FX168财经报社(北美)讯 周三(9月23日),美国股市全面收低。强劲的制造业和服务业数据进一步强化市场对美联储继续加息的预期,美国国债遭到抛售,10年期美债收益率一度飙升至5.135%,创2007年7月以来最高水平,并录得2025年4月以来最大单日升幅。利率快速上行对高估值资产形成明显压力,纳斯达克指数领跌三大股指。
截至收盘,道琼斯工业平均指数下跌352.10点,跌幅0.68%,报51,511.59点;标普500指数下跌0.75%,报7,706.03点;纳斯达克综合指数下跌1.13%,报26,936.04点。公用事业和非必需消费品板块跌幅居前,均下跌超过1%。
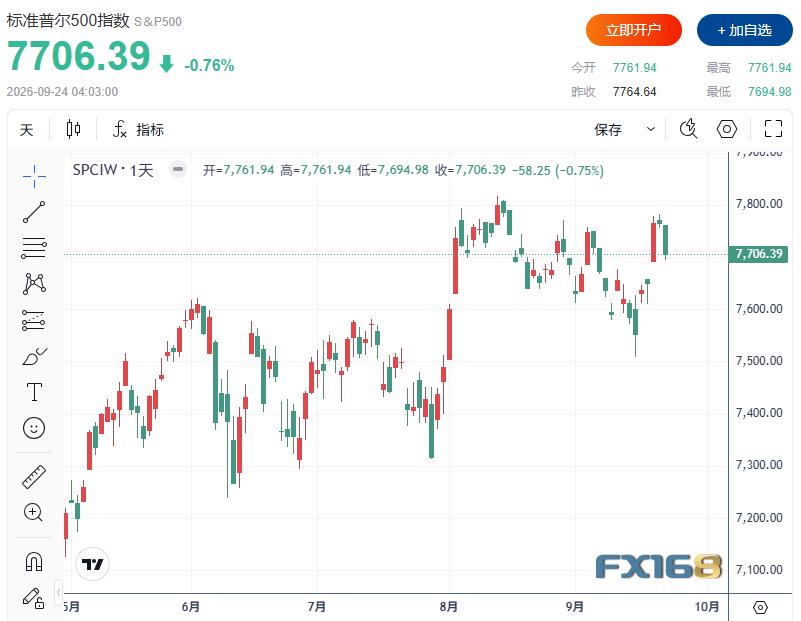
(图源:FX168)
美债收益率创近19年新高
周三市场最核心的变化来自债券市场。最新美国采购经理人指数(PMI)显示经济活动继续升温,其中9月服务业PMI升至58.7,制造业PMI也明显走强。强劲的增长数据叠加持续存在的价格压力,使投资者进一步怀疑美联储是否能够在近期结束加息周期。
基准10年期美国国债收益率盘中最高升至5.135%,创2007年7月以来最高水平,同时创下2025年4月7日以来最大单日升幅。对政策利率更为敏感的2年期美债收益率一度升至4.947%,触及2024年5月以来最高水平,随后回落至4.90%附近。
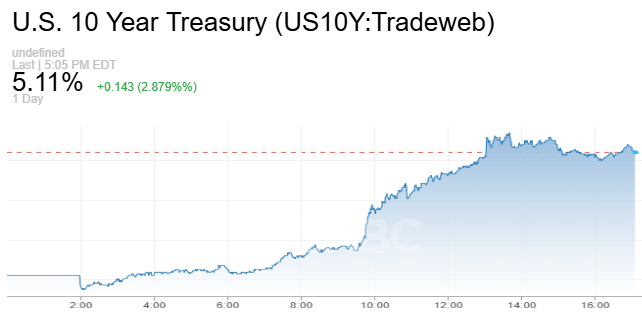
(图源:CNBC)
收益率的急剧上升意味着金融条件进一步收紧,也直接提高了股票估值的贴现率。尤其对于科技和其他高估值成长股而言,当无风险收益率持续攀升时,其相对吸引力往往受到更明显压制。
巴尔再放鹰,10月加息预期升温
美联储理事迈克尔·巴尔(Michael Barr)周三进一步强化市场的紧缩预期。他表示,美国经济增长依然强劲、劳动力市场稳健,但通胀仍高于美联储2%的目标,而且尚未明确朝目标水平及时回落。巴尔称,在其基准情景下,未来可能仍需要进一步调整货币政策,以确保通胀及时回到目标。
这番讲话距离美联储上周加息25个基点仅一周。巴尔表示,上周的政策行动是根据经济环境变化对货币政策进行“重新校准”,而价格稳定仍是支持可持续增长的重要前提。
随着PMI数据和巴尔讲话同时强化鹰派预期,CME FedWatch显示,市场对美联储10月再加息25个基点的押注升至66%以上,高于前一日的55.4%,而一个月前这一概率仅为8.8%。这意味着,市场正在逐渐从“上周加息可能是一次性调整”的逻辑,转向重新评估一轮更持续的紧缩周期。
“经济太强”反成股市压力
美股当前面临的矛盾进一步凸显:一方面,企业盈利和美国经济活动仍然表现强劲;另一方面,经济韧性越强,美联储继续加息的空间也越大。
Procyon美国股票主管Massimo Santicchia表示,当前市场正在经历企业盈利强劲与通胀压力之间的“拉锯战”。他指出,通胀压力并不仅来自石油,而是更广泛存在,尤其集中在服务业领域。
这也是周三市场最重要的定价逻辑。就在前一交易日,纳斯达克指数还创下历史盘中新高并以纪录高位收盘,但随着利率预期迅速变化,科技股周三明显承压,纳指跌幅超过1%。
从市场结构来看,只要10年期美债收益率持续保持在5%以上,高估值成长股仍可能面临估值压力,而经济数据越强,对股市而言反而可能意味着更高的利率风险。
油价反弹加剧通胀担忧
与此同时,国际油价结束此前连续下跌走势并大幅反弹,也令通胀前景再添不确定性。
11月交割的布伦特原油期货周三上涨约3.9%,升至每桶103.08美元;美国WTI原油期货上涨1.8%,收于每桶92.16美元。能源价格重新上升意味着,此前因油价回落而缓解的通胀压力可能再度受到关注。
油价与美债收益率同步上涨,对股票市场构成双重压力。一方面,更高能源成本可能压缩部分企业利润率;另一方面,如果能源价格继续推升通胀,美联储就可能需要维持更严格的政策立场更长时间。
接下来市场盯紧美债与加息预期
经历周三的重新定价后,10年期美债收益率是否能够稳定在5%以上,已经成为美股短线走势的重要变量。
如果后续美国经济数据继续显示增长强劲、价格压力居高不下,市场对10月进一步加息的预期可能继续升温,美债收益率仍存在上行风险,这将继续对科技股和其他高估值资产构成压力。
反之,如果接下来的就业、消费或通胀数据开始降温,债券收益率回落,则可能缓解股票市场目前面临的估值压力。
对于华尔街而言,当前最棘手的问题已经不再是美国经济是否陷入衰退,而是:美国经济是否强到足以迫使美联储继续加息。