油脂油料:四季度不缺货 27年上半年供应有担忧
(侯雪玲,从业资格号:F3048706;交易咨询资格号:Z0013637)
在天气+通胀预期+高油价+生柴等利多因素推动下,三季度国内外油脂油料偏强运行,国际表现强于国内市场,期货市场好于现货市场。
豆类方面, 9月26日中美元首华盛顿会晤发布“八点共识”,农产品被明确列入中方对美降税清单首位,首次设立农业市场准入工作组,利好中美农产品贸易量。9 月28日发布具体清单,将奠定美豆出口基调,重点关注美豆商业采购窗口能否打开。三季度在美生柴政策推动下,美豆压榨量保持同比10%以上的增长。四季度美豆压榨前景依然乐观, 幅度受2025年小炼油厂豁免17.6亿RINs额度重新分配、27年生柴政策等影响。美豆收割在9月推进偏慢,10月有望加速,美豆产量前景乐观,收割压力逐步兑现。与此同时,豆类市场关注焦点转向南美,厄尔尼诺气候以及种植成本增长,巴西大豆面积扩张放缓,市场对单产高度敏感,重点关注10-11月天气对巴西大豆产量影响,若天气不利,将加剧27年豆类供应担忧。阿根廷大豆预期增产,面积和单产均上调,偏乐观。我国方面,四季度大豆到港量预计约2700万吨,如果美豆10%反制关税取消,四季度大豆供应压力将进一步增加。需求端承接有限,生猪养殖持续亏损、能繁母猪去化加速、豆粕饲料添加比例下调以及预售比例增加等,豆粕消费预计边际转弱。蛋白粕四季度或呈现“震荡走高+基差偏弱”的格局。
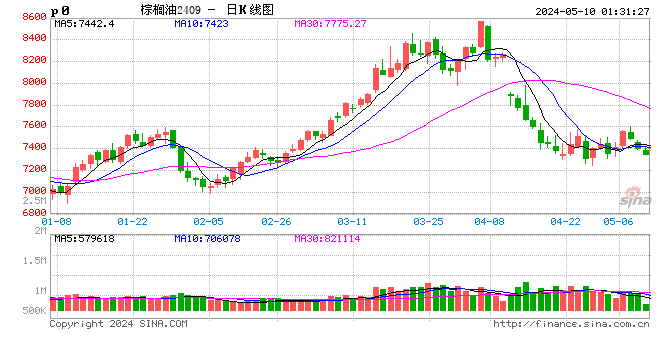
油脂方面,四季度棕榈油产地供应压力季节性下降,明年上半年厄尔尼诺影响将兑现,棕榈油远期供应压力逐渐减轻。南美豆油保持出口,规模增量有限。俄罗斯和乌克兰等葵花籽丰产,但受制于俄乌冲突,外运不畅,导致国内价格低迷、内外价差扩大以及供应压力后移。海外油脂供应差异较大。印尼B50、美豆油生柴是海外油脂消费最强劲区域,其次是南美豆油。待关注是印度,9月24日下调关税,葵花籽油关税下调幅度最大,毛油关税下调幅度大于精炼,印度油脂采购有望改善。马来供应压力大。我国进口利润不时打开,棕榈油、加拿大油菜籽、澳大利亚油菜籽、俄罗斯等进口量处于中高水平,四季度油脂供应充足。随着需求进入季节性旺季,以及海外棕榈油供应端收紧,南美豆油潜在不确定性,国内油脂供应压力逐渐减轻,利好基差。总的来说,国内外油脂总体供应充足,但存在局部“阶段性、结构性”紧张风险,品种间走势分化,外强内弱格局有望持续。油脂价格重心以及基差预计逐步上移。国内菜籽油供应紧张局面有望改善,市场继续消化棕榈油和豆油的高库存。
鸡蛋:旺季过后,蛋价季节性回调
(孔海兰,从业资格号:F3032578;交易咨询资格号:Z0013544)
1、三季度鸡蛋期货价格整体震荡偏弱。6月下旬,受到南方出梅及后市逐渐进入旺季的乐观预期作用下,期货价格反弹,反弹持续至7月初。7月10日,鸡蛋加权指数盘中创年内高点4447元/500千克。7月中旬,由于旺季的利多已在盘面提前体现,而养殖端没有新的利多因素出现,鸡蛋期货价格延续回调。在此阶段,期货延续走弱,而现货延续上行,基差持续走扩。进入9月,基差回归作用下,期货低位小幅反弹,随后震荡调整。
2、三季度,鸡蛋现货价格整体呈现出上行的表现。6月底、7月初,鸡蛋现货价格低位反弹,反弹持续1个月,7月底出现回调。随着南方各地逐渐出梅,终端需求恢复,8月,现货价格开始上涨。进入8月,鸡蛋现货价格总体延续上行趋势,并逐渐进入旺季行情。9月16日达到全年高点5.36元/斤,较7月底低点涨1.01元/斤。近期,随着中秋节临近,食品加工企业备货结束,旺季行情逐渐进入尾声,现货价格高位回调。截至9月24日,卓创统计中国褐壳蛋日度均价4.89元/斤,较9月16日高点跌0.47元/斤。
3、供应方面,2026年8月,蛋鸡存栏12.82亿只,环比减少0.23%,同比下降6.08%。且从鸡龄结构数据显示,待淘老鸡占比10.13%,延续8个月环比增加,且较去年同期增加1.26个百分点。待淘老鸡占比较大,对应产蛋率不佳,截至9月15日,卓创统计的蛋鸡半月度产蛋率为90.99%,低于去年同期。由此,供给端对鸡蛋的现货价格形成提振。老鸡出栏量连续两周环比下降,但目前仍处于2020年以来历史同期高位,若未来老鸡出栏延续高位运行,将抵消新开产蛋鸡增加的不利影响,反之,供给端对蛋价的支撑作用减弱。需求方面,随着中秋、国庆节的临近,旺季需求进入尾声,贸易端备货趋于谨慎,节后存在回调预期,需求对蛋价的支撑作用逐渐减弱。综上,节后蛋价大概率出现季节性回落,之后的蛋价走势将依赖供应端对价格的影响。
玉米:玉米进入收割期,成本支撑何时体现?
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
外盘:三季度,美麦、玉米先涨后跌,玉米表现强于小麦,外盘谷物期价整体处于高位。三季度市场影响因素,1、黑海地缘冲突升级,俄乌供应中断担忧强化2、欧洲持续热浪、干旱导致单产下降,小麦玉米主产国谷物产量预期下降。3、全球谷物库存降至低位,美玉米库存消费比接近十年低位。4、8月投机资金加速入场,厄尔尼诺天气炒作升温,内外期价联动走强。三季度,美麦自价格低位大幅反弹,7 月收获压力下曾短暂回调,随后快速上行,9 月美麦指数冲至 795美分 / 蒲,创三年来新高,美麦玉米联动上涨。美玉米市场方面,Pro Farmer 田间巡查下调玉米单产预估,乌克兰玉米出口受限进一步收紧全球供应。8 月底 CBOT 玉米主连接近 550 美分创近两年新高,随后受获利了结、美销售疲软及油价回落拖累,9 月 23 日期价回落至约 529 美分,但仍处多年高位。
国内:三季度,国内玉米现货报价先涨后跌,在期货拖累之下,价格区间不断下移。具体来看,7 月玉米报价偏弱震荡,8 月在天气和小麦托市情绪影响下,期现报价阶段性反弹。9 月新粮上市预期兑现,期现同步回落,整体表现为“前稳、中脉冲、后下跌”,重心下行。四季度,国内玉米市场基本面的核心矛盾是新季丰产预期 + 饲用需求弱 + 替代品压制,短期关注华北收割期天气及华北玉米质量对阶段性供应的影响。长期来看,新陈交替期,玉米期、现报价缓慢阴跌。新陈衔接,陈粮仍有存量,饲料厂随用随采,港口库存偏高,采购保守。后市,新粮上市压力如何体现,还需要关注下游采购心态对市场的影响。技术上看,玉米11月合约2150元/吨成为主要成本支撑,十一过后持续关注技术支撑的有效性,等待价格调整结束后买入机会出现。
生猪:强预期与弱现实,双节消费支撑有限
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
1、三季度,生猪现货价格维持震荡表现。7月上半月在阶段性二次育肥需求增加的提振作用下,猪价小幅反弹。然而,各地气温逐渐升高后,需求延续弱势,下半月猪价回调。随着现货价格回调,二次育肥意愿再起,再次对猪价形成支撑,8月初,生猪现货价格再度出现反弹。8月底,猪价再度走弱。从目前表现来看,中秋、国庆节前需求对现货价格的利多较为有限,供给充足仍对猪价施压。9月,生猪现货价格延续走弱。截至9月23日,全国生猪均价10.44元/公斤,较二季度末跌0.32元/公斤,三季度高点出现在8月19日,价格为11.34元/公斤;基准交割地河南地区猪价10.83元/公斤,较上周跌0.15元/公斤。
2、卓创统计数据显示,9月11日,后备母猪销售价格1404元/头,较二季度末下降16元/头。三季度,母猪销售价格整体延续此前小幅下降的趋势。
3、三季度,仔猪价格先涨后跌。截至9月23日,仔猪均价132元/头,较二季度末减少14元/头,较三季度高点跌137元/头。三季度,市场仔猪供给相对充足,仔猪价格受到补栏意愿影响,先涨后跌。7月补栏仔猪对应春节前全年旺季生猪出栏,因此随着6月底仔猪价格跌至低点后,补栏情绪增加,提振仔猪价格延续上涨。随着7月底仔猪价格涨至三季度高点,养殖端补栏意愿下降,仔猪价格下跌。
4、数据显示,2026年二季度,全国生猪存栏42491万头,同比增加45万头,增长0.1%。其中,能繁母猪存栏3780万头,同比减少263万头,下降6.5%,降幅比一季度扩大3.2个百分点。目前为正常保有量的100.8%。
5、三季度,生猪出栏体重先降后增。截至9月24日,卓创样本点统计生猪出栏体重124.9公斤/头,较二季度末增加1.03公斤/头。7月,各地高温天气导致生猪增重缓慢,养殖端普遍有增重等价动作,下半月又受到月度出栏进度完成滞后影响,出栏节奏不断加快,7月出栏均重逐步下滑。立秋节气后,养殖端等价意愿转强,出栏体重随之增加。
6、海关总署数据显示,2026年8月,猪肉进口6万吨,环比上月持平。
7、Wind数据显示,9月16日,政府网公布猪粮比4.57。
8、卓创数据显示,9月24日,自繁自养养殖利润-207元/头,养殖亏损较二季度末缩窄39元/头,仔猪育肥利润-123元/头,养殖亏损较二季度末缩窄20元/头。养殖成本相对稳定,生猪养殖利润主要受到现货价格的影响,养殖亏损先缩窄,后再次扩大。但从绝对数量上来看,三季度,生猪养殖持续处于亏损阶段。
9、三季度,屠宰开机率总体呈现增加的趋势。卓创统计数据显示,截至9月24日,样本屠宰企业开机41.82%,较二季度末增加6.62个百分点。7月,高温天气背景下,猪肉终端消费延续弱势,屠宰开机率延续6月低位震荡表现。随着立秋节气过后,各地高温逐渐消退,终端消费有所恢复。随后在开学季、中秋国庆节日需求的提振作用下,屠宰开机率延续增加。
10、整体来看,四季度生猪市场影响因素仍集中在供应对市场的冲击。9月末,中秋、国庆长假临近,下游市场采购备货并未给猪价带来支撑,生猪市场强预期弱现实的情况还将延续。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更,报告仅面向我公司客户中的专业投资者客户。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。