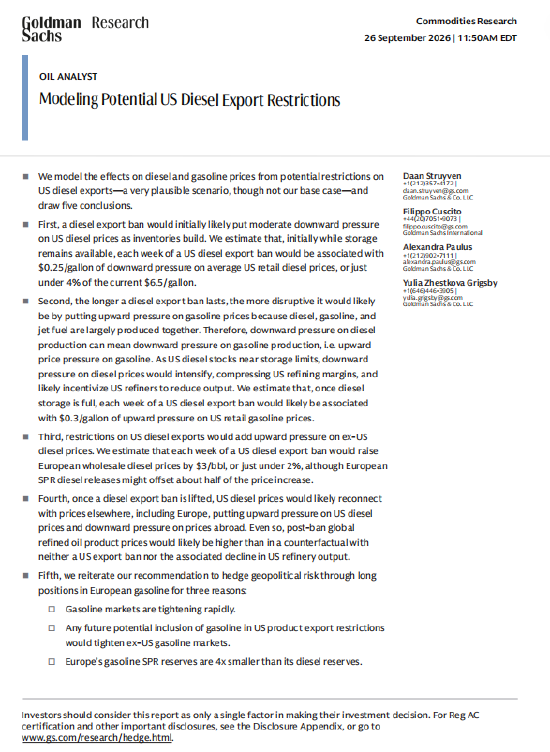
高盛9月26日发布报告,测算美国限制柴油出口对燃油价格的影响。在其假设的全面禁令情景下,出口转向国内可能先压低柴油价格;若限制持续至储存空间吃紧,炼厂减产则可能推高汽油价格。
初期:出口柴油转入国内库存
美国柴油价格上涨,为出口限制的讨论提供了背景。美国能源信息署数据显示,9月21日当周全国柴油零售均价为每加仑6.529美元。该机构本月预计,美国馏分油库存将在9月降至1亿桶以下,并指出全球供应偏紧正促使美国增加出口。
高盛报告估计,美国柴油净出口量已从2025年的日均约110万桶,升至近几个月的日均约160万桶。报告据此假设,若全面禁止出口且炼厂暂时维持生产,原本销往海外的柴油将进入美国市场。在仍有储存空间的初期,每持续禁令一周,美国柴油零售均价将面临每加仑约0.25美元的下行压力。这一数字是模型估计的逐周价格压力,并非已经发生的降价。
柴油主要产自美国墨西哥湾沿岸。高盛认为,更多当地柴油可以转供其他地区,但运输安排需要时间;其模型还假设,允许外国船舶承运美国国内柴油的《琼斯法案》豁免得以延长。
后期:储罐吃紧可能迫使炼厂减产
禁令持续时间越长,供需关系越可能改变。高盛按每日约160万桶的库存增加速度测算,美国柴油储存空间在理论上可能于9至10周后用尽。报告同时指出,墨西哥湾沿岸可用空间更少,而炼厂可能在储罐装满前减产,因此这一时间并非实际触及上限的预测。
柴油、汽油和航空燃油由炼厂共同生产。如果柴油无法出口、库存又难以继续增加,柴油价格下跌可能压缩炼厂利润,促使炼厂降低开工率。在高盛设定的储存空间已满情景下,美国炼厂日均加工量减少约210万桶,汽油日产量随之减少约125万桶;此后禁令每延续一周,美国汽油零售价格将面临每加仑约0.30美元的上行压力。报告认为,航空燃油供应也会受到炼厂减产影响。
欧洲柴油价格或承压
出口限制还会改变美国以外市场的供应。高盛估计,禁令每持续一周,欧洲柴油批发价格将面临每桶约3美元的上行压力,涨幅略低于2%。欧洲和拉丁美洲是美国柴油的重要出口目的地;若两地转向其他供应国采购,影响还可能传递至更广的市场。
报告测算,欧洲释放柴油战略储备可能抵消约一半的价格上涨压力。限制解除后,高盛预计美国柴油价格会重新接近国际市场价格,美国价格因此承压上行,海外价格则可能回落。
上述结果均建立在高盛设定的全面禁令、库存变化和炼厂反应之上。政策层面,美国能源部长克里斯·赖特9月23日公开表示,不会停止美国柴油出口,并称预计不会实施全面禁令。高盛也将出口限制列为可能情景,而非其基准预测。