智通财经APP获悉,日本最高货币事务官员三村淳周一表示,市场应该认真对待东京和华盛顿上周就日元发出的“非常明确”的信息。此番表态释放出他准备采取行动遏制日元过度贬值的信号。截至发稿,美元兑日元汇率小幅下跌,报156.75。
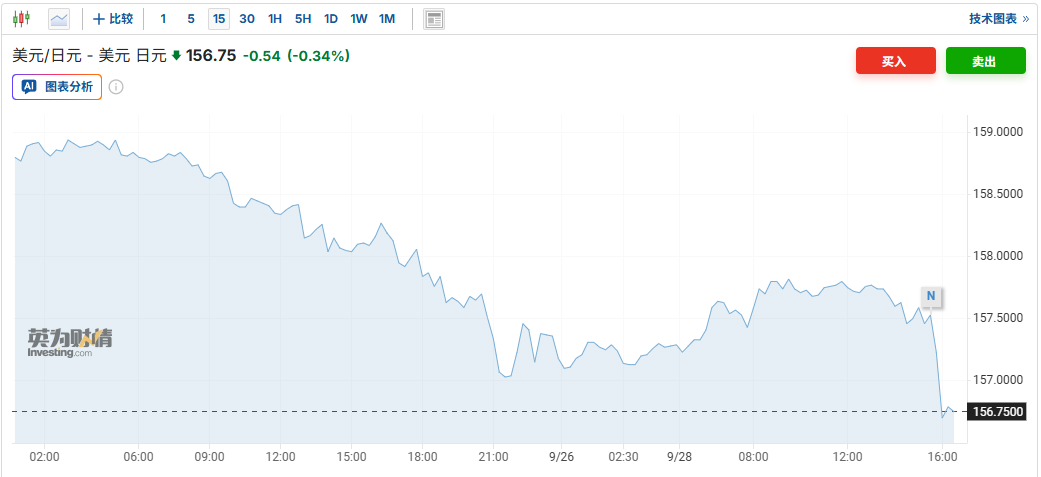
日本财务大臣片山皋月上周五对美日两国领导人有关汇率的讨论给出了不同寻常的详细说明。片山皋月表示,美国总统特朗普在与日本首相高市早苗举行峰会时,对日元疲软表达了担忧。而作为东京和华盛顿共同决心应对日元疲软的一个信号,片山皋月与美国财长贝森特上周五通电话时再次确认,日元估值偏低是一个令人担忧的问题。
三村淳在采访中谈及近期日元贬值时表示:“日本首相、财务大臣以及美国方面已经发出了非常明确的信息。市场应该如实看待这一信息。”他还表示:“我将密切关注市场是否会继续认真对待这一信息。”
虽然三村淳拒绝评论日本是否可能再次进行干预以支撑日元,但他表示,对于日元近期走势,他既“不满意”也没有“感到放心”——这表明东京仍在警惕日元再次下跌的风险。
日本央行本月如期加息25个基点,将基准利率上调至1.25%,为31年来最高水平。但这一被市场广泛预期的加息未能提振日元,日元反而走低。市场认为,日本央行行长植田和男在利率决议公布后新闻发布会上的言论令那些期待其发表更鹰派言论的投资者感到失望。
除了植田和男不够鹰派的言论之外,日本央行货币政策委员会中两名委员投票反对加息也引发了对该央行“不够鹰”的担忧。据悉,9名政策委员中,浅田统一郎和佐藤绫野投下反对票。浅田统一郎的理由是,剔除生鲜食品的CPI涨幅低于2%,且“经济形势未必强劲”;佐藤绫野则认为经济和物价形势并未显著加速,“此时加息并不合适”。
因此,交易员押注日本政策制定者难以跟上全球央行转向鹰派的步伐——这将使日本利率与主要经济体之间维持较大的差距,日元兑美元恐持续承受压力。
策略师认为,鉴于日元在日本央行9月18日政策会议后持续贬值,1美元兑160日元再次成为考验日本对日元疲软容忍度的水平。不过,干预威胁日益加剧本身可能会抑制日元跌势。但干预能否带来持久反转可能很大程度上取决于美国是否参与,因为历史上当货币政策基本面依然不利时,日本的单边操作往往难以产生持续的影响。
美国今年夏天加入支撑日元的行列,加大了做空日元的投资者面临的风险。美国财政部长贝森特多次释放支持日元走强的信号,甚至直言自己在日元汇率上“就是庄家”,警告做空日元的交易员“不要和他对赌”。
澳大利亚国民银行外汇策略主管Ray Attrill表示:“美元兑日元汇率完全有可能回到160,但我预计干预威胁将阻止突破这一关口。”他补充称,美国是否会进一步支持日本,可能取决于日本是否愿意以比市场目前预期更快或更大幅度的方式加息。