美股新高背后,出现了本世纪未见的一幕。
指数持续飙升,但微观数据正引发华尔街关注。
以9月21日为例,标普500大涨1.49%,离历史高位只有一步;纳斯达克指数创下历史新高。
把指数拆开看,画风截然不同。标普500成分股里,约30只股票跌到了52周新低,创52周新高的只有7只。
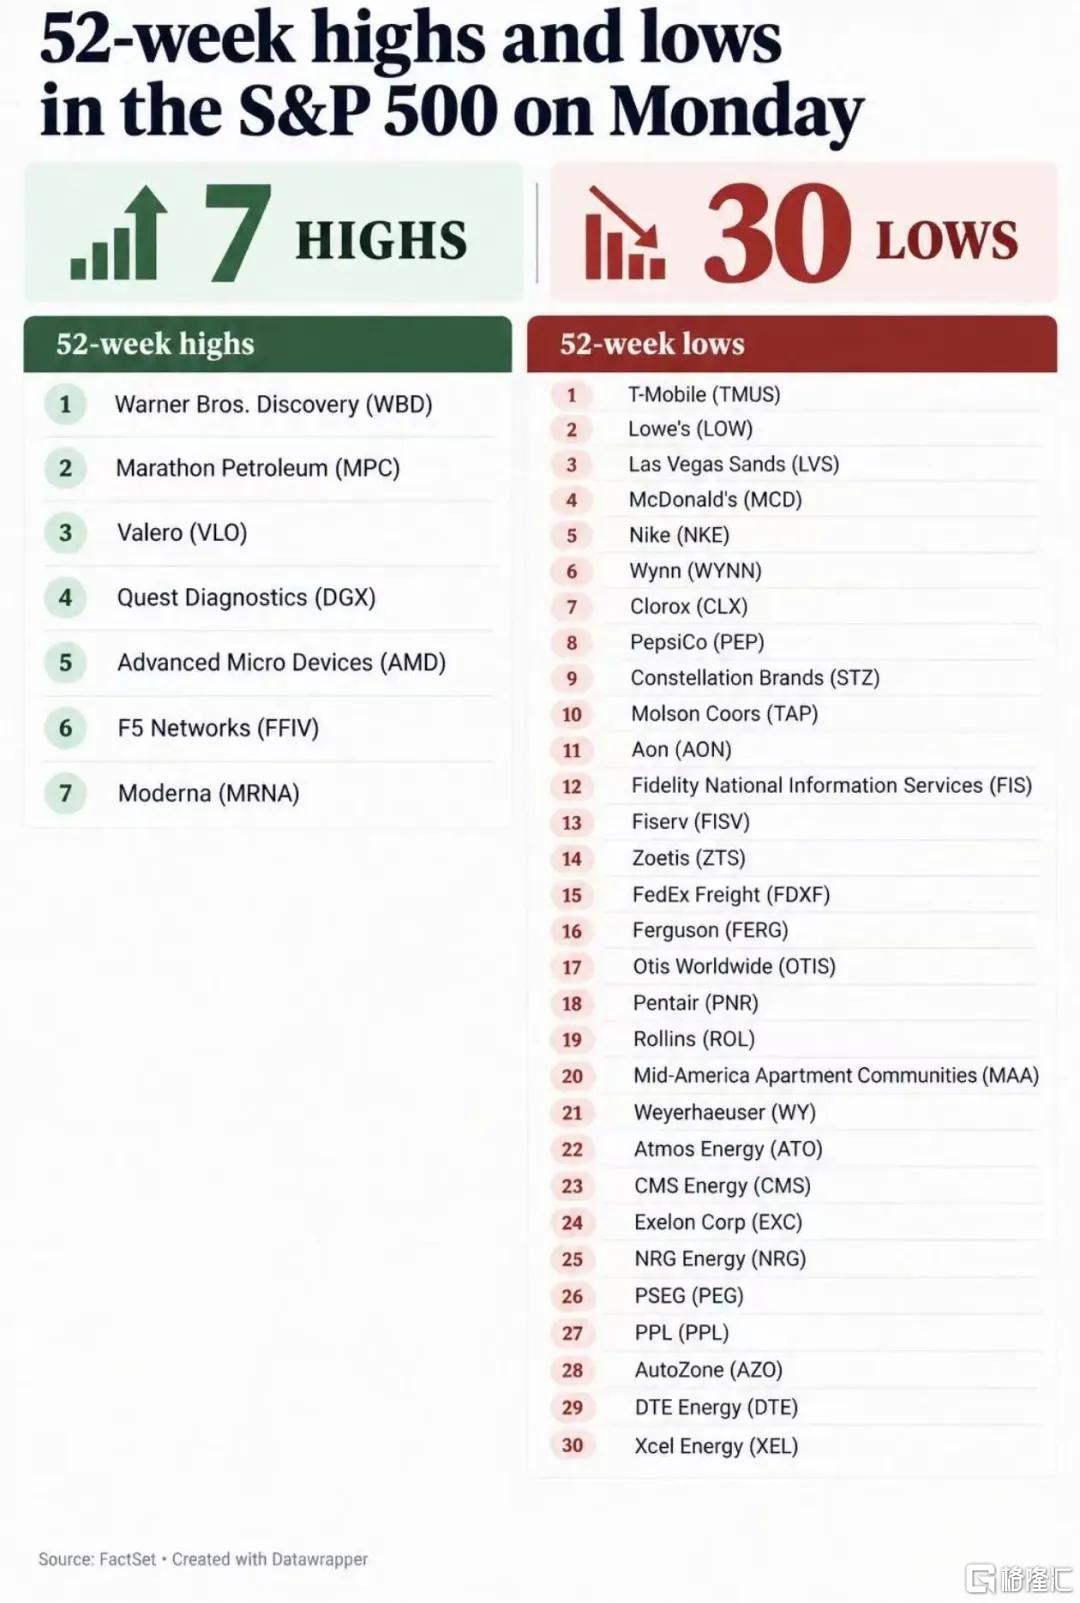
Jason Goepfert给这组数据加了三个条件:标普500单日上涨至少1%,距离52周高点不足1%,同时成分股新低数量多于新高数量。
指数在往上走,越来越多的股票却在往下沉。按这套严格筛选,上一回是1999年12月21日,再上一回是1929年7月23日。
两个年份都很刺眼。一个站在互联网泡沫破裂前夜,一个写在大萧条的序章里。
这组数据引发关注的原因在于这是本世纪第一次出现。这里并非说明“1929重演”,历史上只有两个样本,做不了统计学,它真正提醒市场的不是明天一定暴跌,而是另一件更朴素的事:指数的新高,与多数股票的体感,已经不是同一回事。
这一次,把美股推上去的力量很集中。市场买的不是“美国经济全面繁荣”,而押注少数公司完整吃下新一轮科技革命的利润。
9月初,Meta推出Muse。它不是一个单纯的大模型,而是一款能写邮件、订旅行、完成购物和交易任务的AI助手。过去的大模型负责回答问题,Muse试图替用户把事情办完。
这一步很关键。一旦AI可以替用户搜索、选择、下单,平台拿到的就不只是广告费,还有每一次行动背后的分发权和抽成权。
华尔街迅速给这张门票标价。9月21日,Meta股价单日罕见暴涨11.4%,市值一天增加约1923亿美元。自Muse发布以来,截至9月25日,Meta股价累计上涨约22%,市值增加约3300亿美元。
标普500是市值加权指数,几家巨头公司上涨,就能把整个指数抬起来。于是出现一个看似矛盾、其实很合理的场景:指数是真实的新高,大多数股票的冷清也是真实的。
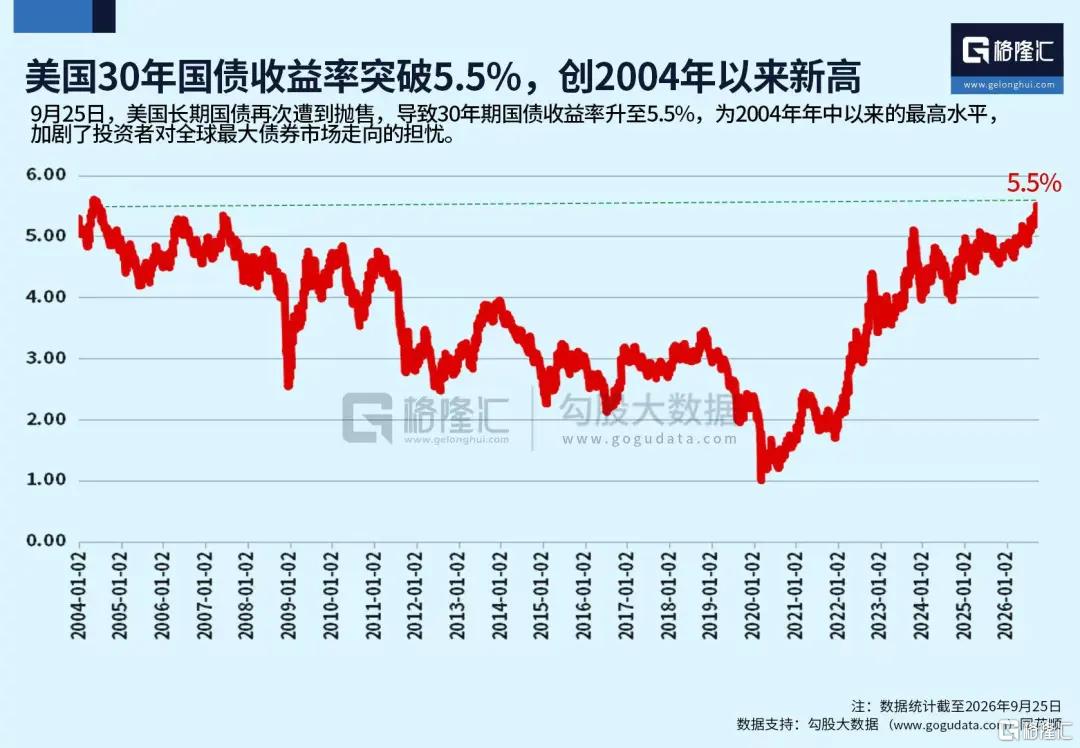
更刺眼的是,同一周美债收益率继续狂奔,又破新高。
9月25日,10年期美债收益率盘中升至约5.23%,为2007年以来高位;30年期一度达到约5.53%,创下2004年以来新高。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
事情远不止这么简单。
美债收益率,可以理解成全球资金的基础价格。一旦长期停在5%以上,影响的就不只是美国债券。科技股估值、企业融资、房地产、全球资金流向,都可能跟着重新定价。
现在最大的争议是:美债收益率为什么还在涨?
市场上有两种完全不同的解释。
第一种观点比较悲观,认为这并非美国资产的吸引力增加,而是投资者开始重新给美国财政风险标价。
2026年8月,美国联邦债务总额首次突破40万亿美元。财政赤字扩大,国债供给增加,通胀又没有彻底退出舞台。债券买家自然会问:如果未来要借更多债,为什么不能要求更高的收益率?
最反常的是,美债收益率不断创新高,美元却没有同步走强。
按照过去的经验,美国利率上升,美元往往也会受益。钱会流向回报更高的美元资产。
现在利率上去了,美元的表现却没有同样强势,意味着有市场资金担忧,美国财政、债券供给和流动性。
海外资金的实际选择,也能看出这种变化。截至2026年7月的12个月里,外国私人和官方投资者合计净买入约9419亿美元美股,创下1985年有纪录以来的新高。
形成鲜明对比的是美债,二季度海外资金对美国债务证券的净买入仍有1880亿美元,却比一季度的约3140亿美元明显下降。
也就是说,全球资金更愿意追逐美国公司的增长,但对美国债务回报率要求更苛刻了。
第二种观点,则完全不同。一些市场人士认为,美债收益率创新高,不一定是美国出了大问题,也可能说明美国经济里的投资需求依然很强。
AI就是最典型的例子。大模型要训练,智能体要推理,背后都是真金白银的数据中心、芯片、电力和网络。
路透援引市场估算,超大规模云计算企业的债券发行额到2027年可能达到4200亿美元,比2026年的预测高约60%。
这是一笔庞大的资金需求。
科技巨头发债,导致钱的需求突然变多,资金价格自然上涨。而利率,就是钱的价格。
这也解释了为什么美股新高和美债收益率新高可以罕见的同时出现。
对于当下持续飙升的美债收益率,这两种解释其实都说得通。
“财政风险定价”可以解释,为什么美国债务越滚越大,长端收益率不断创新高,美元却没有跟着明显走强。投资者不是单纯追逐高利息,也在要求美国政府为不断扩大的赤字支付更高代价。
“投资旺盛、资金短缺”则可以解释,为什么利率已经升到多年高位,美股仍能创新高。科技巨头还在大规模扩张,它们相信AI未来创造的利润,足以覆盖今天越来越贵的资金成本。
两种力量甚至可以同时存在。
美国政府借钱,是为了填补赤字、偿还旧债;科技巨头借钱,是为了建设数据中心、争夺AI入口。一个在为过去的账单融资,一个在为未来的增长下注。它们争夺的是同一批长期资金,共同把利率推向高位。
真正的分水岭,不是10年期美债收益率停在5%还是5.5%,而是这些借来的钱,最终能不能创造足够的回报。
如果AI带来的收入、利润和生产率,增长速度超过融资成本,那么高利率可能只是投资繁荣的结果,美股的强势也有盈利支撑。
如果AI投入迟迟不能转化为现金流,美国财政赤字又继续扩大,那么高利率就会从“钱不够用”,慢慢变成“钱用不起”。政府利息支出、企业融资成本和股票估值,都要重新算账。
说白了,美股和美债的分歧,根本不是在赌一天的涨跌。炒股的在憧憬未来能赚多大,做债的在盘算现在得扛多高利息。
大家走到最后,其实就等一个答案:靠这么庞大的债务堆出来的繁荣,到底是在给未来铺路,还是在挖坑。