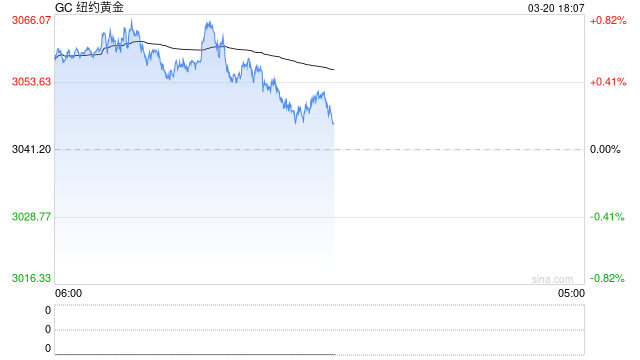
9月贵金属走势整体偏弱,FOMC会议后,市场总体呈现较为明显的偏弱调整态势。FOMC会议加息后,美联储官员依然处于转鹰的步调中,原油的风险溢价并未被完全证伪,这使得在此前的高基数下,“通胀叙事顶点”开启主升浪的时机继续后移。
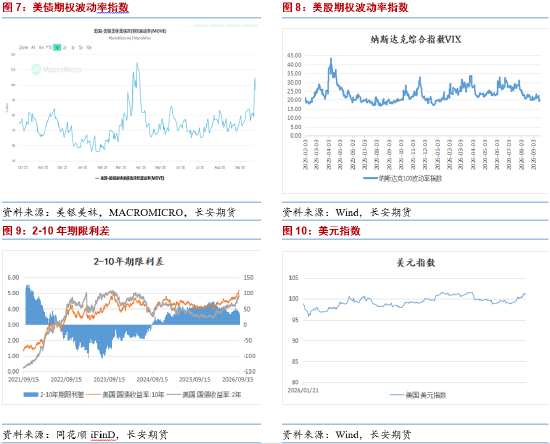
在美元为主的大类资产的表现下,纳斯达克再创新高,但需观察其是否具备持续上涨的动能;美债长端收益率难以回落,美元指数走出多头趋势:上周10年期美债收益率上涨至5.10%以上,美元指数连续上涨两周,当前继续上涨至101上方,创近两月新高点。
回到贵金属本身,打破“能源通胀-被迫加息-压制金银”这一负反馈的条件只有两个:油价回落,或数据转弱。美国经济数据在当前AI增长强劲的情况下较难真正意义上迎来转弱,且当前美伊局势的不确定性依然较强,导致我们认为当前贵金属重回多头行情的时间点或持续后移。
当前多头资金或在黄金抱团,其区间震荡特征或许更为明显,但白银、铂、钯的走势或更加无序,需关注其价格在7月前低附近的表现。贵金属板块或整体偏弱。仅供参考。
行情回顾
上周贵金属市场整体依然呈现承压的走势,从文华财经沪金VIX口径来看,沪金VIX上周4个交易日连续下降,代表市场对于反弹的整体情绪继续后置,沪银VIX更是回到25年12月的水平,代表资金对于白银行情真正启动的时间缺乏明确的预期。
上周贵金属行情从走势上来看整体依然呈现承压震荡,以COMEX黄金加权价格为估值中轴来看,其价格在7月中到达中期底部,底部价格为3970-4000美元/盎司,但周度价格来看,在两周震荡后,其加权价格失守4300美元/盎司这一关键支撑位。
白银、钯价格更具不确定性,我们认为当前虽然其紧平衡情况较黄金更盛,但资金明显并未押注其多头趋势的开启。这与白银当前较低的VIX水平相呼应。收到供给端Sibanye-Stillwater蒙大拿罢工延续、南非Kwezi矿坑关停磋商的扰动,铂相对白银、钯价格来说更为抗跌。
中美和谈过后财报季来临,美权益市场回调压力较大
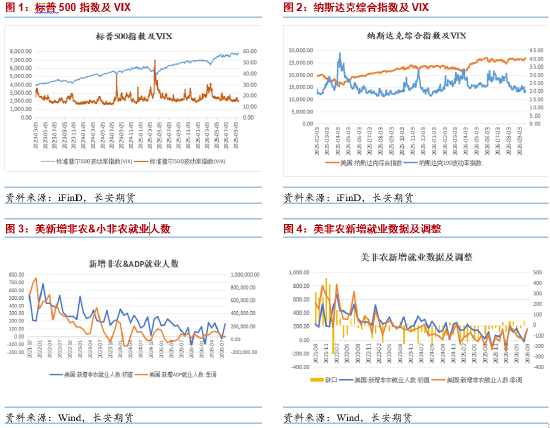
当前美国权益市场利好已被提前定价,且在创新高后上涨结构较为畸形。会晤前纳指已创历史收盘新高27288,标普明显走出双顶结构,而道琼斯工业指数已经抢先一步回落。全市场结构来看,全周Mag7 ETF涨5%而道指跌破20日均线,少数AI巨头独力拉指数,指数新高由少数权重股贡献,或说明增量资金并未普涨入场,而是存量资金在利率上行环境中向确定性抱团。这种结构下指数对单一龙头(微软、Meta)的财报与指引高度敏感,一旦不及预期,缺乏补涨板块承接抛压。
前临近美股财报季,在目前机构抱团的情况下,9月30日美光财报与10月中旬财报季是最可能的单边行情触发窗口。AI资本开支若边际放缓,拥挤的多头将集中平仓,“利好出尽”的杀伤力会被低波动率环境进一步放大。
非农数据方面,10月2日(周五)将公布9月非农就业报告,这是国庆假期内的最大变量。8月新增就业16.2万人、失业率4.1%的高基数下,市场对9月的预期已明显转弱——新增就业预期降至约7.5-8.5万人,失业率预期4.1%-4.2%。数据的双向含义直接对应贵金属的节后路径:若非农如期走弱,10月加息预期降温,金银有望迎来反弹窗口;若再度超预期,加息定价将进一步前移,COMEX加权将考验4000美元的中级支撑位。值得注意的是,由于10月1-8日国内长假休市而外盘正常交易,非农结果将完整反映在节后开盘的跳空缺口中,节前持仓需为这一事件预留足够的安全边际。
原油价格目前仍然受到消息面驱动,贵金属仍受压制
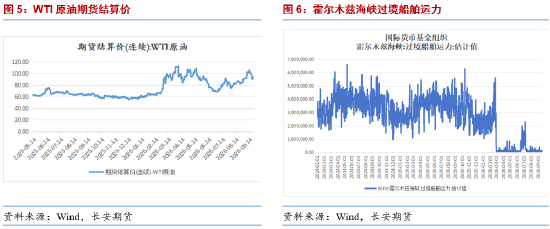
我们在此前的报告中提到的“通胀加息同步见顶”的确认在9月一再延后:塞拉莱地区会议先遭推迟,其后伊朗经卡塔尔提交的“7天方案”(七日内重开海峡,换取解除封锁、豁免制裁、解冻资产与地区停火)一度令市场看到曙光,但9月26日特朗普公开拒绝该方案,周五因协议预期建立的油价跌幅在周一开盘即被回补。通胀的能源底色短期难以消退,加息预期与通胀同步回落、贵金属开启主升浪的宏观组合当前并不具备。
从风险溢价的结构看,当前油价中约35-45美元的风险溢价可拆为三层:其一,霍尔木兹层——海峡事实封锁,全球约五分之一的石油通道受限;其二,红海/胡塞层——胡塞武装切断红海沿岸,沙特东西管道这一绕行保险实质失效;其三,成品油/炼化层——美国柴油价格创历史新高、炼厂开工率达98%,市场甚至传闻美国将出台柴油出口禁令。三层溢价相互独立,任一层的消退都不足以驱动油价趋势性回落,油价下方支撑整体较强。
当前较多的风险溢价主要是源于美国底层的模糊性。自美国重启对伊军事行动以来,特朗普从未就停火条件给出书面承诺,其公开表态仅集中于“不允许伊朗拥核”,打击目标限于核设施与军事设施;围绕“何种条件下恢复谈判”,美方始终停留在口头施压与军事威慑并行的阶段。这使原油风险溢价的消退缺乏可信路径——美伊博弈的实质,已演变为中期选举(11月3日)前特朗普是否愿意作出实质性让步的政治问题,油价回落时点因此难以预判,贵金属所受的压制也将相应延长。
美债收益率与美元同走高,需谨防尾部风险
9月FOMC之后,美债定价进入新格局:沃什明确废除前瞻指引,意味着此后每次议息会议都是“现场直播”,数据定价权被放大到极致;声明删去“供给冲击”归因,联储不再承诺“看穿”能源通胀,油价的每一次波动都直接转化为利率路径的重估。此外,美联储持续转鹰,仅上周五就有三位联储官员释放鹰派信号,就通胀风险发出警告。圣路易斯联储 Musalem 称通胀可能长期高于目标、需继续加息;波士顿联储 Collins 支持继续收紧。克利夫兰联储主席贝丝·哈玛克表示,她担心持续高企的通胀可能会让美国公众逐渐将高物价视作常态,而美联储绝不能让这种情况发生。
美债期权波动率指数(MOVE)随之飙升至阶段峰值;虽然MOVE自本周初起已明显回落——上述不确定性重定价更多呈现事件性脉冲特征,市场正在消化而非持续放大这一新格局,债市的恐慌峰值大概率已经过去。
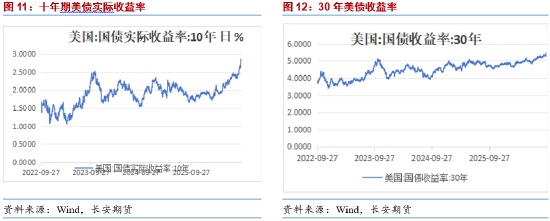
利率层面,10年期美债收益率升破5.10%(19年新高)、盘中触及5.20%,30年期创2004年以来新高;强数据连环推动定价前移——9/23 Markit综合PMI录得58.4(2021年7月以来新高)当日加息概率跳升,随后初请失业金降至19.7万、耐用品订单超预期,市场定价已从“年内2次”转向“累计3次”。美元指数同步突破101、创近两月新高,与实际利率(10Y TIPS约2.8%)形成对无息资产的双杀。
我们认为从债市观察来看,尾部风险尚未解除,但性质已从“一触即发”转为“阈值观察”:其一,利率的非线性——5%上方每上行10个基点,养老金与保险资金的配置再平衡、CTA趋势资金的止损可能形成共振,需跟踪10年期能否在美盘时段站稳5.20%上方,这是风险从“观察”升级为“警报”的分界线;其二,法德利差走阔至110个基点(2012年欧债危机以来最高),提示全球主权信用正在同步再定价,但其演进更偏慢变量而非即期威胁;其三,财政主导(美国债务超40万亿美元、回购执行不足上限、日本央行加息后日元反贬)是长线约束而非近忧。
MOVE回落与VIX低位(14.87)的组合表明,短期系统性风险的概率正在下降;但债市已经定价的风险股市尚未充分定价,这一背离仍值得在10月保持跟踪。
小结
综合来看,9月大类资产的主线依然难言明朗:强数据、鹰派联储、强美元与高油价四重压制贯穿全月,贵金属走出持续调整。在美债收益率持续高企、“通胀叙事顶点”一再延后的环境下,资金配置端或许更需要考虑收缩风险敞口,而非等待通胀回落叙事下的抄底机会——贵金属作为前瞻性、预测性较强的板块,10月存在领跌于其他资产的可能。
对于贵金属的定价中枢来说,当前金价的下方存在三重缓冲:一是央行购金与储备多元化构成的官方需求底盘——中国央行连续21个月增持,8月全球黄金ETF创纪录流入;二是40万亿美元债务与财政主导背景下,黄金的“美债替代价值”随加息周期深化不降反升;三是4,000美元区域对应7月加息定价仅2.5次时的市场均衡位,当前定价已深至3次以上,鹰派定价的边际杀伤力正在衰减。因此我们对10月的基准判断是“偏弱箱体而非单边下跌”:COMEX黄金海权4,000美元为中级支撑区,4,400-4,500美元为压力带,区间内高抛低吸优于方向押注。领跌判断的证伪条件同样清晰——若油价趋势性回落、9月非农显著转弱、或美欧各国长债收益率狂飙,三者出现其一,贵金属将先于其他资产完成底部构筑;反之,若10年期收益率站稳5.20%上方引发系统性去杠杆,金银将先随流动性抛售下探,其后才是中长线资金的布局窗口。操作上建议控制仓位、以区间思维与期权结构应对,避免在负反馈解除前重仓押注方向。仅供参考。
作者:闫隽永 从业资格号:F03135728,投资咨询号:Z0024434,长安期货贵金属分析师。