智通财经APP获悉,AI算力基础设施相关投资规模持续扩张,以及包含10年期美债收益率的全球长期限国债收益率居高不下之际,全球最大规模固定收益投资巨头之一Pacific Investment Management Co.(即Pimco,太平洋资产管理)正在把固定收益布局目光转向澳大利亚经济对高利率/高收益率的承受能力。
Pimco驻扎澳大利亚市场的高级投资组合管理负责人亚当·鲍认为,市场机构与个人投资者们都对澳大利亚联储后续加息的预期过于激进,并且他强调亚马逊、微软以及OpenAI等AI科技巨头们近期持续在澳大利亚扩张的数据中心投资能够支撑部分经济活动以及融资成本攀升;这位基金经理还表示,澳大利亚失业率上升、房地产降温及家庭偿债压力,可能显著限制央行紧缩周期继续延伸。
因此,在澳大利亚10年期国债收益率升至2011年以来高位之际,Pimco认为5至10年期澳债已具备较好的绝对收益与相对配置价值,希望投资者们能够提前把握本已激进的加息预期大举回落带来的澳大利亚国债市场价格修复机会。
截至9月28日的周一亚洲交易时段午盘时期,全球国债市场仍面临长期限国债抛售重压。美国10年期国债收益率持续徘徊在2007年以来最高位附近,周一亚洲交易时段一度攀升至5.215%,同期限的澳大利亚国债与日本国债收益率分别徘徊至5.41%以及3.10%,其中日本10年期国债收益率创下1996年以来的历史最高位。日本20年期和30年期收益率也创下三十多年来最高点位。日本央行9月18日决定将政策利率从约1.00%提高至约1.25%,并明确指出,高油价、日元贬值和AI相关需求正在推高企业成本,部分压力开始向消费者价格传导,工资转嫁与通胀预期也在增强。
这轮全球长期限国债收益率上行背后,是能源通胀、政策利率预期以及与AI基建进程密切相关联债务供给压力叠加。特朗普拒绝伊朗有关重开霍尔木兹海峡的最新提议,使供应不确定性继续影响油价;9月28日亚洲时段布伦特原油升至约106.31美元。政府与AI企业融资需求扩大,又增加了对全球储蓄资金的争夺。
这轮全球债市调整的直接催化与推动因素,可谓就是市场重新评估能源供应恢复的时间,与美联储还需要加息多少,再加之对于10年及以上长期限美债收益率曲线而言,更关键的结构性力量来自“财政赤字攀升+AI发债”争夺全球久期债券资金池。
Pimco认为澳大利亚债券具有乐观投资价值,市场对于加息的预期定价过高
太平洋投资管理公司对近年来陷入低迷价格走势的澳大利亚主权债券的态度正变得愈发积极,认为面对正在放缓的当地经济增长轨迹,市场对加息的预期已经走得太远且市场激进加息定价严重失准。
Pimco驻扎悉尼市场的澳大利亚高级投资组合管理负责人亚当·鲍表示,澳大利亚的加息周期已经被市场“充分计入价格”,并且经济中的关键裂痕正开始显现。他周一接受媒体采访时表示,这使澳大利亚债券显得具有独家吸引力,尤其是收益率曲线上5至10年期的中期到长期收益率曲线部分。
“澳大利亚债券本身就具有吸引力,与其他市场相比也是如此,”鲍表示。美联储和澳洲联储“都在努力让通胀回到目标水平,同时避免损害经济,但我认为,这里的经济裂痕更加明显”,他在采访中表示。
Pimco作出上述判断之际,澳大利亚国内指标显示经济增长动能正在显著减弱,其中尤为突出的是失业率接近五年来高位,以及对于该国经济至关重要的房地产市场正在放缓。随着澳大利亚基准10年期国债收益率升至2011年以来最高水平,这一时点为投资者们提供了捕捉市场底部的入场机会。
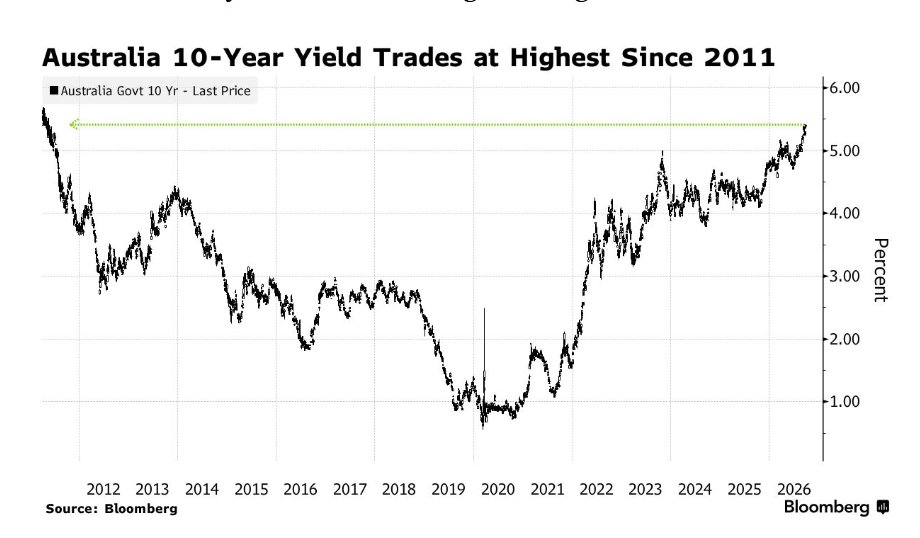
如上图所示的那样,澳大利亚10年期国债收益率处于2011年以来最高水平。
自今年年中以来,亚当·鲍一直看好澳大利亚债券,因为他预计,澳洲联储最终将被迫转向降息,以支持正在降温的经济。
不过,短期货币政策紧缩风险仍然较高,可能进一步推高澳大利亚短期限国债收益率。交易员们一致预计,澳洲联储将在周二结束为期两天的政策会议时加息,将现金利率推至2011年11月以来最高水平,随后11月可能再度宣布加息。Bloomberg Intelligence最新汇编的利率互换数据显示,市场认为明年再加息两次的概率高达惊人的四分之三,这将使基准利率自2008年以来首次超过5%这一关键里程碑。
然而,来自Pimco的这位全球顶级基金经理认为,澳大利亚国内经济无法承受这样的激进利率路径。
鲍警告称,尽管数据中心资本开支可能让经济在未来两年保持韧性,但负债的澳大利亚家庭存在更深层次的“结构性脆弱性”。他强调,税负和房贷还款额占收入的比例已经接近历史高位,使消费者难以承受5%的现金利率。
“他们收紧政策的力度越大,特别是利率如果升到5%左右,我认为澳大利亚本国的深度衰退风险就切实存在,”鲍表示。考虑到收益率已经具有吸引力,而且经济增长正显现放缓迹象,“我对澳大利亚债券的前景持积极看法”,他在接受采访时强调。
“利率耐受差”浮现:算力仍要扩张,澳洲家庭现金流先受考验
毋庸置疑的是,全球范围内AI基建相关联的融资需求尚未显著降温,这也是为何谷歌母公司Alphabet、亚马逊等科技巨头纷纷开始盯上澳元计价的国债发行市场。
有媒体此前9月1日援引LSEG数据显示,Alphabet、亚马逊、Meta、微软和甲骨文当年已发行约2200亿美元债务,超过2025年全年规模的两倍;9月22日援引高盛预测,超大规模云厂商2027年债务总发行量可能达到创纪录的4200亿美元。最新案例是软银:其已确定约111亿美元债券发行条款,预计9月29日发行,其中45亿美元、7.5年期美元债票息为9.75%,募集资金主要用于支付对OpenAI的后续投资及一般公司用途。强劲融资意愿与明显抬升的资金成本,正在同时发生。
从工程与投资逻辑看,智能体把单次问答扩展为规划、检索、工具执行和反复校验,增加模型调用、CPU任务执行、内存状态保存及存储访问需求;当用户与任务规模扩张超过单位任务效率提升时,算力基础设施仍需扩容。然而,需求增长并不自动等于投资回报改善:新增融资成本取决于相应期限的基准利率、信用利差及融资条款,建设延期还会拉长资金投入到收入兑现之间的间隔。作为“全球资产定价之锚”的10年期美债收益率上升,一方面提高长期融资与再融资的成本基准,另一方面抬高股票估值所需的回报率,使市场更重视AI企业盈利增长能否转化为自由现金流。
这组分化在澳大利亚金融市场基本能够被概括为——“利率耐受差”,即获得订单和资本支持的AI投资,可能继续承受较高融资成本,而负债家庭会先通过削减消费应对还款压力。澳大利亚联储8月资料显示,第二季度计划房贷及消费信贷还款额已接近家庭可支配收入的12%,逼近2024年峰值。Pimco的逆向布局逻辑由此趋于成立:如果消费与就业进一步走弱,迫使实际加息路径低于市场定价,5至10年期澳债便可能同时获得创纪录级别的强劲利息性质收入和收益率回落带来的双重资本利得。