
布局“计算连续体”

出品 | 虎嗅科技组
作者 | 梁卡尔
编辑 | 苗正卿
头图 | 虎嗅拍摄
夏威夷时间9月24日,骁龙峰会临近尾声,高通突然宣布与苹果续签全球专利许可协议。新协议将于2027年4月1日生效,期限和具体金额没有披露。
对高通而言,这是一个足以让华尔街暂时松口气的消息。但苹果续下的是专利,不是芯片。
随着苹果自研C1、C2系列基带进入更多iPhone,高通失去苹果基带订单的趋势并未逆转。苹果仍然绕不开高通的通信专利,却在努力摆脱高通的芯片。
根据Bernstein分析师Stacy Rasgon及市场此前的测算,苹果每年向高通采购基带及射频前端的金额约为50亿至70亿美元,另贡献约15亿至17亿美元专利许可收入。前者正随苹果扩大自研基带应用而下降;后者规模较小,但高通技术许可业务QTL税前利润率长期维持在70%以上。
新协议中的价格部分并未公布,分析师的预测未必会原封不动地延续,但续约至少消除了高通许可收入在2027年后骤然中断的风险。换句话说,高通守住了利润底,但没有守住增长曲线。
这构成了本届骁龙峰会最真实的背景。
在续约消息公布之前的活动上,高通公司总裁兼CEO克里斯蒂亚诺·安蒙(Cristiano Amon)称,“我们正从‘以App为中心’的体验模式,迈向‘以智能体为中心’的新时代。”整场峰会围绕这一判断展开。高通试图从一家手机芯片供应商,变成覆盖手机、PC、汽车、可穿戴设备乃至数据中心的AI计算平台。高通将这一布局称为“计算连续体”。
苹果续约证明,高通旧时代的商业模式仍然有效。安蒙讲的是,手机之后,高通还能成为谁?


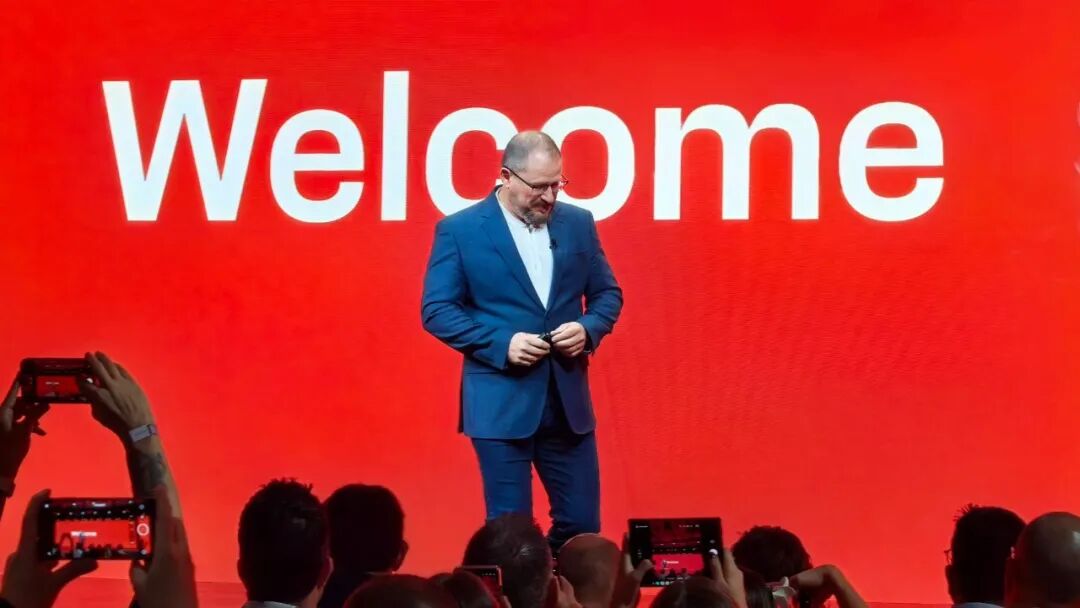
夏威夷时间9月22日,峰会首日,安蒙走上舞台,把未来的人机交互划分为两个维度,“一个维度是你亲自完成任务,另一个维度是你的智能体代替你完成任务”。
在他的设想中,智能手机不会被智能眼镜或其他AI硬件取代,而是从一个运行App的设备,变成调度个人智能体的控制中心。耳机、眼镜、PC和汽车负责感知和执行,手机负责连接不同终端及个人数据。个人AI时代,手机仍是中枢吗?
这是一个关于AI的判断,也是一套为高通量身定制的商业叙事。
过去,高通的商业模式建立在两层确定性上。
第一层是专利。只要一台手机需要连接蜂窝网络,就很难完全绕过高通积累的标准必要专利。第二层是芯片。安卓旗舰机长期需要高通的SoC,苹果也一度高度依赖高通的基带和射频前端。
现在,第一层确定性仍然稳固,第二层却在持续松动。
苹果已经用自研基带削减高通的芯片份额;联发科通过“天玑开放架构”与手机厂商进行更深的联合调优;小米等高通的长期客户也在加码自研SoC。对手机厂商而言,多供应商采购和自研芯片不仅是技术选择,也是争夺产品定义权、降低采购成本和提升议价能力的手段。
高通中国区董事长孟朴相当平静地向虎嗅对此做出回应。他表示,OPPO、vivo长期同时采用高通和联发科平台,并会在不同产品上选择不同芯片;客户自研SoC也不罕见,背后既有技术战略考虑,也有展示自身技术能力的需求。
但客户可以多元选择,高通却不能对单一市场保持依赖。
2026财年第三季度,高通手机芯片收入占公司总营收的比例下降到接近50%。同一时期,汽车业务同比增长61%。到2029财年,高通希望将非手机业务收入提升至400亿美元,形成手机、汽车与物联网、数据中心三条收入支柱。
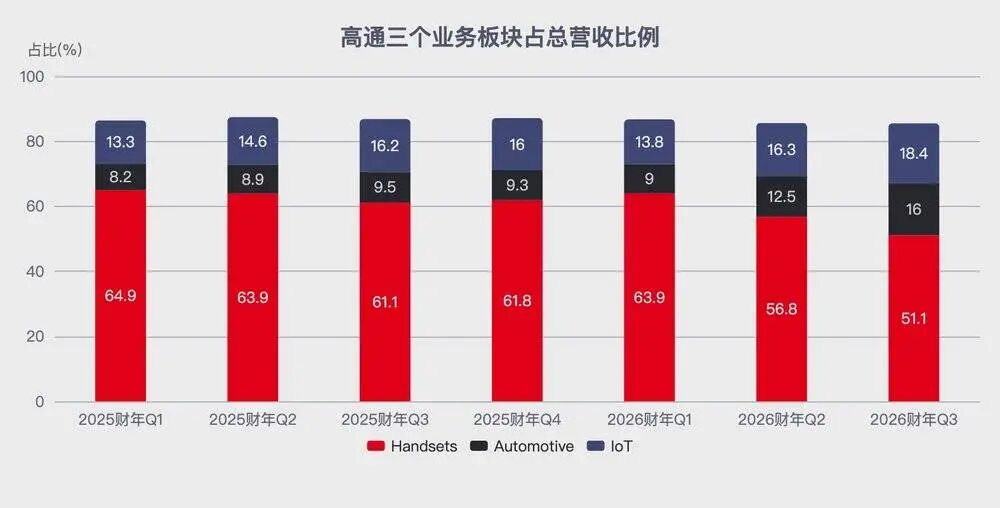
数据来源:高通财报
这就是“计算连续体”的商业含义,当一颗手机芯片不再足以支撑增长,高通必须把CPU、NPU、连接和软件能力铺到尽可能多的终端上。
过去,高通的优势是客户需要骁龙。未来,它要证明的是,即便客户有了更多选择,仍然愿意为骁龙支付溢价。


“计算连续体”很容易沦为一句覆盖所有业务的口号。高通这次试图用芯片架构解释,它究竟意味着什么。
传统App通常接收一条指令,完成一项确定的任务。智能体则需要持续感知环境、理解上下文、拆解目标、调用工具,并根据执行结果规划下一步动作。
因此,智能体需要的并不只是更高的峰值算力。
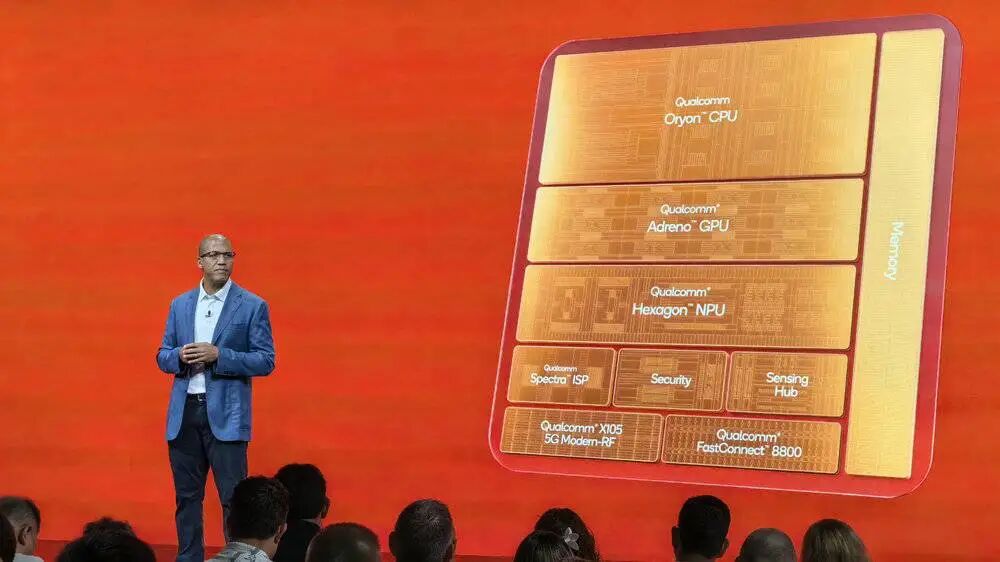
在一套端侧智能体工作流中,传感器中枢负责持续感知,CPU负责规划和任务调度,NPU负责模型推理,GPU负责并行计算。数据还要在多个计算单元之间频繁流动。算力、内存带宽、时延和功耗,任何一环都可能成为瓶颈。
具体到第六代骁龙8超级至尊版,Oryon CPU首次突破5GHz主频,并引入FlexCache共享缓存池,Hexagon NPU的共享内存容量提高50%,支持最高32K Token上下文窗口。
图片来源:虎嗅拍摄
这些参数背后更重要的变化,是高通开始重新设计芯片内部的数据搬运方式。
高通技术公司执行副总裁兼技术规划、边缘解决方案和数据中心业务总经理马德嘉(Durga Malladi)解释,智能体在推理、规划和调用工具时会产生大量临时数据。如果这些数据被放在手机主内存中,每次使用都需要在内存和NPU之间来回搬运,不仅增加时延,也会推高功耗。
高通的解决思路是利用NPU附近的大容量片上共享内存(SRAM)和GPU侧的第二代Adreno独立高速显存(HPM),将高频调用的数据块及中间数学运算结果直接锁死在芯片内部,尽可能减少对系统外部内存(DDR)的访问频次。它不能让大模型彻底绕过主内存,却可以降低数据搬运的频率。
这正是高通在峰会现场重点展示30B MoE模型的原因。
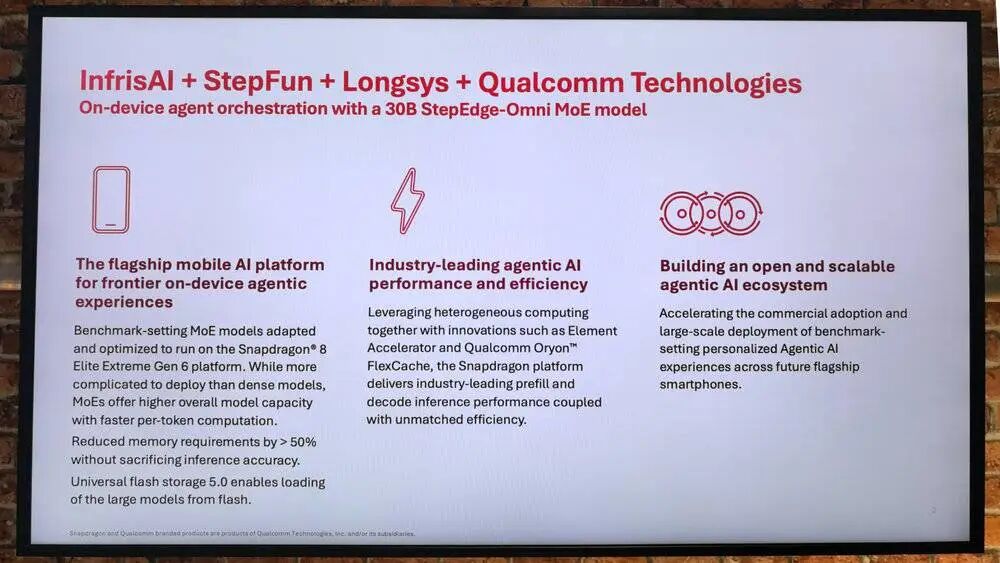
高通与阶跃星辰、无量火、江波龙合作,将StepEdge-Omni 30B MoE模型完整部署在搭载新一代骁龙平台的参考设计上。演示中,模型在本地完成了邮件理解、行程规划、日历同步、航班酒店推荐和邮件草拟等连续任务,全程不需要调用云端。
图片来源:虎嗅拍摄
按照现场公布的数据,无量火的Ember推理引擎在不改变模型结构、不损失推理精度的前提下,将运行内存需求降低超过50%;模型预填充吞吐超过每秒330 Token,相较只使用NPU的通用推理方案提升超过30%。
这场演示真正跨过的不只是单纯的算力门槛,更重要的是手机的内存墙。
一个300亿参数的MoE模型,其静态权重在FP16精度下约需60GB,INT8量化下约需30GB,远超普通手机的运行内存。但通过MoE稀疏激活、模型量化、运行时优化和分层内存调度,高通及其合作伙伴将模型权重存储在端侧闪存中按需加载,使运行时内存需求降至约10-14GB,从而将这类模型部署进旗舰手机的参考设计。
从2023年展示端侧Stable Diffusion,到支持百亿参数语言模型,再到如今部署30B MoE,高通押注的是一个更底层的趋势。当模型从云端向终端下沉,几乎所有个人设备都将需要本地推理、持续感知和低功耗连接。
高通2021年收购Nuvia并发展自研Oryon CPU,由此获得了更强的CPU设计控制力。随着高通与Arm结束持续数年的授权诉讼,这条自研架构路线上的一项重大不确定性也被消除。
问题是,证明模型能够在手机上运行,和证明这门生意可以成立,仍然是两回事。


参考设计上的技术演示,并不能直接等同于消费电子产品上的规模化量产。
模型权重之外,手机还需要为KV Cache(键值缓存)、运行时激活值、操作系统和其他应用预留相当可观的内存空间。因此,参考设计采用多大内存、模型处于何种量化精度、持续运行时功耗多少,以及峰值性能可以维持多久,都会决定这场演示距离走向消费者的大规模量产还有多远。
高通公布的每秒330 Token也是预填充吞吐,而非用户能够直接感知的逐Token生成速度。它证明芯片可以快速处理输入上下文,却不能单独说明模型的完整交互体验。
更现实的障碍是成本。
孟朴在峰会期间算了一笔低价手机的账。一款原本硬件成本约40美元的产品,内存、SoC、屏幕和其他部件可能各占约10美元;如果内存成本上涨至40到50美元,整机成本就会升至70到80美元,原有的100美元价格带将难以维持。
与此同时,先进制程和封装成本也在上涨。孟朴坦言,高通新一代2nm旗舰芯片的成本高于3nm产品。顶配产品还需要采用成本更高的封装和散热方案,消化端侧AI带来的算力与功耗需求。
这揭示了端侧AI的基本矛盾,本地运行更大的模型,需要更强的SoC、更大容量的内存和更复杂的散热,但手机行业同时面临存储价格上涨、先进制程成本攀升和换机周期延长。
技术上可以装进手机,不等于商业上可以装进每一部手机。
至少在短期内,完整的端侧智能体仍可能是一项旗舰机能力。它能否下沉到主流价格带,取决于模型压缩效率、内存价格,以及用户是否愿意为隐私、低时延和离线能力支付额外成本。
如果用户无法感知端侧与云端的区别,手机厂商就没有充分理由为更大的内存、更昂贵的芯片和更复杂的散热买单。
高通可以做出技术标杆,最终却需要手机厂商提高BOM成本,并由消费者承担溢价。端侧AI的第一道量产门槛,可能不是模型能不能运行,而是谁愿意为它付钱。


成本之外,高通还面临一道芯片公司无法独自解决的门槛,也就是应用控制权。
峰会现场,个人AI公司Awear首席执行官Ash Saulsbury介绍了As-One系统。用户提出一次请求,智能体便可以跨越七个应用,寻找餐厅、查询天气、预订座位、发送信息,并提醒用户何时出发。
这看起来像理想中的手机智能体,但现场没有解释最关键的问题:它如何获得七个应用的调用权限。一位行业人士跟虎嗅说,可能考虑到市场环境不一样,豆包手机的困境可能未必和Awear遇到的一样,但目前这些都只是在demo阶段。
智能体要跨应用完成任务,需要处理操作系统接口、用户隐私、账户登录、支付权限、平台分成和责任归属。高通可以让30B模型在手机上运行,却不能单方面要求社交、支付、电商和航旅平台向智能体开放核心接口。
高通掌握的是计算底座,智能体入口和应用规则却更多掌握在手机厂商和互联网平台手中。
这也是“计算连续体”面临的第一道生态障碍,跨终端不等于跨平台。
一副采用骁龙芯片的眼镜,未必能够顺畅调用另一品牌手机中的应用;一台骁龙PC上的智能体,也未必能取得手机和汽车上的数据权限。芯片架构可以统一,账户、数据和服务却未必愿意互通。
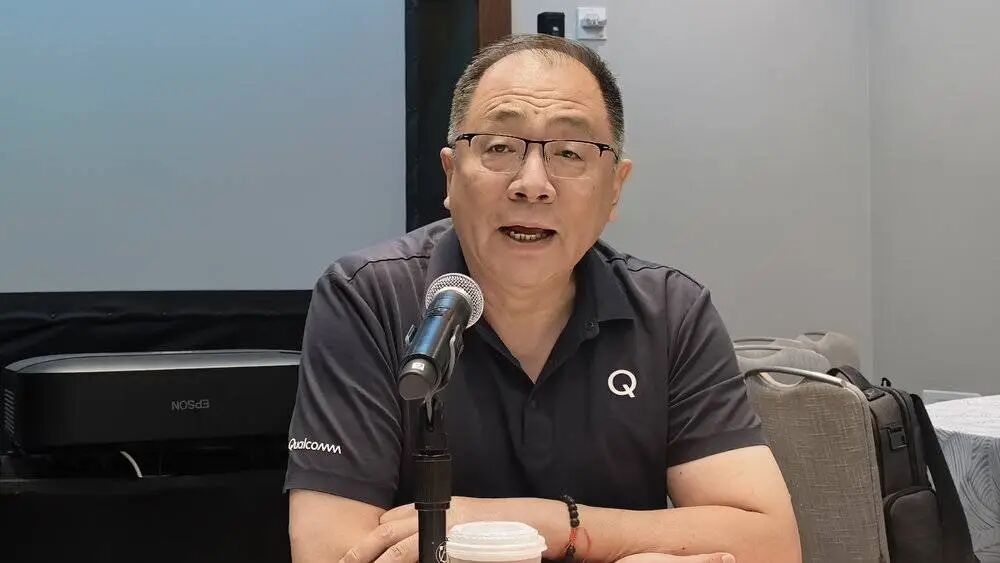
图片来源:虎嗅拍摄
孟朴因此给出了一个更谨慎的时间判断。在他看来,各类AI智能体在不同终端之间真正形成协同,可能要到2027年或2028年才开始落地。
“不同AI终端厂商的发展往往各有侧重,很少有企业能够覆盖所有的通用终端”,孟朴解释,因此,跨厂商、跨设备的协作,还需要时间。
换句话说,高通已经准备好了一部分基础设施,但智能体生态尚未做好使用这些基础设施的准备。


手机之外,高通并非没有找到增长。
按公司2026年投资者大会给出的目标,到2029财年,高通非手机业务收入将达到约400亿美元。其中,汽车业务目标为100亿美元,IoT及个人计算业务超过140亿美元,数据中心业务超过150亿美元。
这组目标看上去接近“三分天下”,但三块业务的成熟度并不相同。
汽车是路径最清晰的一块。到2026年,高通汽车业务正向约70亿美元年化收入迈进,公司还拥有约650亿美元的汽车定点项目管线。但汽车芯片从获得定点到量产确认收入周期漫长,定点金额也不能直接等同于未来收入。
IoT及个人计算业务已经有一定收入基础。2026年,该业务单季度收入约17亿美元。高通希望到2029财年,将工业、网络和机器人相关收入推高至80亿美元,将PC与个人AI计算业务提升至60亿美元。
真正激进的目标来自数据中心。
这项业务目前仍处于从零到一的商业化阶段,高通却给出了2029财年超过150亿美元的收入目标。相比之下,汽车业务从约70亿美元年化规模增长至100亿美元,更多是兑现已有项目,但数据中心则需要高通在三年左右进入一个由英伟达、AMD、云厂商自研ASIC共同争夺的市场,并迅速形成百亿美元收入。
这意味着,高通所谓的多元化转型,并不是汽车、IoT、PC和数据中心四条成熟曲线的自然叠加。相当一部分增长压力,被押在了一个尚未经过规模化验证的数据中心业务上。
收购AI软件公司Modular,是这场押注的一部分。
高通已经将Modular旗下的Mojo语言开源,并计划让MAX框架不仅运行在高通硬件上,也能支持英伟达GPU和数据中心ASIC。它想借此进入开发者工具链,把过去主要面向设备厂商的生意延伸到云端开发者。
但现阶段,Modular还不能和高通的专利业务并列为两条护城河。
专利许可已经具备明确的标准必要性、法律约束力和长期现金流。软件平台则仍需要开发者数量、应用规模和商业模式来验证。允许软件运行在第三方硬件上,可以扩大生态覆盖,也可能削弱软件与高通芯片之间的绑定。
开源是一张进入软件生态的门票,还不是护城河本身。


苹果续约,为高通保住了每年十几亿美元、利润率极高的许可收入。苹果推进自研基带,则仍可能逐步拿走每年数十亿美元的硬件订单。
前者给高通争取了转型时间,后者决定了它必须转型。
骁龙峰会给出的答案,是把CPU、NPU、连接、传感器和软件栈铺向手机、PC、汽车、可穿戴设备和数据中心,让高通从一颗芯片的供应商,变成跨终端的AI计算平台。
但这套故事还需要跨过三道门槛。
第一,手机厂商是否愿意承担端侧AI带来的芯片、内存和散热成本;第二,操作系统和应用平台是否愿意向第三方智能体开放权限;第三,汽车、PC和数据中心业务能否提供足以弥补苹果订单流失的收入规模和利润质量。
这个搭载30B MoE模型手机参考设计,只能证明高通有能力把大模型压缩进芯片里。但它还没有证明,“计算连续体”可以变成一套与手机业务同量级的新利润池。
苹果续约说明,高通旧时代的专利收费站依然坚固。但新时代的高通,不能只等待客户为标准必要专利付费,还要让客户主动选择它的芯片、软件和开发平台。
这是两种完全不同的能力。
苹果保住了高通的利润底,仅是帮高通稳住了资本市场,却没有替高通解决增长问题。未来两三年,资本市场真正要看的,是高通除了每一类终端能否装上一颗骁龙之外,究竟能不能在纯粹的算力架构和软件买卖里,再建立一套可持续的收费模式。

本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End
想涨知识 关注虎嗅视频号!