9月,全球资金流向再度改写。
美联储加息靴子落地,长端美债收益率暴力上行,全球资产迎来新一轮定价。
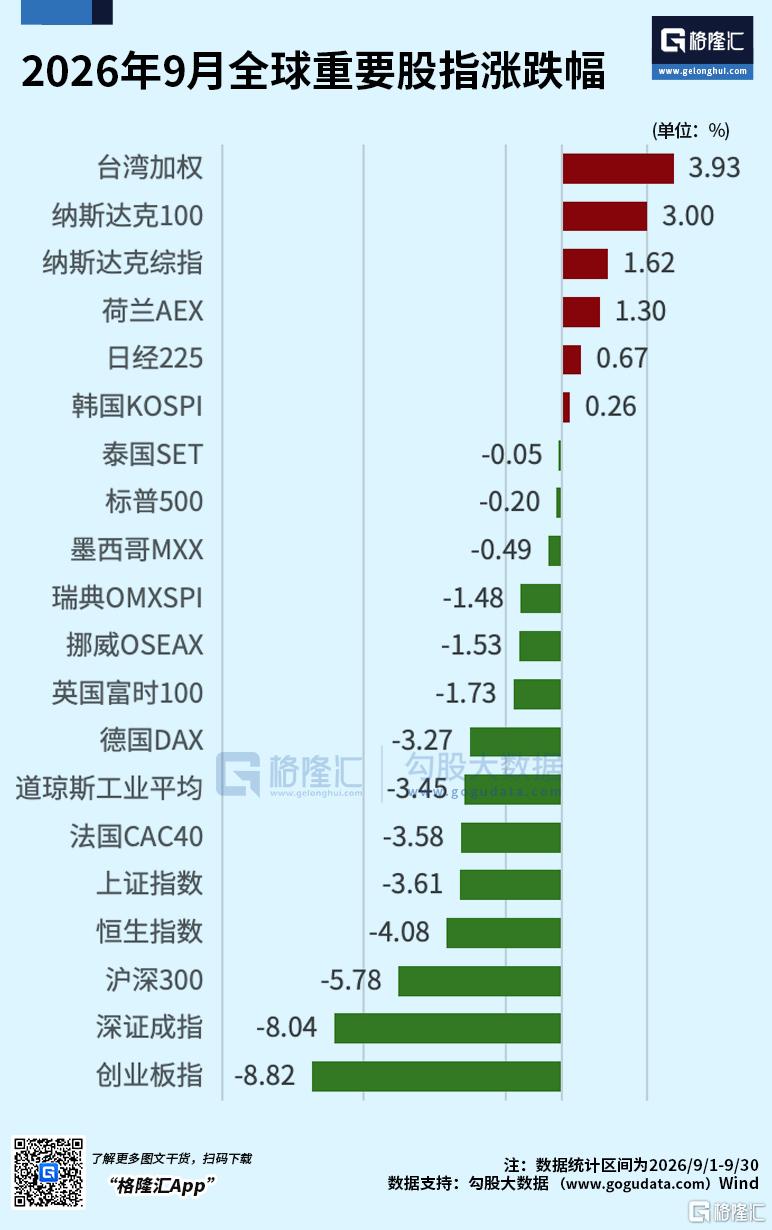
具体来看,台股领跑全球主要股指,美股纳斯达克100、纳斯达克综指紧随其后,日股、韩股震荡收涨。
潮有起落,此涨彼消。
A股在上个月超跌反弹后本月再次下跌,创业板指领跌全球主要指数;港股延续跌势,欧股集体“掉链子”。
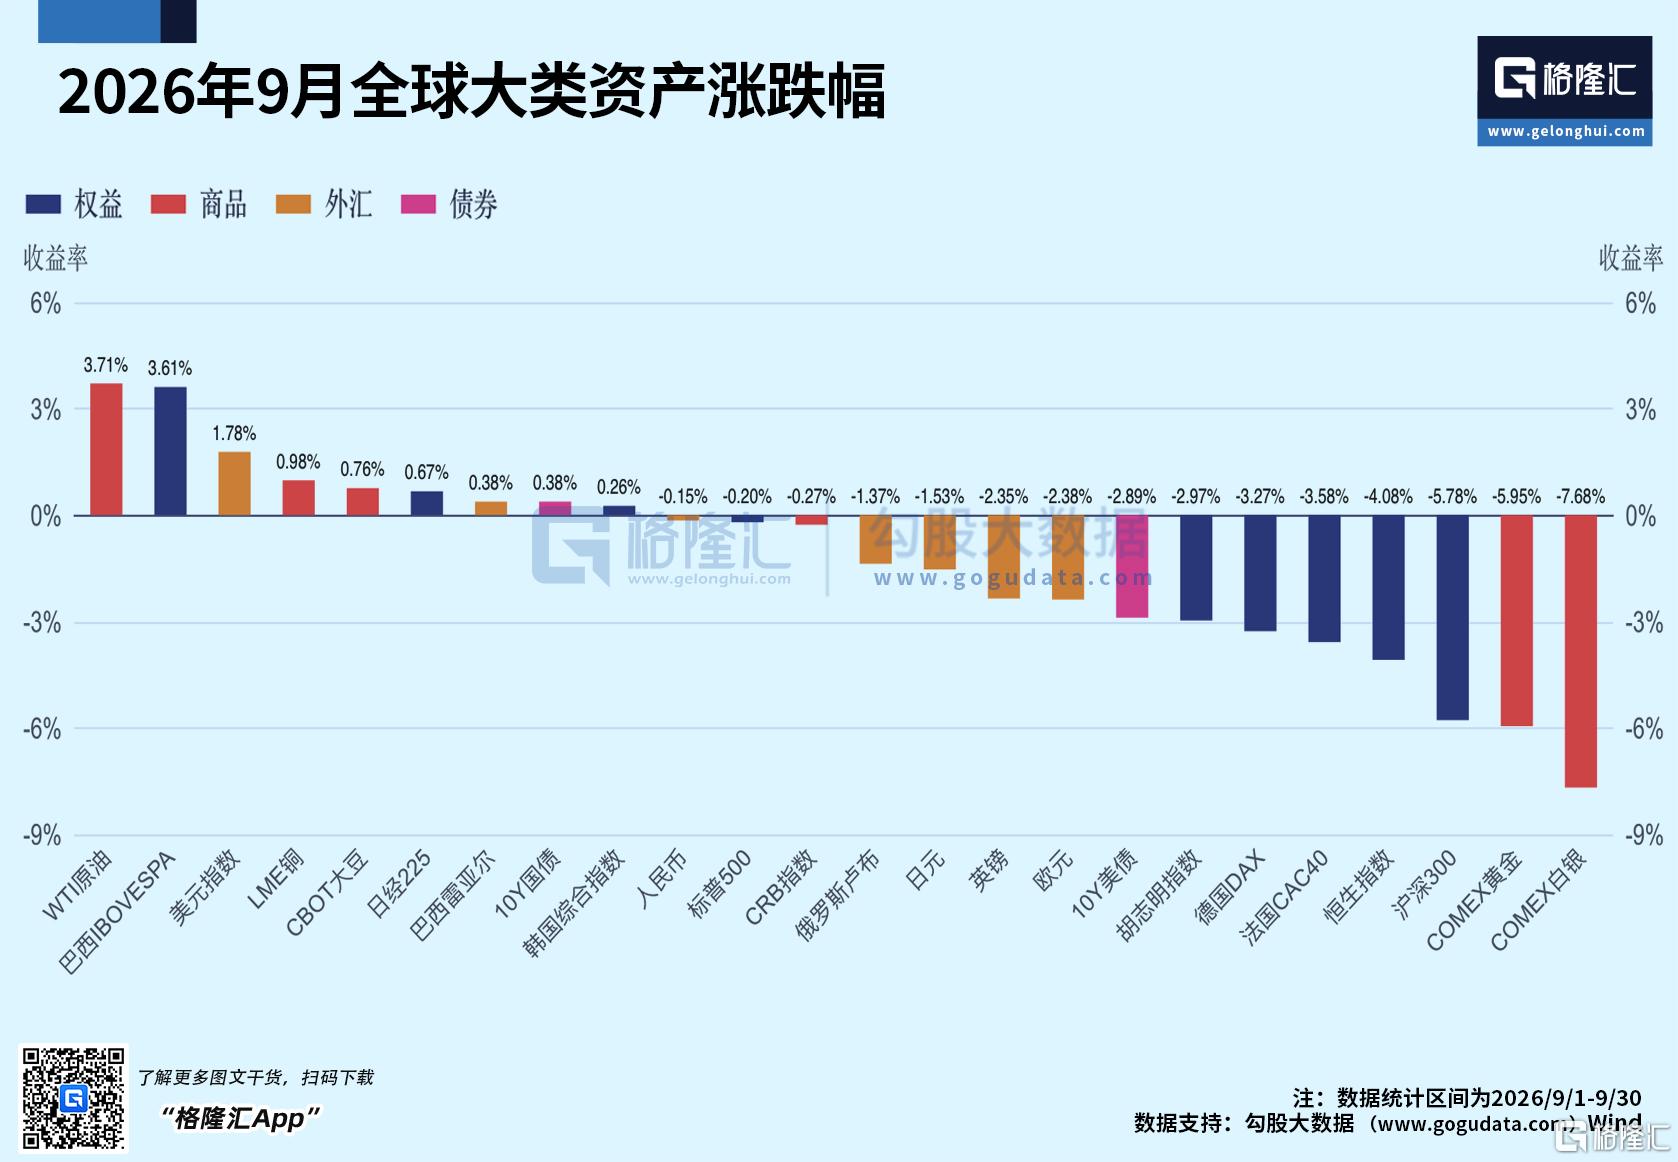
大类资产中,中东冲突反复,油价剧烈波动。WTI原油月度累涨3.71%,领涨全球主要资产。
贵金属走势疲软,COMEX白银累计跌超7%,黄金累跌5.95%。
科技板块“冰火两重天”
9月最扎眼的反差,出现在科技板块。
AI与科技热潮推动台股屡创历史新高。台湾加权月内暴涨3.93%,再度问鼎全球。
美股市场在AI硬件龙头虹吸资金下呈现极致分化。
截止发稿,纳斯达克100累涨3.00%、纳斯达克综指涨1.62%;道指累跌 3.45%、标普500微跌0.20%。
日股、韩股震荡,分别累涨0.67%、0.26%。
值得一提的是,韩国股市在7月遭遇一轮猛烈抛售,年内最热门的人工智能交易头寸集中平仓,由此成为第三季度全球表现最差的股市。
巴黎银行的巴亚尼称,7月抛售过后,韩国市场估值吸引力有所提升,但估值很难再度大幅抬升。
全球AI叙事回归之际,港A股却背道而驰。
A股各大指数集体调整,科技板块成为“重灾区”。
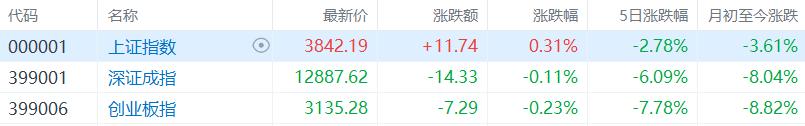
具体来看,创业板指以8.82%的跌幅领跌全球,深证成指累跌8.04%,沪指累跌3.61%,重新回到3900点下方。
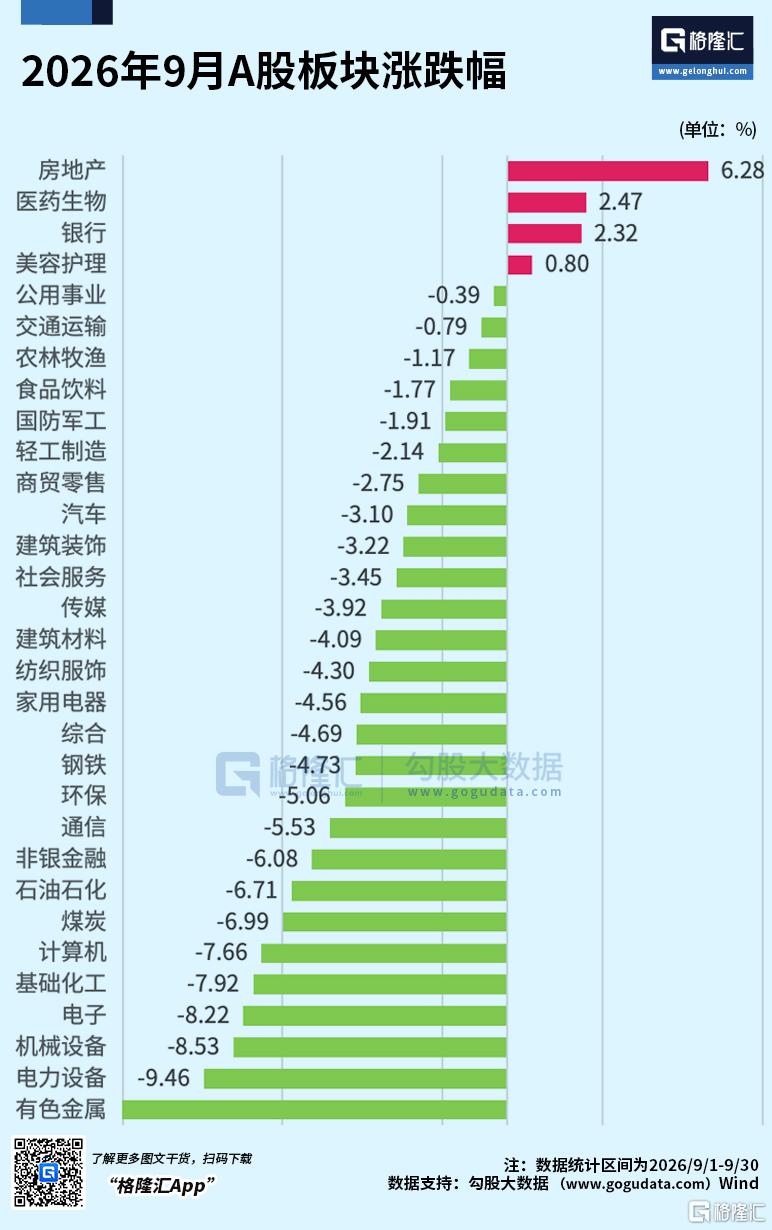
板块层面,有色金属、电力设备以超9%的跌幅垫底,机械设备、电子、基础化工、计算机、煤炭、石油石化跌幅均超6%;相比之下,房地产逆势大涨6.28%登顶,医药生物、银行、美容护理分别涨2.47%、2.32%和0.80%。
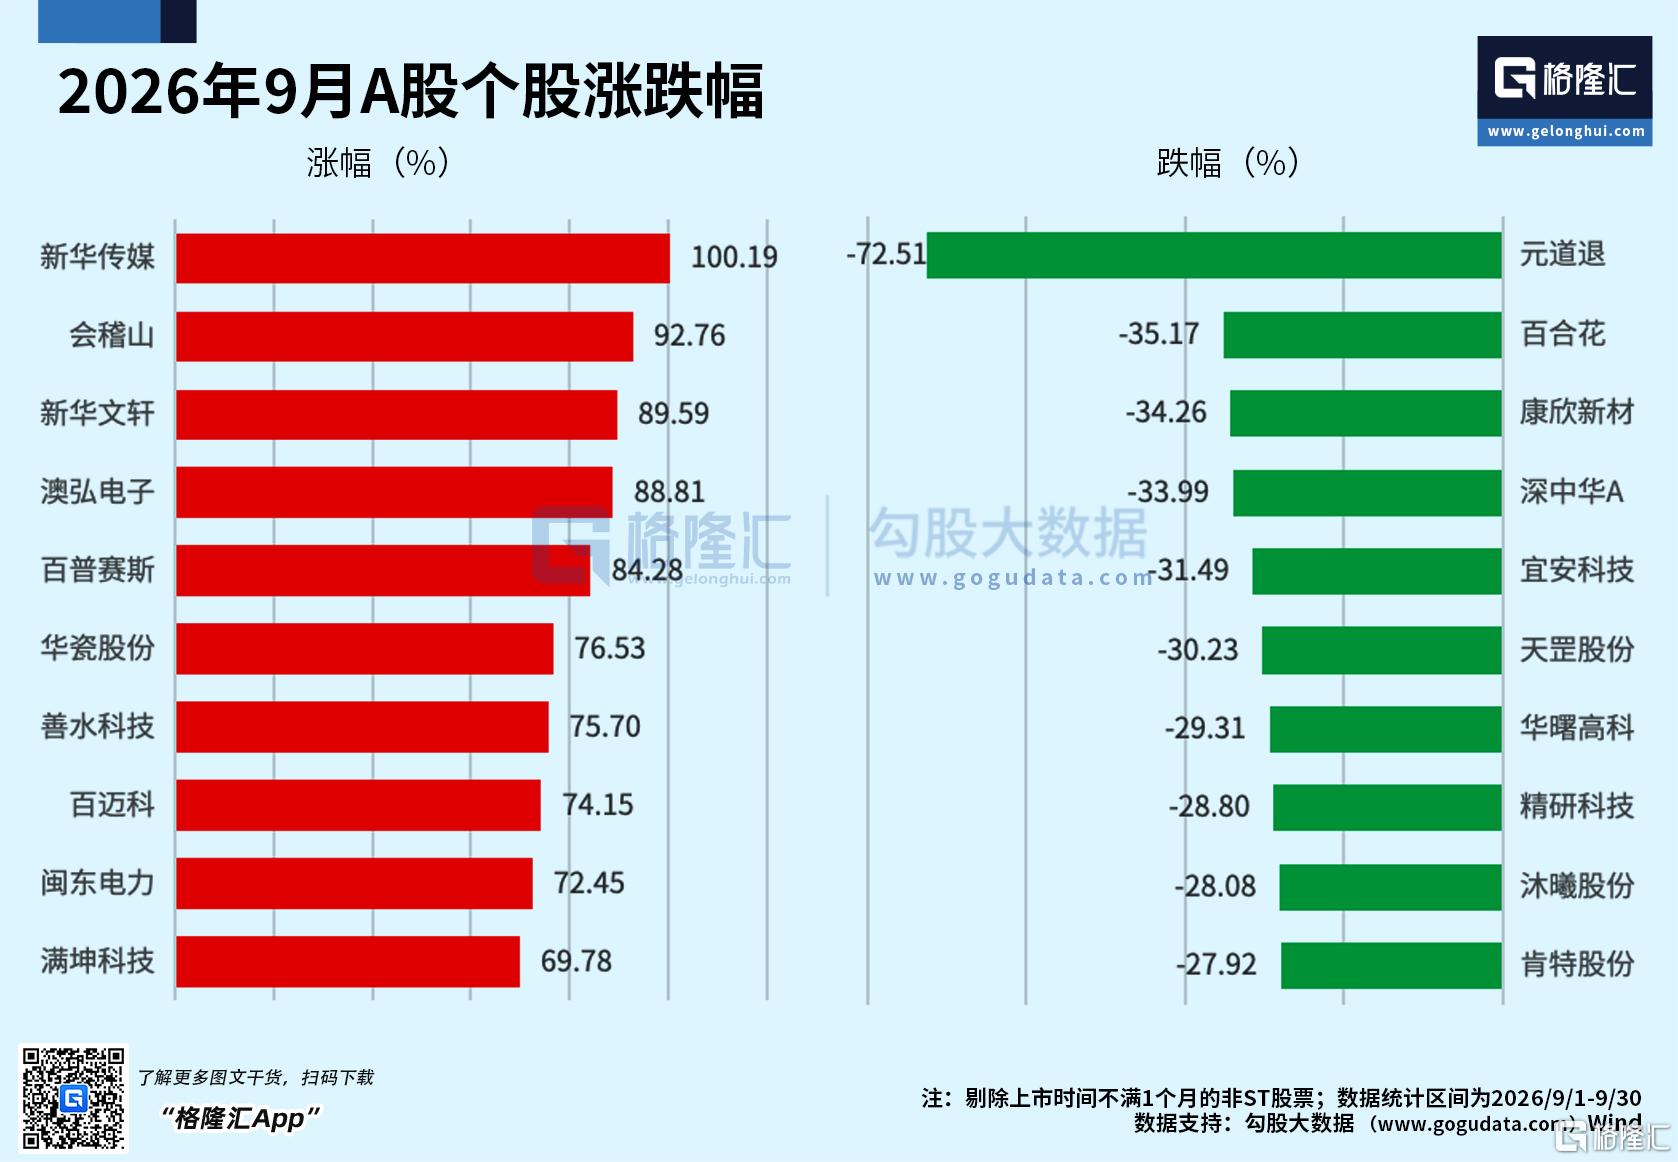
个股方面,新华传媒累涨100.19%,是本月唯一翻倍股,会稽山、新华文轩、澳弘电子、百普赛斯等涨幅均超80%;元道退、百合花、康欣新材跌幅居前,分别累跌72.51%、35.17%、34.26%。
港股延续8月跌势。
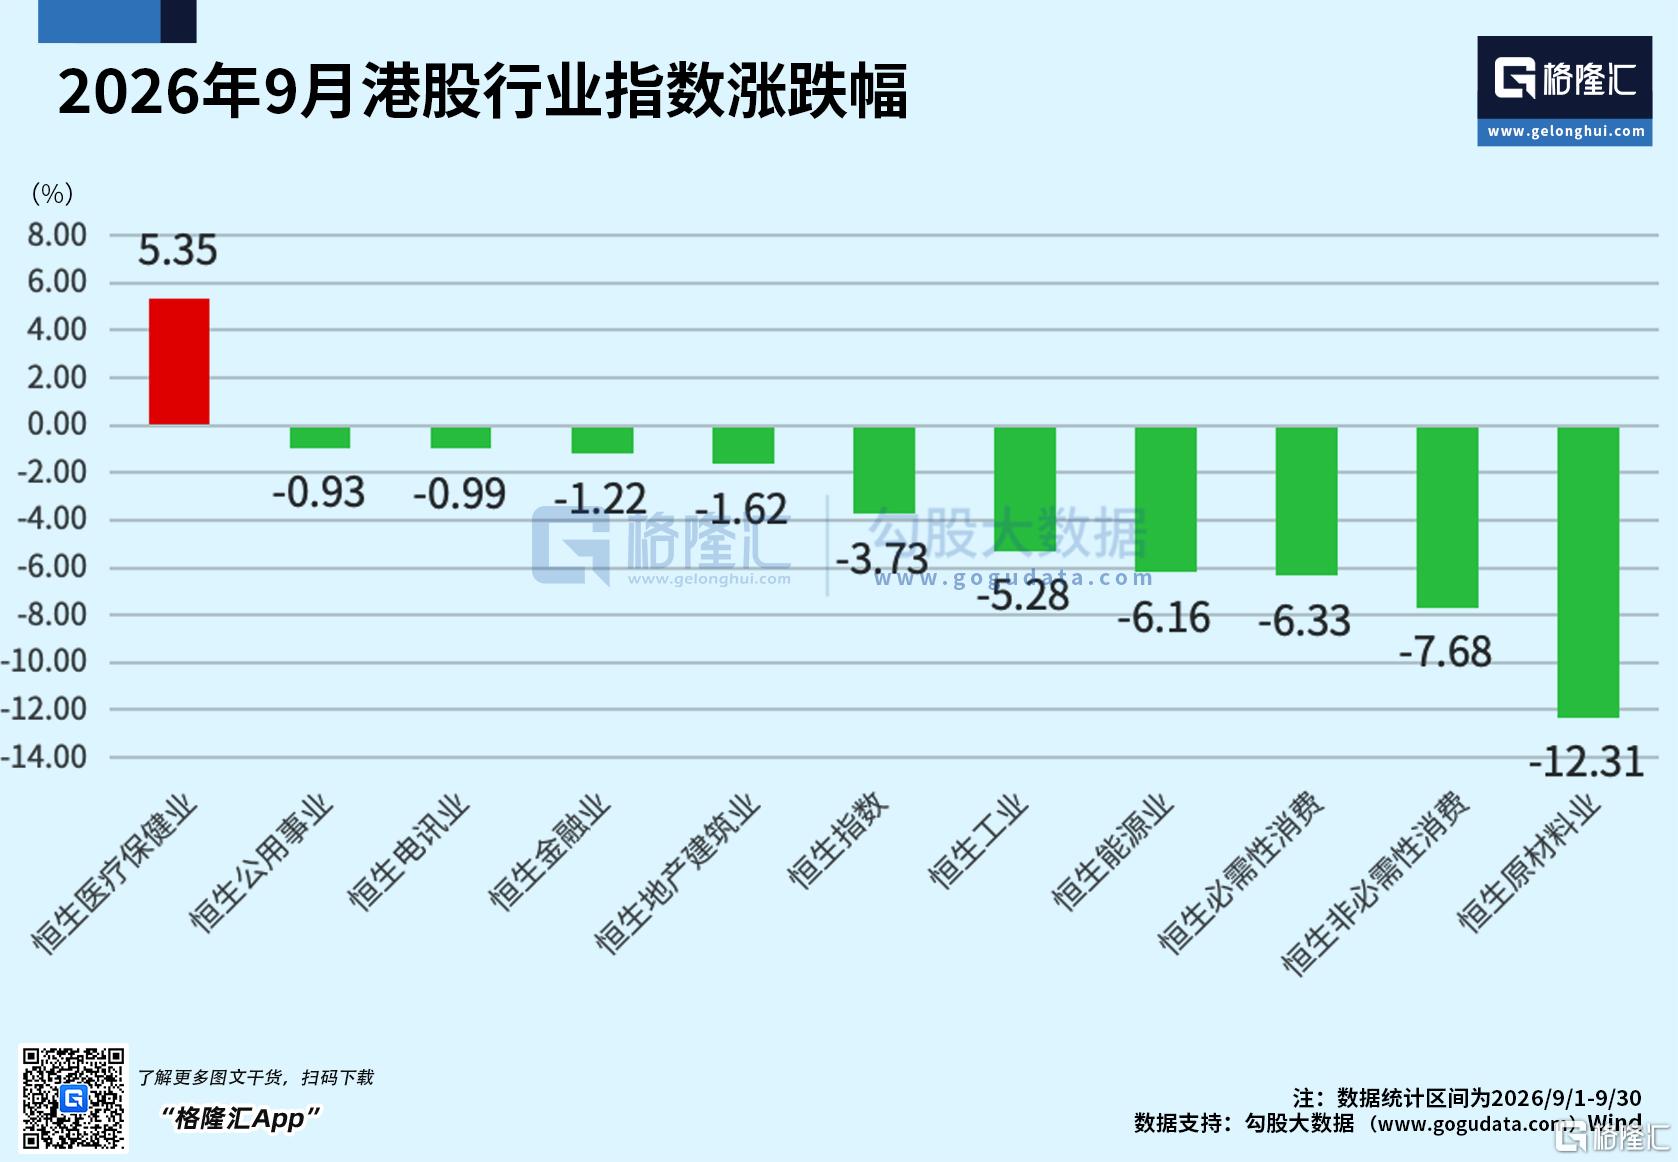
其中,恒生指数累跌4.08%,在全球主要指数中跌幅靠前。
行业方面,恒生医疗保健业以5.35%的涨幅独领风骚;恒生原材料业跌幅明显。
后市怎么看?
9月,“AI放缓论”席卷硅谷。
围绕AI安全与监管,特朗普以及各大科技巨头各执一词。
9月29日,特朗普与Meta、Anthropic、OpenAI、谷歌、Palantir、英伟达等科技巨头齐聚白宫,签署了与AI相关的文件。
特朗普明确拒绝立法监管,力推行业自我监管,并宣布将"AI"更名为"SI"。
与此同时,中东局势仍是市场资金博弈的焦点。
美伊战争进入第八个月,霍尔木兹海峡重开谈判反复拉锯,胡塞武装与沙特之间局势升级开辟了第二战线,油价剧烈震荡。
WTI原油9月上涨3.71%,成为全球表现最好的大类资产。
美元指数累涨1.78%,10年期美债收益率一度触及5.1%、30年期突破5.6%,双双创多年新高。
实际利率与美元双升之下,无息资产承压:COMEX黄金月跌5.95%,白银跌幅更深,月度累跌7.68%。
渣打银行表示,全球能源市场正面临中东安全环境持续恶化的局面,很难恢复至冲突前的原有状态,目前也看不到可行的和解路径。
该行将2026年布伦特原油均价预测从此前的85.50美元/桶上调至92.00美元,WTI原油均价预期上调至86.00美元/桶。
摩根大通和高盛的独立估算则显示,尽管航运仍持续面临风险,但来自中东的原油流量正逐步回升至战前水平。
高盛分析师仍然维持年底布油回落至85美元、2027年80美元的基线预测。
“我们估计,9月份全球石油市场大致处于平衡状态。”
另外,美联储“鹰派剧本”同样是市场主线。
9月16日,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%~4.00%。
这是2023年7月以来、时隔三年多的首次加息,12名委员一致投票通过。
点阵图显示,18名官员中有16人预计年内至少还要加息一次。
美联储威廉姆斯最新表示,如果经济符合预期,今年可能再加息一次,让通胀回到2%目标水平至关重要。
不过,他同时强调,9月加息后,“没有必要急于行动”。
此言一出,市场对10月加息的押注急剧降温。
瑞银认为,10月加息预期明显过度,历史上美联储从未在临近大选的10月会议加息,建议将未来一年加息定价从91个基点下调至75个基点。
不过,9月也并非全是坏消息。
中美元首达成多项共识,包括对等降税安排、建立人工智能对话机制,这将对港股与出口链的情绪构成阶段性支撑。
基于此背景,多家券商对后续市场走势给出了判断。
摩根大通重新定调美股,切换为“战术性看多”立场。
该行研判,市场环境正在边际向好:债券收益率正逐步寻得支撑区间,而国际油价预计震荡下行。
关于中国股市,中信证券维持年内A股震荡市的判断,三季报前后是年内最后一波进攻窗口,指数年内修复的概率实际上比创新低要大很多。
光大证券认为,受节后资金回流影响,A股10月大概率将回暖,不过美联储年内仍存加息预期,海外高利率环境对高估值成长板块的估值约束短期内难以消除,叠加国内内需修复仍待政策进一步发力,A股节后或有更加积极的表现,但整体行情可能较为温和。
摩根士丹利则维持对中国股市偏审慎的整体判断,同时维持2027年6月恒生指数26550点、国企指数8900点的基准预测。