全球债券市场9月遭受重创,创下多年来最差月度表现,而股市却在借贷成本急升的压力下展现出罕见韧性,两大资产类别之间的分化引发市场广泛关注。
10年期美国国债收益率单月上涨逾45个基点,触及2007年6月以来最高水平附近,创下约两年来最大单月涨幅。德国和法国10年期国债收益率本周分别触及17年和18年高位,单季涨幅约达70个基点和120个基点。
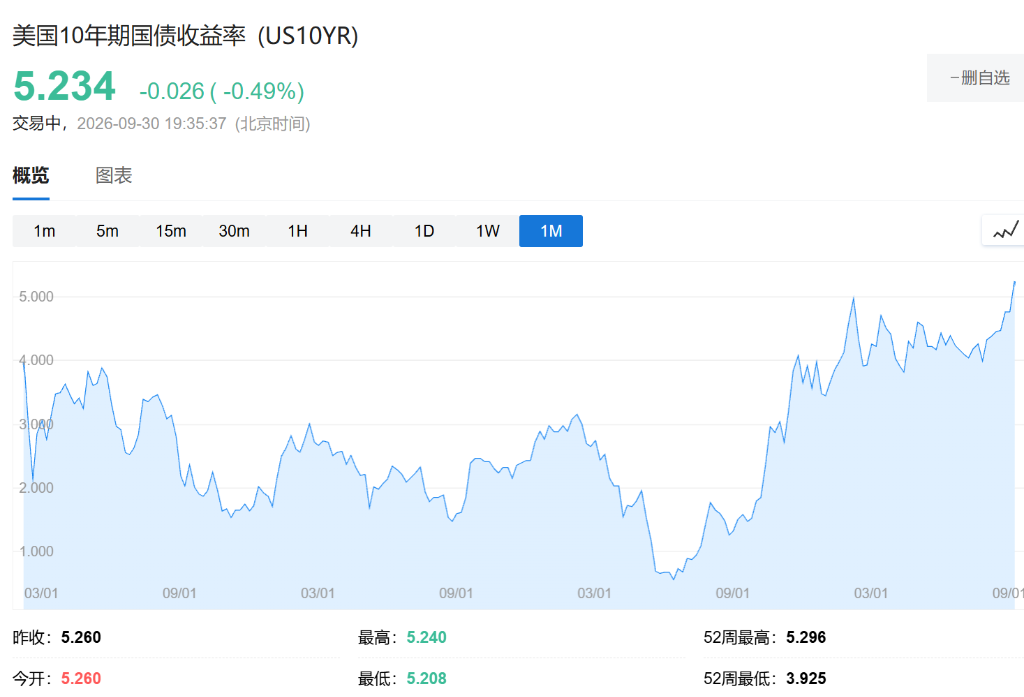
推动这一轮收益率飙升的因素包括:主要经济体政府财政状况恶化、债券供给过剩,以及持续七个月的美以对伊战争推高能源成本所带来的通胀压力。
与此同时,纽约联储主席John Williams近期明确反对提前收紧货币政策,令2年期美债收益率小幅回落,但该收益率月内累计涨幅仍超过50个基点,市场对政策路径的分歧并未消散。股市方面,强劲的盈利增长、全球经济韧性以及人工智能热情持续为权益资产提供支撑,欧美亚股指普遍录得季度正收益或跌幅有限,与债市的惨烈走势形成鲜明对比。
债市重压:财政、供给与能源三重打击
全球债券市场9月面临多重逆风叠加。政府财政状况持续恶化推升主权信用溢价,债券一级市场供给大幅放量加剧了价格压力,而美以对伊战争导致能源成本居高不下,进一步强化了市场对通胀持续性的担忧。
10年期美债收益率在欧洲早盘报5.209%,较月初累计上行逾45个基点,为约两年来最大单月涨幅。德法国债收益率本周触及数十年高位,单季涨幅分别约为70个基点和120个基点。日本10年期国债收益率同样徘徊于数十年高位附近,单季涨幅约38个基点。
米兰Banca Ifigest机构客户主管Carlo Franchini表示:"我们已经到达了真正具有重要意义的收益率水平,投资者将资金从股市撤出的冲动可能成为一个问题。"主权收益率作为全球市场的定价锚,其快速攀升直接抬高了股票、抵押贷款及企业融资的参考成本。
威廉姆斯表态:暂缓收紧预期,但市场分歧犹存
John Williams的表态为短端利率带来短暂喘息。2年期美债收益率在其发言后小幅下行1.9个基点至4.870%,但月内累计涨幅仍超过50个基点,显示市场对政策收紧的定价并未根本逆转。
Williams明确反对提前收紧政策的立场,在一定程度上压制了市场对美联储加速行动的预期,但收益率曲线整体仍处于高位,表明投资者对通胀前景和财政可持续性的担忧尚未消退。债市与政策预期之间的张力,构成当前跨资产定价分化的核心矛盾之一。
股市逆势:盈利增长与AI热情撑起防线
尽管借贷成本大幅攀升,全球股市整体表现出显著韧性。
欧洲泛区域STOXX 600指数当日上涨0.6%,月内虽小幅下跌1.4%,但季度内基本持平。MSCI亚太(除日本)指数月内跌幅约1.1%,日经225指数月内上涨0.6%。纳斯达克期货和标普500期货均小幅走高。
花旗亚太交易策略主管Mohammed Apabhai在报告中指出:"令我们感到意外的是股票市场的平静反应,名义GDP增长正在驱动盈利乐观情绪。"他同时指出,美股对收益率上升的反应主要集中在科技板块以外,科技股受AI主题支撑,表现相对抗跌。
Carlo Franchini表示,他目前尚未对股票获利了结,并押注若霍尔木兹海峡紧张局势缓和、油价回落,股市有望在10月继续获得支撑。"在我看来,继续持有多头更为合适。"
美元走强,欧元跌至16个月低位
收益率上行推动美元9月录得约2%的月度涨幅,尽管当日小幅回落0.1%。
欧元跌至16个月低位附近,报1.1346美元,月内下跌约2.3%,受全球能源冲击和欧洲政治风险双重拖累。
英镑月内跌幅约2.1%。日元则因市场警惕东京与华盛顿联合干预的风险,月内小幅升值约1.7%至156.95。
大宗商品方面,受中东战争持续供应中断担忧支撑,布伦特原油报102.47美元/桶,美国原油报89.41美元/桶,均录得月度涨幅。现货黄金上涨0.44%至4199.28美元/盎司。
分化背后:风险偏好与政策预期的潜在裂痕
债市重挫与股市坚挺并存,折射出当前市场在风险偏好与政策预期上的内在分歧。债券市场的定价逻辑指向通胀持续、财政压力加剧以及政策收紧风险;而股票市场则更多锚定于盈利增长的现实支撑和AI驱动的长期叙事。
这一分化能否持续,在很大程度上取决于能源价格走势和地缘政治局势的演变。若油价因中东局势缓和而回落,债市压力或有所纾解,股债裂口可能收窄;反之,若收益率继续攀升,Carlo Franchini所警示的"资金从股市撤出的冲动"或将逐步成为现实,届时股市的韧性将面临更严峻考验。