炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:证券市场周刊杂志市场号
文 | 尚扬
9月30日,国庆长假前的最后一个交易日,A股走出了“指数稳定但内部分化”的行情。全天,沪综指上涨0.31%,指数微涨,但资金却一刻也没闲着,创新药主线出现了强势赚钱效应,CRO、抗癌药物、创新药、多肽药、血液制品、疫苗等领涨全场,泰诺麦博-U、康希诺强势收出“20CM”涨停。
与此同时,9月29日大涨的地产链早盘一度大跌,但随后也被政策资金成功拉回,深物业A更是成功上演了“地天板”。
医药股强势领涨
9月29日,房地产板块大涨4.46%,领涨31个申万大类行业。9月30日早盘,地产链获利回吐,一批个股直接砸到跌停,房地产服务、房地产开发、租售同权、物业管理集体位居跌幅榜前列。
但临近午盘,地产板块探底回升,中天服务、陆家嘴涨停,深物业A上演“地天板”(见图1),万科A也从跌停位置直线翻红。

但同一时间,半导体产业链则全天低迷。
钱一直都在市场里,只是沿着“确定性”这条线快速轮转,地产有10月1日即将落地的财政贴息,医药有刚签下的出海大单和即将召开的ESMO,很显然,哪个板块有明确利好,哪个板块就会得到资金的追捧。
9月30日,创新药产业链领涨A股,CRO、抗癌药物、创新药、多肽药、血液制品、疫苗等排队站在了概念板块涨幅榜的前列(见图2)。泰诺麦博-U、康希诺“20CM”涨停,蔚蓝生物、昭衍新药、美诺华(维权)、康辰药业、奥赛康等一众公司“10CM”涨停。

ETF的对比则更具说服力,创新药ETF易方达涨3.41%,生物科技ETF华夏涨2.49%,而同日上证指数涨幅仅为0.31%,不是大盘带着医药上涨,而是医药在推着大盘前进。
多重利好催化
9月30日的创新药产业链为何集体上行?主要是得益于近日的多重利好。
9月29日,康方生物的海外伙伴Summit宣布,阿斯利康将以20亿美元对其进行战略股权投资,并主导推进康方生物全球首创PD-1/VEGF双抗依沃西,联合阿斯利康的CLDN18.2 ADC药物用于多种胃肠道肿瘤的临床研究,相关数据将在2026年ESMO(欧洲肿瘤内科学会)年会主席论坛公布。这事的分量在于跨国巨头不是买权益,而是掏真金白银做股权投资,还把自家核心ADC管线拿出来联用。市场一直问“中国创新药到底值不值这个价”,阿斯利康用20亿美元投了赞成票。
同为9月29日,恒瑞医药宣布将GLP-1/GIP双受体激动剂HRS-1596授权给诺和诺德,首付款3亿美元,交易潜在总额最高26亿美元,被授权方是GLP-1赛道全球最头部的玩家之一,等于给这个分子的成色盖了章。同日,和黄医药宣布,合作方阿斯利康已向美国 FDA 提交赛沃替尼联合奥希替尼的新药上市申请。
同时,莫德纳公告,与默沙东联合开发的个体化mRNA新抗原疗法三项研究摘要获2026 ESMO接收,将在10月23日—10月27日马德里举办的大会上展示。该消息带动市场情绪,传导至mRNA、重组蛋白、肿瘤疫苗、CRO 整条产业链。
再叠加一层更长周期的叙事,9月18日,工业和信息化部等十部门联合发布了《医药工业发展“十五五”规划》,重申医药行业作为新兴支柱产业的新定位,突出创新与全球化。野村证券在研报中明确指出此举利好创新药企及CRDMO;机构普遍认为,规划将创新药作为产业核心增量方向,重点支持全球首创药物研发与产业出海。
产业催化、出海大单、技术突破、政策定调,多重利好在近日集中汇聚。
创新药业绩增长喜人
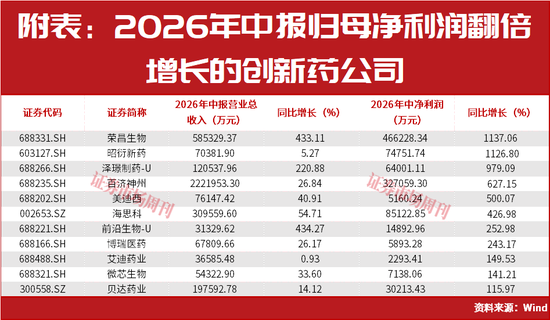
从成长性看,结合2026年中报数据统计,上半年医药生物行业实现营业总收入12644.31亿元,同比增长2.18%,实现归母净利润1094.88亿元,同比增长9.82%。但细分领域,创新药同期实现营业总收入3894.51亿元,实现归母净利润457.9亿元,分别完成了6.25%、28.54%的同比增幅。个股中,多家公司更是实现了业绩的翻倍增长(见附表)。
出海,是这一切的核心变量。
据机构统计,2022年-2025年中国创新药企License-out交易由54笔增至154笔,总额从279.76亿美元增至1423亿美元;2026年上半年已实现103笔、1001.13亿美元。
兴业证券表示,上半年中国药企BD交易总额全球占比已达58%;随着前期授权的品种陆续在欧美获批,预计2027年有5款以上国产创新药开启海外商业化,中国创新药正迈向出海4.0时代。
弹药也在补充,美银证券表示,2026年上半年中国一级市场医疗保健融资814宗,同比增长13.8%,融资总额726亿元人民币,同比增长41.7%,其中创新药融资418亿元,同比增长79.1%;招商证券统计,2026年1月-8月全球医药投融资达538亿美元,同比增长72%。机构判断,一级市场的钱多了,将逐步传导到CXO的订单里。
业内认为,BD出海已从“个例”变成“产业趋势”,全球占比58%,说明中国创新资产的性价比被国际市场认可;CXO作为“卖水人”,不受单一新药研发成败影响,确定性优于Biotech本身;老龄化、国产替代、支付端优化是十年维度的慢变量;当前公募仓位处于近年新低,筹码结构健康。
当然,需要注意的是,BD首付款是一次性的,不是可持续收入。海思科上半年确认2.65亿美元首付款,净利润同比增427%;荣昌生物确认艾伯维6.5亿美元首付款,营收同比增433%,扭亏为盈。数字漂亮,但明年若无同等量级交易,业绩就会断崖式下调。看创新药企,要看产品本身的商业化放量,而不是一次性授权收入。