FX168财经报社(北美)讯 周二(9月29日),全球金融市场再度被“高油价、高通胀、高利率”三重压力笼罩。美国长期国债收益率继续猛烈上行,30年期美债收益率一度触及5.613%,刷新2002年以来最高水平;10年期美债收益率则升至5.28%附近,继续徘徊在2007年以来罕见高位。随着市场进一步押注美联储将在10月再次加息,美元走强、美股承压,黄金虽然在周一暴跌后出现技术性反弹,但上涨空间依旧受到限制。
美联储9月16日已经将联邦基金利率目标区间上调25个基点至3.75%-4.00%,并强调通胀仍然偏高。下一次FOMC会议定于10月27日至28日举行。
30年期美债收益率冲上24年高位
周二美国国债市场再度出现猛烈抛售。30年期美债收益率上涨约4个基点至5.609%,盘中最高升至5.613%,创2002年6月以来最高水平;作为全球资产定价核心基准之一的10年期美债收益率上涨约4个基点至5.285%。相比之下,对美联储短期政策更加敏感的2年期美债收益率变化相对有限,维持在4.92%附近。
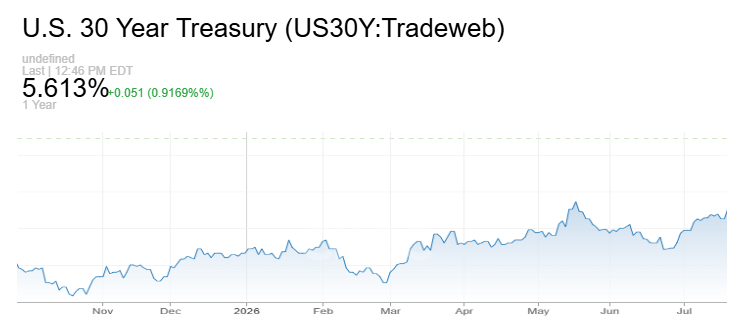
(图源:CNBC)
长期收益率持续攀升,反映投资者正在重新评估美国通胀、财政赤字、能源价格和货币政策的组合风险。尤其是在油价维持高位、美国经济数据仍具有韧性的背景下,市场越来越担心美联储可能不得不维持更强硬的政策立场。
目前市场对下一次加息的押注明显升温。根据市场定价,交易员预计美联储10月再次加息的概率已经升至70%以上,明显高于一周前。与此同时,美联储9月已经完成2023年以来首次加息,这意味着“更高更久”的利率环境正在重新成为全球资产交易的主线。
美股再遭抛售 道指一度跌345点
美债收益率飙升很快传导至美国股市。周二盘中,道琼斯工业平均指数一度下跌345点,跌幅约0.7%;标普500指数下跌约0.4%,纳斯达克综合指数下跌约0.2%。银行股成为主要拖累之一,高盛下跌约1%,摩根大通、摩根士丹利和美国银行也普遍走低,金融板块ETF下跌约0.5%。
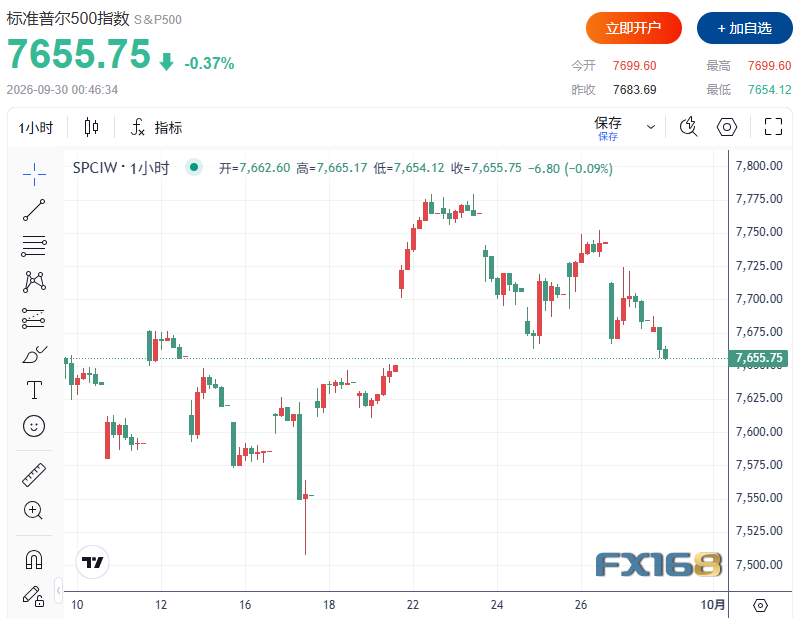
(图源:FX168)
这已经是美股连续第二个交易日明显承压。周一道指跌逾300点,标普500指数和纳指分别下跌0.8%和0.9%。高企的国债收益率意味着股票估值所使用的无风险利率上升,对高估值成长股尤其构成压力;与此同时,长期融资成本上升也可能进一步压制企业投资、房地产和消费者借贷活动。
不过,部分机构并没有因此全面转向悲观。瑞银全球财富管理首席投资官Mark Haefele表示,投资者仍可以为进一步的股票上涨做准备,但应更加重视分散配置。瑞银同时继续看好固定收益资产,不过建议投资者根据风险承受能力和投资期限调整久期:更重视收益的投资者可能倾向短久期债券,而能够承受波动的投资者则可以关注中长期高质量债券的战术机会。
美元乘势走强 欧元跌至三个月低位
债券收益率上升同样为美元提供了新的支撑。周二美元兑主要货币普遍走强,欧元兑美元下跌约0.24%至1.1344,触及三个月低位;英镑跌至1.3228附近,也再次逼近上周创下的三个月低点;瑞郎兑美元跌至0.8335,为约四个月低位。
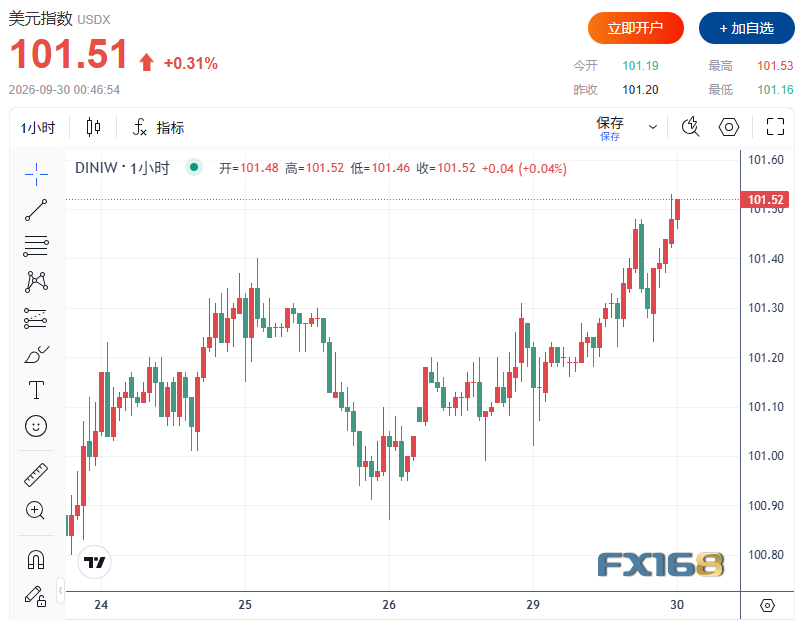
(图源:FX168)
推动美元走强的关键仍是利差。能源价格高企、美国经济表现相对强劲以及市场强化对美联储继续加息的预期,共同推动美国国债收益率全面走高,其中2年期收益率已经接近5%的重要心理关口。
摩根士丹利也调整了对美元的看法。该行目前预计,美元将持续走强至今年年底并延续至2027年,与此前预期美元会在今年下半年继续走弱的判断形成明显反差。该行预计,到2027年年中,欧元兑美元可能跌至1.10,原因包括美欧利差扩大、美国经济增长相对强劲以及欧洲风险溢价上升。
本周美国经济数据将成为美元和债券市场下一轮方向的重要催化剂。周三将公布ADP就业数据和PCE价格指数,周五则将迎来9月非农就业报告。如果通胀和就业数据继续表现强劲,市场对10月以及12月进一步加息的预期可能继续升温。
黄金反弹1% 但真正压力并未消失
在周一暴跌近4%后,黄金周二出现明显反弹。美国东部时间上午9:30左右,现货黄金上涨约1.1%,报4,157.39美元/盎司;盘中最低触及4,112.97美元/盎司,仅比周一创下的七周多低点4,110.55美元高出约2美元。美国黄金期货则上涨约0.5%至4,189.60美元/盎司。
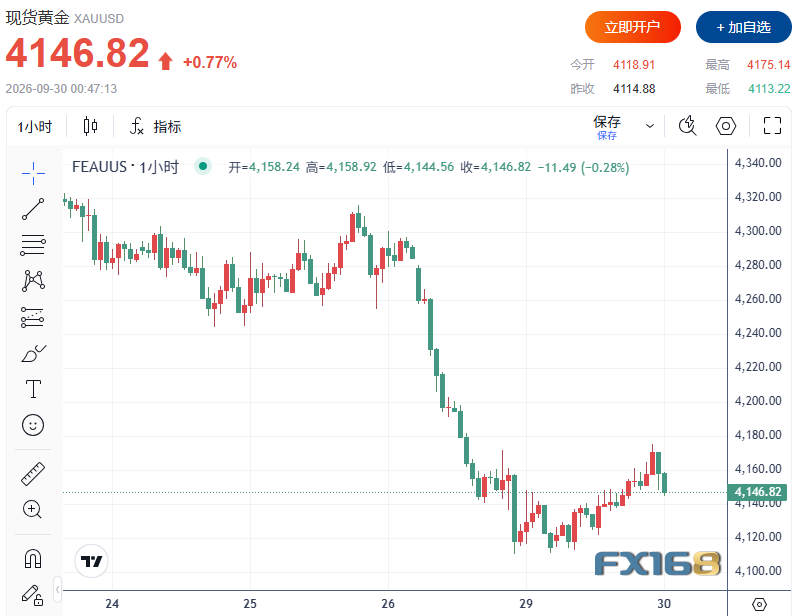
(图源:FX168)
Zaner Metals副总裁兼高级金属策略师Peter Grant认为,周二黄金的上涨更多是对前一交易日跌幅的修正,而并非基本面压力已经解除。他指出,市场对美联储进一步加息的预期仍然较强,美元保持坚挺,美债收益率也处于高位,因此黄金当天的上行空间可能仍然受到限制。
黄金当前面临的是典型的“双重挤压”。一方面,地缘政治风险和通胀上升理论上能够提升黄金的避险和抗通胀需求;但另一方面,通胀如果迫使美联储进一步加息,又会推升美元和实际利率,增加持有无息黄金的机会成本。因此,黄金能否真正扭转周一以来的跌势,很大程度上仍取决于接下来PCE通胀和非农就业数据能否改变市场对利率路径的判断。
油价回落 但100美元时代远未结束
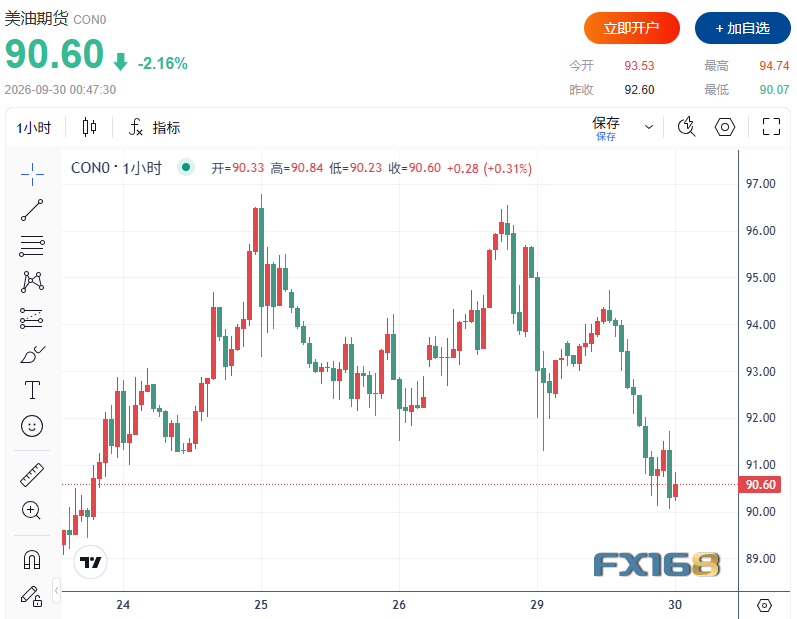
能源市场方面,周二油价有所回落。布伦特原油期货下跌约1.6%,至103.60美元/桶;美国WTI原油期货下跌约2%,至90.72美元/桶。不过,当前油价水平依然显著高于今年大部分时间,因此能源通胀风险并未真正消失。
(图源:FX168)
油价下跌主要受到沙特出口恢复的影响。卫星图像显示,沙特Yanbu和Muajjiz码头的运营出现明显恢复,从上周六至本周一,Yanbu共向9艘油轮装载约1250万桶原油。此前,沙特东西输油管道遭到无人机袭击,一度引发市场对全球原油供应进一步收紧的担忧。
目前,沙特已经将该管道输送量恢复至约每日350万桶,而其最大输送能力约为每日700万桶。与此同时,霍尔木兹海峡的原油运输也在继续恢复。数据显示,目前经由霍尔木兹海峡运输的原油七日均值约为每日1320万桶,相当于美伊战争爆发前每日1700万桶水平的约77%。
不过,市场对地缘政治局势仍保持高度警惕。美国和伊朗方面继续通过调停方展开接触,但此前伊朗提出重新开放霍尔木兹海峡的条件未被美国总统特朗普接受,因此市场仍然怀疑短期内能否真正实现停火或全面恢复能源运输。在这一背景下,即使油价短线回落,地缘政治风险溢价仍可能长期存在。
“高油价+高利率”成为全球市场最大风险
当前全球市场正在形成一条越来越清晰的交易链条:中东冲突和能源供应不确定性推高油价,油价又进一步推升通胀担忧;通胀压力促使投资者押注美联储继续加息,随后推动美国国债收益率和美元上升,并最终对美股、黄金和其他风险资产形成压力。
这一组合之所以令市场格外紧张,是因为传统资产之间的对冲关系正在变得复杂。通常情况下,股市下跌往往会推动资金进入国债和黄金避险,但当前恰恰是国债本身遭到抛售、收益率大幅上升,而黄金又受到美元和高利率的压制。因此,投资者目前很难通过简单的“股跌买债、避险买金”来应对市场波动。
接下来,PCE通胀、ADP就业和非农就业报告将成为这一交易逻辑能否延续的关键。如果美国经济数据继续强劲,市场可能进一步提高对美联储10月甚至12月加息的押注,美债收益率和美元仍有进一步上行风险;反之,如果数据明显降温,则可能暂时缓解债券市场压力,并为黄金和美股带来喘息机会。
对于全球市场而言,眼下真正需要关注的已经不只是油价是否跌回100美元以下,而是高能源价格、高财政压力与高利率能否同时持续。一旦这三个因素继续共振,全球资产重新定价的过程可能远未结束。