文章来源:汇通财经
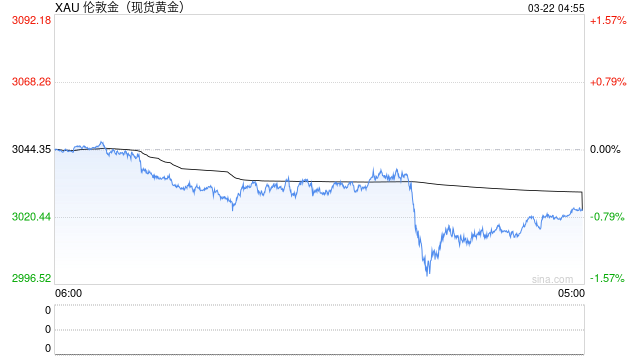
现货黄金周一(9月28日)暴跌4%,收报每盎司4114.93美元,盘中一度触及4110.80美元,创下8月5日以来最低水平;美国期金同样收跌3.5%,结算价报4168.40美元。这是一场由油价、通胀预期、美联储加息押注、美元走强和美债收益率飙升共同掀起的“完美风暴”。黄金作为传统避险资产,在多重压力下短暂失去了光环,市场情绪迅速转向谨慎。周二(9月29日)亚市早盘,现货黄金低位徘徊,目前交投于4122.5美元/盎司附近。
油价跳涨点燃通胀引信,黄金避险逻辑暂时让位
这轮金价大跌的导火索,首先来自原油市场。美国总统特朗普拒绝了伊朗提出的和平协议,该协议原本旨在解决双方冲突并重新开放霍尔木兹海峡。消息传出后,油价盘中一度飙升逾每桶4美元,布伦特原油期货最终收高0.96美元,或0.9%,报每桶105.28美元;美国原油期货上涨0.19美元,或0.2%,收报每桶92.60美元。尽管卡塔尔斡旋方随后承诺将分别与美国和伊朗举行会谈,推动油价涨幅收窄,但市场对供应中断的担忧并未真正消散。
油价上涨之所以对黄金构成沉重打击,是因为它直接点燃了通胀担忧。American Gold Exchange市场分析师Jim Wyckoff指出,原油价格大幅上涨意味着物价通胀可能变得更加棘手,从而意味着美联储将采取更为紧缩的货币政策。黄金通常被视为抗通胀资产,但在当前市场逻辑中,通胀升温反而强化了央行加息预期,进而推高实际利率和美元,这让不生息的黄金承受巨大压力。换句话说,油价上涨带来的不是黄金的避险买盘,而是对美联储更鹰派的恐惧。
中东局势本身仍充满不确定性。伊朗上周末坚称,只有外交手段才能解决其与美国和以色列之间的冲突,特朗普周日也表示预计美国谈判代表本周将举行更多会谈。Kpler初步数据显示,随着沙特阿拉伯和阿联酋增加出口,中东主要产油国9月原油出口量反弹至1280万桶/日,创2月战争爆发以来最高。但瑞银分析师Giovanni Staunovo提醒,尽管通过霍尔木兹海峡的船只增加,石油流量仍低于冲突前水平,市场供应依然不足。柴油价格也因中东战争、俄乌冲突以及俄罗斯和亚洲大国出口禁令而大幅上涨,白宫甚至考虑放宽监管规定以扩大红色柴油销售,并讨论可能禁止柴油出口。这些因素都在强化通胀预期,也让黄金的避险属性暂时被利率逻辑压制。
美元与美债收益率双高,黄金持有成本骤然上升
如果说油价是导火索,那么美元和美债收益率就是压垮金价的两座大山。美元兑主要货币周一上涨0.15%,美元指数升至101.18,维持在近两个月高位附近。美元走强使以美元计价的黄金对海外买家而言更加昂贵,直接削弱了黄金的全球需求。
与此同时,美国国债收益率延续涨势,进一步提高了持有不孳息黄金的机会成本。10年期美债收益率上涨4.88个基点至5.23%,盘中高见5.2741%,为2007年6月中以来最高;30年期国债收益率上涨5.36个基点至5.5556%,盘中一度触及5.5829%,为2004年5月中以来最高;通常与美联储利率预期同步波动的两年期公债收益率升4.99个基点至4.914%,盘中高点为4.9555%,为2024年5月以来最高。收益率曲线中备受关注的两年期与10年期利差也出现波动,盘中一度降至28.50个基点,随后陡峭化至正31.4个基点。
Bannockburn Forex首席市场策略师Marc Chandler表示,目前的情况是美国拒绝了伊朗的提议,油价随之跳涨,给美国国债收益率带来上行压力,而这正是推动美元普遍走强的因素。LPL Financial首席固定收益策略师Lawrence Gillum也指出,只要伊朗冲突的不确定性依然存在,债券收益率就可能继续面临上行压力,油价上涨将反映在未来通胀数据中,市场已将美联储未来12个月的加息周期计入定价。对于黄金而言,美元走强和美债收益率高企共同构成了一场“完美风暴”,Jim Wyckoff直言,美国公债收益率上升,加之美元处于数周高位,共同推动金属价格大幅下跌。
美联储鹰声嘹亮,加息押注升至罕见高位
黄金大跌的深层背景,是市场对美联储货币政策的预期发生了急剧转变。美联储本月早些时候已将指标利率上调25个基点,并暗示未来几个月可能会进一步加息。多位决策者呼应美联储鹰派立场,警告通胀风险仍然偏高,利率可能需要进一步上升。克利夫兰联储总裁哈马克是最新重申这一观点的官员之一。周一,美联储理事库克也表示,她预计未来数月将因人工智能相关需求和油价上涨而持续面临通胀压力,尽管她并未明确表示需要进一步加息。
利率市场的数据更为惊人。芝商所FedWatch工具显示,交易员认为美联储12月加息一次的可能性约为94%。在债市交易中,市场对美联储10月加息25个基点的预期从上周五的64%升至约70%,这一概率盘中一度达到73%。交易员几乎完全消化了未来12个月加息四次、每次25个基点的预期。这意味着,市场正在定价一个远比此前更为激进的紧缩周期。
对于黄金来说,加息预期升温是致命的。黄金不产生利息,当美债收益率上升、美元走强时,持有黄金的相对吸引力大幅下降。更关键的是,油价上涨可能传导至通胀,迫使各国央行采取在更长时间内维持较高利率的立场。市场目前将注意力转向职位空缺、ADP就业报告、个人消费支出物价指数和非农就业报告,这些数据都将于本周公布。如果这些数据与进一步收紧货币政策的预期相符,黄金短期内仍将承压。
地缘风险并未消失,但市场暂时选择交易“紧缩”
尽管中东冲突仍在持续,霍尔木兹海峡的石油和天然气运输仍受阻碍,但黄金并未从中获得明显避险支撑。这说明当前市场的主导逻辑不是避险,而是通胀与紧缩。卡塔尔斡旋方预计将于周一或周二在纽约分别与伊朗外长阿拉格齐及美方举行会谈,会谈预计将聚焦伊朗上周在联合国大会期间提出的一份七天期方案的修订版。市场对谈判重燃希望,导致原油期货回吐部分涨幅,也让担忧通胀居高不下及美联储加息的投资者稍感宽慰。
然而,地缘风险并未真正解除。中东战争和乌克兰战争相关供应中断仍在影响能源市场,柴油价格大幅上涨,华盛顿讨论可能禁止柴油出口,推动布兰特原油较美国原油期货的升水升至5月以来最高,表明市场预计如果柴油无法出口,美国炼油商可能减少原油加工量。这些因素都可能在未来重新推高通胀,并让美联储的紧缩立场更加坚定。对于黄金而言,地缘风险是一把双刃剑:一方面可能带来避险买盘,另一方面却通过油价上涨强化加息预期,反而压制金价。当前市场显然选择了后者。
后市前瞻
展望后市,黄金短线走势将高度依赖本周即将公布的一系列经济数据。周三的个人消费支出物价指数(PCE)和周五的非农就业报告尤为关键,它们预计都将与进一步收紧货币政策的预期相符。如果数据表现强劲,尤其是通胀数据超预期,市场对美联储10月甚至12月加息的押注将进一步升温,美元和美债收益率可能继续走高,黄金可能测试更低水平。反之,如果数据出现降温迹象,或者中东谈判取得实质性进展导致油价回落,黄金可能获得喘息机会。
值得注意的是,尽管交易员押注未来一年可能还会再加息多达四次,但Gillum表示,他预计明年通胀将放缓,且部分市场定价过于激进。这意味着,当前黄金的暴跌中可能已经包含了对紧缩预期的过度反应。一旦市场发现美联储未必会如此激进,或者油价上涨只是短期冲击,黄金的修复性反弹也可能同样迅速。但在那之前,黄金仍将处于利率高压之下,任何反弹都可能被美元强势和美债收益率高企所限制。
总体来看,金价触及七周低位,是油价上涨、通胀担忧、美联储加息押注、美元走强和美债收益率飙升共同作用的结果。这场“完美风暴”让黄金的避险属性暂时失效,市场交易的主线从“地缘风险”切换到了“紧缩预期”。短期内,黄金仍将看通胀数据和美联储脸色行事,PCE、非农以及中东会谈进展将是决定金价能否止跌的关键变量。

(现货黄金日线图,来源:易汇通)北京时间07:14,现货黄金现报4123.52美元/盎司。