韩国存储芯片市场正面临一场罕见的定价分歧:市场在用极度悲观的估值为周期见顶定价,而分析师的盈利预测却仍在持续上调。这一矛盾的背后,是外资的大规模撤离与HBM需求扩张之间的深层博弈。
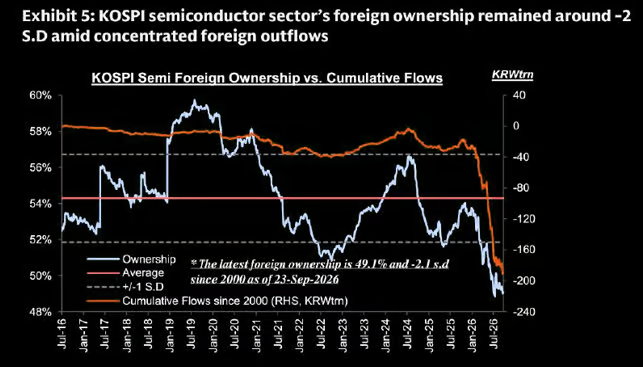
据高盛数据,外资对韩国KOSPI半导体板块的持仓比例已降至49.1%,较历史均值低2.1个标准差,且这一仓位流失几乎完全集中于存储芯片领域。与此同时,韩国科技板块2027年每股盈利共识预期在过去六个月内上调幅度高达122%,盈利预测与市场定价之间的背离已达到难以忽视的程度。
这一分歧的核心变量在于HBM(高带宽存储)的需求走势。TrendForce在9月上调了2027年HBM价格展望,并预计HBM将在2027年吸收30%的DRAM晶圆投入,高于2026年的22%。若这一趋势成立,传统DRAM供给可能持续偏紧,存储周期的持续时间或远超市场当前预期。
外资仓位创极端低位,集中于存储赛道
韩国半导体板块的外资持仓结构呈现出高度不均衡的特征。据高盛数据,外资对KOSPI半导体整体持仓较历史均值低2.1个标准差,但若剔除三星电子与SK海力士,其余成分股的外资持仓接近正常水平。
这意味着,外资的撤离并非对韩国科技板块的全面规避,而是精准集中于存储芯片这一争议最为激烈的细分领域。市场对存储周期见顶的担忧,已通过仓位的极端化得到充分体现。
盈利预测持续上修,与市场定价形成背离
然而,盈利端的信号与市场定价截然相反。韩国科技板块2027年EPS共识预期在过去三个月上调8%,过去六个月累计上调幅度达122%。尽管这一数据覆盖的是更广泛的科技板块而非纯粹的存储芯片估算,但其方向性信号难以忽视。
市场正在为周期见顶风险定价,而分析师群体仍在持续上调盈利预测。这种分歧本身,构成了当前韩国半导体投资逻辑中最核心的张力所在。
4.7倍市盈率:极度低估还是峰值陷阱?
从估值角度看,韩国半导体板块目前仅以4.7倍预期市盈率交易,而历史均值为10.6倍,折价幅度触目惊心。
但这一低估值本身并不构成安全边际。存储芯片行业有一个固有规律:当盈利接近顶部时,估值往往看起来最为便宜。若当前确为盈利峰值,分母端的盈利数字可能迅速下滑,届时4.7倍的市盈率将不再是低估,而是一个典型的峰值盈利陷阱。
问题的关键,在于当前是否真的处于盈利峰值。
HBM扩张或延长传统DRAM景气周期
HBM需求的持续扩张,为上述问题提供了一个重要的反驳视角。TrendForce预计,2027年HBM将占据DRAM晶圆总投入的30%,较2026年的22%显著提升。
更多晶圆资源流向HBM生产,意味着传统DRAM的可用产能将受到挤压,供给偏紧的格局可能延续。市场担忧存储周期见顶,但HBM本身的扩张,恰恰可能成为传统存储周期得以延长的原因之一。
值得注意的是,行业预测支持定价能力的延续,但并不能锁定三星或SK海力士的利润率走向。HBM的增长并不必然意味着存储周期即将逆转,这一逻辑链条值得重新审视。
重估还是陷阱,关键变量在于合约定价与供需数据
当前的投资逻辑并不复杂。若2027年HBM合约价格维持强势,且传统DRAM供给持续偏紧,市场将不得不为一个更长的盈利周期重新定价。在外资持仓处于极端低位的背景下,这种重估一旦启动,可能以相当剧烈的方式展开。
反之,若供给端追上需求,4.7倍市盈率将原形毕露——那正是峰值盈利陷阱的经典形态。
决定方向的关键指标,是2027年HBM合约定价的走势,以及传统DRAM现货价格与主要厂商利润率的变化。低估值本身不是催化剂,数据才是。