长假期间海外市场依然不乏看点,但其中的重中之重,无疑是即将公布的美国9 月非农数据。威廉姆斯的偏“鸽”表态,将市场对于10月加息的预期再度拉回五五开的博弈状态。这也就意味着,即将出炉的非农与通胀数据将成为决定短期美联储政策走向和市场预期的关键。那么,作为假期的首份重磅数据,9月的就业数据是否会再度让市场“大跌眼镜”?
首先,9月非农会不会复刻8月这种超预期走强的表现?要回答这个问题,我们先复盘8月非农的细节。8月非农读数大幅超市场预期,但这份“强劲”并不完全来自就业基本面本身,偏强的季节性调整因子贡献了很大一部分上行力量。
观察未经季节调整的原始数据,8月未季调新增就业仅15.4万人,本身处在近几年的偏低区间。但经过季调处理之后,公布的季调非农数据显著高于历史同期水平。
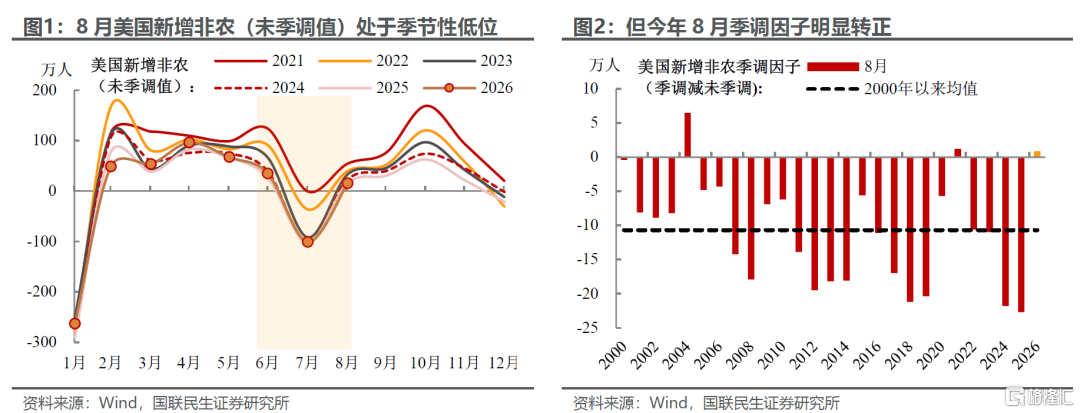
我们统计了2000年以来的季调因子,也就是季调数值减去未季调后的数值。可以发现,历史上8月的季调因子大多为负,2000年以来均值大约-11万人。这背后的逻辑在于,每年8月会受到暑期结束、学校开学、人员复工这类季节性就业脉冲的干扰,统计模型需要用负向季调因子,把这部分季节性扰动剔除掉。
但今年8月出现明显反常:季调因子直接转正,达到+0.8万人。这就造成一个结果:15.4万的未季调新增就业,季调之后反而抬升到16.2万人。如果沿用历史-11万人的季调均值做参照,8月非农本应被下修至仅4.4万人。
换句话讲,8月非农看上去的高景气,很大程度上是由偏离常态的季调因子推出来的。拆开行业结构也能印证这点:拉动8月就业走高的休闲酒店、地方政府就业,它们的高增同样受季调因子干扰非常明显。拿休闲酒店行业举例,8月未季调新增就业是-9.1万人,但经过季节调整之后,读数反而变成6.2万人,季调前后差值接近15万人,波动幅度相对较大。
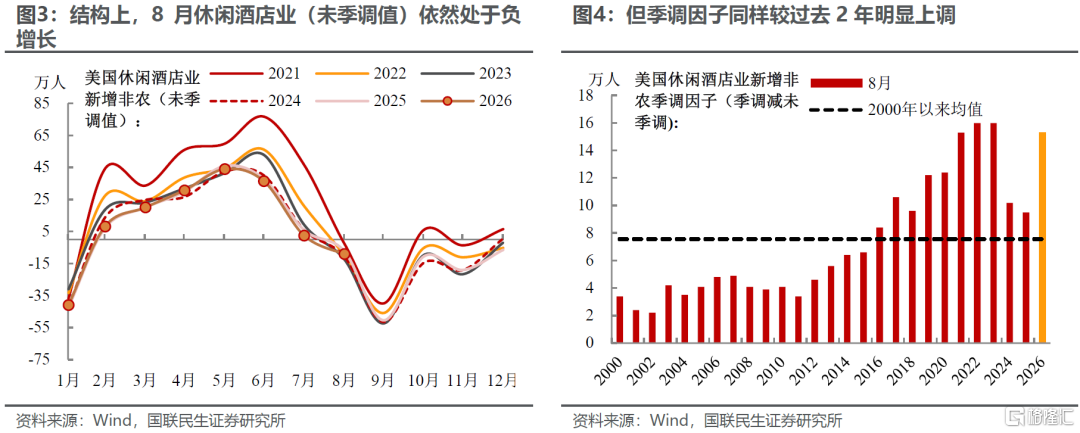
为什么今年8月季调因子会出现这么大的背离?我们的理解是:过去两年8月非农数据持续偏弱,统计模型可能将这种阶段性的走弱,识别成一套新的季节性模式。于是模型对今年8月就业给出了一个更低的基准预期;在这套偏低的预期基准下,原始未季调数据只要不如模型预期般的差,经过模型季调处理后,就转化成了看上去更好的读数。
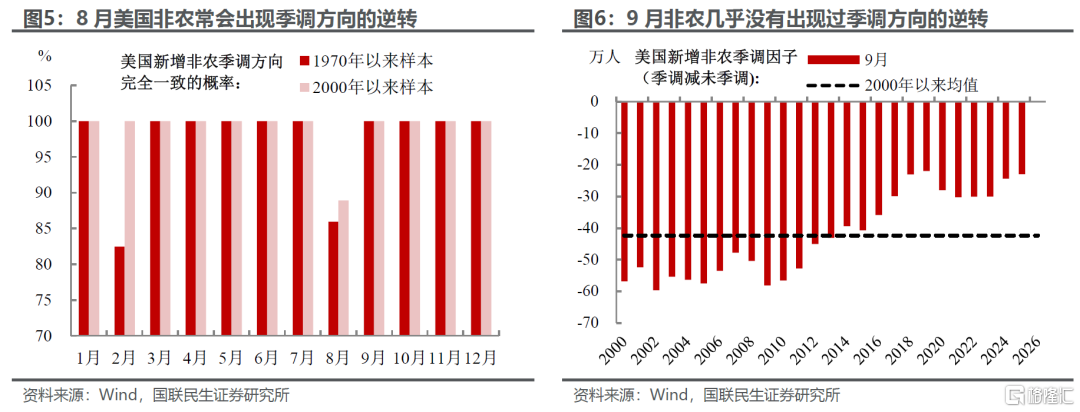
那么9月非农,还能不能再次依靠异常的季调因子,实现读数的大幅抬升?我们判断这个概率并不高。从历史特征来看,7-8月受暑期、开学等现实因素扰动,本身就是非农原始数据波动最大的两个月份,季调因子带来的数据扰动也会表现得格外剧烈。但放眼全年其他月份,季调的运行特征整体相对稳定;即便会出现一定的数值扰动,也极少发生像今年8月这样季调方向彻底反转的极端情况。
落到9月本身来看:近年来虽然下修的幅度整体呈现逐步收窄的趋势,但也几乎从未出现过向上调增的情况。我们可以做个简单测算:今年二季度以来未季调非农和去年同期差距不大,参考去年数据假设今年9月未季调新增就业30万;同时参考过去三年同期走势,9月季调因子取-20万,算下来季调后新增非农大概10万人,基本和当前市场预期处在同一水平(彭博一致预期9万人)。
当然这一数值也存在进一步上行的可能性:倘若9月未季调就业数据本身出现改善,或是统计模型再度对9月就业给出偏弱的基准预期,那么季调后的非农读数,也存在进一步抬升的风险。
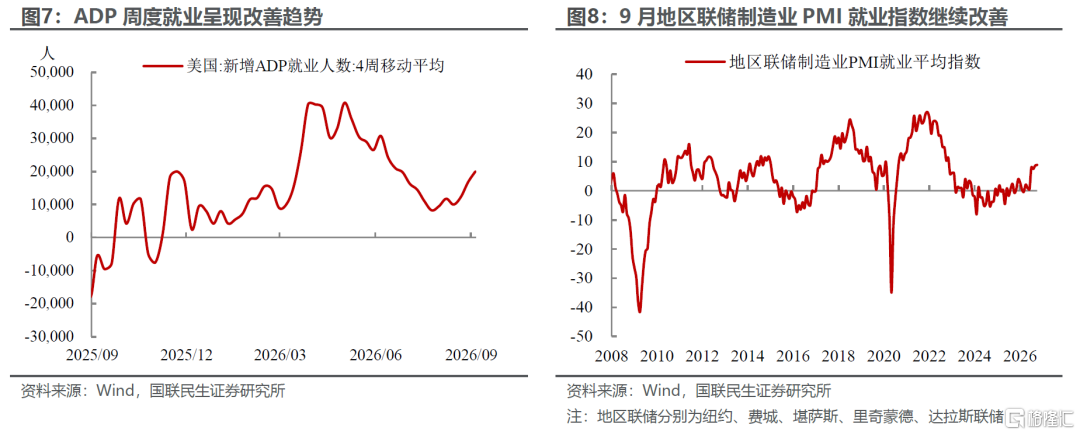
因此,综上来看,9月非农整体可能依然是一个偏强劲的数据。这和近期的高频数据表现也基本一致,不管是ADP就业周度指标,还是各个地方联储制造业PMI的均值,最近都在改善,也说明就业基本面还没有出现明显降温的迹象。
其次,除了9月本身可能偏强的非农以外,还需要关注前值的修正情况。这一点我们在去年的报告《降息生变:警惕非农上修风险?》中有所提及:
从历史经验来看,8月非农初值,往往会在10月公布二次修正时出现季节性上修。我们统计过去20年样本:8月非农在10月的第二次修正中,上修概率超过80%,在所有月份当中居于首位;即便到11月披露最终修正值,相较初值上修概率仍有超60%。
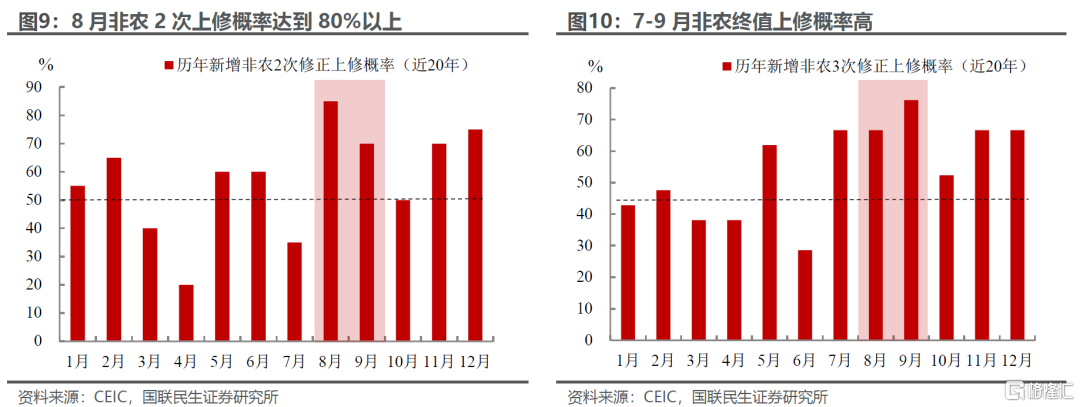
不仅上修发生的概率很高,修正幅度同样不可忽视。无论看平均值还是中位数,8月非农的后续上修幅度都处在全年各月之首,从2次修正幅度来看,平均数、中位数上修幅度均在4万人左右。
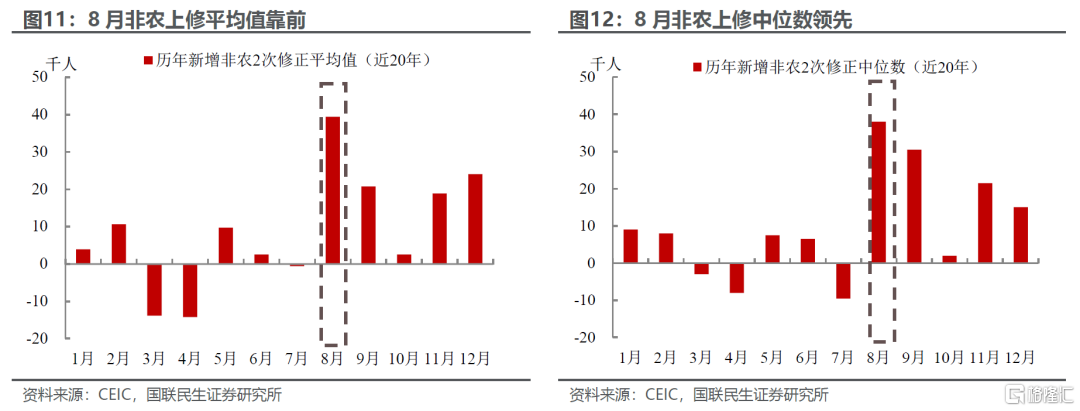
尽管今年8月非农初值已经处在相对较高水平,但比照上述历史规律,后续数据向上修正的风险,可能依旧要大于向下修正的概率。
那么落到资产层面,偏强的就业数据,短期仍会对市场流动性预期形成一定压制。黄金、美股这类对流动性敏感的资产仍将承压。但也无需过度悲观,考虑到当前通胀在当前美联储的决策框架中权重更高,非农数据对于加息概率的边际扰动或相对有限。
进一步思考:非农需要差到何种程度,才能够显著改变当前市场预期?我们认为,至少要9月新增非农超预期回落至5万人以下,甚至需要出现负增长;同时叠加8月就业数据出现显著下修,两者共振,才会促使市场重新评估美国就业韧性的可持续性,从而增加美联储内部“鸽”派的话语权。
但我们认为,即便就业数据出现上述明显走弱,货币政策走向的最终决定权,大概率依旧掌握在通胀手中。倘若9月核心通胀再度超预期反弹上行,即便就业显著降温,也很难改变美联储的政策立场。
风险提示:财政压力加大导致长端美债利率上行;地缘局势恶化导致油价和通胀进一步上行;通胀路径不确定风险。
注:本文为国联民生证券2026年9月30日研究报告《美国就业:9月非农如何搅动市场?》,分析师:林彦S0590525110007;武朔S0590526080002。