美国原油 (USOIL) 10月2日 03:35(ET) 下跌2.01%,价格为90.154美元,近一周下跌2.33%。
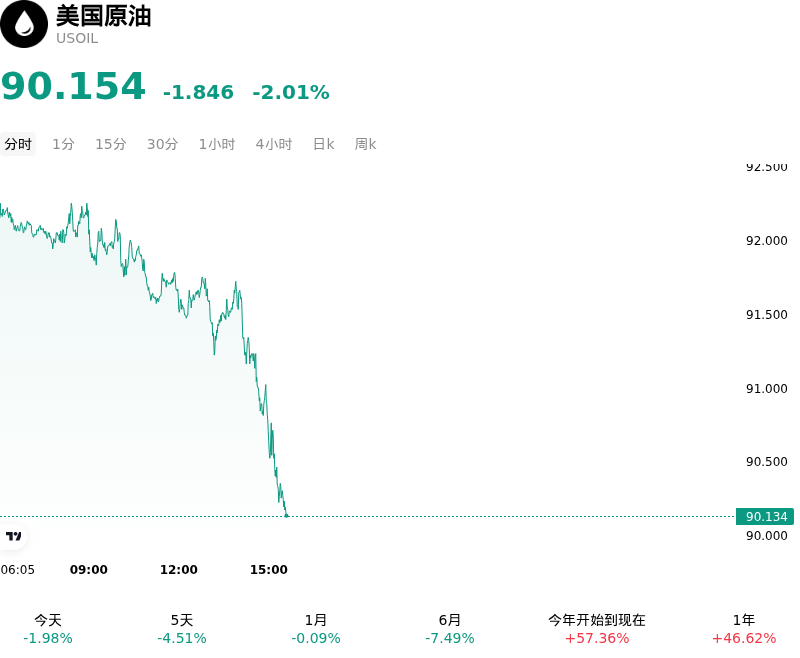
今日是什么导致了美国原油(USOIL)股价下跌?
WTI原油价格的回落,主要是由于实体供应紧张局势显现缓解迹象,以及中东产油国海运原油出口量明显复苏。市场报告显示,海湾主要出口国的原油出货量已恢复至接近正常的运营水平,这有助于缓解此前在能源市场中注入巨大地缘政治风险溢价的严重供应中断担忧。现货出口量的稳定有效抵消了局部地缘政治头条新闻的影响,促使机构交易员下调了对短期供应风险的计价。
美国国内的库存与生产状况进一步加剧了供给侧的这种缓解态势。美国能源信息署(EIA)的最新数据显示,美国商业原油库存意外增加,打破了市场对季节性去库的预期。由于美国国内原油产量稳居历史高位附近(约为1395万桶/日),库存增加凸显出关键储油枢纽的供应十分充裕。商业库存的意外累积为期货合约的系统性获利了结和多头平仓提供了直接的基本面催化剂。
此外,关于区域燃料供应和能源出口动态的国内政策讨论也影响了市场情绪,使得美国基准原油价格相较于国际原油价格面临额外的下行压力。在OPEC+计划召开政策会议之前,机构持仓也进行了调整,市场普遍预计主要产油国将维持产量目标不变,而非实施新的供应限制。结合全球流量趋稳的背景,价格走势反映出市场正从供应紧缺定价向短期现货市场趋于平衡的前景转变。
美国原油(USOIL)技术分析
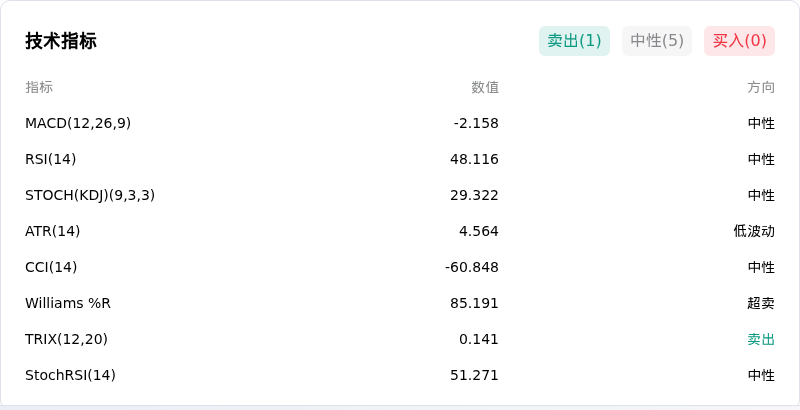
美国原油 (USOIL) 技术面来看,MACD(12,26,9)数值-2.158,处于中性状态,RSI数值48.116处于中性状态,Williams%R数值85.191处于超卖状态,注意关注。
关于美国原油(USOIL)的更多详情
近期事件与风险:
- 美国商业原油库存意外增加:美国能源信息署(EIA)报告称,截至9月25日当周,商业原油库存增加92.2万桶,而市场普遍预期为减少45.5万桶。同时,库欣(Cushing)交割枢纽库存增加55.3万桶,加剧了对局部现货供应过剩的担忧,引发WTI原油期货盘中即期抛盘。
- 中东出口供应回升:摩根大通的市场数据显示,9月下旬中东产油国的原油出口量回升至1770万桶/日,达到冲突前水平的约98%。海上出口流量的迅速正常化削弱了地缘政治风险溢价,对全球基准原油价格构成持续下行压力。
- 美国国内原油产量创历史新高:EIA周报显示,美国国内原油日产量升至1395.5万桶的历史新高。美国产量的不断扩张持续提升了国内供应可用性,限制了价格大幅飙升的空间,并缓解了现货市场的紧张局势。
- 生产商情绪降温与宏观走软:达拉斯联储第三季度能源调查显示,该地区商业活动指数从46.1降至38.8,勘探和生产高管预计年底WTI原油价格将收于每桶88美元附近。国内页岩油盆地扩张放缓以及持续的成本压力,正促使基金经理削减投机性多头头寸。
原文链接