智通财经APP获悉,有着“华尔街最准策略师”称号的美国银行资深策略师迈克尔·哈特内特(Michael Hartnett)领导的团队发布研报称,美元涨势出现显著见顶迹象、能源通胀推动持续激增的10年及以上长期限美国国债收益率从历史高位区间回落之前,风险资产仍难摆脱去杠杆以及抛售压力。据悉,彭博美元指数自9月低点反弹约3%,反映投资者减持股票、加密货币等等风险资产、重新积累现金;与此同时,“全球资产定价之锚”美国10年期国债收益率10月1日一度触及5.34%,创24年新高(2002年以来的新高纪录),随后才有所回落。
因此美银策略师哈特内特一边保持谨慎,一边建议投资者们开始买入遭市场冷落的债券,并提出一个政策层面的支撑预期:如果收益率继续攀升、威胁11月中期选举前的AI投资热潮,美国政府可能加大国债回购力度。他尤其关注银行股的跌势是否全面扩散至股票市场的中小盘股,因为这将意味着经济学家与投资者们关于美国经济“软着陆”的增长乐观情绪严重动摇,巨大抛售压力最终可能传导至科技股。
在哈特内特领导的策略师团队看来,AI算力产业链条投资景气度仍需接受美元与长端收益率曲线的双重压力测试,井喷式扩张的AI算力资源需求强劲能否转化为资产价格上涨,还取决于融资条件与估值折现压力能否同步缓解。
导致10年及以上长期限美债收益率近期激增的中东能源通胀形势则呈现“外交与军事施压并行、油价回调但地缘政治战争溢价仍在”的格局。卡塔尔继续斡旋美伊“七天互信方案”,双方在行动顺序上存在分歧;美国正向中东调动更多兵力,伊朗也在准备应对美国可能恢复的大规模袭击。
截至10月2日北京时间16:40,国际原油定价基准——布伦特原油期货价格最新报99.48美元/桶、当日下跌2.77%,WTI原油期货价格报89.52美元/桶、下跌3.61%;以2月28日战争爆发前最后一个交易日——2月27日的72.48美元和67.02美元结算价计算,两项基准仍分别上涨约37.3%和33.6%。这一比较采用各时点近月期货价格基准,足以说明短线油价回落之后,能源价格仍明显高于战前。
美银资深策略师迈克尔·哈特内特:避险情绪或将持续,直至美元指数见顶
美国银行的资深策略师迈克尔·哈特内特领导的策略团队表示,在美元近期的急升势头出现见顶迹象之前,投资者们将继续回避风险较高的交易。
除了需要等待美元见顶的关键信号,这位策略师领导的团队在一份最新报告中还表示,在不断上升的债券收益率从逾20年来的最高水平回落之前,市场的不安与焦虑抛售情绪可能持续。他建议“买入备受市场嫌弃的那些资产——即近期遭遇重大抛售的资产”,并且开始倾向向投资组合中增加一些近期持续遭遇抛售的长期险美债资产配置。
随着金融市场投资者们退出风险较高的资产头寸、开始重新积累现金缓冲,彭博美元指数已较9月低点上涨3%。与此同时,债券收益率也有所攀升,推动因素包括伊朗战争带来的通胀压力、市场对未来进一步收紧货币政策的预期,以及企业盈利的强劲增长。
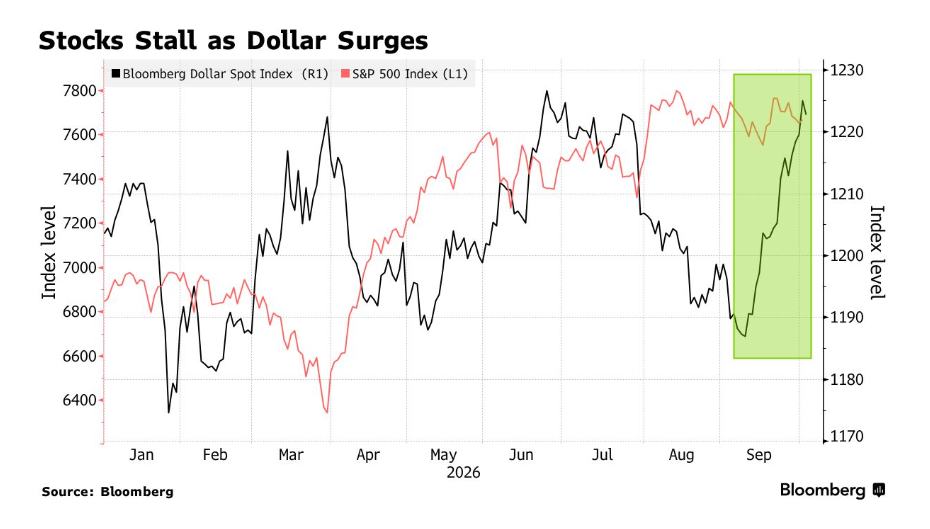
如上图所示的那样,美元指数与美债收益率近日急升,股市涨势趋向停滞。
哈特内特表示,尽管近期价格走势表明市场正在降低杠杆、减少股票与加密货币等等风险资产敞口,但美国政府更大力度的国债回购可能为市场提供下方支撑——尤其是在收益率上升可能威胁11月美国中期选举前的AI投资热潮时。
哈特内特表示,如果中小盘股也加入银行股大幅下跌的行列,下行风险就会变得更加令人担忧。他强调,这一趋势将显著表明,市场对经济强劲增长的乐观情绪已经见顶,并最终拖累科技股。
从能源运输瓶颈,到AI狂潮的“融资斩杀线”
美国银行的资深策略师迈克尔·哈特内特近期抛出的一系列谨慎观点,始终围绕资金、仓位与债券市场展开。9月11日,他所在团队指出,美国股票基金此前三周净流出142亿美元,全球股票基金周均流入也从7月的520亿美元降至70亿美元。
随后的美国银行编制的9月基金经理调查显示,现金配置虽升至3.9%,仍处于他认定触发风险资产逆向卖出信号的低位,而债券收益率无序上升成为受访者最担忧的尾部风险;9月25日,他又警惕美债波动率指标MOVE两天上涨33%。这些关于哈特内特的最新观点脉络意味着:即使AI算力主题驱动的强劲盈利与经济增长仍有韧性,现金缓冲偏薄、债券波动上升且美债收益率屡创阶段性高点与美元走强,也可能压缩投资者继续承担风险的能力。
能源运输正在修复,但恢复正常运输成本仍有距离。沙特东西向管道重启、延布港恢复装船,增加了绕开霍尔木兹海峡的出口渠道;其700万桶/日是设计运输能力,9月29日路透援引的实际输送估值仍约为200万—265万桶/日。
虽然有统计数据显示霍尔木兹通行量有所回升,9月LNG出境船货达到19—21批,但9月29日仍有三艘油轮遭不明弹体袭击;曼德海峡也存在护航需求,法国军方10月1日称,过去一周护送约10艘商船通过。波斯湾产油大国们的能源航线差异尤其关键:延布北上欧洲可经苏伊士运河,南下亚洲通常仍须经过曼德海峡,保险、护航及绕航成本继续制约运输效率。供应恢复的数量,与能源能够以多低成本交付,是市场需要同时定价的两个变量。
AI狂潮的“融资斩杀线”在能源通胀导致的10年期美债收益率激增至二十多年来新高背景之下,美元指数激增带来的避险需求上行与风险偏好持续低迷,AI投资狂潮的“融资斩杀线”似乎越来越近——即随着“全球资产定价之锚”10年期美债收益率创下2002年以来新高,持续位列历史最高位置附近的基准融资成本开始约束攸关AI资本开支与AI基建项目回报的融资进展,市场因此愈发质疑诸多大型AI数据中心项目预期回报能否持续覆盖上升的资本成本。
当新增算力项目扣除电力、运维及设备更新等支出后的预期现金回报,无法覆盖包括融资成本在内的成本指标,继续扩张便难以创造经济价值,单个大型AI基建项目有可能从此开始走向溃败;它首先约束现金流薄弱、融资尚未锁定的边际项目。
10年期美债被称为“全球资产定价之锚”,源于它在美元融资体系与中长期现金流估值中的基准地位。美国国债市场规模庞大、交易活跃,美元又广泛用于国际融资与储备,因此其收益率变化具有跨市场影响——美元企业债通常参考相近期限美债收益率并叠加信用利差,住房按揭利率受到国债与抵押贷款支持证券定价影响,股票和房地产估值则对未来现金流的折现率高度敏感。当这一基准升高,而盈利与租金预期未同步改善时,资产价格就面临下调压力。影响还会经美元融资成本、汇率对冲和跨境资本流动向海外传导;不同币种、期限与信用风险,则决定具体资产受到冲击的程度。
从数据中心项目看,GPU服务器、电力接入和冷却设施需要前置投入,算力服务收入则逐期回收;长期无风险利率与信用利差上升,会同时抬高融资成本、压低远期现金流估值,美元走强还会增加部分非美借款人的偿债与设备采购负担。因此,算力需求强劲与项目融资条件收紧可以同时发生,首先受到考验的通常是依赖外部融资、回款较远的扩张计划。Hartnett期待的政策支撑,正是缓解这一资本成本约束:财政部已扩大长期国债流动性支持回购,但其官方目标是改善市场流动性,进一步加码保护AI投资仍属于他的政策判断。对投资者们综合策略而言,美元走势、10年及以上长期限美国国债收益率以及银行和中小盘股的市场表现,正在成为检验AI算力超级牛市行情能否继续扩散至更广泛股市板块的重要信号。