美国原油 (USOIL) 10月1日 03:55(ET) 上涨2.00%,价格为91.3美元,近一周下跌3.32%。
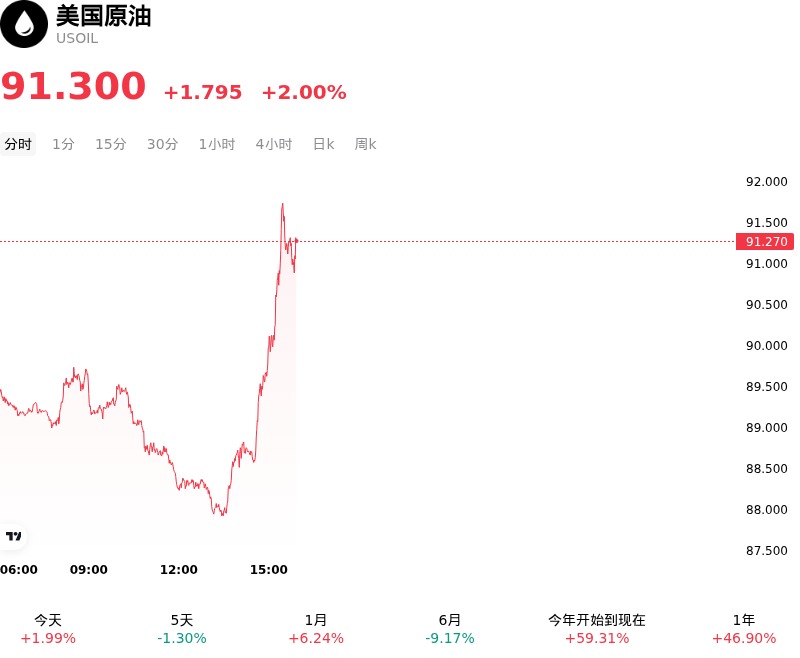
今日是什么导致了美国原油(USOIL)股价上涨?
原油价格上涨反映出市场对全球供需预期的持续重新定价,中东关键航运通道持续存在的安全顾虑以及现货市场的潜在紧缺状况推动了这一趋势。尽管市场参与者继续密切关注经由区域运输咽喉要道的能源出口流量报告,但地缘政治的持续不确定性使风险溢价居高不下。投资者对主要航运通道的任何摩擦依然高度敏感,因为即使是局部的物流瓶颈或安全威胁,也可能迅速打乱即期原油供给,并加剧区域供需关系的紧张。
需求端方面,现货基本面继续为原油基准价格提供坚实支撑。在柴油和航空煤油等中间馏分油强劲需求的驱动下,主要加工枢纽的高炼厂开工率维持了旺盛的原油进料量。随着北半球临近冬季取暖季,炼油商正优先生产中间馏分油,使裂解价差保持在高位,并进一步巩固了强劲的原油采购活动。这种坚挺的加工需求加速了库存去化,强化了近高远低的现货升水曲线结构,表明近期市场供需关系偏紧。
全球商业库存和战略石油储备仍远低于长期历史平均水平,对潜在供应中断的缓冲能力极小。尽管更广泛的宏观经济趋势、央行利率预期以及美元波动继续影响着整体风险情绪,但能源领域的资金流向依然紧密挂钩于即期现货平衡动态。机构持仓状况反映出,结构性供应约束和强劲的季节性需求超越了对全球经济增长的担忧,持续支撑着原油价格的上行动能。
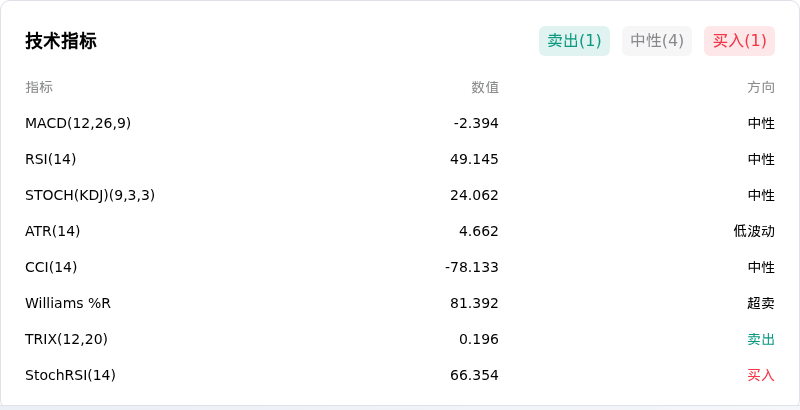
美国原油(USOIL)技术分析
美国原油 (USOIL) 技术面来看,MACD(12,26,9)数值-2.361,处于中性状态,RSI数值49.556处于中性状态,Williams%R数值79.839处于卖出状态,注意关注。
关于美国原油(USOIL)的更多详情
近期事件与风险:
- 美国商业原油库存意外增加:来自EIA和API的最新周度库存数据表明,美国商业原油库存意外增加,打破了市场对去库存的预期,表明美国本土炼油厂需求放缓,并对近月WTI原油期货合约构成直接下行压力。
- OPEC+逐步取消减产与非OPEC国家产量激增:市场对OPEC+计划逐步取消自愿减产的担忧,加上南北美洲非OPEC产量的持续扩张,加剧了对全球供应过剩进一步扩大的恐慌,并可能推动WTI原油期货陷入更深的正价差结构。
- 宏观经济拖累与美元走强:居高不下的利率与全面走强的美元抬高了能源期货的持仓成本,并抑制了全球工业活动,促使投机资金在宏观避险情绪高涨期间平仓多头头寸。
- 中国及亚洲工业需求疲软:低迷的经济指标、持续萎缩的制造业以及亚洲主要进口枢纽(特别是中国)炼油利润率下滑,正在削弱实物原油进口量,侵蚀全球需求预测,并限制了WTI原油的近期反弹尝试。
原文链接