出品|虎嗅ESG组
作者|陈玉立
头图|视觉中国
本文是#ESG进步观察#系列第175篇文章
本次观察关键词:碳中和
过去两年,中国互联网公司的绿电成绩单正变得越来越漂亮。
2025年,腾讯绿色电力消费量超过40亿度,绿电占比从上一年的22%升至48.5%;阿里巴巴2026财年的可再生能源消耗量超过32亿度,按其可再生能源消耗量与外购电力计算,占比约为34.82%;万国数据2025年可再生能源消纳量达到38亿度,占总能源消耗的比例约为60%。
一些公司的比例甚至更高。快手披露,2025年其自建数据中心绿色电力购买量占总用电量的93%。
在绿色和平与清华四川能源互联网研究院发布的《绿色云端2026》所统计的25家企业中,超过三分之二的企业在2025年或相应财年消费了超过1亿度绿色电力,其中10家超过10亿度。绿电占比超过30%的企业,也从2024年时的1家增加至8家。
单看这些数字,互联网行业似乎已经驶入一条确定的绿色轨道:先提高数据中心能效,再用绿电替代传统电力,最终在2030年前后抵达碳中和。
但AI正在改写中国互联网公司能耗的坡度。
据国家能源局披露,2025年全国算力中心总用电量达到1700亿度。按照报告援引的预测,到2030年,这一数字可能达到8000亿度,占全社会用电量的6%左右。五年间,算力中心用电规模将扩大到2025年的约4.7倍。
一边是数十亿度的绿电采购,另一边是可能奔向千亿度的算力用电。未来互联网公司们要回答的问题大概率不再是绿电占比有没有提高,而是新增绿电能不能追上新增算力。
如果AI负荷一路膨胀,互联网公司此前制定的2030目标可能面对完全不同的兑现成本——此前的碳中和目标,正在急速上涨的数据中心能耗下承压。
目标没有变,分母变了
一个事实是,互联网公司的碳中和承诺大多不是在今天这轮AI热潮中制定的。
据《绿色云端2026》统计,25家样本企业中,明确提出2030年及以前实现100%可再生能源目标的包括腾讯、字节跳动、快手、万国数据、世纪互联等9家公司;明确提出2030年及以前实现运营范围碳中和的,则包括腾讯、阿里巴巴、字节跳动、百度、商汤科技、万国数据、世纪互联、秦淮数据、合盈数据、博浩数据和奥飞数据。
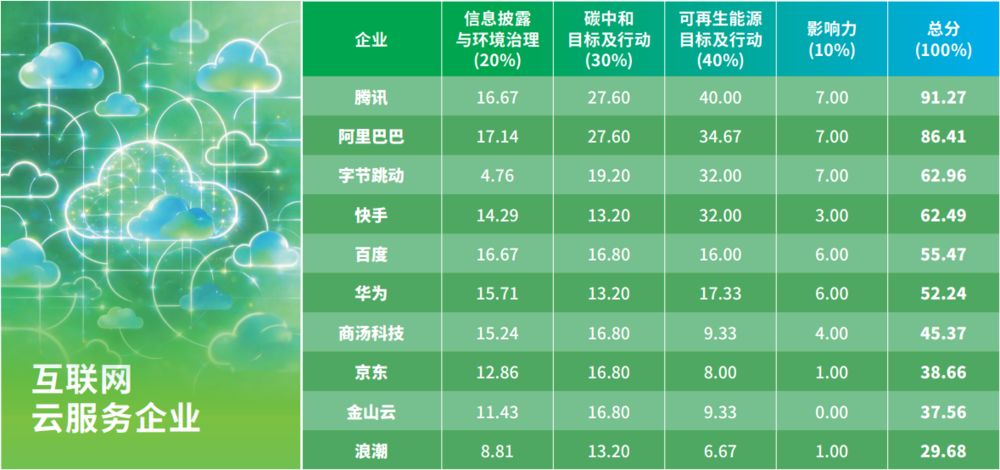
互联网云服务企业排名表,图源:《绿色云端2026》
一个共同的时间背景是,大部分头部企业的目标,集中发布于2021年至2022年上半年。例如百度、腾讯、阿里巴巴、万国数据、世纪互联等公司,都在这一时期内提出或完善了自身的碳中和或可再生能源计划。当时企业面对的核心议题是响应中国“2030年前碳达峰、2060年前碳中和”的政策目标,同时也为了应对资本市场逐步提高的气候要求。
但在2022年ChatGPT发布后,生成式AI从一项技术变量,变成互联网行业新的资本开支中心。这意味着,不少2030目标诞生时所对应的业务结构与今天已经大不相同。
传统互联网数据中心同样耗电,但其负荷主要来自搜索、电商、社交、视频、存储和传统云计算。生成式AI则带来了功率密度更高的GPU集群,以及从集中式训练向持续性推理扩散的新负荷。
模型训练可能表现为阶段性的大规模用电,推理则会随着应用渗透不断增长。当AI助手被嵌入办公软件、广告系统、搜索、电商、游戏和云服务之后,算力不再只在模型训练时消耗,而会在每一次用户调用中持续发生。
由此变化的,是企业此前对未来负荷的基本假设。假设一家公司制定2030年目标时,预计届时总用电量为100,当前已有30单位绿电,那么实现100%可再生能源还需要增加70单位。但如果AI使2030年总用电量变成300,它要补的就不再是70,而是270。目标日期没有改变,目标背后的采购义务却扩大了近四倍。
这正是AI对中国互联网公司2030碳中和承诺最直接的影响:它未必让目标当场失效,却让目标原本依赖的用电分母迅速过时。
绿色和平气候与能源资深项目主任吕歆向虎嗅表示,如果以2022年末ChatGPT发布作为分水岭,生成式AI快速拉升的算力和能源需求,无疑提高了互联网行业绿色转型的门槛。
但需要指出的事实是,头部企业的目标和行动并没有发生回撤。相反,大厂正在加速采购绿电。
吕歆告诉虎嗅ESG组:“企业的绿电增长已经不再停留在绝对量上。绿电正在从补充性、增量式采购,逐渐进入企业整体用电结构。与此同时,至少5家企业披露了以不同模式探索多年期绿电交易,12家企业披露了参与源网荷储一体化或绿电直连项目的规划与进展。”
换句话说,“企业已经察觉到,在年度绿电消费之外,长期、稳定、可追溯的绿色电力供应将进一步支撑越来越大的数据中心负荷”。
当然,这也带来一笔尚未出现在财务报表中的“绿电负债”。这里的“负债”并非会计意义上的负债,而是指企业为了兑现既定目标,未来必须获得、但当前尚未锁定的可再生能源电量。
它可以用一个简化的公式表达:2030年绿电缺口=2030年预计总用电量×目标绿电比例-届时已经锁定的绿电量。
这个公式看起来简单,实际包含三个变量。第一个是未来用电量。它取决于AI业务增长、算力利用率、芯片能效、数据中心扩张速度等因素,也是目前最难预测的分母。
第二个是目标比例。企业提出的是100%可再生能源,还是运营碳中和;覆盖集团整体,还是只覆盖云业务或自建数据中心,结果会完全不同。
第三个是“已经锁定”的绿电。年度购买的绿证、当年完成的绿电交易、跨越多年的购电协议,以及自建或投资的新能源项目,虽然都可能被纳入广义的绿色电力消费,但它们对未来供给的确定性并不相同。
如果企业只在每年末根据实际用电量购买相应绿色属性,它解决的是当年的核算问题;如果签署多年期合同、建设绿电直连或投资发电项目,它才是在提前安排未来的电量与价格。
因此,AI资本开支所对应的不只是服务器、网络和数据中心建设费用,每新增一批GPU,企业也同时增加了一笔长期能源采购义务。在过去,碳中和更多被视作一项ESG承诺;但在AI时代,它变成了一项能源规划能力。
要补多大的绿电缺口?
中国互联网公司离自身设立的2030碳目标承诺会越来越远吗?至少从现况来看,AI带来的用电增长正在显著提高互联网公司兑现2030目标的难度。
一个客观事实是,企业并没有普遍披露2030年的用电量预测,也很少公开未来五年的完整绿电采购计划。但前文提到的国家能源局披露的算力中心用电规模增长速度或可成为一个极限测试标准。
如果未来五年间,算力中心用电规模将扩大到2025年的约4.7倍,假设互联网公司算力用电规模同步扩张,那么到了2030年所需绿电规模相对当前绿电消费量的放大倍数则远超4.7倍,而是4.7除以当前绿电占比得到的结果。
例如一家公司当前绿电比例为50%,当前总用电为100、绿电为50。若2030年总用电扩大至470,并需要实现100%绿电,其绿电规模就要从50升至470,即扩大9.4倍。
按照企业公开披露或计算的绿电比例,五家代表性企业的极限压力如下:
企业名称 | 当前估算绿电占比 | 2030年预测绿电规模倍数 |
|---|---|---|
腾讯 | 48.5% | 9.7 |
阿里巴巴 | 34.82% | 13.5 |
快手 | 93%(自建数据中心) | 5.1 |
万国数据 | 60% | 8.1 |
世纪互联 | 36% | 13.1 |
部分互联网公司绿电消耗估算
这组结果揭示了一个容易被百分比掩盖的事实:哪怕是国内头部互联网公司30%至60%的绿电比例,距离AI高增长情景下的2030需求,可能仍隔着接近一个数量级。
对腾讯而言,48.5%已经是头部互联网平台中相当高的比例。但如果其用电量在极限情景下扩大至4.7倍,并在同一边界内实现100%可再生能源,绿电规模仍需达到当前的约9.7倍。
万国数据的可再生能源比例已经达到约60%,但在同样情景下,未来所需绿电规模仍约为当前的7.8倍。
不过,极限压力并不意味着绿电注定追不上用电。
腾讯提供了一个重要的反例。其ESG报告显示,2025年公司总用电量约为866.91万MWh,较2024年增加约223.95万MWh,也就是约22.40亿度;同期,腾讯绿色电力消费量从141.67万MWh升至420.80万MWh,增加约279.13万MWh,即约27.91亿度。
换言之,腾讯2025年的绿电增量不仅覆盖了当年的用电增量,还替代了一部分存量非绿电。其绿电占比也由22%升至48.5%。这说明头部企业并非不可能让绿电暂时跑赢用电。问题在于,这种增长能否在更长周期内持续。
阿里巴巴的情况则呈现出另一面。
根据阿里巴巴2026财年ESG报告的数据,其外购电量从2024财年的497.17万MWh,增至2025财年的676.50万MWh,再升至2026财年的931.03万MWh,两年间增长87.3%。
同期,可再生能源消耗量从120.85万MWh增至211.80万MWh,再增至324.19万MWh,两年增长168.3%,增速明显快于外购电量。
但看绝对增量,情况有所不同。2026财年,阿里外购电量比上一财年增加约254.53万MWh,可再生能源则增加约112.39万MWh。新增可再生能源大约覆盖了44.2%的新增外购电量。
也就是说,可再生能源占比在提高,可再生能源增速也在跑赢总电量增速,但当年新增的电力需求仍没有全部由新增可再生能源承接。
万国数据的三年变化则更能说明:提高绿电比例与减少非绿电,并不是同一件事。
2023年,万国数据总能源消耗量为5429 GWh,可再生能源消费量为1809 GWh;2024年,总能耗升至6256 GWh,可再生能源升至2141 GWh。
这一年,万国数据的可再生能源占比由38%提高到40%,但用总能耗减去可再生能源后,可以发现其非可再生能源消费量反而由约3620 GWh增至4115 GWh,增加约495 GWh。
绿电比例变高了,非绿电绝对量也变高了。
到2025年,情况才出现显著逆转:万国数据总能耗增长至6547 GWh,可再生能源消费量跃升至3800 GWh,后者较2024年增加1659 GWh,远高于291 GWh的总能耗增量。其非可再生能源消费量因此降至约2747 GWh,较上一年减少约1368 GWh。
虎嗅ESG组通过对比多家互联网公司耗电数据后发现:当绿电增量低于总用电增量,绿电比例可以提高,但非绿电绝对消费仍可能上升;只有当绿电增量显著超过总用电增量,企业才会真正开始替代存量非绿电。
因此,判断大厂能否兑现2030目标,不能只看绿电占比,也不能只看绿电同比增速。更关键的指标是新增电力负荷的绿电覆盖率。
从这个角度看,互联网公司要关注的重点是,当AI将用电分母持续推高时,企业过去看似激进的绿电增速可能很快成为新的最低要求。
AI无疑改变了绿电采购的尺度:过去一年多买几亿度就足以形成亮点,未来则可能要以数十亿度、持续多年甚至一个发电项目的生命周期来规划。
PUE救不了大厂
在讨论互联网公司的用电量增长时,一个常见的观点是:数据中心也在变得更节能,PUE是其中重要的衡量指标。
这个判断本身没有错。
《绿色云端2026》统计的25家企业均披露了数据中心节能降碳技术的应用,包括液冷、AI能效调优等方式;17家企业披露了余热回收利用的探索情况,13家设立了数据中心PUE目标。
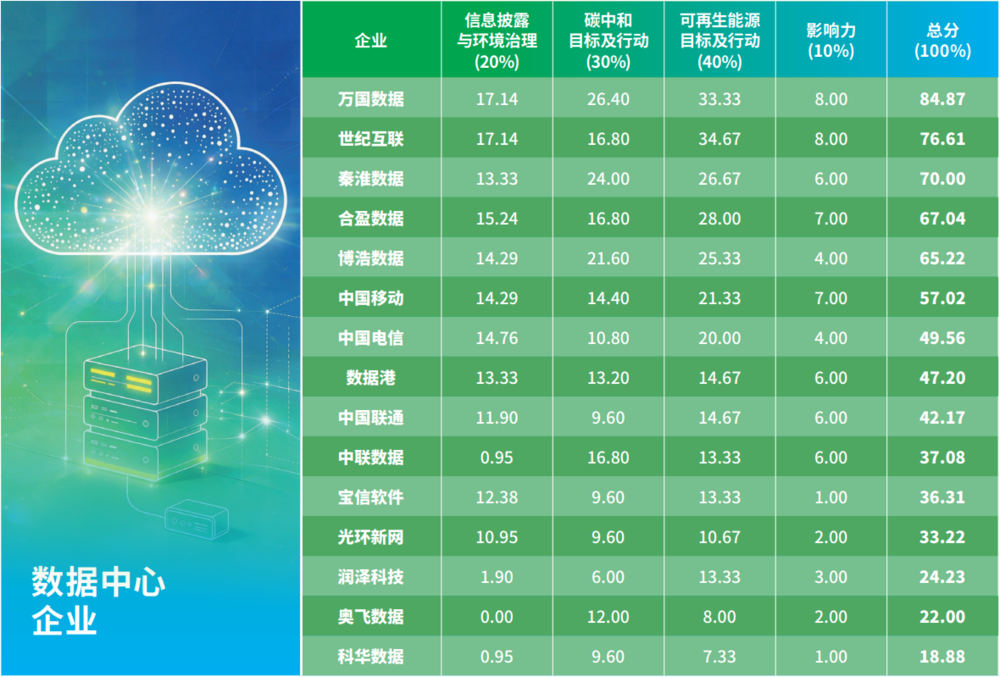
数据中心企业排名表,图源:《绿色云端2026》
PUE是什么?即电源使用效率,是数据中心总用电量与IT设备用电量之比。PUE为1.3,意味着IT设备每消耗1度电,制冷、供配电、照明等配套设施还要消耗0.3度电;PUE越接近1,说明辅助能耗越低。
从工程角度看PUE仍然是重要指标,它既能衡量制冷和供电系统是否高效,也能推动液冷、自然冷却、智能调优等技术落地。
但PUE回答的是一个局部问题:为了让服务器运行,数据中心还要额外消耗多少电?它回答不了另一个更大的问题:企业到底部署了多少服务器和GPU?
举一个简化的例子。
如果数据中心IT负荷为100,PUE为1.3,总用电量就是130。后来,通过液冷和供配电优化,PUE降至1.2。但与此同时,AI让IT负荷由100增至300,那么总用电量不降反升,达到360。
数据中心效率提高了,但总用电接近原来的三倍。单位算力所需的配套能源下降,但算力总需求增长得更快,最终吞掉了效率改善带来的节电量。
腾讯、阿里和万国数据近三年的数据,已经能够勾勒出这一矛盾:PUE持续改善,绝对用电量仍在上升。
先看腾讯。2023年至2025年,腾讯总用电量分别约为511.47万MWh、642.96万MWh和866.91万MWh。两年间,总用电量增长约69.5%,净增约355.45万MWh,也就是35.54亿度。
同期,腾讯最新披露的可比口径显示,其自有数据中心PUE由2024年的1.257降至2025年的1.246。
假设IT负荷不变,PUE从1.257降至1.246,对应数据中心设施总能耗理论上下降约0.88%。但同期腾讯公司总用电量增长34.8%。
PUE在接近1之后,每下降0.01所释放的效率空间越来越有限;而AI时代的数据中心负荷增长可能是两位数的。
阿里巴巴的趋势更加显著。2024至2026财年,阿里集团外购电量从497.17万MWh升至931.03万MWh,两年增长87.3%。同期,阿里云自建数据中心年均PUE从1.200降至1.187。
在IT负荷保持不变的假设下,这一PUE变化对应的设施总能耗理论改善约为1.08%。但集团电力需求仍在快速膨胀。
万国数据是更纯粹的数据中心样本。2023年至2025年,万国数据总能源消耗量从5429 GWh升至6547 GWh,两年增长20.6%;同期,其报告披露的数据中心平均PUE由1.28降至1.23。
如果假设IT负荷保持不变,PUE从1.28降至1.23,对应设施总能耗理论上下降约3.9%。现实却是总能耗增长20.6%。
吕歆对虎嗅表示,仅依靠节能技术无法最终实现零碳目标,“即使PUE降至极致,也难以抹去‘1’背后的碳排放”。因此,虎嗅ESG组认为,PUE仍然应该是数据中心的工程底线,却不应再被当作衡量AI绿色程度的核心终点。
在PUE之外,至少还要看三项指标:第一,总用电量是否继续高速增长。这决定了企业需要面对多大的能源分母;第二,非绿电绝对消费量是否下降。它能避免“比例提高、化石电力仍增加”的统计幻觉;第三,新增负荷绿电覆盖率是否达到100%。它直接反映新增算力是否带来了新的非绿电需求。
需要强调的是,PUE并没有“失效”。它只是被AI放回了应有的位置:PUE是效率指标,不是总量刹车;是绿色数据中心的起点,不是终点。
真正决定大厂能否兼容AI增长与2030碳目标的,不是PUE还能再降零点零几,而是绿色电力能否持续覆盖那个不断扩大的“1”。
AI的下一轮竞争,拼什么?
当AI负荷从年度采购计划变成长期基础设施需求,企业的绿电策略也在发生变化。
报告所使用的广义绿电消费口径,主要包括三类:
第一类是购买绿证等绿色环境权益;第二类是参与绿色电力交易;第三类是自建/投资绿电项目等模式。
三类方式都能帮助企业完成相应的可再生能源消费或核算目标,但它们解决的问题并不相同。
绿证最灵活。
企业不必直接改变物理供电线路,就可以通过购买与一定可再生能源发电量相对应的环境权益,证明自身支持或消费了相应规模的可再生能源。随着中国绿证制度不断完善、价格指数开始发布,企业购买绿证的流程和价格信号也越来越清晰。
它适合解决合规与年度核算问题,却不能直接锁定未来五年、十年的实际电量,也不能自动保证数据中心所在地在每一个时段都有足够的绿色电力供应。
年度绿电交易比单独购买绿证更接近真实电力消费。企业可以与发电侧、售电侧开展交易,将电能量与绿色属性结合。但如果交易主要按年度或月度展开,企业仍要面对下一年度供给、价格和跨区域交易条件变化。
对于普通办公场所,这种不确定性未必构成核心问题;对24小时运行、负荷巨大且投资周期漫长的数据中心,它会变得越来越重要。这也是多年期绿电交易开始受到关注的原因。
数据中心的特征是大负荷、长周期。一座智算中心从规划、建设到回收投资,往往跨越多年。如果企业只在每年根据实际用电临时采购绿电,它无法提前锁定长期成本,也很难确认未来新增算力是否能获得足够的绿色供给。
多年期交易则尝试把发电企业和数据中心的需求绑定起来:一端获得相对稳定的消纳与收入预期,另一端获得更可预测的电量和价格。
2026年4月,国家发展改革委、国家能源局、工业和信息化部、国家数据局发布《关于促进人工智能与能源双向赋能的行动方案》,明确鼓励新建算力设施与可再生能源发电企业签订多年期绿色电力交易合同。
这不是一个单纯的环保倡议,而是在承认一个产业现实:AI数据中心已经成为电力系统中的大规模长期负荷。
绿电直连和源网荷储,则向前走了一步。
绿电直连通过相对直接的线路关系,将新能源发电项目与用电负荷连接起来,提升新能源电力的就近消纳水平。源网荷储则把发电侧、电网、数据中心负荷和储能系统放进一套协同体系中,试图解决风光电波动与数据中心稳定用电之间的矛盾。
它们相较于绿证和短期交易,更接近“组织实际能源供给”,但门槛也更高。
企业不仅需要判断未来负荷,还需要参与电源、线路、储能和调度安排;不仅要有采购能力,还要有资金、项目管理以及与电网、发电企业、售电企业协同的能力。
因此,可以把企业当前的绿电策略理解为两种方向。
第一种是购买绿色属性。
企业主要通过绿电交易和绿证匹配当年的实际用电。其优点是灵活,初期资金压力较小,能够快速提高披露口径中的绿电比例;缺点则是长期电量和价格确定性有限,且企业对物理能源供给的控制较弱。
第二种是增强长期供给确定性。
企业通过多年期交易、绿电直连、源网荷储或新能源项目投资,将未来的算力负荷与更长期的绿色能源安排绑定。它更重、更复杂,也要求企业更早预测未来用电,但更适合AI数据中心的大负荷和长周期特征。
目前,还不能简单断言第二类企业已经获得更低的算力成本、更快的投产速度,或者形成了明确的商业壁垒,但趋势已经出现。
据《绿色云端2026》统计,已有5家企业披露以不同模式探索多年期绿电交易,12家披露参与源网荷储一体化或绿电直连项目的规划和进展。企业开始把绿电从年度采购品,变成长期能源规划的一部分。
这背后的驱动力不仅是碳目标。
首先是供给稳定性。AI数据中心需要全天候运行,而风电、光伏具有波动性,企业必须考虑储能、电网兜底和负荷调度。
其次是价格。用电量达到十亿度、数十亿度后,电价的轻微波动都会变成显著的运营成本。长期合同可以提供更稳定的价格预期,但也意味着企业需要承担长期承诺及负荷预测错误的风险。
再次是项目落地。随着数据中心逐步被纳入绿电消费比例、节能审查和碳排放管理,企业能否说明新增算力如何获得低碳电力,会越来越影响其能源规划。
最后是目标兑现。年度购买绿色属性可以帮助企业完成当期核算,但要在总用电快速增长的情况下连续多年提高绿电比例,企业最终仍需要扩大真实、可持续的供给来源。
所以,“控电”并不是控制电网,也不意味着企业可以完全摆脱公共电力系统。更准确地说,它是企业对电量、价格、绿色属性和长期供给进行组织的能力。
过去,大厂扩张算力时,最稀缺的是芯片、服务器和机房。现在,电力开始成为与这些资源并列的约束。企业买到GPU,只是获得了计算能力;只有为GPU找到长期、稳定、价格可承受的电,算力才能真正落地。
AI上半场争的是谁有更多GPU,下一阶段争的则可能是:谁能让这些GPU长期通电,而且尽可能使用绿色电力。
未来要看两张成绩单
到2030年,国内互联网公司可能会同时交出两张成绩单。
第一张是企业公布的ESG成绩单:是否实现运营碳中和,是否达到100%可再生能源,绿电占比提高到多少,PUE降低到什么水平,购买了多少绿电和绿证。
这些指标仍然重要。没有目标、没有披露、没有采购,企业就不可能完成能源转型。
但只看这张成绩单,还不足以判断AI时代的真实减排效果。
第二张是更接近产业现实的能源成绩单:总用电量增加了多少,非绿电绝对消费是否下降,新增负荷有多少被新增绿电覆盖,市场法排放下降的同时位置法排放如何变化,企业有多少绿电来自年度采购,又有多少已经通过长期合同、直连项目和能源投资被提前锁定。
第一张成绩单回答的是企业是否完成了自己设定的目标。第二张成绩单回答的是,在AI算力大幅扩张之后,企业有没有真正减少对非绿色电力的依赖。
一家公司的绿电占比可以从20%升至40%,但如果总用电翻倍,其非绿电消费仍可能增加;另一家公司即使总用电继续增长,只要绿电增量显著超过用电增量,也可能开始替代存量非绿电。
所以未来最值得看的指标不是绿电比例本身,而是绿电与用电两条曲线谁更陡。
需要肯定的一点是,前文提到的所有公司都在进步,但它们面对的终点也在移动。
过去,大厂可以依靠降低PUE、增加年度绿电采购,一步步改善自己的ESG表现;未来,它们需要在算力扩张之前就预测负荷、安排电源、签署长期合同,并承担更复杂的能源组织成本。
真正能守住承诺的,不会只是最会买绿证、最会降低PUE的公司,而是那些能让绿电增长长期跑赢算力增长,并提前为未来扩张的算力安排好提前量的公司。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End