人工智能正在推动半导体行业实现前所未有的增长,同时颠覆长期以来的行业发展态势,并重塑价值来源。
尽管半导体行业历来屡屡超出市场预期,但2026年年初的行业表现依旧令人震惊。
7月,半导体销售额同比增幅创下40年新高,此后不久,市场营收首次突破1万亿美元。无论以哪种标准衡量,这种增长规模都可以说是非同寻常的。
与其他多个行业一样,人工智能的兴起是半导体行业实现爆发式增长的根源。
五大超大规模云服务商公布,计划在2026年投入约8000亿美元资本支出,2027年投入1万亿美元,其中绝大部分资金将投向人工智能基础设施。这一趋势推动前沿芯片与存储器的平均销售价格大幅超出预期水平,行业增长因此远高于市场此前预判。
受上述发展态势影响,分析师纷纷上调半导体行业未来增长预期。在基准情景下,我们目前预测,到2030年半导体市场规模将达到2.3万亿美元,较我们2025年秋季预估的1.6万亿美元高出约44%。
增长的速度与规模表明,如果人工智能持续发展,或将永久重塑半导体行业延续已久的增长模式。虽然半导体市场向来具有强周期性,但人工智能或将开启一段持续增长时期,同时维持前沿芯片与存储器的高平均销售价格。
全新的市场预测
我们在2025年秋季开展测算时,设置了三种情景来评估半导体市场规模的发展走向,测算区间为1.1万亿‑1.8万亿美元,基准情景为1.6万亿美元。本次我们沿用相同测算方法,得出当前基准情景下市场规模将达2.3万亿美元(整体预测区间为1.7万亿‑2.6万亿美元)。
本次预测数值大幅上调,主要原因是前沿芯片与存储器这两大拉动行业绝大部分增长的细分领域,其平均销售价格已大幅上涨,且预计价格还会继续走高。受数据中心扩张驱动,这类芯片供给有限,但需求激增。我们最新的晶圆出货量预测显示,到2030年,晶圆整体复合年均增长率约为7%,与2025年秋季分析结果基本一致。但已公布的晶圆厂扩产规模不足以消弭供需失衡、缓解价格上行压力。
我们当前不同情景的核心差异,来自对前沿芯片、存储器(尤其是DRAM和高带宽存储器HBM)平均销售价格的假设。和所有预测一样,最终落地的情景将由市场实际发展决定。若要实现2030年市场规模2.3万亿美元的基准预测,需要满足多项市场条件,包括全球经济保持稳定、数据中心维持大规模投资。结合当前市场发展态势来看,支撑基准情景的各项条件有望在2030年达成,而更为悲观的低基准情景发生的可能性正不断降低。
实现基准情景的必要条件
要达成基准情景,需要满足多项条件。部分条件已经落地,另一些也显现出实现的初步迹象:
数据中心拥有充足资金:基准情景要求,到2030年数据中心累计资本支出达到2.7万亿美元。我们认为,依托超大规模云服务商经营现金流与私人资本融资,该资金规模具备实现可能性。
人工智能产生真实投资回报率:只有企业客户看到切实回报,才会持续为人工智能投入资金。倘若出现“人工智能寒冬”,即行业增长不及预期、投资回报率惨淡,数据中心资本支出将出现大幅收缩。编码等早期落地应用案例已经证明,人工智能可以带来真实投资回报。同时,受超大规模云服务商投资与地缘竞争推动,行业资金供给依旧充裕。
能源供给充足且成本可控:人工智能数据中心属于高能耗设施。基准情景假设,市场各方能够破解当下包括成本层面在内的电力约束,保障扩产按计划推进。在美国,要满足至2030年的数据中心用电需求,需要启用多种电力方案,部分方案成本更高,还会带来额外碳排放,但目标具备可行性。中国与中东地区历来习惯新建产能匹配市场需求,我们判断两地到2030年同样能够克服电力瓶颈。但欧洲的进度或将落后于其他地区。
成本持续下降:推理(即运行已训练模型响应用户查询的持续运算过程)的成本需要下降3‑4个数量级,才能扩大人工智能普及度,维持半导体的高需求。各家企业公布的网络/光子、存储器、软件及算法创新路线图,让这一成本下降目标的可行性有所提升。
供需持续失衡:前沿芯片、高带宽存储器供给持续紧缺,才能支撑基准情景中设定的高平均销售价格。该条件大概率可以达成,当前支撑高利润率的供给紧缺局面预计还将持续至少3‑5年。
全球经济保持稳定:宏观环境需要维持相对平稳。如果发生重大经济衰退或是贸易中断,投资者可能推迟人工智能、数据中心相关支出。受当前地缘局势动荡影响,宏观走势依旧难以预判。
当然,未来发展仍可能出现意料之外的状况。半导体企业在制定战略规划时,应当充分考量多种情景,在把握价值创造机遇的同时,做好风险抵御。
本次测算全面考量了无晶圆厂企业、具备内部芯片设计能力的原始设备制造商、自有芯片业务厂商创造的市场价值,同时纳入更多中国本土企业的细分数据。这套精细化测算方法得出的预测值往往高于其他分析师。作为参照,有一位头部分析师同样预测2030年市场规模可达2.3万亿美元,另有两位分析师给出的预测区间为1.7万亿‑2万亿美元。
人工智能拉动需求激增
本次更新分析的动因之一,是2026年上半年半导体销售额同比大幅攀升,创下自20世纪80年代中期以来的最高水平(图表1)。上一次可与之参照的增长出现在20世纪80年代,而彼时市场规模仅为当前的2%左右。
图表1:半导体销售额同比增速在2026年创下40年新高
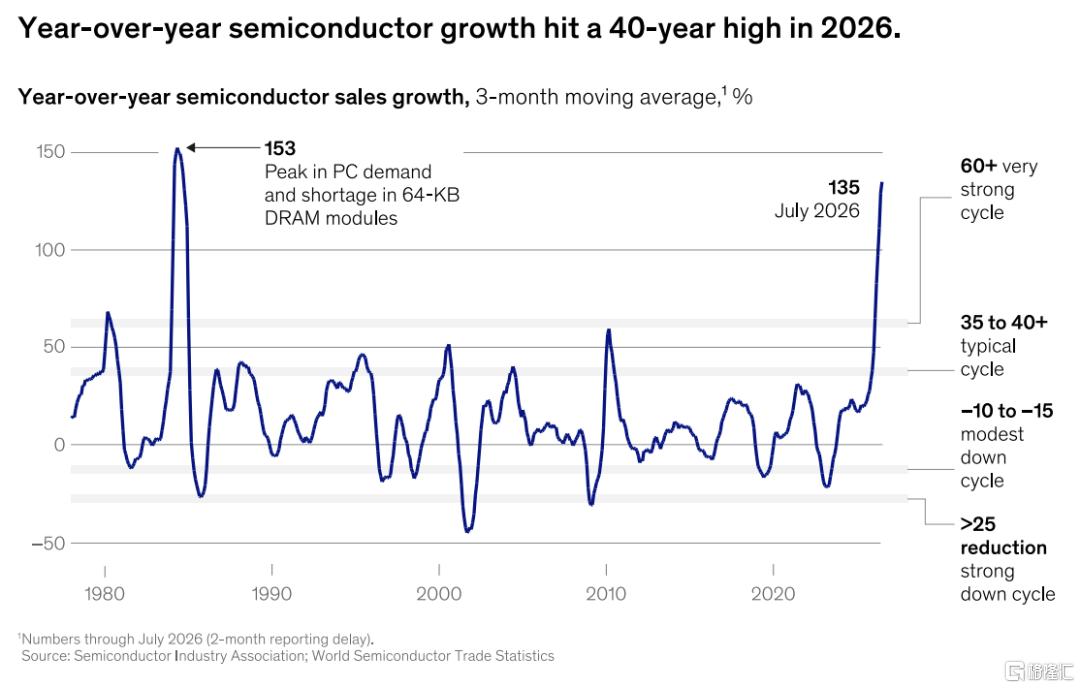
数据截至2026年7月,来源:美国半导体行业协会《全球半导体贸易统计》
基于半导体市场当前发展轨迹,我们上调至2030年的复合年均增长率预测至19%;2025年秋季该数值为13%,远高于2014‑2024年9%的历史平均水平。但不同细分市场的增长表现将分化显著。服务器与数据中心芯片是近期行业增长的核心驱动力,未来仍将是最强增长引擎。该板块营收预计将从2025年的3300亿美元增长至2030年的1.2万亿美元,复合年均增长率达29%(图表2)。无线板块位居第二,增量为2050亿美元,复合年均增长率10%。
图表2:基准情景下全球半导体市场规模
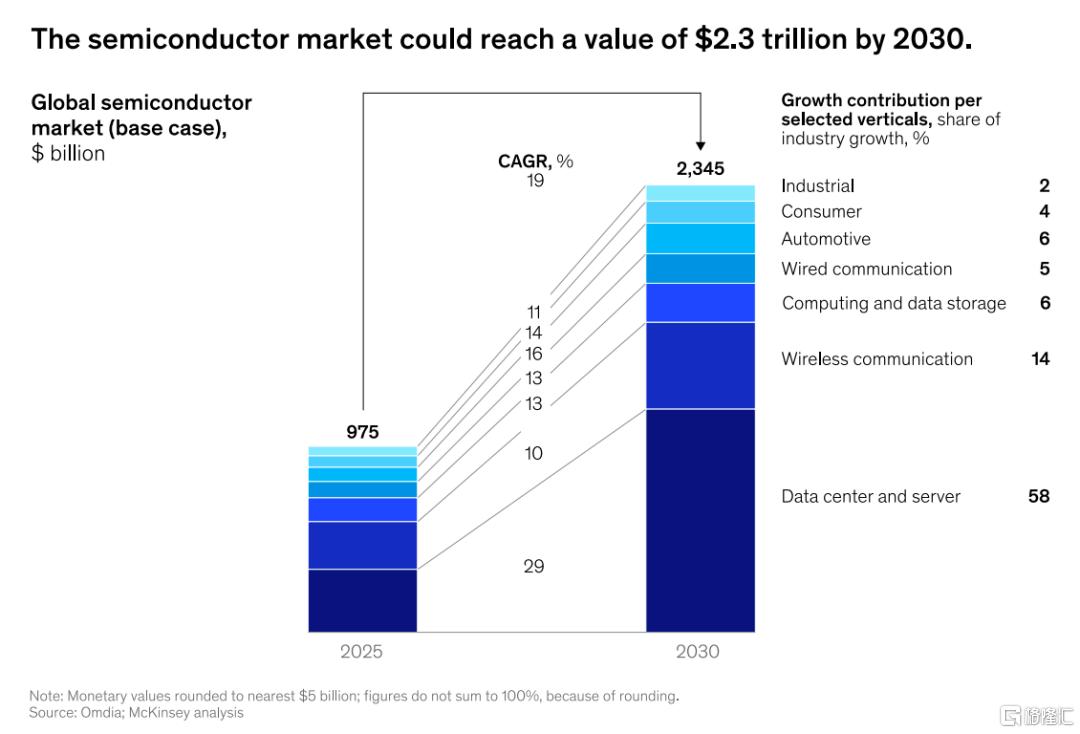
来源:Omdia、麦肯锡分析
各板块新增增长很大一部分来自供需失衡加剧带来的平均销售价格上行。这与行业过往发展模式截然不同。
除非芯片厂商大幅超前于需求扩充产能,否则数据中心的持续扩张将维持较高平均销售价格。但即便新建制造产能爬坡也需要漫长周期,我们判断,大规模扩产至少要到下一个十年才会落地。
技术栈中的头部参与者
我们也重新梳理了技术栈内的头部企业格局。
延续2026年早些时候的趋势,前沿制程(本文定义为7纳米及以下)芯片与存储器(尤其高带宽存储器HBM)仍是两大增长核心引擎。2025‑2030年间,二者出货量与平均销售价格同步上涨,这种双重利好的局面在半导体发展史上十分少见(图表3)。与之相对,先进制程与成熟制程芯片出货量增长相对平缓,平均销售价格将持续下行。
图表3:到2030年,前沿芯片与存储器将拉动半导体行业绝大部分营收增长
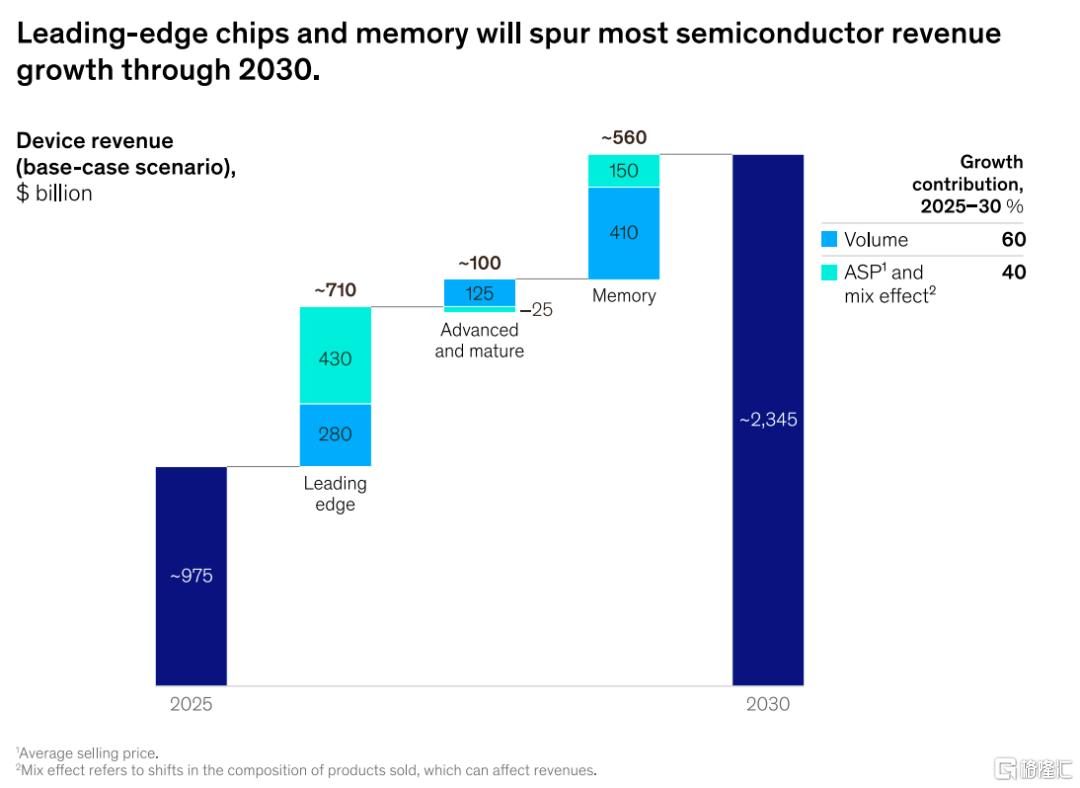
来源:麦肯锡公司
前沿芯片发展趋势
历史数据显示,晶圆平均销售价格在发布后的前两年往往趋于下滑。举例而言,28纳米晶圆年均降幅约10%,150纳米晶圆年均降幅约25%。但受人工智能、高性能计算的旺盛需求叠加产能约束影响,当前3纳米、5纳米晶圆的平均销售价格每年上涨2%甚至更高。
平均销售价格大幅提升,叠加出货量与产品结构效应,到2030年前沿芯片市场价值增量或将达到7100亿美元。
存储器发展趋势
人工智能模型需要大容量存储器存储模型参数、高速处理数据。推理阶段,上下文窗口(模型生成回答时可参考的信息总量)越大,存储器需求越高;同时并发用户数量、token总量增加,存储器需求也会随之抬升。
高带宽存储器紧邻处理器(GPU/CPU),提供充足带宽,保障昂贵的计算资源高效运转。每比特存储对应的DRAM晶圆产能需求远高于传统存储器,同时还需要更复杂的堆叠与封装工艺。
过去几年人工智能快速普及,存储器(尤其是DRAM、HBM)需求增速远超供给。存储器暂无替代方案,供给紧缺直接推高平均销售价格。自2023年初以来,DRAM价格大约上涨6倍,抹平过去15年的价格下跌,平均销售价格重回2011年水平(图表4)。当前DRAM平均销售价格,较过去45年间同等产量规模对应的历史价位高出550%。
存储器供给紧缺短期缺少有效的解决手段。企业虽可以重构产品来降低DRAM/NAND闪存用量,但该工作耗时长,无法立刻缓解紧缺;其他可选方案包括推迟生产或是切换新一代技术。部分企业已经开始落地长期解决方案,主要包括:
投资新建晶圆厂,扩大DRAM、高带宽存储器制造产能;
探索先进封装方案,例如更高层数的HBM堆叠、2.5D/3D集成,以此提升存储器密度与带宽;
通过下一代技术提升单块晶圆的DRAM比特存储密度。
倘若上述方案落地见效,存储器供给或在2027年前后追上需求,价格将遵循半导体行业的周期规律开始回落。但即便到那时,存储器平均销售价格仍会高于历史常态水平。
图表4:近期DRAM价格上涨抹平了15年的价格下行
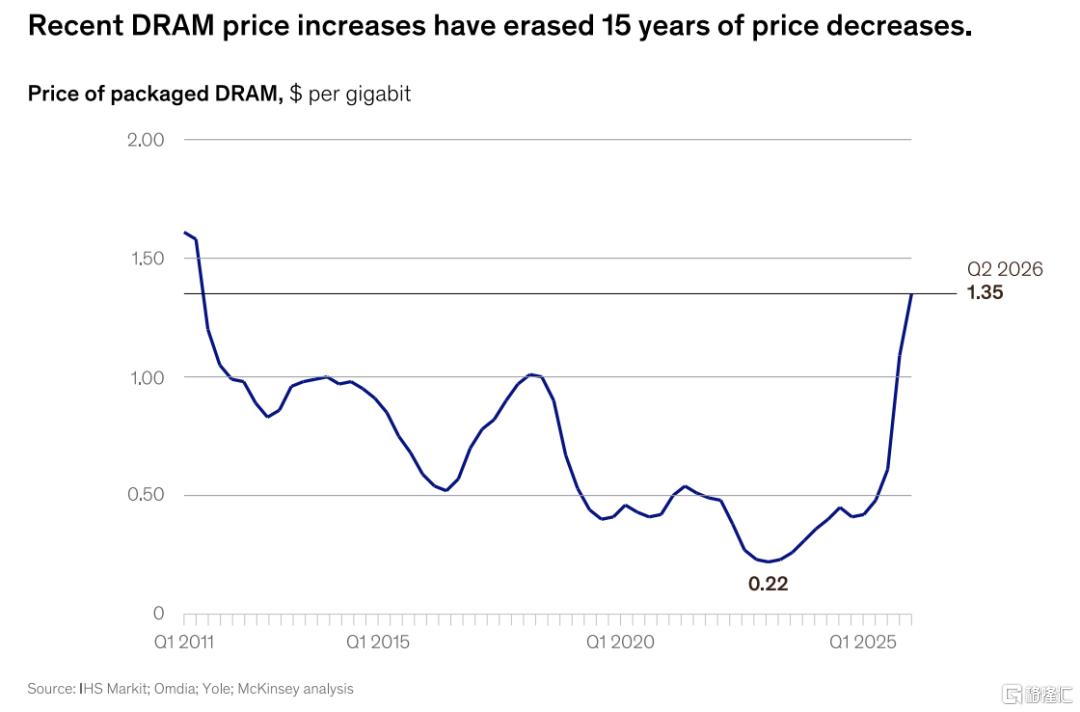
来源:IHS Markit、Omdia、Yole;麦肯锡分析
高带宽存储器现货市场毛利率预计将从2024年约80%回落至2030年约50%,核心诱因是加速器领域竞争加剧,而非平均销售价格下滑。即便毛利率下行,存储器依旧属于优质赛道;基准情景预测,到2030年该板块市场价值增量将达5600亿美元。
先进制程与成熟制程发展趋势
除前沿逻辑芯片与存储器外,人工智能增长同样惠及大量先进、成熟制程应用及产品。包括可重新配置、适配快速迭代AI架构的现场可编程门阵列,面向特定工作负载的互联与数据流器件,以及数据中心电力电子器件。光子、电力电子等细分赛道或将迎来高速增长,但整体来看,2030年前先进、成熟制程板块增长力度不及前沿芯片与存储器。该板块出货量会继续提升,但平均销售价格下行,整体市场增量预计约1000亿美元。(注1:本文中先进制程定义为22‑65纳米,成熟制程指代制程规格更大的工艺。)
半导体行业正朝着2030年2.3万亿美元的市场规模迈进,人工智能数据中心的大规模建设是核心驱动力。那些按照约1万亿美元市场规模制定规划的企业,低估了行业发展机遇。增长不仅仅来自出货量提升:人工智能加速行业向高价值前沿芯片、高带宽存储器倾斜,推高平均销售价格,改写行业经济逻辑。这些力量或将永久重塑行业竞争格局。最终脱颖而出的领军企业,必然愿意重新校准投资方向,并且敢于加大投资力度。