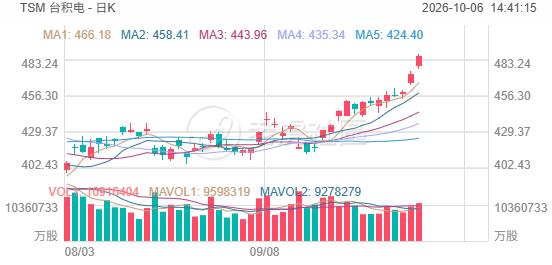
10月6日,晶圆代工巨头台积电将于10月15日公布2026年第三季度业绩。高盛在近日发布的研报中指出,台积电强劲的业绩增长势头有望延续至2027年,同时资本支出将逐步提升以支持长期需求。高盛重申对台积电的“买入”评级,对台积电在中国台湾地区上市的股票目标价由3100新台币上调至3300新台币,较上周五收盘价有近28%的上涨空间;对台积电美股的目标价则上调至660美元,较上周五收盘价有近40%的上涨空间。
Q3、Q4营收延续强劲环比增长,N2扩产盈利稀释效应有限
得益于持续强劲的人工智能(AI)/高性能计算(HPC)需求提供支撑,预计台积电第三季度营收将环比增长15.3%,随后在2026年第四季度进一步环比增长11.0%(均按美元计)。在盈利能力方面,高盛预计台积电2026年第三季度/第四季度毛利率将分别小幅降至67.5%/67.3%,低于2026年第二季度的67.7%,反映出持续推进N2扩产所带来的稀释效应。
更广泛AI需求提供支撑,增长势头延续至2027年
高盛预计,随着AI GPU/AI ASIC、网络设备以及服务器CPU需求不断扩大,台积电将在2026年实现强劲收官,并将持续增长势头延续至2027年。尤其值得注意的是,由智能体AI(agentic AI)驱动的更强劲CPU需求,是过去一年出现的一项关键变化。该行预计,台积电2026年营收按美元计将同比增长42.0%;2027年营收按美元计将同比增长36.9%,高于此前预测的32.0%。
在高盛的Communacopia + Technology会议上,台积电管理层强调,更低的token成本应会刺激AI使用量进一步增长。与此同时,与客户及美国云服务提供商(CSP)的讨论进一步增强了高盛对需求以及基础设施准备情况的信心。该行认为,这些趋势将支持先进制程需求继续保持强劲,尤其是N2和N3制程。尽管台积电进一步扩大产能,管理层仍预计这两项制程的供应将持续不足。
在供应方面,高盛预计新增产能、N5向N3的产能转换以及生产效率提升将支持晶圆产出增加,而持续扩大的CoWoS产能将帮助实现相关晶圆出货。该行预计,2027年毛利率将温和改善至67.5%,高于2026年的67.2%,主要受更高定价、有利的产品组合、持续较高的产能利用率以及持续提升的生产效率支撑。
每股收益预测调整
高盛将其对台积电2026年/2027年/2028年每股收益预测分别上调1%/7%/8%,原因包括:1)预计N2扩产带来的毛利率稀释程度将低于此前预期,因此上调毛利率假设;以及2)鉴于AI/HPC需求更加强劲,尤其是N2/N3制程的需求增强,上调产能利用率(UTR)假设。
提高资本支出以支持长期扩张
高盛预计,台积电将进一步加大产能投资,以支持客户的长期需求。该行维持对台积电2026年资本支出640亿美元的预测,同时将2027年/2028年资本支出预测分别上调至850亿美元/980亿美元,此前预测分别为780亿美元/820亿美元,以纳入:1)设备供应商的成本通胀;以及2)潜在的新德州扩建项目所涉及的初始支出。不过,该行预计该新厂址要到2032年以后才会进入大规模量产阶段。
在产能方面,高盛继续预计,2027年底/2028年底N3/N2产能将分别达到200千片/月/140千片/月,以及220千片/月/200千片/月。
其他关注重点
台积电管理层将在公布第三季度业绩的同一天举行财报电话会议。高盛指出了几个分析师将关注的重点。
长期AI增长前景。高盛认为,AI需求从加速器进一步扩展至CPU和网络设备,将进一步支撑台积电的长期增长机会。该行希望管理层更新其对2030年前AI前景的关键假设,包括过去一年需求驱动因素在哪些方面出现最大幅度的增强,以及哪些因素可能对这一前景产生实质性改变。
长期资本支出前景及美国扩张。随着客户需求持续推动先进制程产能和先进封装领域的投资,高盛希望管理层进一步说明长期资本支出的走向,以及支持这些投资决策的需求可见度。该行也希望管理层更新相关评论,即客户需求是否可能推动台积电在现有亚利桑那州厂区之外进一步扩大美国业务,以及此类投资可能的时间安排和规模。
晶圆代工竞争与技术领先地位。高盛表示,希望了解管理层对于不断演变的竞争格局的看法,包括英特尔、三星和Terafab,以及这些变化对台积电长期市场定位的影响。尤其是,该行希望进一步了解台积电的技术领先优势,以及管理层是否预计这一差距在未来几代制程中将进一步扩大还是缩小。
总结
高盛称其看好台积电,因为该行认为,作为全球晶圆代工龙头,其强大的技术领先优势和执行能力使其相较同行更有能力抓住行业长期结构性增长机会,尤其是在AI/5G/HPC/电动汽车(EV)等领域。
高盛认为,未来数年台积电将实现25%的营收复合增长率(CAGR)目标,同时长期毛利率将维持在56%以上。该行还指出,台积电估值具有吸引力,目前股价处于其10年交易历史区间的中部水平。