全球债券市场持续承压,但股票投资者选择了“无视”。在美债收益率触及二十年高位、欧洲债市跌至数十年低点之际,全球股市不仅未受拖累,反而逼近历史新高。这场债券与股票之间的分歧,正成为当前市场最核心的叙事。
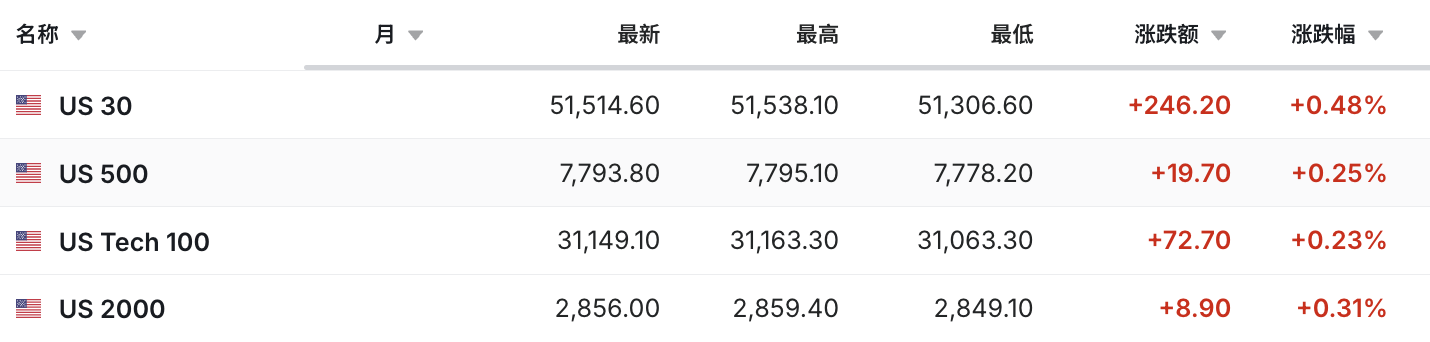
周二,美股期货小幅走高,标普500指数距创下8月以来首个历史新高仅一步之遥,纳斯达克100指数期货则进一步巩固于纪录高位。与此同时,此前遭抛售的美债和欧洲债券出现反弹,10年期美债收益率在触及2002年以来峰值5.31%后回落3个基点至5.28%,油价的走软亦缓解了市场对通胀卷土重来的部分担忧。
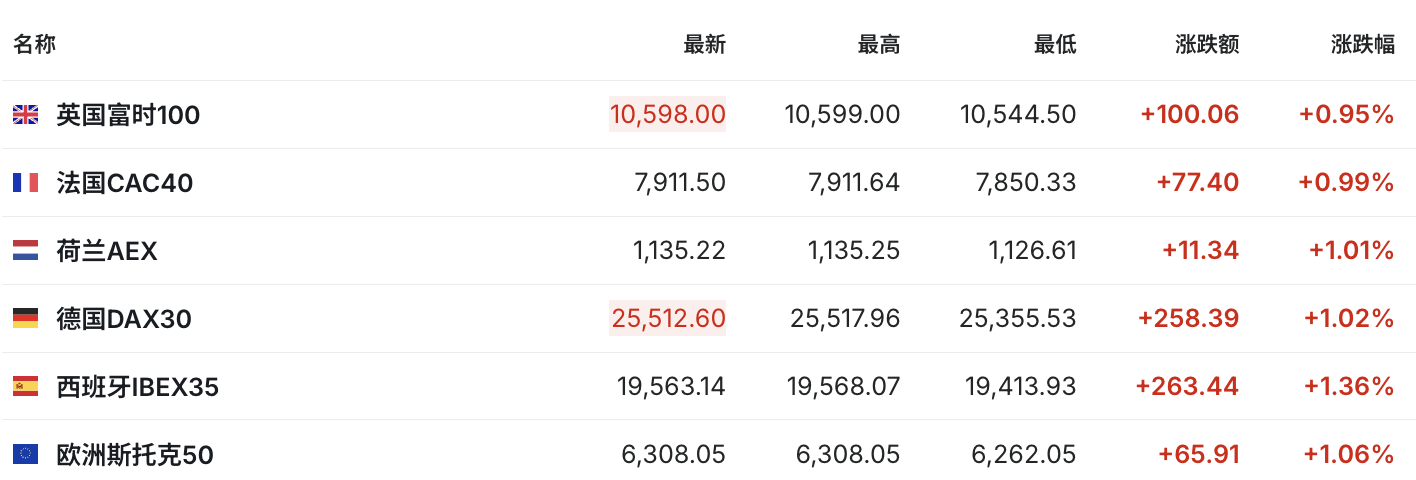
欧洲市场同步回暖。欧洲斯托克600指数涨幅扩大至1%,触及盘中新高,有望录得近一个月来首次连续三日上涨;此前长期跑输大盘的法国和意大利债券领涨,欧元在触及17个月低点后企稳。
股市“穿越”债券风暴,盈利是关键支撑
债券收益率飙升通常被视为股票估值的压制力量,但这一逻辑眼下正受到挑战。
投资者的注意力已从利率风险转向企业盈利、宏观数据以及以人工智能为核心的资本开支浪潮。“驱动今年涨幅的是盈利增长,而非估值扩张,”法国巴黎银行财富管理德国区Stephan Kemper表示,“每股盈利修正依然强劲,美国企业的业绩指引上调幅度高于均值,我们认为这一格局仍有延续空间。”
“七巨头”科技股在早盘交易中悉数上涨,为市场提供了直接动力。杰富瑞首席欧洲经济学家Mohit Kumar指出,当前股市表现的广度较窄,主要由科技板块驱动,“强劲盈利、持续资本开支以及充裕的系统流动性,应能继续支撑铲子与镐相关交易。”
AI投资热潮持续,资金涌向多个方向
人工智能相关交易的活跃度,为股市涨势提供了额外注脚。
OpenAI正与多家阿联酋主权投资基金洽谈,寻求为其300亿美元融资轮提供基石投资支持;与此同时,中国的DeepSeek和月之暗面(Moonshot AI)亦在各自推进数十亿美元级别的融资。
在硬件端,AMD首席执行官Lisa Su预测,未来数年芯片需求将持续处于"极高"水平,尽管行业仍面临AI安全方面的挑战。谷歌母公司Alphabet则据报即将与Constellation Energy达成核能采购协议,折射出科技巨头对稳定电力供应的迫切需求。
这些密集的资本流向,印证了市场在高利率环境下对AI赛道维持高热度的判断。
收益率高位的两面性:威胁还是信号?
债券收益率的持续上行究竟意味着风险积聚,还是经济强劲的佐证?市场对此存在分歧。
贝莱德分析师Vivek Paul认为这一问题值得审慎看待:“如果收益率上升的驱动因素是更强劲的增长前景、AI浪潮等,那对市场未必是坏事。”这一观点代表了当前部分多头的核心逻辑——只要收益率上行源于增长预期而非通胀失控或财政压力,股债同时承压的局面便不必然持续。
不过,隐忧并未消散。桥水基金创始人Ray Dalio警告称,美国正逼近其债务周期的极限。10年期英国国债收益率高达5.36%,与美债相近;德国10年期收益率亦升至3.44%,欧洲债市的结构性压力同样不容忽视。