汇通财经APP讯——周四(10月8日)亚洲时段,美元兑日元震荡微跌,当前交投于158下方。日本8月薪资增长快于预期,但日元在数据公布后不升反贬,美元兑日元从158.50上方回落至158.00附近,回到数据公布前的位置。
薪资数据:表面超预期,细节偏软
名义薪资同比上涨3.8%,高于3.7%的预期,但低于7月的水平。实际薪资增长放缓至1.5%,为连续第二个月减速。
关键在于修正:7月数据从4.7%下修至4.3%,下修幅度达到0.4个百分点,是本次超预期幅度(0.1个百分点)的四倍。
这一修正大幅削弱了表面超预期的意义,说明此前的强劲读数被高估,薪资动能的实际趋势比初值显示的更弱。
日元反应:冲高回落,美元一侧主导
美元兑日元在数据公布后短暂冲高至158.50上方,为9月25日以来最高,随后回落至158.00附近,完成一轮完整的往返。
这一价格行为传递的信号明确:薪资数据未能为日元提供持续支撑。实际薪资放缓、7月大幅下修,加上日本央行下一次加息时点未因数据提前,使日元在利差逻辑下继续承压。
10月大部分时间,美元兑日元将主要跟随美元一侧的驱动因素波动。
财政与政策:减税承诺与日元低估论
日本首相高市早苗周二在国会表示,将在不发行新债的前提下削减食品消费税。10年期日本国债收益率周三维持在3.11%附近,接近三十年高位。因预算担忧而非利率预期上升的收益率,往往削弱而非提振货币。
财务大臣片山皋月与美国财政部长贝森特在9月底将日元低估称为担忧。
周三公布的美联储会议纪要记录了纽约联储为财政部执行的汇率干预操作,即7月31日与日本联合进行的日元买入,当时美元兑日元略低于164.00。“低估”是两国财政部已经为之花费过一次资金的货币所使用的措辞。
利差与加息概率:日本央行加息25个基点只是杯水车薪
日本央行在9月18日加息后利率为1.25%,美联储为3.75%-4.00%。期货市场给日本央行12月前再次行动约71%的概率。
美联储10月28日会议与日本央行10月30日会议加息的概率相同,均接近17%。
日本央行加息25个基点,只能缩小利差缺口的十分之一。周五的密歇根大学调查将公布美国家庭一年期通胀预期,上月为4.6%。读数走高将增加美联储加息押注,并随之推升美元兑日元。
总结
日本8月薪资数据呈现“表面超预期、细节偏软”的组合:名义薪资3.8%高于预期,但7月大幅下修、实际薪资连续第二个月放缓,削弱了数据的实质意义。日元冲高回落,说明加息预期未能提前,美元一侧主导汇率。财政层面,减税承诺与国债收益率高企构成复杂信号,两国财政部对日元低估的表态与7月联合干预记录,显示政策层面对汇率的关注度上升。利差缺口巨大,日本央行单次加息仅能缩小十分之一。短期美元兑日元将继续跟随美元波动,周五密歇根通胀预期是下一个观察点。
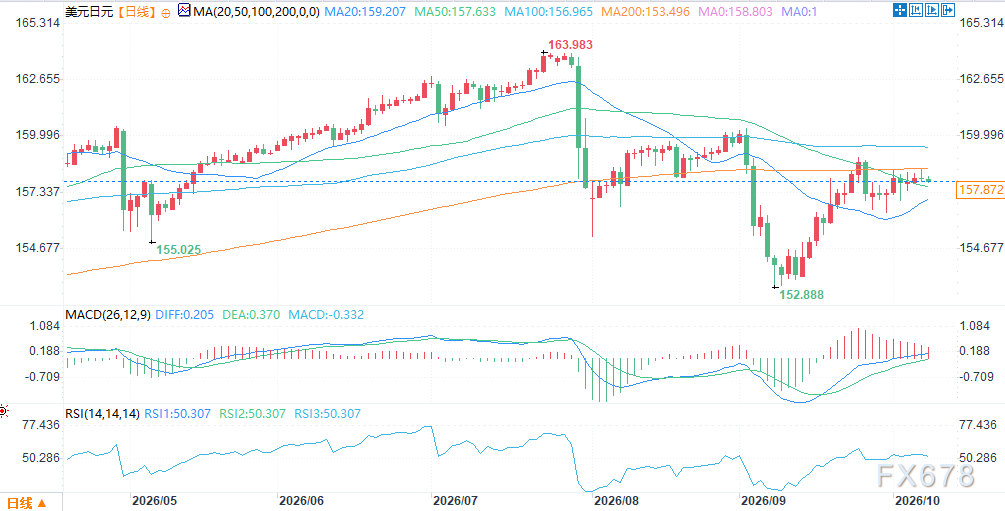
(美元兑日元日线图,来源:易汇通)北京时间8:25,美元兑日元报157.87/88。