专题:金貔貅·2026第七届银保合作与发展论坛
利率持续下行叠加“报行合一”进入全口径费用管理,寿险公司的利润来自哪里、资金成本有多高,新保险合同准则给出了可以逐项对照的口径。
2026年9月22日,“金貔貅”·2026第七届银保合作与发展论坛暨银保系列奖项颁奖典礼在京举办,本届论坛由易趣财经传媒、《险企高参》主办,以“攻守之势 和光同尘”为主题。会上监管领导、银行、保险领域资深人士就“65号文”后银保合作发展展开精彩讨论。
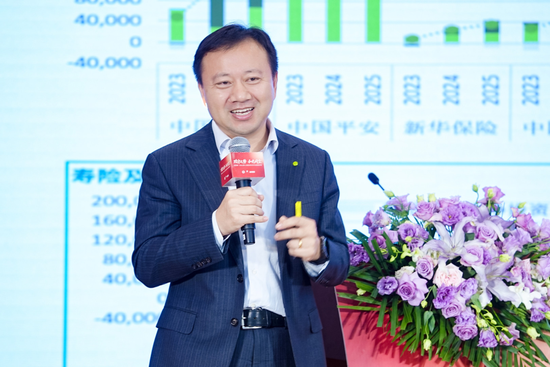
德勤中国保险行业主管合伙人马千鲁以新保险合同准则下的报表解读为出发点,分析保险与投资利润分列后的利源辨析并进一步介绍分红险在新准则下的核算特点。
马千鲁介绍,新准则将保险风险与投资风险利润分开列示,寿险公司的利润来自死差、费差所组成的保险利润还是来自利差构成的投资利润清晰可辨;具体到分红险的会计处理,新会计准则的处理逻辑类似公募基金管理,投资收益全部计提到对保户的财务成本,公司享有的超额收益计入合同服务边际,采用类似浮动业绩管理费原理,在未来年度逐步释放。
保险与投资利润分列
寿险资金成本清晰可见
新保险合同准则自2023年在上市公司率先执行,新保险合同准则被公认为“最复杂”的准则,新准则报表的信息量确实较旧准则大幅增加。马千鲁介绍,德勤保险团队从2023年中期起持续跟踪上市险企报表,相关分析已更新到第七期;报表使用者的关注度也在改变,过去市场对寿险公司主要看内含价值报告,2025年以来不少投行和券商邀请保险专家做新保险准则报表的讲解。2026年起,全保险行业将开始执行该准则,影响进一步增强。
对上市公司的数据各年分析显示,保险风险的利润贡献非常稳定,是利润最主要的组成部分,头部保险公司在合同服务边际的储备也比较丰厚;投资端的净利润波动明显,好的年份贡献可观利润,也有年份贡献较薄甚至极端年份可能是损失。
具体到投资利润分析可以用成本覆盖率指标。马千鲁用投资收益除以保险资金的成本(承保财务损益),得到成本覆盖率,大于100%即利差益,小于100%即利差损。该比率有利润和综合收益两个口径。概况过去三年,2023年,大部分公司在两个口径下都没能超过100%,主要是当年利率市场与资本市场双双走弱,确实属于资本市场少见的“极差”年份;2024年,大部分头部公司在利润表口径实现利差益,但因市场利率下行幅度较大,负债端压力上升,多数公司综合收益口径下并没有赚到钱;2025年的数据大幅改善,多数公司实现利润和综合收益口径的盈利且金额较大。上述分析说明,保险公司利差益的获取并非一定能够实现,对保险资金成本不应低估;保险公司的其他综合收益金额较大,不应仅关注利润表,还应重视综合收益口径结果。
从上市公司公开信息粗略测估算,寿险公司传统险的资金成本大体在3%到3.5%。马千鲁指出,传统险对应保险合同负债金额会因为折现随市场利率波动,波动原理近似债券的公允价值。寿险公司负债周期长,存量规模量大,因利率波动导致负债变动对净资产影响的影响很大。
分红险超额收益逐步释放
分红险是当下人身险市场的主力品种。中国保险行业协会数据显示,2026年上半年分红险原保险保费收入10126亿元,同比增长94.4%,在人身险新单保费中占比超过60%。销售端的热度之外,分红险在新准则计量原理也较为特殊。马千鲁解释,传统险的投资成本计量更像企业发行的债券,保险公司向保户支付的是时间价值;分红险带有收益共享安排,分红险账户端赚到的钱有约70%归保户,在会计计量上,分红险类更像公司发行的公募基金产品,基金账户赚到的投资收益全部计入对保户的成本,应属于公司的30%是通过类似浮动管理费方法计提,计入保险合同服务边际,通过合同服务边际的摊销释放。
报表上的差别由此产生。马千鲁举例,两家公司当年都多赚100亿元投资收益(假设本金1000亿),一家卖的是分红险,这100亿元的收益在核算上全部计入给保户的成本,公司的30%计入合同服务边际,本期未必全部体现;另一家卖的是传统险,保户只需要3%或3.5%的回报(即30-35亿),超出的部分均在当期利润表,利润的增加随之显现。
马千鲁提到,2026年有行业人士提到在资本市场表现相近的情况下,上市保险公司的利润表现不同的一个主要原因是分红险占比不同。会计的核算原理确实会带来这样的结果。
马千鲁补充提醒,分红险的超额收益不会丢失,只是计入合同服务边际后再释放。分红险在利率下行背景下更符合业务发展逻辑,原因还在于保证利率更低,公司可以通过分红宣告向保户反馈实际收益,做到“随行就市”。马千鲁提醒,分红险在利率下行背景下更有利于公司持续发展的前提是公司“量入为出”的根据实际收益水平宣告红利,如果为了相互竞争而超额分配,对业务健康发展反而不利。
利率下行背景下的发展建议
我国利率从2022年起进入持续下行的通道。2026年8月,1年期LPR为3.0%、5年期以上LPR为3.5%,均连续15个月未作调整,市场对低利率环境的预期并未改变。马千鲁认为,利率下行给寿险公司带来的压力主要有两个方面。第一个方面是资本压力,寿险公司保险合同负债是十年、二十年长期积累的结果,保险合同负债需要基于期末市场利率折现,折现率下降,净资产承受巨大压力。
第二个方面是业务现金流的长期管理,马千鲁称之为保险业务现金管理的被动性(净资产的负凸性特征)。三十年前我国市场利率处在10%甚至15%的水平,中国人寿、中国平安有销售一批承诺高回报的老保单,此后市场利率降到5%,这批保单的利差损延续至今。主要是因为寿险保单生命周期长,保户不退保就只能一直延续。利率上行时保险公司同样被动,假如5年后市场利率升到5%,现在发行仍按3%左右的水平承诺回报的产品,保户一定会选择退保,公司是没办法维持届时用5%市场收益轻松兑付3%保险产品的“利率上升红利”的。马千鲁提示,低利率环境下保险资金不能持续保持历史高息的债券的回报,终会被低利率摊薄,即便权益市场有超额回报,要实现对利率高点时的承诺利差压力很大。
德勤团队还将国内公司与国际公司做了比较,新准则报告的分析样本中加入友邦、宏利、永明和加拿大人寿等4家国际公司。马千鲁介绍,即使与国际巨头相比,国内头部寿险公司的利润水平仍然位居前列;从利润构成看,海外公司在投资端的利润贡献并不突出,保险端是更主要的利润来源。马千鲁推断,海外公司并不寄希望于在投资端赚取超额利差,保险本身是管理风险的行业,稳定、长期的发展才是根本,周期不顺的时候尤其如此。
另一组观察来自净资产变动构成。马千鲁发现,国内公司利润和综合收益结果多有较大差异,海外公司则差异很小。进一步分析,海外公司较少让影响净资产的因素停留在其他综合收益里。以股票投资为例,国内头部寿险公司有相当大比例的股权性投资被指定为其他综合收益计量,目的是减少资本市场波动对利润表的冲击,代价是未来的买卖价差也不再进入利润表;4家国际公司几乎没有这样的分类,股票投资全部计入公允价值变化计入利润表分类(FVTPL)。马千鲁推断,这可能与资本市场的成熟度有关,因为行业特点,海外寿险公司可能并不对利润表波动有太大顾虑,两种做法本身难分对错。
利率下行或低利率背景下,马千鲁从负债端与资产端给出了几条思路。老龄化的趋势不只中国有,日本、德国的经历类似,老龄化加深的过程中,健康险与年金类产品会逐步成为更主流的品种,英国养老金体系从设定收益计划(DB)向设定提存计划(DC)转换,美国市场由变额年金向保证收益型产品过渡。资产端海外公司和国内公司比,有两点不同,衍生品在国内寿险公司中使用很少,基本不对冲风险,公司更倾向通过股权投资赚取超额回报,通过衍生工具锁定已有权益资产价格的做法并不多见,衍生工具的用途本在于规避市场风险,与博取超额收益无关;投资市场多元化性不同,海外公司可以通过投资不同地区的市场保持投资风险的分散化,国内绝大多数保险公司只能在国内市场配置资产,可选择的资产类型和市场变化相对单一。
业务发展角度,存量业务与新业务的处理思路有所不同。马千鲁表示,过去销售的长周期存量业务保证利率较高,部分还存在销售环节的口头承诺,在利率持续下行的背景下能否覆盖,行业确有担心,可行的方向是回到市场角度,让过高的回报预期逐步回归现实。新业务的重点在优化保证利率与浮动收益的产品结构,传统险的保证利率相对高一些,分红险相对低一些,公司可以在分红宣告中依据实际经营结果向保户反馈收益,弹性调整既能实现在利率上行时给保户满意回馈,也能在利率下行时避免过高的刚性成本压力;失能险、长期健康险、护理类业务以及投连险等方向也值得推进。
马千鲁最后回到产品本身。产品设计、销售、复盘三个环节,投资端与业务端需要共同参与。老准则下保险与投资被视为两驾马车,新准则下,保险资金的成本被单独列示出来,精细化管理的条件比过去更充分。马千鲁建议,设计产品时先问投资端将来能赚多少钱,再确定产品的形态与收益预期,两端不能脱钩,周期越是不好,越需要精细。
来源:险企高参