美股指数徘徊于历史高位附近,但市场内部已悄然分裂。
摩根士丹利首席股票策略师Mike Wilson在最新报告中发出警告:当前美股市场的广度与指数价格之间存在约12%的背离缺口,这一分歧必须以某种方式弥合——要么指数回调向下与市场广度“会师”,要么债券波动率降温、个股补涨推动指数继续走高。两条路,方向截然相反,而最终裁决者只有一个:美债市场。
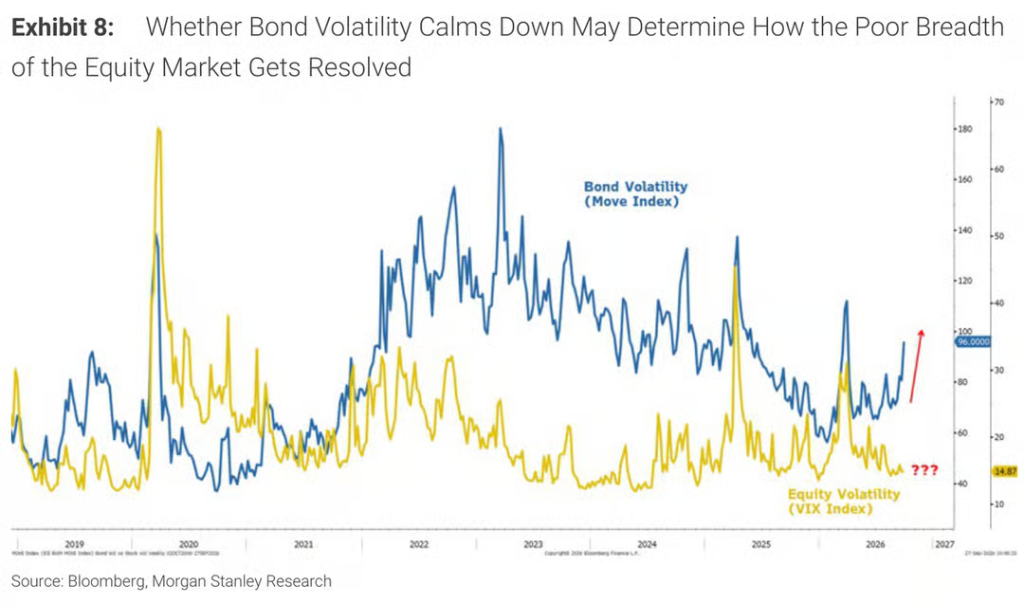
目前,罗素3000成分股中已有51%从6月高点下跌超过20%,正式进入熊市区间,标普500中位数股票较52周高点低16%,市场广度已跌至互联网泡沫破裂以来最低水平。与此同时,10年期美债收益率重返5.25%,衡量美债波动率的MOVE指数突破100,而“恐慌指数”、股市波动率指数VIX却依然低于15,股债波动率之间的罕见背离令市场高度警惕。
Wilson的结论是:如果债券波动率无法平息,标普500可能在未来一个月内下探至约6800至7300点区间,随后才有望迎来年末反弹;若债券波动率率先降温,个股补涨将推动指数与广度共同走高。
半数股票已深陷熊市,指数“虚高”掩盖内部溃败
表面上,标普500指数仍在历史高位附近运行,但市场内部的损伤已相当严峻。
Wilson在最新一期《Weekly Warm-up》报告中指出,罗素3000成分股中已有51%从6月高点累计下跌超过20%,较两周前的"逾40%"进一步恶化。与此同时,标普500前向市盈率已回落至约19倍,与今年3月伊朗冲突最激烈时的低点持平。
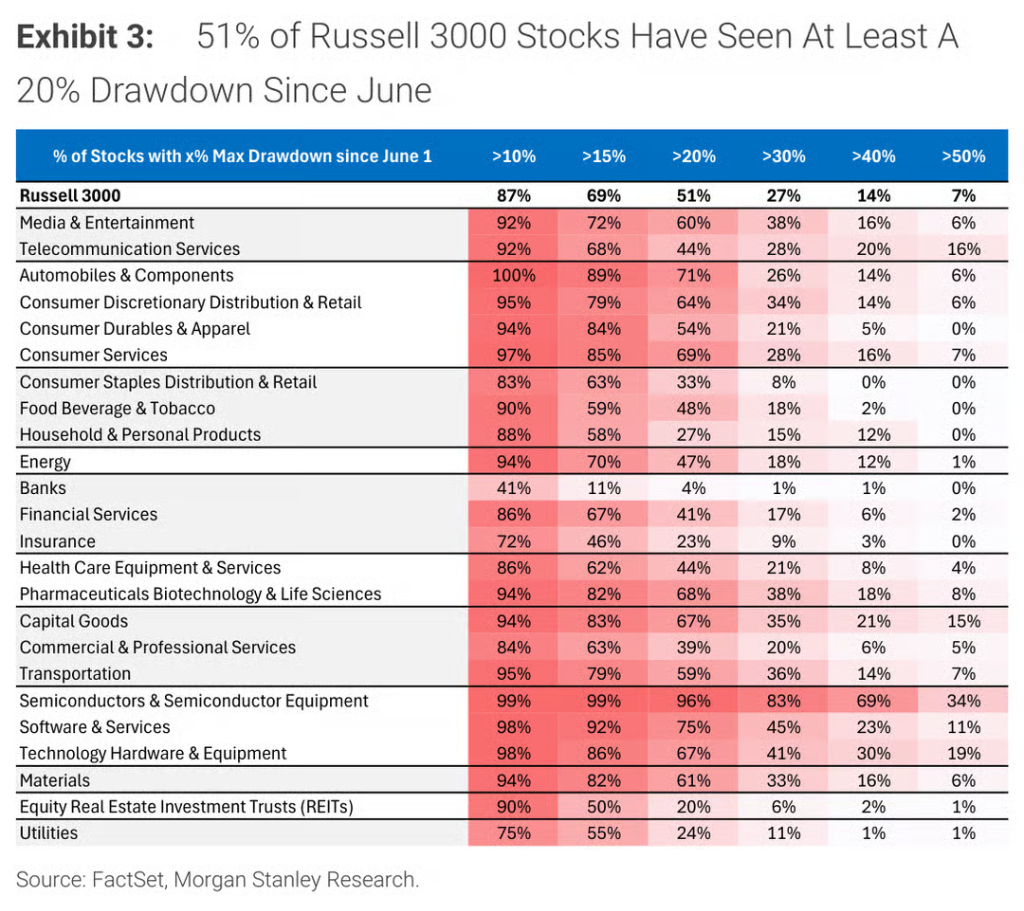
分行业来看,损伤分布极不均匀。半导体板块中96%的个股较6月高点跌幅超过20%,其中69%跌幅超过40%;汽车板块71%的个股跌超20%,且每一只汽车股均已下跌至少10%;软件板块这一比例为75%。银行板块则是例外,仅有4%的个股出现同等幅度的回撤。
Wilson将上述重灾区定性为"典型的早周期赢家"——半导体和汽车股从2025年4月滚动衰退低谷到2026年6月大幅跑赢市场,但摩根士丹利早在6月便已发出信号,认为这些早周期赢家的盈利修正广度已见顶,市场正从早周期向中周期切换,质量因子将开始主导。美联储的鹰派转向,则是这一周期切换的又一经典信号。
高盛的数据进一步印证了这一判断。据高盛TMT策略师Peter Callahan,标普500中位数股票目前较52周高点低16%,市场广度已跌至互联网泡沫破裂以来的最低水平。高盛早在5月1日便警告,广度的急剧下滑"历史上往往先于标普500在未来6至12个月内出现高于均值的回撤",而五个月后,这一指标仍在持续恶化。
广度崩塌的导火索:是杰克逊霍尔,而非油价
市场广度的恶化并非一蹴而就,Wilson对时间节点的梳理尤为关键。
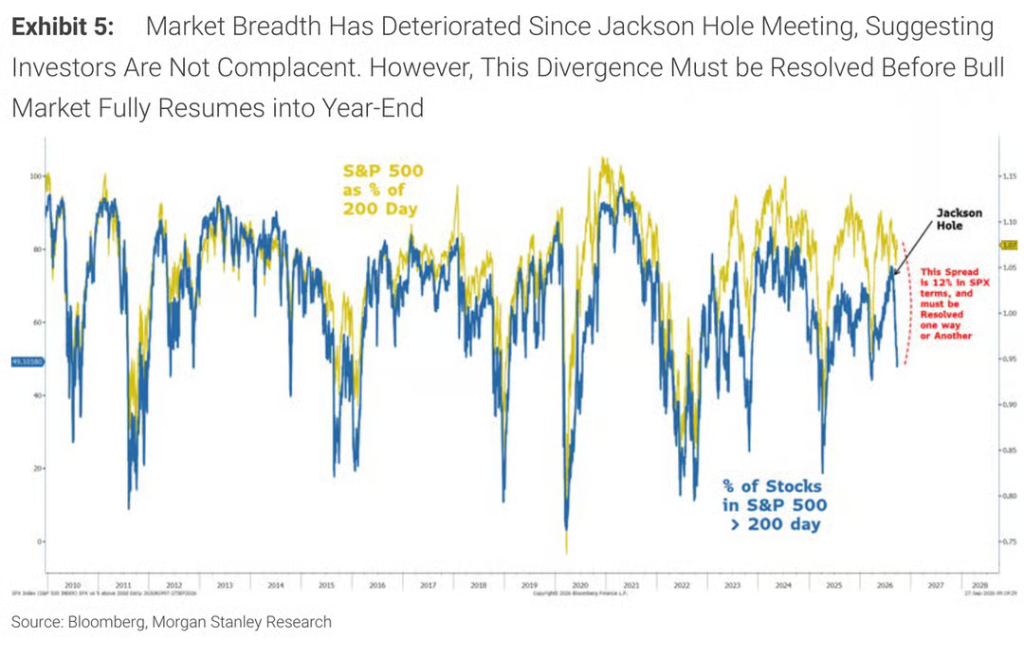
整个夏季,标普500成分股中位于200日均线上方的比例从5月底的59%升至约75%,即便在原油价格和美债收益率同步走高的背景下,市场广度依然在改善。然而,这一趋势在8月下旬杰克逊霍尔全球央行年会之后急转直下,目前该比例已跌至49%。
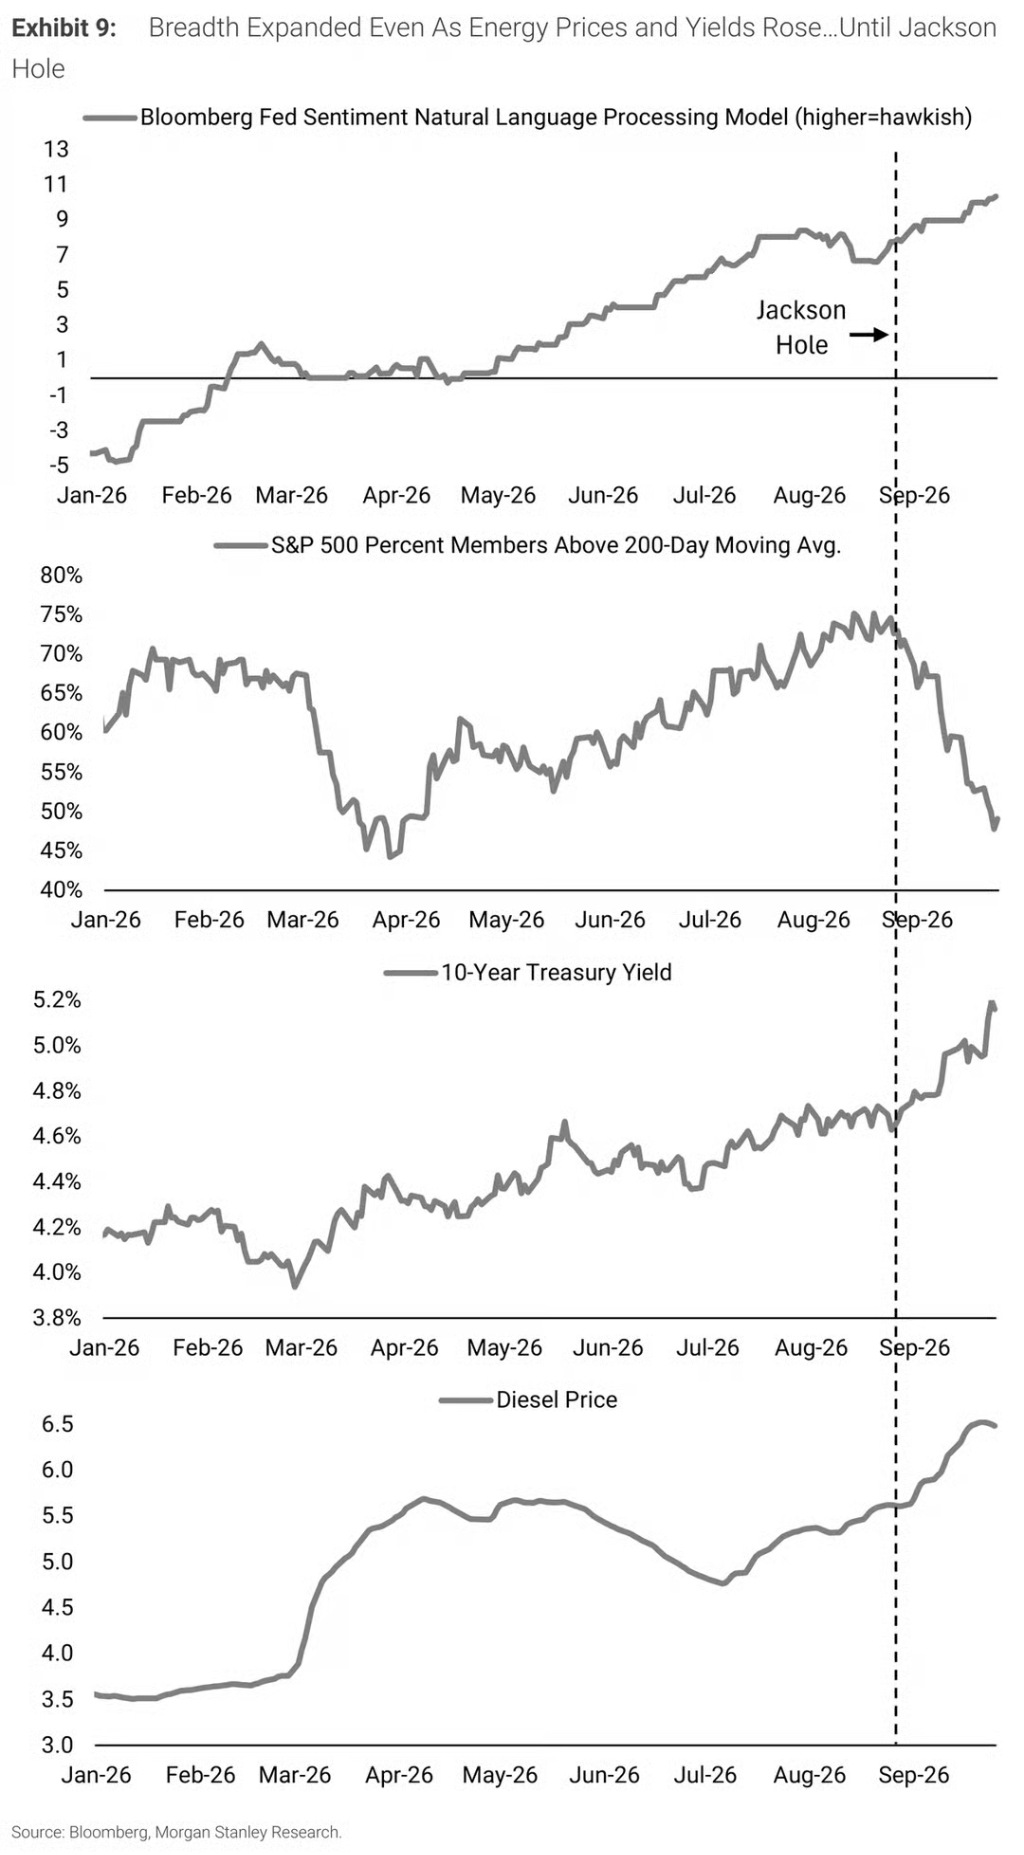
Wilson明确指出,广度的骤然收窄并非由油价上涨引发,而是市场在杰克逊霍尔之后开始消化更为鹰派的美联储路径所致。
“同样的转变在利率市场也清晰可见。名义GDP增速加快和能源价格上涨推动了上半年的收益率上行,但自8月下旬以来,收益率的进一步走高越来越多地反映的是美联储的鹰派转向——而这一转向发生在经济增长强劲的背景下,对整体股市而言并非坏事,但确实影响了市场领涨方向。”
BTIG策略师Jonathan Krinsky的统计数据提供了另一个维度的佐证:据彭博援引的数据,今年以来已有57个交易日出现价格与广度背向而行的情况,追平了过去30年的最高纪录,而当时距年底尚有四个半月。
Wilson将当前指数与广度之间的背离量化为“以标普500计约12%的缺口,必须以某种方式弥合”。
基本面并未失速,但估值压缩已在进行
不过,尽管市场广度恶化,摩根士丹利和高盛在基本面判断上罕见地达成一致:当前的市场疲软并非基本面恶化所致,而是估值压缩的结果。
Wilson指出,标普500的EPS修正广度为25%,远高于质量较低的罗素2000的7%,中位数股票EPS增速处于十几个百分点的中段水平。“指数自6月初以来原地踏步,并非因为盈利停滞,而是因为估值消化了冲击。”
高盛方面,据彭博援引高盛数据,标普500二季度EPS同比增长51%,前向市盈率已从约23倍降至约19倍,高盛12个月目标价8700点的假设中几乎不包含估值扩张的贡献。
值得注意的是,摩根士丹利对2026年EPS的预测为339美元,低于自下而上市场一致预期的361美元约6%——即便是这位坚持认为“盈利在承担重任”的策略师,其预测也明显低于市场共识。
美债波动率:决定市场走向的最终变量
Wilson将当前局面归结为两种情景,而两者的分野完全取决于美债波动率能否降温。
情景一:若债券波动率持续高企,市场广度与指数价格将在未来一个月内"在中间相遇",意味着标普500面临约6%的回调压力,对应指数水平约7300点,随后有望迎来年末强劲反弹。
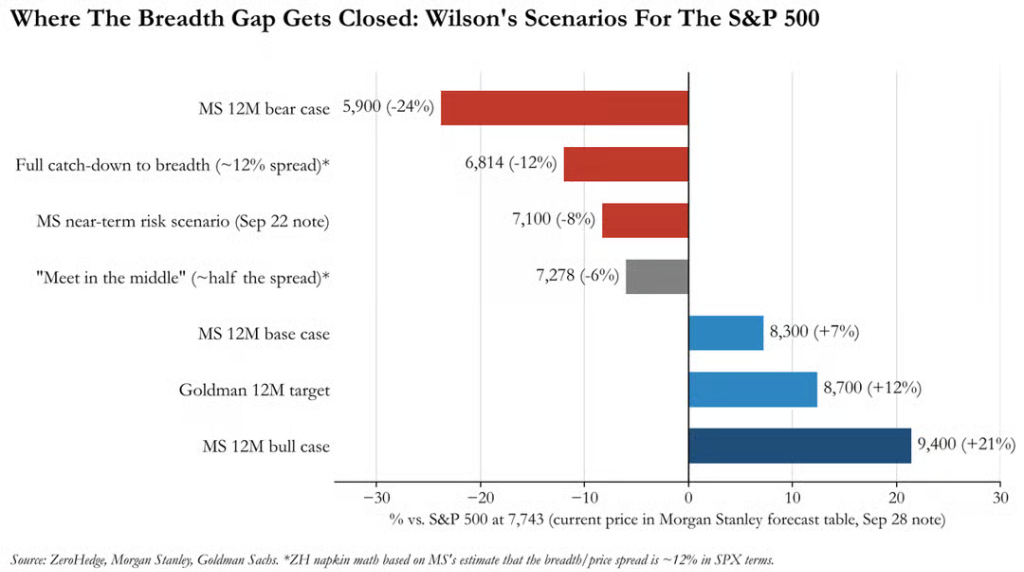
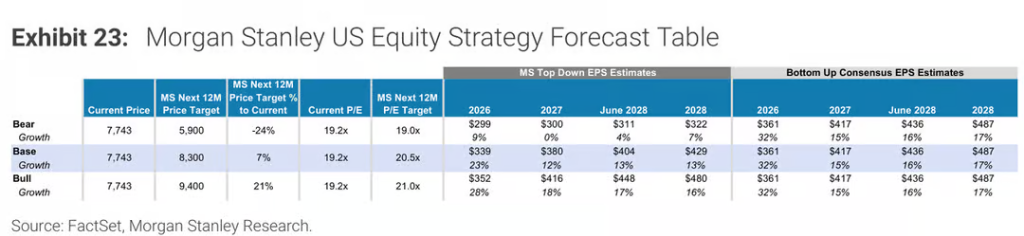
情景二:若债券波动率率先平息,个股广度将追赶指数价格,推动两者共同走高。
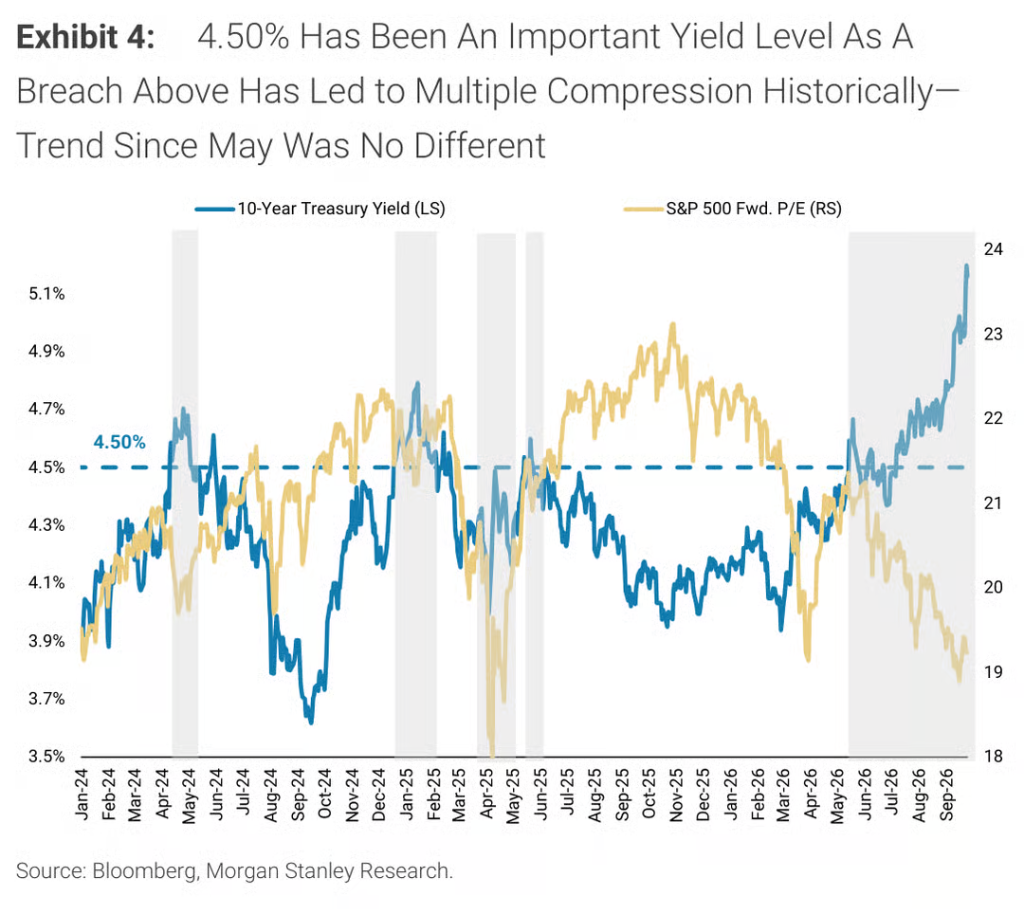
Wilson长期以来将4.50%视为10年期美债收益率对股票估值产生实质性压制的临界点。10年期美债收益率在5月突破这一水平后,标普500前向市盈率便持续下滑。截至上周五,10年期美债收益率重返5.25%,抹去了非农数据公布后的全部涨幅。
衡量美债波动率的MOVE指数目前已突破100,而VIX仍低于15。Wilson指出,"在近期广度和估值的崩塌过程中,VIX的平静程度令人瞩目",并以红色问号标注了这一异常背离。他认为,股债波动率能否同步,以及何时同步,将最终决定广度与指数之间的缺口如何弥合。
“沃什看跌期权”:存在,但无人知晓行权价
值得注意的是,Wilson在报告中专门讨论了新任美联储主席沃什这一变量对市场定价的影响。
自杰克逊霍尔以来,2年期美债收益率已上涨近60个基点,市场对沃什释放的信号解读为:通胀不仅需要下降,而且需要“足够快地”下降。9月的加息进一步强化了这一反应函数。
然而,Wilson认为债券市场可能反应过度。“在我们看来,债券市场近期可能已转向过度鹰派的立场。”他同时指出,期限溢价目前仍表现良好,这在一定程度上缓解了市场对财政可持续性或美联储严重落后于曲线的担忧。
更关键的是,Wilson对美联储主席沃什的货币主义立场作出了独特解读:
“市场可能在假设未来一年加息次数过多的同时,低估了沃什在首次出现麻烦迹象时动用资产负债表来为赤字融资或稳定金融条件的意愿。我们的判断是,沃什最终将在必要时提供流动性,但市场可能希望先测试他的决心。近期收益率和债券波动率的上升,正是朝这个方向迈出的一步。”
换言之,“沃什看跌期权”客观存在,但行权价尚不明朗,而市场似乎正在主动寻找这一价格。
Wilson建议坚守大盘质量股,等待入场时机
当前阶段,Wilson建议坚守大盘质量股,尤其是盈利修正持续改善的轻资产公司,并重点关注高自由现金流收益率、低应计项目和高人均销售额等质量与运营效率因子。
若指数确实出现回调,完成"水面之下已持续数月的调整",Wilson认为届时将是增持风险较高股票的时机,时间窗口约在未来一个月内。
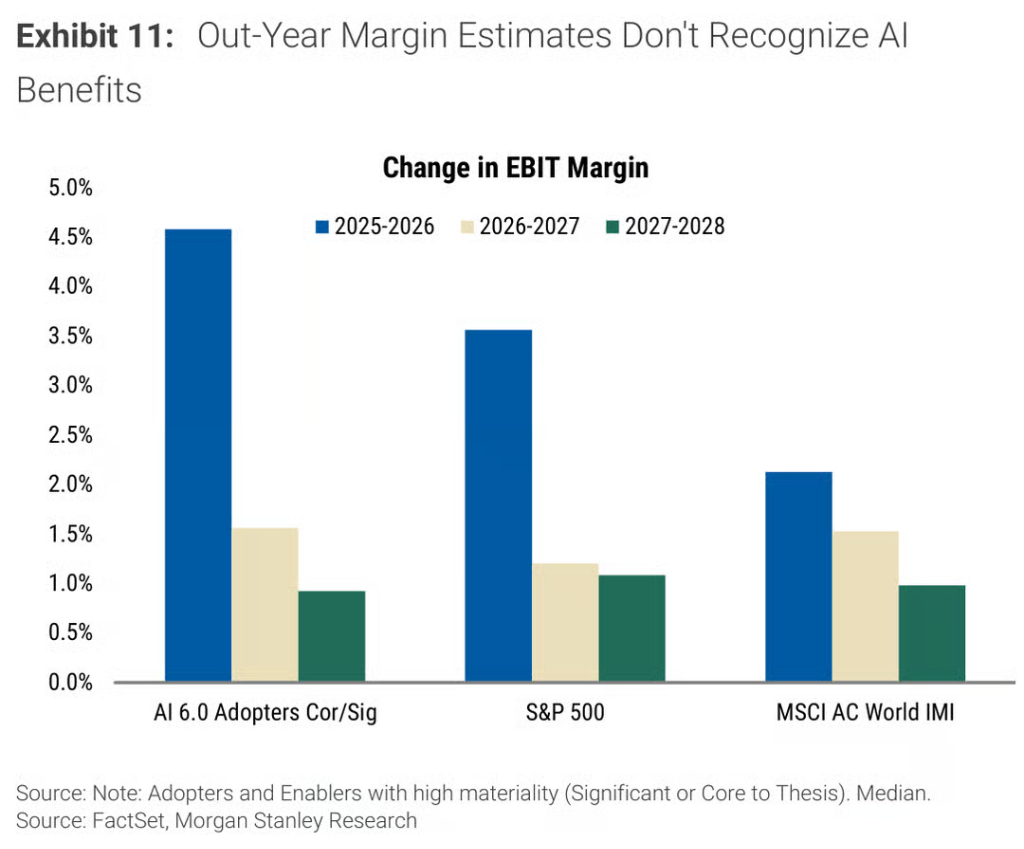
在AI主题方面,摩根士丹利分析师Michelle Weaver对全球约3600只股票的第六次AI图谱分析显示,市场正从"AI使能者"向"AI采用者"轮动。市场一致预期高度相关AI采用者在2025至2026年将实现4.6%的EBIT利润率扩张,超过标普500整体水平,但这一优势在更远期预测中几乎完全消失,显示分析师已将初期AI红利计入估值,但尚未充分定价其持续性。
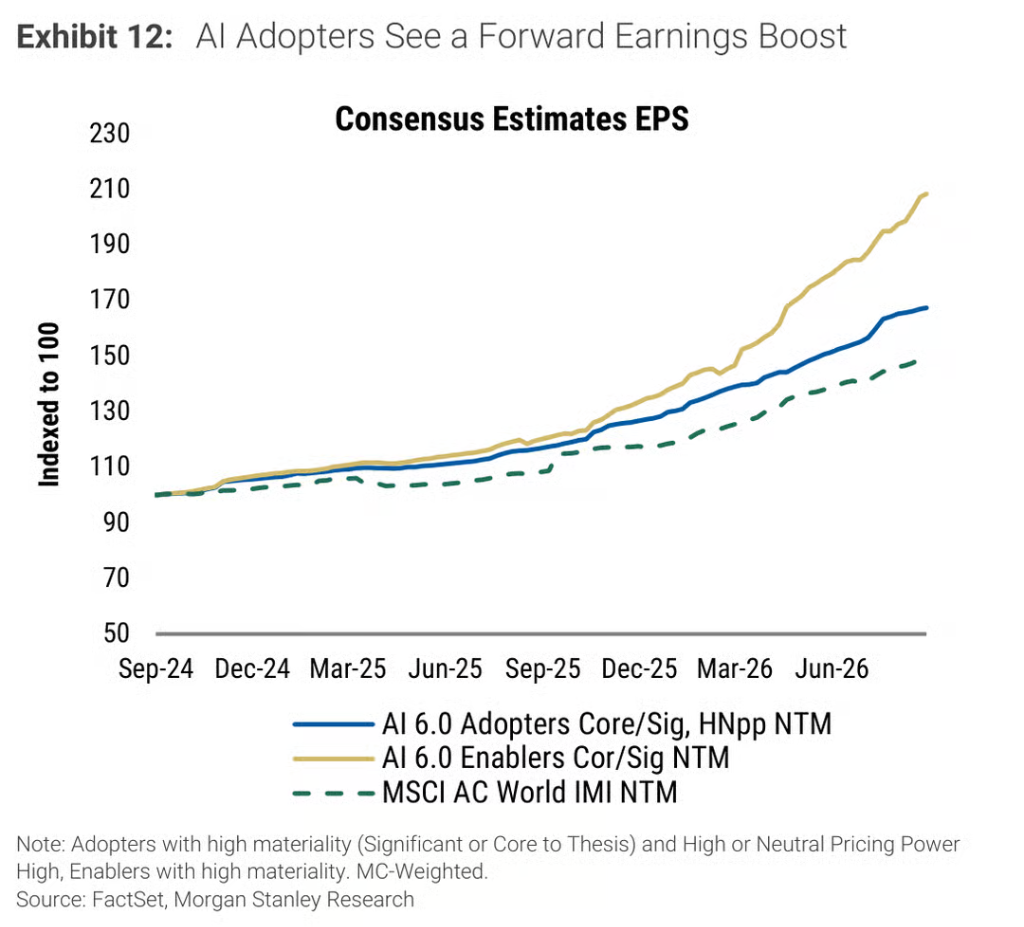
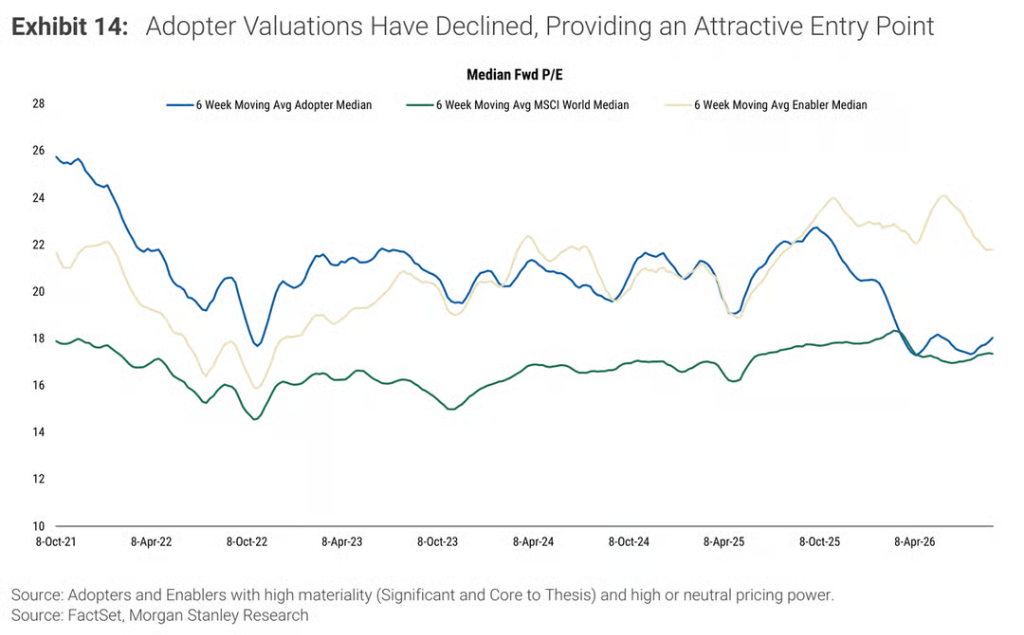
在估值层面,高度相关AI采用者的未来12个月EPS在两年内累计上涨约70%(使能者涨幅超过一倍),但中位数采用者目前仅以18倍前向市盈率交易,与MSCI全球指数持平,远低于使能者的22倍。
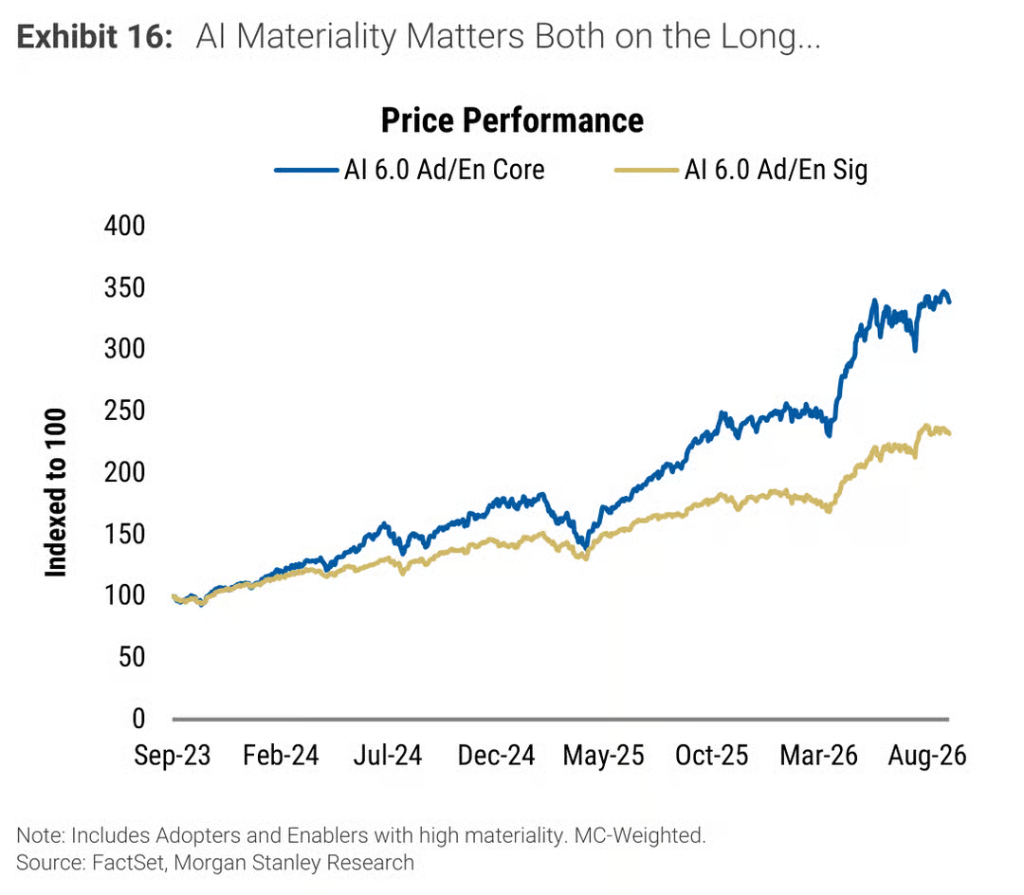
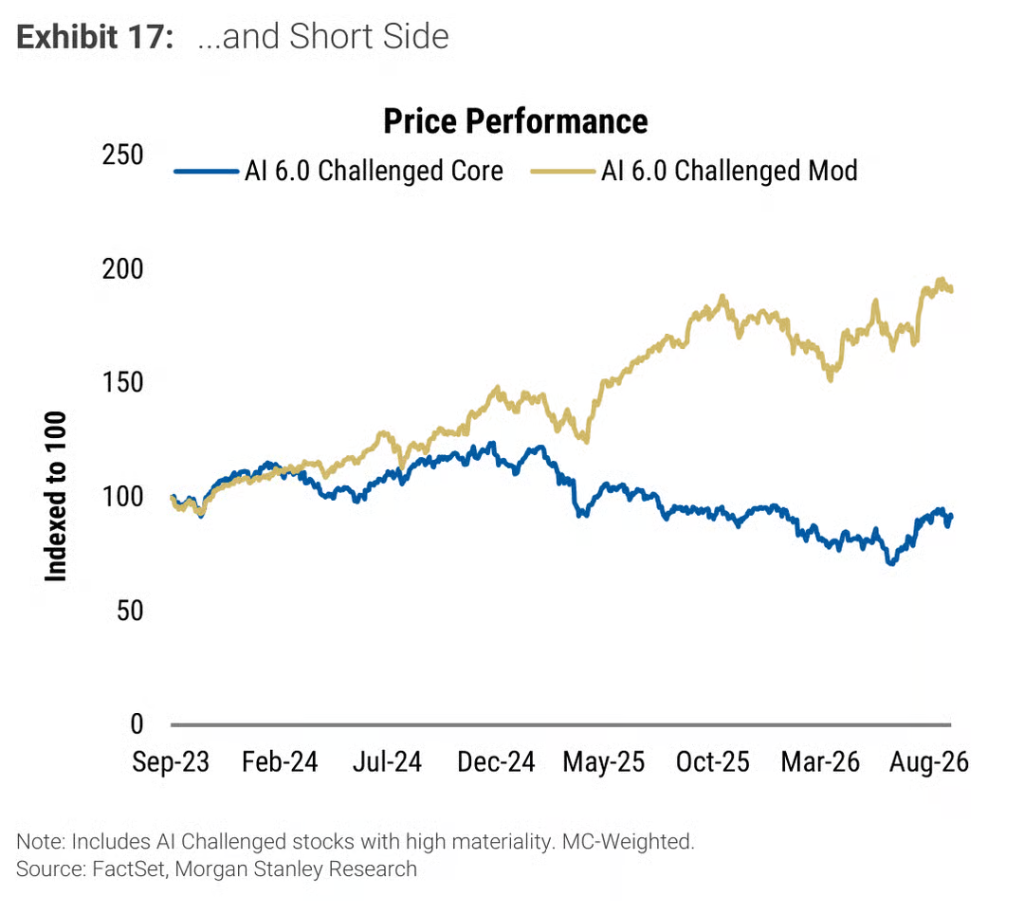
此外,AI“核心于投资逻辑”的公司跑赢“仅具重要性”公司达107%;而面临AI核心威胁的公司则跑输面临温和冲击的公司约161%,市场对AI影响程度的定价已愈发精细。