摩根士丹利发布看多研报,SpaceX股价大涨5%

环球市场播报
Oct 06

  摩根士丹利分析师亚当・乔纳斯写道:投资者仅有几周窗口期把握 SpaceX 的买入机会。

  华尔街知名看多分析师给出买入建议后,SpaceX 股价获得大幅提振。

  乔纳斯发布题为《SPCX:现价 159 美元,估值偏低且还在变得更便宜》的研报,重申跑赢大盘(Outperform)评级,目标价 300 美元。他称,在一系列重大里程碑事件到来之前,投资者只有短短数周时间抓住该股的买入窗口。

  周一早盘,SpaceX 股价大涨 5%。

  乔纳斯表示:“我们认为,未来数周(星舰第 15 次试飞之前),投资者将迎来难得机会,可以买入这只估值异常便宜的股票。”

  SpaceX 刚刚完成第 14 次星舰试飞,星舰首次抵达近地轨道,并成功部署星链卫星。

  这位摩根士丹利资深分析师还预计,未来数月的多项业务进展,会让投资者更加看清 SpaceX 在人工智能、芯片制造领域扮演的角色,“有望解锁公司盈利增长,推高股票估值倍数”。

  乔纳斯想要说服投资者买入该股,面临一大现实难题:多数投资者并不理解 SpaceX 所面对的技术难度。他表示,自己参加多场客户交流会,几乎没有客户持有这只股票。

  他称:“全世界只有极少数人能够看懂星舰隔热层的工程难点,或是全流量分级燃烧火箭发动机的内部原理,从而客观评估它的测试进度。而能够预判智能体驱动下 Token 需求增长将如何影响算力定价的人,就更是凤毛麟角。”

  摩根士丹利采用分部加总估值法(sum‑of‑the‑parts)分析 SpaceX,报告显示,绝大多数投资者只充分给 “太空与互联业务”(星链)计算价值。
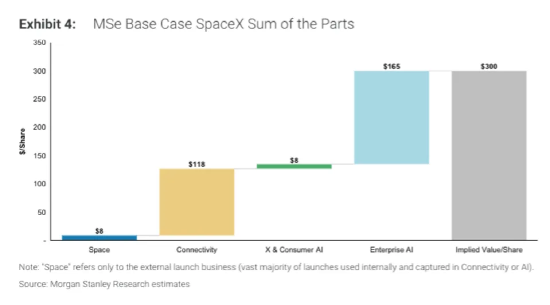
  乔纳斯解释,如果只从 AI 算力或者电信运营商(星链)视角评估 SpaceX,而忽略复杂的火箭发射业务,会得出该股估值偏高的结论。

  按照乔纳斯的分部估值逻辑:市场已经充分定价太空与星链互联板块,但尚未给 AI 业务机会予以估值,这部分包含算力合作、芯片制造以及其他人工智能相关业务。

  “我们认为,后续 AI 产品发布、星舰研发取得进展、新一代云业务(neocloud)持续拿到 30‑50 美元 / 瓦价位的新合同,均属于向上催化因素,有望推动股价向我们 300 美元 / 股的目标价靠拢。”

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10