10月2日,美国9月非农就业报告给了市场一记意外的“鸽派重拳”。
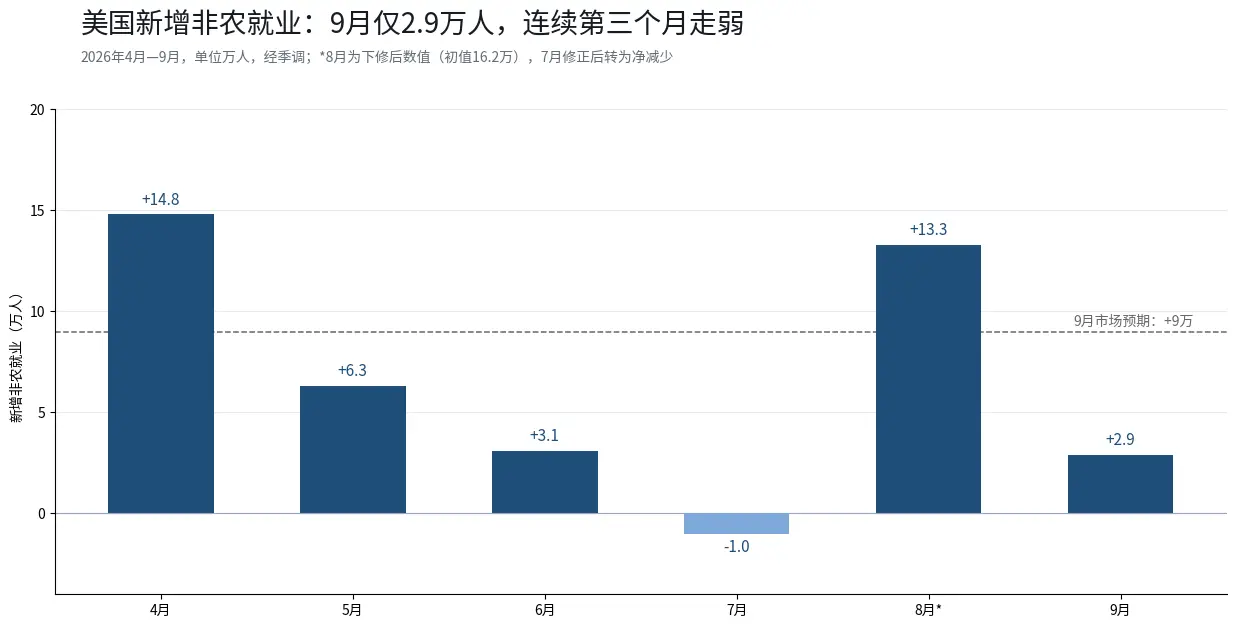
9月新增非农就业仅2.9万人,远低于市场预期的9万人,只相当于预期值的三分之一;失业率从4.1%抬升至4.2%;平均时薪同比回落至3.0%、环比仅增0.1%。更值得注意的是历史数据的修正:8月新增就业从16.2万人下修至13.3万人,7月数据再下修3.1万人、修正后转为净减少——近三个月的就业图景,比单月数据显示的还要弱。
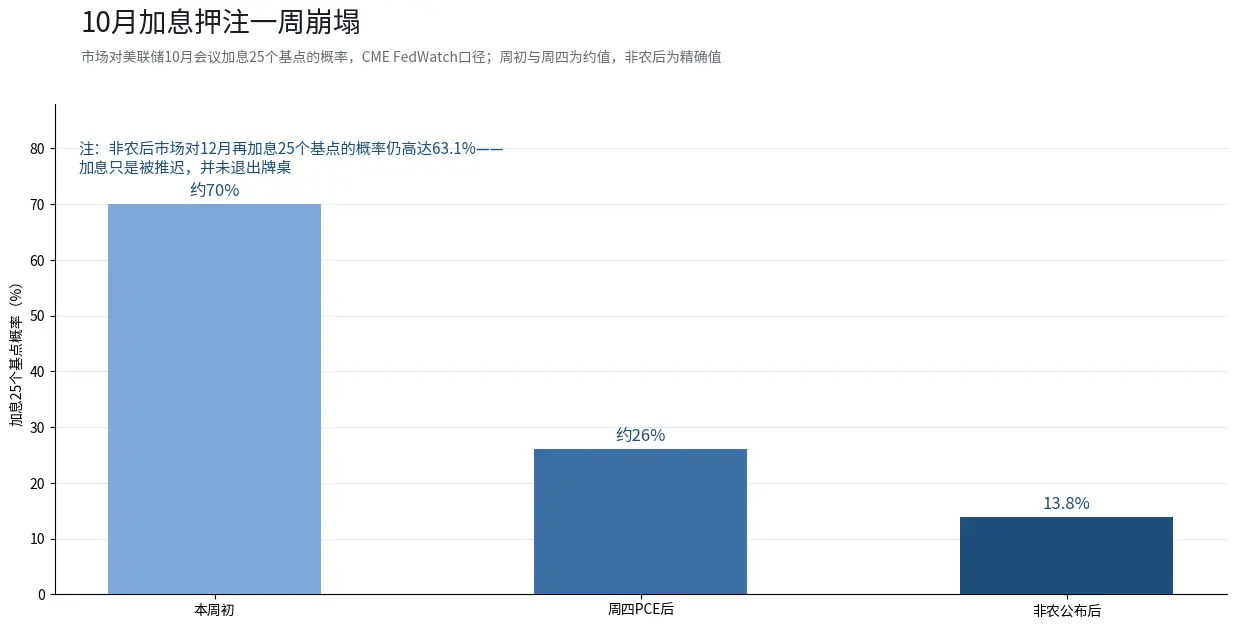
数据公布后,市场对美联储10月加息的押注骤然降温:一周前还一度接近70%的加息概率,周五收在13.8%,10月按兵不动的概率升至86.2%。
但市场的反应远比“加息预期降温、股市上涨”复杂得多。
一、加息押注崩塌,但美债收益率没有低头
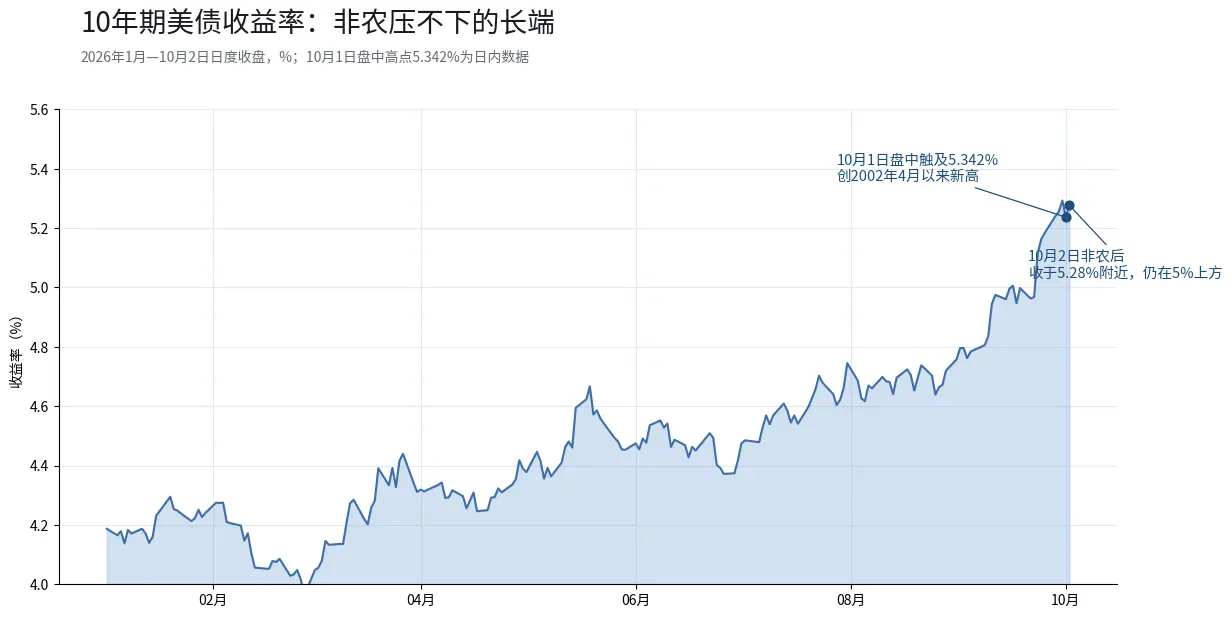
非农数据公布后,10年期美债收益率盘中一度走低,但尾盘重新回升,收于5.28%附近。就在前一天(10月1日),这个数字盘中触及5.342%,创下2002年4月以来最高水平——即使回落之后,仍然站在5%以上的历史高位区间。
这是一个值得警惕的信号。就业数据走弱压低了加息概率,却没有把长端收益率拉下来。 有机构投资经理的判断是,考虑到美国经济韧性,10年期收益率升向5.5%至6%存在可信可能,而借贷成本上升可能压制股票回报。长端收益率居高不下,意味着市场关注的已经不只是“加不加息”,也包括“高利率维持多久”。即便美联储停止加息,只要长端不回落,高估值资产的估值仍可能承压。
加息预期的变化同样需要精确理解。利率期货显示,10月加息概率从数据公布前的约26%降至13.8%,但12月再加息25个基点的概率仍高达63.1%,市场甚至不再完全定价“今年还有一次完整加息”。高盛已将美联储下次加息的时点从10月推迟;纽约联储主席威廉斯表示,9月加息之后无需急于再次行动,但今年稍晚再度加息或许是合适的。
换句话说:加息没有退出牌桌,只是被推迟了。
二、科技与半导体的分化:AI叙事还在,传统周期在掉队
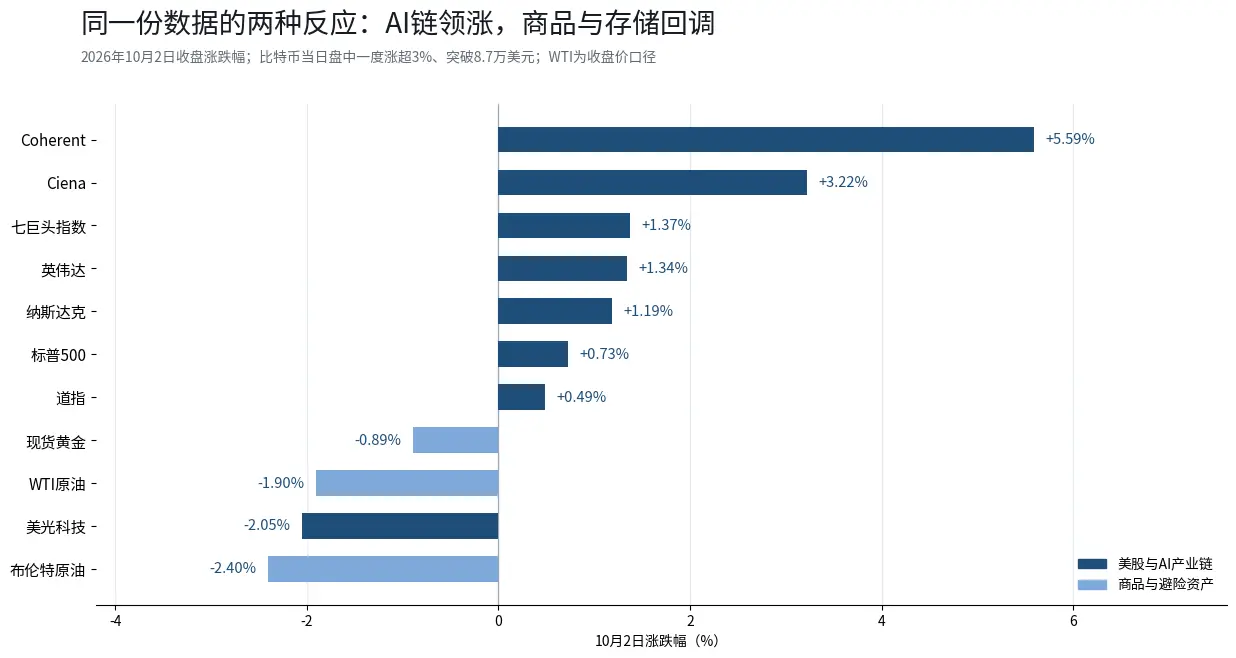
非农数据公布后,美股期指短线拉升,资金进一步交易“经济软着陆、加息延后”的主线逻辑。周五收盘,道指涨0.49%报51176.96点,标普500指数涨0.73%报7722.72点,纳指涨1.19%报27190.86点、盘中刷新历史新高;万得美国科技七巨头指数上涨1.37%,特斯拉因三季度交付超预期大涨4.65%,英伟达收涨1.34%、盘中触及237.88美元创历史新高,市值一度重回5.7万亿美元。
但板块内部的分化,比指数本身更有信息量。
AI产业链继续领涨:光通信方向延续前一天的强势,Coherent再涨5.59%、Ciena涨3.22%——就在10月1日,Coherent还单日大涨10.90%,费城半导体指数整体上涨1.59%。而存储方向开始掉队:美光科技周五收跌2.05%,与前一日3.03%的涨幅形成反差;传统周期与价值板块同样偏弱,标普500等权重指数表现弱于加权指数,11个行业板块中多数走势疲软。指数在涨,但上涨动能仍主要集中在几条AI主线。
三、同一份数据,跨资产的分化答案
非农数据对各类资产的影响,呈现出明显的方向差。
比特币在数据公布后一度突破8.7万美元、日内涨幅超过3%,全天在约83,700至87,200美元之间宽幅波动,截至10月5日早间报86,600美元附近。87,000至87,500美元区域近期已被市场多次测试,后续能否有效突破仍存在不确定性,并可能受到下周风险偏好等因素影响。
黄金则上演了冲高回落的“过山车”:非农公布后现货金一度拉升超1%、站上4,200美元,但涨势未能延续,尾盘收报4,140.09美元、日内跌0.89%,COMEX黄金期货收报4,172.1美元。此前一个交易日(10月1日),金价也曾冲高至4,218美元后跳水。自8月下旬以来,金价累计跌幅已超过10%。压制因素很清晰:坚挺的美元和居高不下的美债收益率,压过了就业数据带来的利好;有机构分析认为,短期贵金属以震荡为主,需等待货币政策路径更清晰。
油价周五大幅回落:七国集团宣布释放1亿桶战略石油储备、叠加中东原油出口恢复,WTI盘中跌幅一度超过4%,收于每桶91.11美元(约-1.9%),布伦特跌破100美元、收于99.9美元附近(约-2.4%)。但美国向中东增派航母与部队、敦促盟友加快释放柴油储备的动作仍在继续,地缘溢价并未完全消退——油价跌下去的部分是供应,跌不下去的部分是风险。
美元指数本周一度升至102.2上方、创2025年4月以来新高,周五小幅回落至101.9附近,但全周仍保持上涨,美元兑欧元已升至17个月高位。强势美元构成了黄金和新兴市场资产反弹的额外阻力。
四、本周看什么:三个验证点
第一个验证点:ISM服务业PMI(周一)。这是本周第一个重磅数据。如果服务业景气度降温、价格指数回落,可能进一步巩固“高利率见顶”的预期;如果服务业通胀粘性超预期,可能再度推动紧缩预期升温,并对科技股估值构成压力。
第二个验证点:FOMC会议纪要(周三)。9月美联储加息25个基点至3.75%–4.00%区间,纪要的关键在于委员会对“长期维持高利率”的内部共识有多强。如果有更多官员倾向于“年内不再行动”,可能对高估值科技股构成短期支持;如果纪要显示委员会仍对通胀粘性保持警惕,长端收益率的压力可能延续。
第三个验证点:9月CPI与油价走向。10月下旬议息会议之前,9月CPI是最后一块关键拼图;而随着油价近期大幅波动,OPEC+于10月4日决定维持11月产量目标不变。后续产量政策及油价走势仍可能影响能源价格和通胀预期,并成为市场评估12月利率路径的因素之一。
非农爆冷让10月加息押注退出了牌桌,但美债5.34%的警告信号还没有解除。就业走弱压低了加息概率,却没有明显压低长端收益率——这个矛盾,可能是影响接下来科技股估值的重要变量之一。
数据说明:行情数据截至2026年10月2日美股收盘(美债、商品为10月2日收盘口径,比特币为10月5日早间报价);非农就业数据来自美国劳工统计局10月2日发布,历史序列来自FRED;加息概率来自CME FedWatch;美股指数与个股涨跌幅为10月2日收盘(10月1日板块数据为前一交易日收盘口径)。
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。