芦哲、张佳炜(芦哲系东吴证券首席经济学家、中国首席经济学家论坛理事)
核心观点
9月美国非农就业呈现出需求再度转弱、供给延续改善的局面,劳务市场边际松弛,劳务总供需缺口自4月以来再度转负,带动失业率小幅走高。从结构看,9月非农就业回归此前集中于少数行业、就业扩散度偏低的特征;从供需均衡看,劳动力供给的边际修复是本月失业率反弹的主导因素。数据公布后,市场对加息预期降温的交易较为短暂,其背后的原因除了高波动的非农单月数据难以撼动加息周期、近期市场对10月加息预期的下修已较为充分以外,更重要的是,美国经济前景的不确定性令市场交易变得谨慎。向前看,11月3日后中选的尘埃落定可能为2027年的美国财政、AI产业消除更多不确定性,而10月则本身因充满不确定性与噪音,是一个交易难度较高的时期。
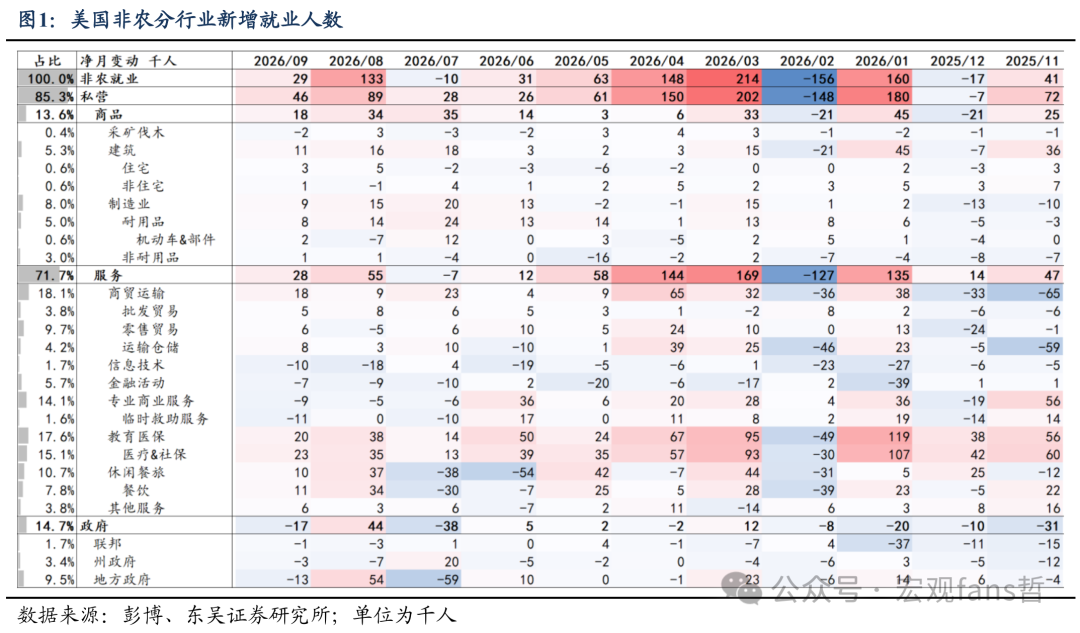
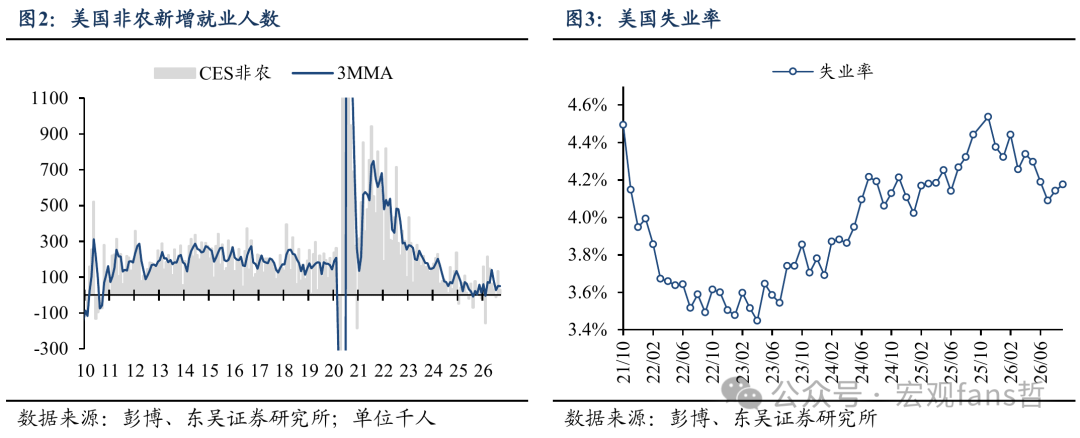
9月非农:新增非农大幅逊于预期,失业率反弹。美国9月新增非农2.9万,预期9万,前值从16.2万下修至13.3万,前两个月累计下修6万,3个月平均新增非农持平前值(从7.1万下修)的5.1万。与此同时,失业率意外走高至4.2%,预期和前值4.1%;时薪超预期回落:平均时薪环比+0.1%,预期和前值+0.3%,时薪同比+3.0%,预期和前值+3.1%。总体来看,9月非农与8月出现了完全相反的变化:①新增非农大幅弱于预期;②前值显著下修,7月新增非农就业再度下修至负区间;③非农就业趋势转弱。数据发布后,市场交易加息预期的降温,美股期货和黄金上涨,美债收益率下跌,但随后美债收益率、黄金回吐此前的波动,美股则延续上涨。
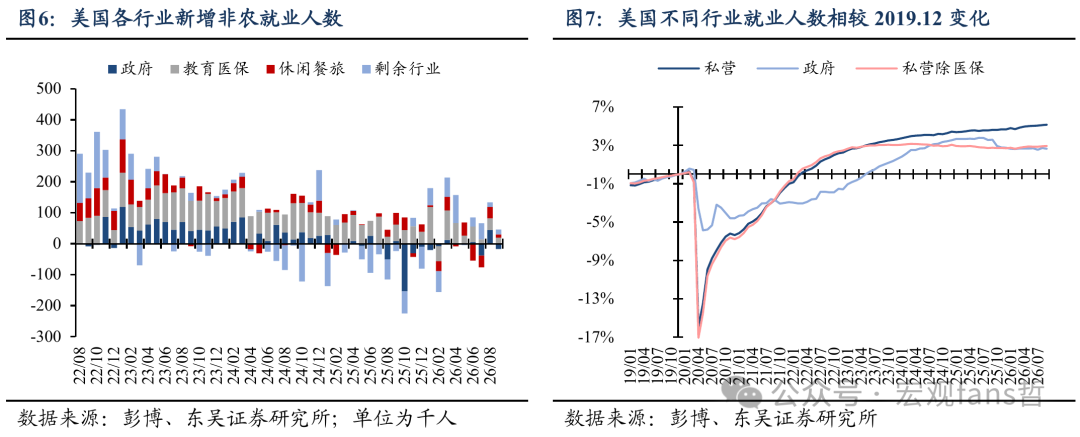
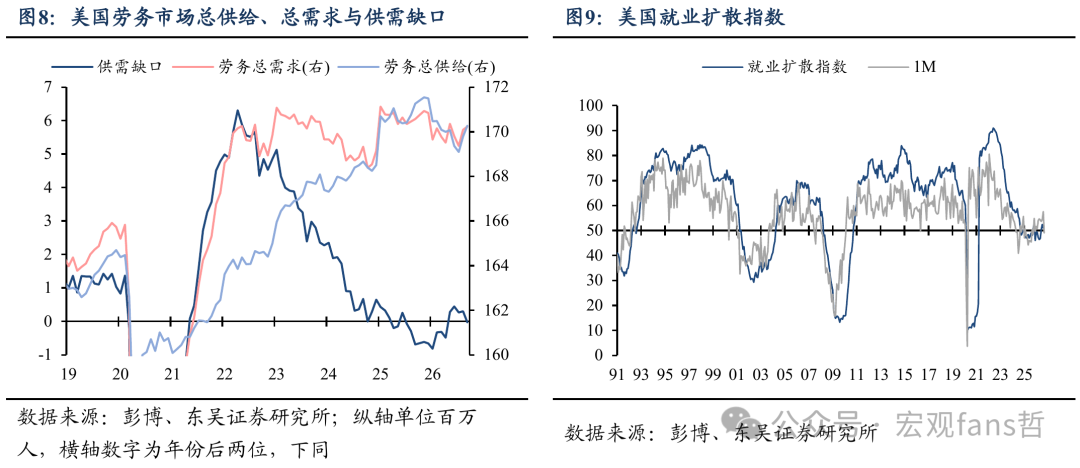
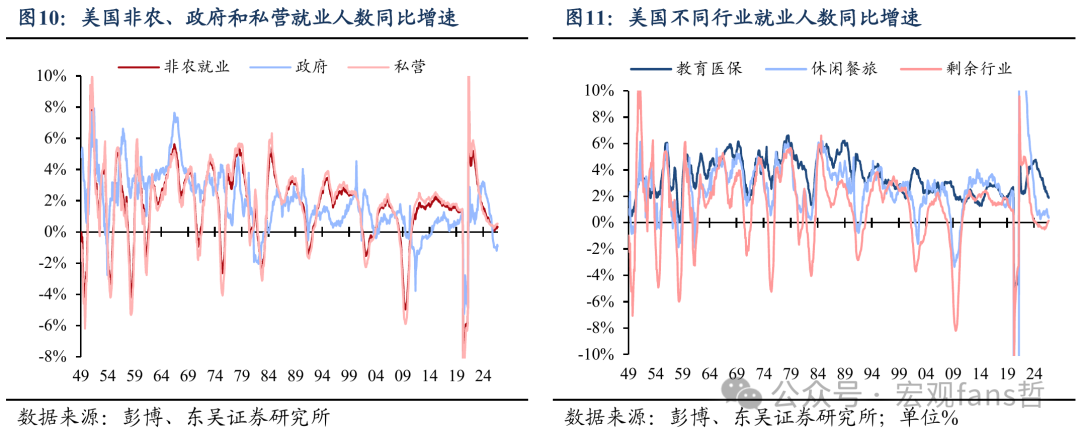
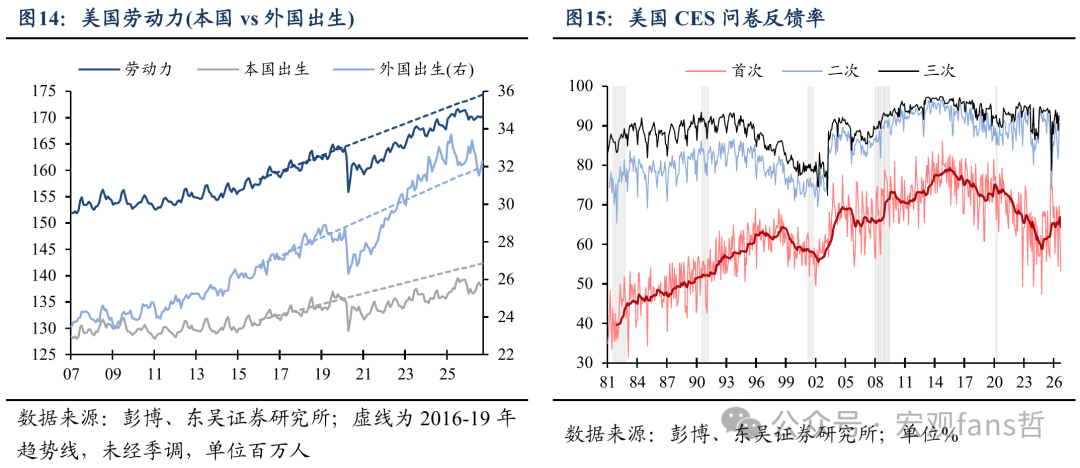
就业结构:前期扰动消退,就业扩散度走低。9月非农数据进一步淡化了前期世界杯、开学季等的扰动,新增非农就业的结构回归此前特征:①就业集中于少数特定行业:9月新增的2.9万就业中,仅教育&医保就已贡献了2万,和8月相比,更多行业出现了负增长;②前期与世界杯相关的行业就业“均值回归”: 在经历了7—8月的高波动后,地方政府新增就业从前值5.4万回落至-1.3万,休闲餐旅服务就业从前值3.7万回落至1.0万;③“其他行业”就业增速触底反弹:剔除与当期私人部门需求相关性较低、波动性较高的政府、教育医保与休闲餐旅行业后,剩余行业新增就业1.6万,虽仍在较低水平,但从趋势看,其同比增速已出现较为显著的触底回升迹象(图11);④AI对非农就业结构的影响延续:与数据中心建设相关的建筑(+1.1万)、制造(+0.9万)、商贸运输(+1.8万)就业合计新增3.8万,而与AI应用相关的信息技术(-1万)、金融活动(-0.7万)就业合计减少1.7万。从趋势看,9月非农就业扩散度再度走低:1个月就业扩散指数转负至49%,即和上个月相比,扩张的行业没有过半,为2025年11月以来新低。但需注意的是,9月非农就业问卷反馈率较低:CES问卷初次反馈率仅53.1%,为2024年10月以来新低,这意味着数据质量存疑,后续可能面临较大的修正。
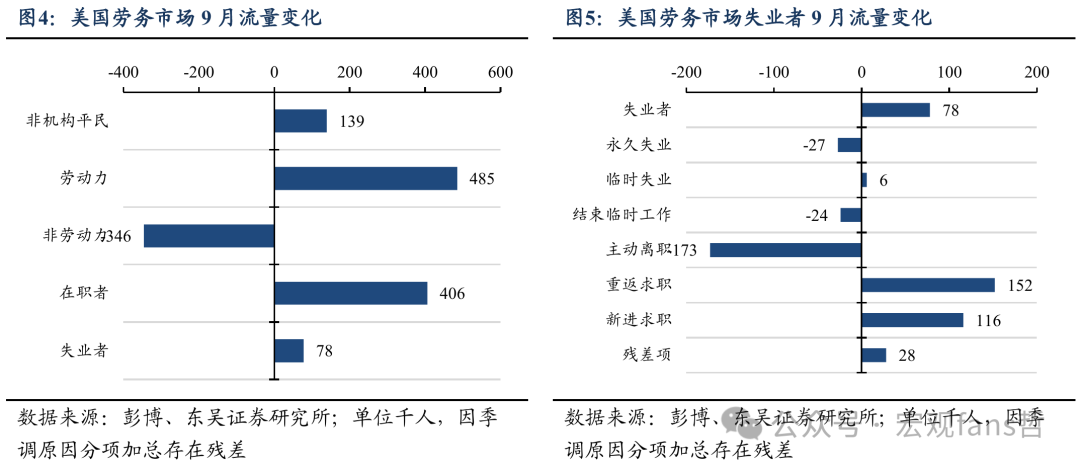
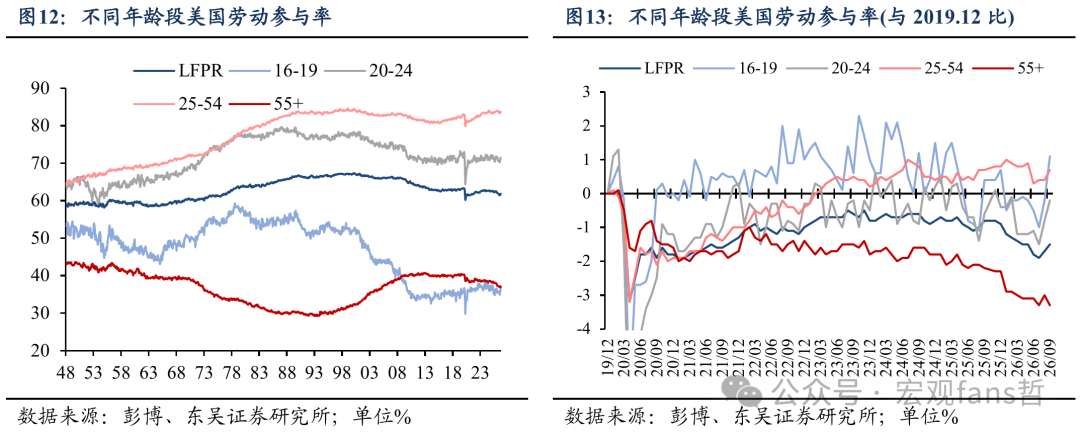
供需结构:总供需缺口再度转负,供给修复带动失业率走高。9月非农数据的“好消息”是劳务供给超预期且持续的修复,带动劳动参与率和失业率同步走高。居民问卷调查显示,9月美国新增劳动力48.5万,其中13.9万来自人口自然增长,34.6万来自非劳动力的减少,因此劳动参与率上涨0.2pp至61.8%;在新增的48.5万劳动力中,40.6万为就业者,7.8万为失业者,因此就业率、失业率分别上涨0.12pp、0.04pp至59.21%、4.18%,其中,失业率连续2个月在劳动力供给的修复下边际回升(精确至2位小数)。供需均衡下,劳务总供需缺口从30.4万再度转负至-3.1万,为4月以来首次回落至负区间。从劳动力供给结构看,非季调口径下,9月劳动力供给的回升主要来自外国劳动力的增长。从失业者结构看,9月净新增7.8万失业者,其中重返求职、新晋求职者分别增长15.2万、11.6万,主动离职者则减少17.3万,即供给因素几乎完全解释了9月失业率的上行。
展望与策略启示:综合来看,9月劳务市场呈现出需求再度恶化(就业扩散度收窄、前值下修、结构延续羸弱)、供给改善(劳动参与率意外走高)的局面,因此劳务总供需缺口再度转负,对应劳务市场边际松弛,这也令失业率小幅偏离美联储的充分就业目标。但从大类资产的走势来看,加息预期的降温仅交易了一时:加息预期短暂降温、美债利率下跌、黄金上涨之后,大类资产普遍回吐了数据公布之初的波动,截至2027年中的加息预期不降反升,2年、10年美债利率持续走高。其背后的原因,一方面在于近期非农数据波动较大,单期数据的经济含义及其对美联储决策的影响相对有限,难以撼动中期内的加息周期;另一方面,近期由于油价下跌、PCE通胀数据在BEA的年度修正下机械性下修、美联储官员如Williams等暗示年内可能仅再有1次加息,10月加息预期已从9月23日标普全球美国PMI数据发布后的70%快速回落至9月非农发布后最低的17%,回调已较为充分。
更重要的是,美国经济前景的不确定性令市场交易变得谨慎。近期美国增长数据保持强劲,经济数据总体呈现的特征是——结束了软着陆后周期的趋势回落、转向噪音密集的震荡期,但下一阶段是延续K型分化还是全面复苏,仍待更多数据的验证,而充满噪音的数据(7月非农初值为负、8月非农大超预期强劲)与对美国经济前景的分歧加剧了市场的波动和交易难度,这导致在9月弱于预期的非农公布后,市场的交易反而变得谨慎。此外,AI对经济的影响、中东局势、美国中期选举的不确定性持续存在。向前看,11月3日后中选的尘埃落定可能为2027年的美国财政、AI产业消除更多不确定性,而10月则本身因充满不确定性与噪音,是一个交易难度较高的时期。
风险提示:油价失控推高通胀;美联储维持高利率水平时间过长,引发金融系统流动性危机。