本周贵金属在9月中下旬下跌后小幅反弹,但动能偏弱:黄金相对抗跌、维持高位,白银及工业属性更强的铂、钯延续弱势,钯金最弱,反映资金自前期强势品种阶段性撤离。我们维持宽幅震荡判断——金银暂不宜盲目抄底、主升浪尚未开启,整体呈“下有支撑、上有压制”:支撑来自非农走弱令快速加息预期降温、金价于4100美元一线企稳,及中期选举政治窗口下原油“暂时企稳”缓和通胀失控风险;压制来自美债期限溢价创2014年以来新高,财政与供给因素直接制约反弹高度,且非农“弱”的成色需辨析。
当前贵金属的走势或在寻底成功、主升浪推迟后仍然呈现宽幅震荡的状态;和之前我们的观点一样,当前多头资金或在黄金抱团,其区间震荡特征或许更为明显。后市关注10/14的9月CPI、财政部长债回购执行、11/3选举;若阶段性强势行情出现,时间窗口或截至10月下旬,但选后地缘与财政风险或重新定价。
行情回顾
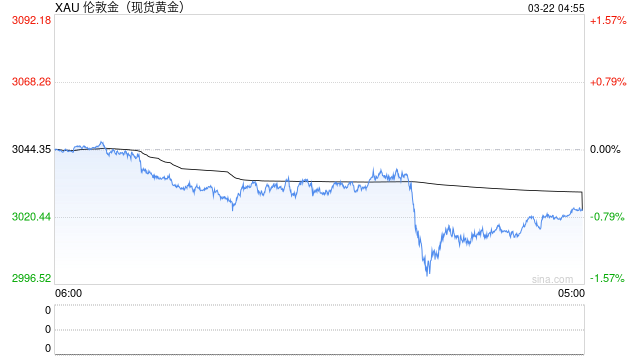
上周贵金属市场在9月中下旬下跌后迎来小幅反弹,但反弹幅度整体偏弱。从周度表现来看,截至10月2日COMEX黄金加权周度价格下跌3.38%,但上周(10月9日)收涨1.17%,收于4228.9美元/盎司;截至10月2日COMEX白银加权周度价格下跌6.14%,上周小幅收涨,收涨幅度为0.71%。随着贵金属主升浪的推迟,铂、钯的走势相较白银更弱。NYMEX铂金周度加权价格截至10月2日收跌4.95%,但上周周K收出长上下影线后,周度价格收跌0.64%;钯金走势更弱,NYMEX钯金周度加权价格截至10月2日收跌8.18%,上周周度价格收跌1.92%。
上周反弹整体偏弱:黄金受非农降温支撑相对抗跌、维持高位震荡;白银及工业属性更强的铂、钯在主升浪推迟背景下遭获利回吐,钯金因供需结构更弱而跌幅居前,反映资金自前期强势品种阶段性撤离。
非农全面走弱推动加息预期降温,但需客观观察“弱”的成色
10月2日公布的9月非农数据全面不及预期:新增就业仅2.9万人,大幅低于市场预期的9万人;前值大幅下修,7月由2.1万人下修至-1万人,8月由16.3万人下修至13.3万人,两个月累计下修6万人;平均时薪环比仅增0.1%,同比增速降至3.0%、续创2020年疫情以来新低。数据落地后,市场对美联储加息的定价显著降温:2年期美债收益率一度下行超10个基点,美元指数自高位回落,金价于4100美元一线获得支撑。
从工资与结构分项看,数据走弱确有经济降温的实据:平均时薪同比降至3.0%、续创2020年以来新低,工资-通胀螺旋的关键一环正在松脱;建筑业新增就业由正转负,对利率最为敏感的用工需求率先收缩,叠加消费者信心指数持续处于低位,需求端走弱的信号已从预期蔓延至实际支出。
从失业率和总体数据分项来看,我们认为“弱”的成色需要辨析。其一,失业率升至4.2%系供给驱动——劳动参与率超预期升至61.8%,重返与新进入就业市场的人数明显增加,反映“更多人出来找工作”而非需求端崩塌;其二,单月波动不代表趋势转向,2026年1-9月累计新增就业61.2万人,仍高于去年同期的23.2万人,私人部门新增就业连续两个月底部回升,从长线来看,劳动力需求呈底部企稳特征。
总体来看,非农数据的走弱仅削弱了当前市场对于快速加息的预期,但距离之前我们说过的黄金/贵金属的主升浪的开启并未出现明确的定位。市场对本次数据的反应整体温和:2年期收益率下行约10个基点、金价反弹幅度有限。

美债期限溢价制约黄金价格反弹高度
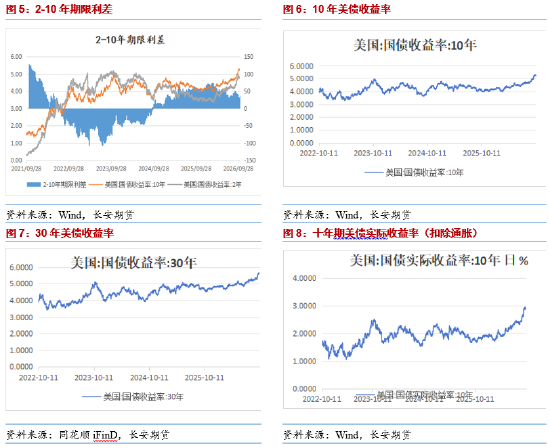
虽然9月非农走弱推动加息预期明显回落,但美债长端压力并未同步缓解,期限溢价成为制约金价反弹高度的核心变量。长端压力的来源有二:一是联邦政府债务突破40万亿美元、长债供给持续放量,财政可持续性折价不断累积;二是AI产业爆发带动科技巨头大规模发行长期债券,与主权债争夺长期资金,形成挤出效应。
纽约联储ACM模型显示,6月底以来10年期收益率上行的81个基点中,期限溢价贡献46个基点,目前已升至0.96%、创2014年7月以来新高;最近一周收益率上行更是全部来自期限溢价,预期政策路径的贡献为负,表明本轮长端压力主要来自财政与供给因素,而非货币政策的进一步收紧。10月初以来,在就业与通胀数据偏强、能源价格反弹的配合下,10年期收益率持续震荡走高,盘中一度触及5.36%、为2002年以来新高,直至本周10年期与30年期国债拍卖需求显著回暖后,才小幅回落至5.3%一线下方。
值得注意的是,随着美债收益率走高,10年期与30年期美债拍卖需求显著回暖。如10月7日十年期美债投标倍数到达2.77,创2016年以来最高,三十年期美债投标倍数到达2.54(高于六次均值2.41)。这些均显示5.3%一线开始吸引配置盘入场,但市场普遍认为反弹的持续性仍待观察,少部分声音认为期限溢价已经见顶,我们认为后续需关注财政部至多60亿美元长债回购的执行情况——9月该工具实际执行不足上限,若本次足额落地,将与拍卖需求共同对长端收益率形成阶段性压制,使得黄金的反弹趋势更为持续。
受中期选举影响,原油价格或暂时企稳
以布伦特原油为例,10月9日当周布油主力12月合约收104.54美元/桶,价格来到近四年的高位。我们认为原油价格或维持在高位,但进一步上行的可能性明显受制于中期选举政治窗口,核心在于政治约束压制了地缘风险溢价的进一步发酵。
第一,选前不开打封顶上行风险。无论中东局势如何变化,特朗普公开承诺11月3日前不攻击伊朗,市场据此默认美伊选前不打,地缘溢价被锁定在“霍尔木兹风险仍在、但选前不升级”的区间,原油缺乏新的暴涨催化。
第二,我们认为选前压油价是政治刚需,且特朗普的行为明显书写了作为总统如何压制高油价:10月9日与普京达成柴油协议,并推动IEA协调盟友释放储备、拟动用《国防生产法案》扩炼能——这些都控价诉求在选举窗口集中释放;我们认为市场能充分洞察特朗普的意图,导致油价上方受限。
其三,企稳是“暂时”的。选后三航母部署、以军准备指向“选后打击预备”。因此我们认为当前倘若存在多头行情,倘若完全考虑到资金撤离需要的时间,时间窗口可能对应到10月下旬,但不排除有更多变数。

小结
综合来看,本周贵金属市场呈现“下有支撑、上有压制”的宽幅震荡格局,趋势性方向仍需等待关键催化确认,我们维持金银暂不宜盲目抄底、主升浪尚未开启的判断。
从驱动结构看,多空力量交织但,形成单边共振,但明显市场情绪较两周前边际好转。利多一端,9月非农全面走弱削弱了市场对快速加息的定价,2年期美债收益率回落、金价于4100美元一线获撑;原油在中期选举政治窗口下“暂时企稳”,通胀预期难以进一步失控,实际利率边际上行压力缓和,为贵金属提供底部支撑。利空一端,美债期限溢价创2014年以来新高,财政与供给因素主导的长端压力并未因非农降温而缓解,直接制约金价反弹高度;同时,非农“弱”的成色仍需辨析——失业率上行系供给驱动、累计新增仍高于去年同期,劳动力需求呈底部企稳,意味着宽松交易的基础尚不牢固。
展望后市,节奏上建议重点关注三个节点:其一,10月14日公布的9月CPI,若数据温和则联储暂停预期升温、利好贵金属,超预期则鹰派延续、反弹高度受限;其二,财政部至多60亿美元长债回购的实际执行情况,若足额落地将与拍卖需求共同压制长端收益率,使黄金反弹趋势更可持续;其三,11月3日中期选举前后的政治窗口切换——选前原油与地缘风险被政治约束暂时封顶,选后三航母部署与债务上限博弈或引发风险重新定价。从技术面上来讲,贵金属的下行空间或受到下方被多次测试的支撑位和工业金属的多头行情双重支撑,若阶段性强势行情出现,结合资金行为,时间窗口或截至10月下旬,但原油的价格或随着阶段性的政治博弈而展现出更多的不确定性,交易者倘若有有一定的多头仓位,仍需持续观察、留意消息面的变动。仅供参考。
作者:闫隽永 从业资格号:F03135728,投资咨询号:Z0024434,长安期货贵金属分析师。