美元/加元 (USDCAD) 10月9日 08:35(ET) 上涨0.53%,价格为1.42972美元,近一周上涨0.37%。
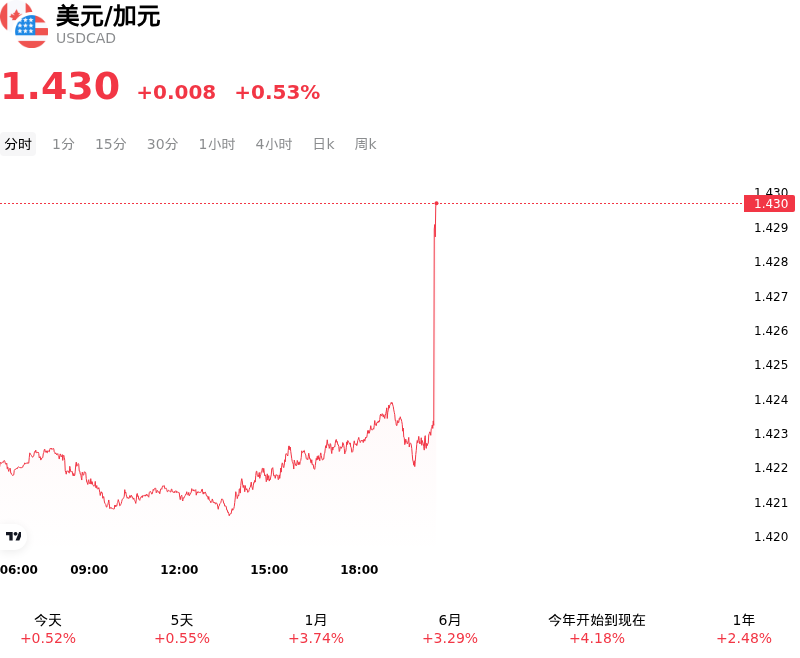
今日是什么导致了美元/加元(USDCAD)股价上涨?
美元/加元的上涨反映了美加两国日益扩大的货币政策预期与利差。相比加拿大国债收益率,美债收益率保持坚挺,强化了机构对美元的需求。虽然围绕美国关税的持续贸易摩擦继续拖累加拿大的增长前景,但美联储相比加拿大央行偏高的政策立场为美元维持了有利的收益率缓冲,推动相对价值资金流入美国固定收益资产。
加拿大国内的宏观经济因素进一步加剧了加元的压力。关键经济指标以及易受贸易影响板块的疲软,限制了加拿大央行激进加息的空间,使加拿大收益率维持在低位。尽管能源市场的波动偶尔提供支撑,但由于布伦特与WTI原油价差扩大以及国内增长逆风抵消了大宗商品带来的红利,加元未能从原油价格中获得显著支撑。机构投资者相比能源板块动态,更看重利差和更广泛的宏观经济分化,从而压制了对加元风险敞口的需求。
从持仓和风险角度来看,持续流入美国资产的资金继续为该汇率对提供支撑。上涨动能凸显了正在进行的结构性重估,鉴于加拿大脆弱的出口敞口和疲软的劳动力市场动能,市场参与者要求对加拿大资产索取更高的风险溢价。除非加拿大经济表现大幅超预期上行,或加拿大央行的政策指引转向鹰派,否则在有利的利差和坚挺的美元需求支撑下,美元/加元仍将维持坚挺。
美元/加元(USDCAD)技术分析
美元/加元 (USDCAD) 技术面来看,MACD(12,26,9)数值0.001,处于买入状态,RSI数值67.354处于中性状态,Williams%R数值22.834处于买入状态,注意关注。
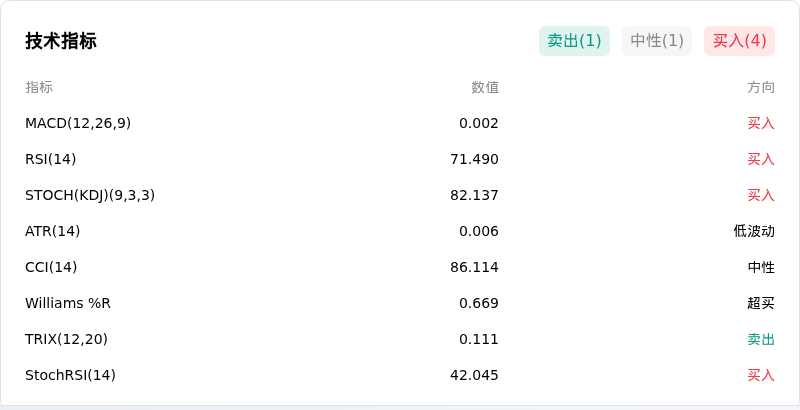
关于美元/加元(USDCAD)的更多详情
近期事件与风险:
- 美联储加息预期降温:低于预期的美国非农就业数据以及政策预期的转变,已将市场隐含的美联储10月加息概率推低至20%以下,削弱了美元动能,并使USD/CAD面临从数月高位回落回调的风险。
- 收益率利差收窄:美加10年期国债收益率利差已开始从接近158个基点的高位收窄,侵蚀了支撑美元的收益率优势,并对该货币对造成日内下行压力。
- 原油价格反弹:在地缘政治消息及中东潜在外交谈判的支撑下,WTI原油价格近期反弹,提振了与商品挂钩的加元,并限制了USD/CAD的上涨空间。
- 技术面严重超买:包括RSI升至75以上的超买区域并在测试1.4260–1.4290附近的关键阻力位在内,日线动能指标加剧了在即将公布的加拿大劳动力市场数据前出现剧烈获利回吐和修正性平仓的风险。
原文链接