智通财经APP获悉,高盛股票策略团队把对全球股票的三个月评级由中性上调至超配,与它原本就成立的一年期看多立场看齐。团队在报告中写的理由是:油价与债券收益率上涨令此前的涨势停滞,估值压力因此有所缓解,而企业盈利的前景依然稳健。
“盈利增长继续支撑股市,近期的估值回落改善了进入第三季度财报季的风险收益比,”该团队负责人克里斯蒂安·穆勒-格利斯曼(Christian Mueller-Glissmann)说。
先说清这次上调的性质。它是资产配置层面的战术评级,不是点位预测——高盛对 2026 年底标普 500 指数 8,000 点的目标(5 月由 7,600 点上调)是另一件事,本次报告没有新的点位判断。按最新汇总的券商目标,8,000 点大致处在中位偏乐观的位置:美银全球研究部给 7,400 点,巴克莱 7,950 点,摩根大通、德银、摩根士丹利与高盛同为 8,000 点,花旗、瑞银全球研究部与汇丰给到 8,100 点。
盈利门槛
这场上调押注的是一场“高风险的财报季”。按行业研究汇编的数据,分析师预计标普 500 成分股第三季度利润同比增长 25%,属有史以来最佳增速之一;高盛团队认为实际结果会超越这道门槛。
同一件事换一套统计口径,门槛的高度会变。据 FactSet 的数据,标普 500 第三季度每股收益预计同比增长 29.5%、营收增长 12.3%,若兑现将是连续第三个季度增速超过 25%,也是连续第八个季度维持两位数增长;第四季度预计增长 27.6%,2026 全年增长 32.4%(数据截至 10 月 2 日)。25% 与 29.5% 之间差着 4.5 个百分点,高盛要“超越”的是哪一个,直接决定这句话的含金量。
这一次的预期不是在财报季前被一路下修的。FactSet 指出,6 月底至 9 月底,标普 500 第三季度每股收益预期反而上修了约 1.4%,而过去五年同期平均下修 2.2%;截至 9 月 25 日,116 家已发布季度指引的公司中有 72 家(62%)给出正向指引,远高于五年均值 40%。
更值得留意的是盈利增长的集中度。据 ZeroHedge 引用高盛与 FactSet 的盈利预测所做的一项分析,英伟达(NVDA.US)与美光(MU.US)两家公司预计将占标普 500 第三季度每股收益增长的三分之一以上,其贡献超过指数中排名靠后的 490 家公司之和;AI 基础设施相关企业预计贡献该季度每股收益增长的半数以上。巴克莱的测算给出了同一个方向的数字:半导体与科技硬件合计仅占标普 500 权重的 29%,却贡献了 2027 财年约 75% 的每股收益上修幅度、预计贡献当年约 70% 的指数盈利增长。
巴克莱同时做了压力测试:若 2027 财年半导体每股收益下修 15%、其他行业盈利不变,标普 500 仍有望实现高于长期趋势的两位数增长;若半导体与其他行业同步下修,指数增速才可能回落到长期趋势附近。这条缓冲垫存在的前提,是别的行业不跟着一起往下走。
盈利质量也留了个口子。据嘉信理财 10 月 7 日的提示,科技板块第三季度盈利预计增长约 65%,其中一部分来自对 SpaceX、OpenAI 等持仓的投资收益——这部分是账面上的增值,不是现金,AI 景气一旦减速就可能反向冲回。
“估值已经消化”:证据与反证
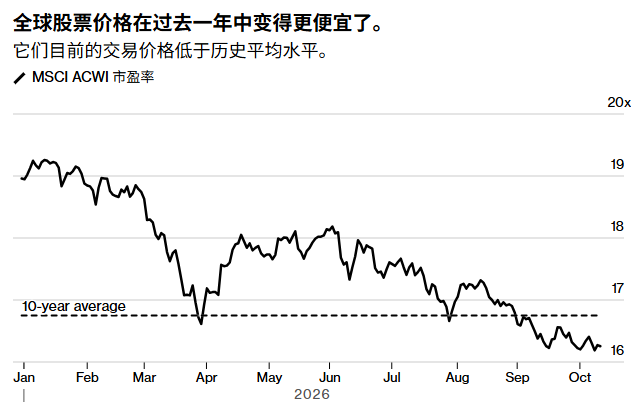
高盛的逻辑起点是“回调压低了估值”。这一点有数据支撑:标普 500 的前瞻 12 个月市盈率已从 6 月底的 20.4 倍降至 19.0 倍,低于五年均值 19.8 倍、与十年均值 19.1 倍基本持平(FactSet,截至 10 月 2 日)。
但把股票和债券放在一起看,结论会翻面。以 10 月 9 日的数据计,标普 500 前瞻盈利收益率 4.33%,10 年期美债收益率 5.24%,两者之差为 -91 个基点——也就是持有股票的盈利回报低于持有国债的利息,处于该指标 1990 年以来全历史第 11 百分位,而历史中值为 +198 个基点。
换成更粗的口径也一样:按 Shiller 的长期数据,标普 500 盈利率减去 10 年期美债收益率的简单差值在 10 月 1 日为 -1.42%,处于第 10.3 百分位,历史均值 +2.71%;Shiller 的“超额 CAPE 收益率”10 月读数为 0.56 个点,是 2002 年 3 月以来的最低值。
这就是“风险收益比改善”这句话的反面:估值确实从高位回落,但回落到的是“股债收益率差接近零”的位置。以 7,802 点、前瞻每股收益约 411 美元计算,市盈率每变动 1 倍,指数约对应 410 点的波动——17 倍对应约 6,981 点(-10.5%),21 倍对应约 8,623 点(+10.5%)。在这个位置上,盈利预期的小幅落空会比平时更容易被放大。
杠铃、区域,与十天前那份亚洲报告
高盛给出的配置结构是一个“杠铃策略”:一端是全球科技股,另一端是精选的、自夏天以来估值已消化的利率敏感型“类债券”股票。区域上维持超配亚洲与美国、低配欧洲。
亚洲那一条在十天前已有更完整的版本。10 月 8 日高盛发布全球策略报告《Investing in a differentiated Asia》(第 78 号全球策略报告),对 MSCI 亚太(日本除外)指数给出 12 个月 1,120 点的目标、对应约 26% 的美元计价价格回报,并预计区域盈利在 2026 年增长 75%、2027 年增长 25%、2028 年增长 14%——此前 2011 至 2025 年该区域盈利复合增速只有 6%。它还上调了长期预测:未来十年年度盈利增速从 9% 提到 10%,十年年化美元总回报预测 13.6%,处于历史第 89 百分位。
报告提到信息技术将占 2026 年区域盈利的 47%,而内存芯片可能占其中约七成;风险则明写在集中度上——前六大科技股占该指数市值的 36%。区域内部,高盛超配韩国、中国台湾、日本与中国 A 股,低配澳大利亚、泰国、印尼与菲律宾,其中韩国 KOSPI 的 12 个月目标为 12,000 点。
欧洲是这条链条上的另一端。9 月 18 日的一项调查显示,策略师对斯托克欧洲 600 指数的年底目标中值为 670 点,是 2018 年以来最乐观的一份;而高盛这次维持低配欧洲。两者未必矛盾——一个是目标价、一个是区域配置权重,但方向差异是清楚的:高盛宏观交易员里金·沙阿(Rikin Shah)的判断是,美国显然是人工智能浪潮的赢家,欧洲则并非如此,主权债利差若再度扩大还会进一步收紧欧洲的金融环境。10 月 12 日欧股盘中,斯托克 600 指数上涨 0.56% 至 635.09 点,距 670 点的目标仍有约 5% 的空间。
改口真正的落点在债券
这份报告里比股票评级更值得读的,是债券那一条。高盛对债券的三个月评级维持中性不变,但把 12 个月评级上调至超配,并给出了一句很少出现在卖方报告里的话:“我们认为,债券应当逐步从投资组合的拖累,转变为对冲工具。”
把这句话和股票那一条放在一起看,逻辑才完整:12 个月同时超配股票和债券,意味着高盛赚的是企业盈利,而用债券去对冲它自己列出的两个风险——更高的利率和更高的能源价格。这也解释了它为什么把“股票三个月转超配”和“债券三个月仍中性”分开处理:三个月内利率还在上行、债券还在承压,所以不对冲;拉到 12 个月,久期开始变成保护。
另一边:美银在囤现金
并非所有卖方都往同一个方向走。美银证券的迈克尔·哈特内特(Michael Hartnett)在 10 月 8 日发布的《资金流向报告》里给出的是另一套判断:11 月 3 日的美国中期选举是年底前触发全球股市正负 10% 波动的最大潜在催化剂。他引用的市场预测显示,民主党横扫两院的概率已从 9 月的 49% 升至 64%,若该情景成真,美股面临超过 10% 的下行风险;美银的牛熊指标从 8.8 降至 8.1,继续维持“卖出”信号。
资金流向站在他这一侧:当周全球货币市场基金净流入 1,664 亿美元,为 2020 年 4 月以来最大单周流入,全球货币市场基金规模已从 2023 年的 5 万亿美元升至 8 万亿美元;美国国债净流入 166 亿美元;金融股遭遇 2026 年 3 月以来最大的单周净流出,约 30 亿美元。美银全球研究部对 2026 年底标普 500 的目标是 7,400 点,是华尔街最谨慎的预测之一,分析师萨维塔·苏布拉马尼安(Savita Subramanian)在 9 月把它从 7,100 点上调至 7,400 点的同时,仍提醒利率风险。
中期选举的历史统计能给两边都提供弹药。据 LPL Financial 的数据,1954 年以来的 17 次中期选举,标普 500 在选举后 12 个月无一例外全部上涨,平均涨幅 18.2%;但中期选举年本身的平均最大回撤为 19.4%,其他年份只有 12.5%(自 1960 年起)。换句话说,波动与回报在这类年份里是先后发生的,而不是同时缺席。
回到那个可以被检验的变量:这轮行情能不能撑到年底,取决于 25% 到 29.5% 的盈利门槛是被跨过去,还是被绕过去。在标普 500 距离历史收盘高点只差一线的位置上、在股债收益率差已经归零的估值结构里,高盛选择加仓股票,美银选择囤积现金——两家都在等同一批财报。