炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:中信建投证券研究
文|祁星
9月国内绿色低碳政策进入“十五五”开局部署的密集落地期,产业规划与碳市场制度建设同步推进。金融强国建设、促进中小企业发展、信息通信业、智能网联新能源汽车、电子信息制造业等领域“十五五”规划相继出台,碳排放强度、能效与碳足迹约束全面纳入产业指标。碳市场方面,全国碳市场配额分配方案正式落地,扩围行业配额平衡值首次公布,计量审查与数据质量整治同步强化。海外方面,欧盟披露规则加速简化,美国气候政策延续回撤,德国明确化石燃料退出时间表。市场方面,国内ESG基金发行数量创年内新高,ESG债券发行规模维持高位。
点击小程序查看报告原文
国内“十五五”绿色规划密集出台,碳市场制度体系建设全面升级。
9月国内政策聚焦产业绿色转型与碳市场质效提升双线推进:金融强国建设、促进中小企业发展、信息通信业、智能网联新能源汽车、电子信息制造业等“十五五”规划相继印发,碳排放强度、能效与碳足迹管理要求系统纳入产业发展指标;碳市场方面,全国碳市场2025、2026年度配额总量和分配方案正式落地,碳排放计量审查与技术服务机构数据质量整治同步强化,碳市场数据质量基础设施持续完善。
海外可持续披露规则加速简化,但产业碳约束继续加强。
欧盟修订版ESRS正式刊布,强制性数据点削减约61%;SFDR修订、CBAM扩围与公共采购条例改革相继推进,呈现“披露做减法、产业碳约束做加法”的组合;美国环保署最终废除电厂温室气体排放规则,SEC提议废除股东提案规则14a-8,联邦层面气候监管持续收缩。与此同时,德国发布化石燃料退出路线图,德奥卢联合资助电制可持续航空燃料,全球长期脱碳方向未变。
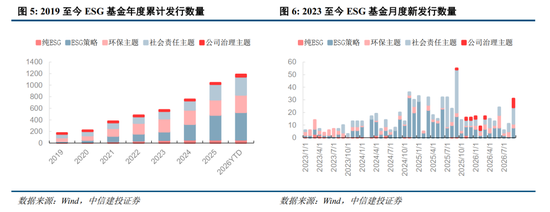
国内ESG基金发行数量创年内新高,ESG债券发行规模维持高位。
2026年9月国内新发行ESG基金31只,月度发行数量创年内新高,创业板算力基础设施ETF成为发行主力;债券发行方面,9月共发行ESG债券125只、规模1916亿元,发行热度同样维持年内高位。

本月研究摘要
零碳筑园,金融活水——零碳园区资金需求、金融工具与投资机会
园区是我国工业降碳的核心场景,零碳园区开启落地阶段。园区是经济增长与碳管控的双重核心场景。在经历绿色工业园区创建、循环化改造与碳达峰试点的单点提质阶段后,2024年中央经济工作会议提出“建立一批零碳园区”,发改环资〔2025〕910号文件搭建起以单位能耗碳排放为核心的标准化建设框架;2025年12月首批52个国家级零碳园区名单公布,覆盖31个省(区、市)及新疆生产建设兵团,建成后预计产值3.54万亿元,其中24个园区已启动重大工程建设,地方配套方案与金融支持政策同步跟进。
零碳园区建设以绿电与节能为主线,对应千亿级零碳投资。国家级验收以单位能耗碳排放为核心约束,较当前全国园区平均约2.1吨的水平存在7-10倍的压降空间,并配套清洁能源消费占比不低于90%等引导指标。建设改造围绕绿电系统与生产、公辅系统低碳化改造两条主线展开,22个已公布投资的国家级园区涉及产业+低碳投资超7000亿元;以沧东零碳园区单园区约49.21亿元的零碳投入为数量级参照,国家级零碳园区名单中52个园区对应千亿级零碳建设投资。
多层次可持续金融工具全面适配园区建设期与运营期需求。债权类工具中,绿色信贷对应的碳减排支持工具利率降至1.25%、2026年操作额度8000亿元,带来主要的资金支持;ESG债券为园区平台提供中长期直接融资。非债权类工具中,中央预算内投资按核定总投资20%的比例支持零碳园区项目,绿色租赁资产覆盖园区设备投资,REITs常态化发行为新能源电站与园区物业提供退出通道。而国内实践案例则验证了零碳园区“绿电-产业-金融”的正向循环。
核算先行,锚定净零——多资产投资组合碳核算十问十答
投资碳排放披露渐成全球准则,组合碳核算由可选走向必修课。国际准则方面,TCFD与IFRS S2先后要求银行与资产所有者披露投融资排放;国内人民银行《金融机构碳核算指南(试行)》提供本土制度依据,深圳等地已试行分业态的强制性披露。与此同时,A股已形成显著的“碳风险溢价”,量化碳敞口是气候压力测试与主动调仓的前提。从资金面来看,长线资金方将净零能力写入管理人遴选流程,全球公募气候主题基金规模已达7100亿美元,组合碳核算正成为资管机构的核心竞争力。
统一口径与数据分层管理,是多资产碳核算落地的方法论关键。在投资组合碳核算实践中,可以参考PCAF《金融业标准》等标准,遵循统一排放范围、统一核算单位、统一归因口径、统一报告期间等原则。在数据获取上,遵循披露值优先、估算值补充、质量分层管理策略,并可依托第三方数据服务补齐数据短板。各类资产共用“归因因子×被投主体排放”的统一逻辑,但不同资产类别需采取分别对应的方案。所有方法均以经济份额的“第一性”分配排放,各类资产的核算结果可以直接加总,构成组合层面的完整碳账户。
海外机构实践已经成熟,国内组合碳核算有望加速普及。NBIM、GPIF等资金方推动下,海外资管机构碳核算实践也日益成熟。富达国际作为资管机构碳核算第一梯队,构建了完善的碳核算体系,碳强度目标也超额达成。国内领先实践集中于保险资管领域,中国太保率先公布股票与债券投资组合碳排放量,并正向公募基金、银行理财扩散。披露与目标设定方面,建议采用“基线年+五年期里程碑+净零年份”的递进目标结构,形成核算、披露与减排联动的管理闭环。
经济发展不及预期:宏观经济发展不及预期,导致企业盈利受挫从而削减ESG投入,消费者也更关注价格而忽视ESG价值,不利于ESG市场发展;
ESG相关政策推行不及预期:ESG相关标准体系建设延缓,企业ESG实践缺乏规范,绿色金融产品成长预期下行,降低投资者信心,并可能造成市场竞争不公与道德风险;
市场情绪与偏好波动风险:市场情绪和投资者偏好多变,ESG投资容易因市场转向而在短期失去关注,面临资金撤离、发展桎梏等风险。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。