TradingKey - 高盛集团(GS)将于美东时间10月13日上午7:30公布2026年第三季度业绩,并于9:30举行财报电话会。
截至10月9日收盘,高盛股价报895.32美元,较52周盘中高点1153.99美元回落约22.4%。第二季度净营收和稀释每股收益创纪录,第三季度能否保持同比增长是本次财报的关注点。
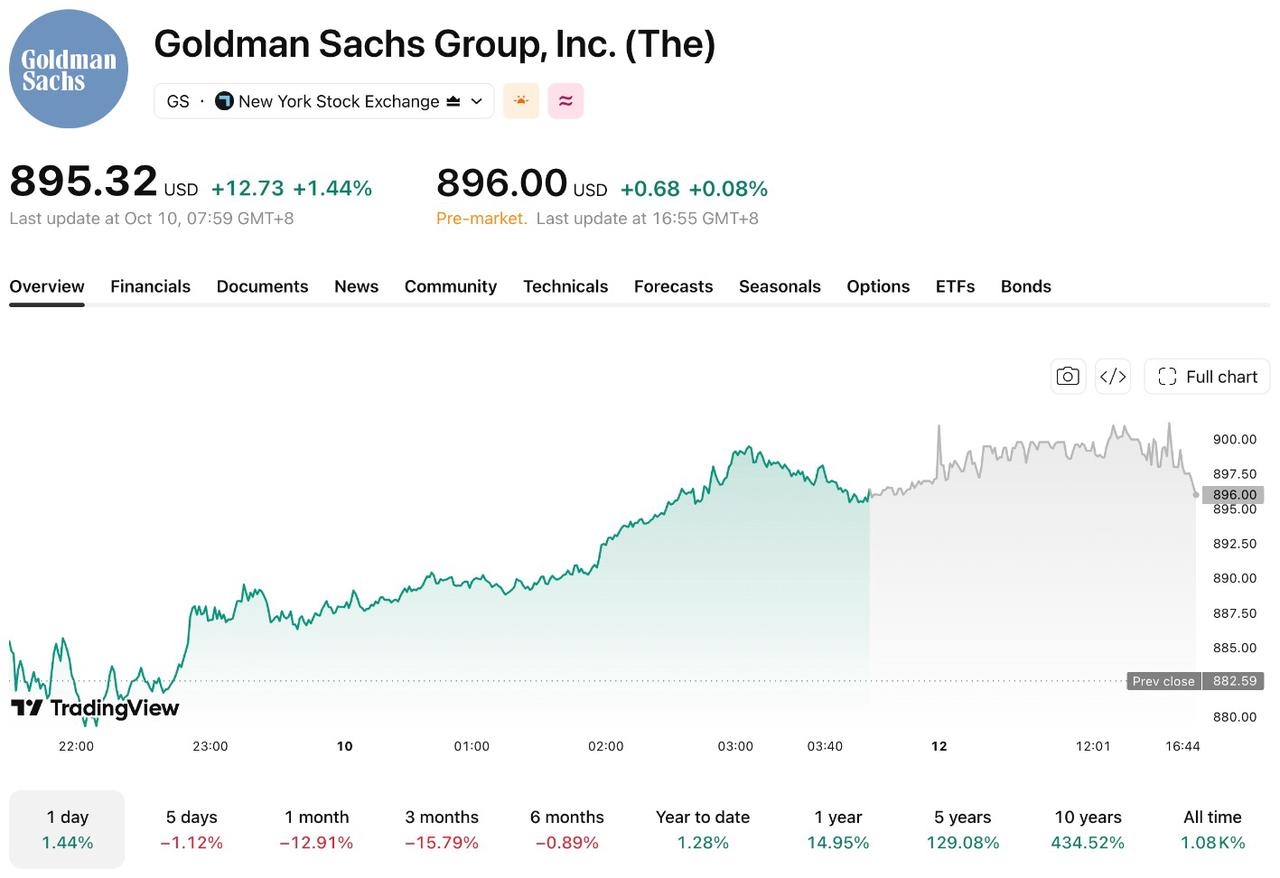
【来源:TradingView】
市场预计营收同比增长约11%
截至10月12日,MarketBeat汇总的分析师预期显示,高盛第三季度营收约168.3亿美元,同比增长10.9%;每股收益约12.86美元,同比增长5%。与第二季度相比,预计营收下降约17%,每股收益下降约39%,但两项指标仍高于去年同期。
第二季度,高盛净营收同比增长39%至203.4亿美元,净利润为66.3亿美元,稀释每股收益为20.98美元,年化平均普通股股东权益回报率(ROE)为23.5%。全球银行与市场业务净营收达到155.2亿美元,同比增长53%,占公司总净营收约76%。
股票业务能否抵消FICC回落?
第二季度,高盛股票业务收入达到74.2亿美元,同比增长72%;固定收益、外汇及大宗商品业务收入为45.9亿美元,同比增长32%;投行业务手续费收入为34亿美元,同比增长55%。
CEO David Solomon在9月表示,第三季度股票业务继续保持强劲,FICC业务相对偏弱。股票业务能否抵消FICC收入回落,将直接影响全球银行与市场部门的表现。
华尔街整体交易收入也预计从第二季度高点回落。彭博汇总的预测显示,高盛、摩根大通(JPM)、摩根士丹利(MS)、花旗(C)和美国银行(BAC)第三季度股票及固定收益业务收入合计约380亿美元,较第二季度的470亿美元下降约19%,但仍比上年同期高约13%。
投行业务同样面临较高环比基数。高盛第二季度末的投行业务积压项目高于第一季度末和2025年底,第三季度需要关注这些项目能否转化为顾问和承销收入。
费用增长可能压低利润率
据Solomon预计,第三季度非薪酬费用将比第二季度增加超过5亿美元,主要受到交易活动和技术投入增加影响。第二季度运营费用已经同比增长26%至116.7亿美元。若费用增速超过收入增速,高盛的利润率和股本回报率可能下降。
资产与财富管理业务可提供相对稳定的管理费收入。该部门第二季度收入同比增长20%至46亿美元,其中管理及其他费用为33.6亿美元。高盛设定的中期目标是将该业务税前利润率提高至约30%。
据StockAnalysis数据,26位分析师对高盛给出“持有”综合评级,平均目标价约1069美元,较10月9日收盘价高约19.1%。
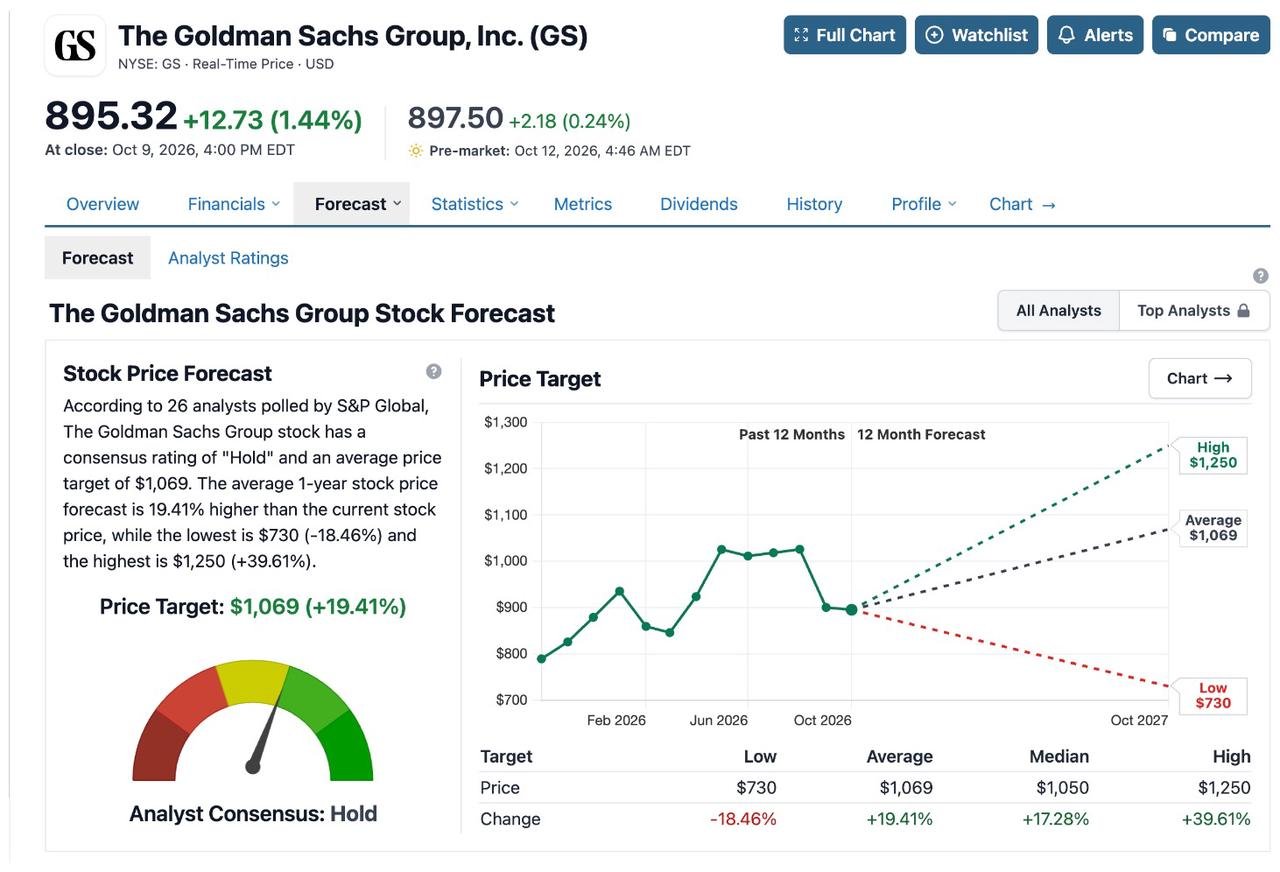
【来源:StockAnalysis】
财报后应重点关注股票业务收入、FICC降幅、投行业务手续费和非薪酬费用。若股票及投行业务表现强于预期,并抵消FICC回落和成本上升,高盛盈利可能超过市场共识;若费用增长过快,利润率和股本回报率将面临压力。
原文链接