炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
中金点睛
9月A股市场表现不佳,万得全A、上证指数、创业板指分别下跌3.6%、5.3%、8.8%,悲观情绪一度蔓延。行业轮动也明显提速,部分主题概念出现阶段性正收益,如电路板、CRO、光通信、光纤、液冷、银行、生物科技、MLCC、电子布、半导体、航运、AI应用、创新药等。AI硬件及应用一度反弹,银行的红利属性受到关注。
展望10月,我们认为经历调整后,业绩韧性与积极的稳增长信号有望支撑市场逐步回稳。流动性紧缩预期是前期拖累市场情绪的重要因素。原油价格高位震荡,影响全球物价与需求,美联储点阵图及美期货数据显示年内美联储或再加息一次,美元指数与美债收益率上行至相对高位,但9月就业数据令美联储在中期选举前再次实施加息的概率下降。历史经验表明,尽管短期美联储加息预期或抑制市场估值上行、尤其是高估值板块股价表现。从中长期维度看,国内经济及公司基本面、产业发展进度仍然是股价走势的锚。10月末前上市公司三季报将陆续披露,具备盈利支撑的行业有望成为资金配置方向。我们前期发布报告《哪些公司三季报有望好于中报?》,认为三季报A股整体盈利增速或环比回落,结构分化延续,上游能源原材料及TMT领域有望延续较高增长。结合行业分析师自下而上的观察视角,部分有色金属、受益于AI高景气与海外需求的科技硬件、创新药、CXO、水电核电、工程机械、液冷、集运油运、白酒、免税、旅游、游戏等领域三季报盈利增速有望较中报继续改善。展望四季度,年末政治局会议、中央经济工作会议将陆续召开。面对偏弱的国内需求,近期稳增长信号已经陆续释放,有助维护投资者信心。整体来看,我们认为A股市场整体估值具有较好性价比,进一步下跌的空间有限,“9.24”以来的长期、稳进趋势有望延续。
近期大类行业景气表现梳理:
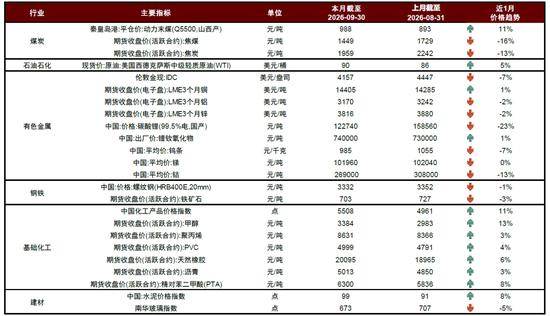
1) 能源及基础材料:油价高位震荡,美联储加息担忧仍存。9月原油(上涨5%)与化工品价格指数(上涨11%)反弹,受地缘政治因素扰动,原油价格维持高位,美伊冲突尚未落定,9月24日也门胡塞武装袭击沙特阿拉伯[1],引发原油供应端担忧,法国声明七国集团成员国宣布协调释放1亿桶战略石油储备。10月6日壳牌CEO韦尔萨万表示,目前中东地区石油流量已恢复至冲突前水平的约80%[2]。有色方面,9月黄金(下跌7%)、铝(-2%)、锌(-2%)、碳酸锂(-23%)、钨(-7%)、锑(-0%)、钴(-13%)等有色金属价格普遍下跌,铜(上涨1%)、镨钕氧化物(+1%)小幅上涨。9月美联储将联邦基金利率上调25个基点至3.75%~4.00%,是2023年7月以来首次加息,整体基调较市场预期更加鹰派,点阵图显示多数美联储官员认为年内或再加息一次,实际美加息幅度与频率或取决于美经济数据表现,9月美国新增非农就业2.9万人,低于预期,导致中期选举前实施加息的概率下降,截至10月5日,10年期、30年期美债收益率分别上升至5.31%、5.66%,处于历史高位。煤炭方面,受下游需求分化影响,动力煤(上涨11%)延续上涨,但焦煤(+46%)、焦炭(+27%)价格回调,国内煤炭产量继续下行,8月原煤产量同比下降8%。国内地产链相关商品如螺纹钢(下跌1%)、铁矿石(-3%)、南华玻璃指数(-5%)价格表现延续弱势。
2) 工业品:国内投资需求对上游需求缺乏增量,稳增长信号陆续释放,实际效果有待观察。外需方面,出口保持较强韧性,持续强于预期。内需方面,国内消费、投资增长均有待改善,8月固定资产投资同比下滑11%、房地产投资同比下滑26%。政策层陆续释放稳增长信号,新型政策性金融工具首批资金已启动投放,助力推动扩大有效投资。9月28日国务院常务会议研究宏观政策发力提效、促进有效投资有关工作,后续实施及落地效果有待观察。工程机械国内外销量维持高增,8月挖掘机国内销量同比增长17%、出口销量同比增长32%,但投资者对于国内化债背景下的需求、以及出海商业模式的持续性存在阶段性担忧。电力设备方面,由于2025年5月31日前抢装形成高基数,上半年发电新增设备容量下降46%,此后风电、太阳能新增发电设备容量降幅持续收窄,8月分别进一步收窄至-8%、-58%。汽车方面,8月国内燃油车、新能源车销量分别同比下降37%、10%,需求下行已经向零部件环节传导。
3) 消费品:消费内生动力有待改善。当前稳增长政策释放的积极信号主要集中在投资端,向消费端传导的效果有待观察。我们跟踪的部分商品销售情况显示,8月洗衣机、冰箱、空调销售量当月同比分别上升1.1%、上升1.3%、下降6.4%,社零分项中餐饮收入、商品零售分别同比上升1.1%、0.3%。截至9月中旬茅台出厂价、批发价分别环比上月末上涨0%、1.5%,白酒行业处于筑底出清阶段。生猪平均收购价12元/公斤,环比基本持平,生猪存栏数量居历史高位。
4) 科技:Anthropic与OpenAI ARR增速放缓,大模型价格下调。开源模型token消耗量占比显著上升,TickerTrends公布的最新数据显示,Anthropic与OpenAI的ARR增长速度呈现放缓态势。主流大模型降价潮延续,有望推动AI应用向各个领域渗透,9月9日DeepSeek下调flash系列模型定价,9月22日Anthropic发布Claude Opus 5.5,当天OpenAI发布GPT-6 Sol与GPT-6 Luna,每百万Token输入、输出价格均大幅下降。9月初,Meta推出Muse,上线后12天下载次数增速超过ChatGPT同期表现,截至月末DAU有所放缓。消费终端方面,8月国内手机、笔记本电脑、电脑硬件/显示器/电脑周边销量分别同比下跌3.6%、21.3%、15.4%。半导体销售需求维持旺盛,8月全球、中国半导体销售额分别同比增长144%、131%。
5) 金融:股票市场成交活跃度下降,股市表现或影响非银板块业绩。截至8月,保险行业保费收入同比增长0.4%、资产总额同比增长11%。9月全部A股日均成交额1.1万亿元,环比下降0.2万亿元,截至月末两融余额2.6万亿元,环比小幅下降,股市赚钱效应趋弱,交易与换手热度下滑。
6) 房地产:财政贴息政策推动刚需去库存。9月30大中城市商品房销售面积652万平,同比下降11%,环比增长8%。房价方面,8月70大中城市房屋销售价格指数新建商品住宅和二手住宅分项延续下跌趋势,分别同比下跌3.3%、5.1%。8月28日住房城乡建设部、自然资源部、金融监管总局、中国人民银行、证监会等发布一系列政策文件,构建房地产发展新模式。9月29日,财政部、中国人民银行、金融监管总局发布《关于实施居民购房贷款贴息政策的通知》[3],居民购房贷款贴息政策作为稳定地产市场的增量政策,聚焦新增首套刚需,对符合条件的首套住房商业性个人住房贷款给予年化1个百分点、最长5年的财政贴息,单户贴息贷款规模最高100万元。
配置方面,自下而上筛选结构性机会,关注两条主线。1)三季报业绩增速环比改善领域:例如上游部分有色金属、受益于AI高景气与海外需求的科技硬件等。2)高股息资产:国内长端利率处于历史低位水平,上市公司整体维持股息率与分红规模,在投资者观望情绪上升的时期,高股息板块再度成为资金避险配置的重要选择。
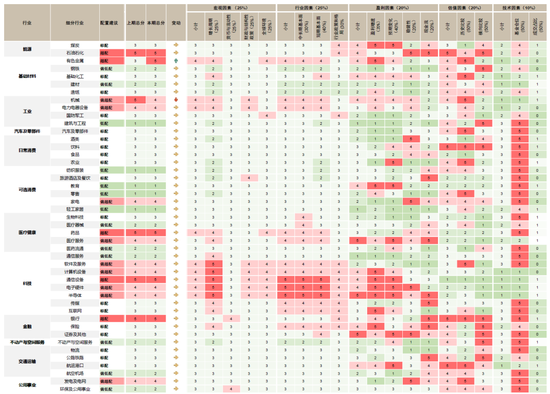
10月超配行业:通信设备、有色金属、石油石化、药品、银行。
10月低配行业:建筑与工程、纺织服装、教育、轻工家居、零售。
图表1:中金A股行业配置观点及细分小项
注:数据截至2026年9月30日资料来源:FactSet,Wind,中金公司研究部
图表2:A股各板块基本面情况

注:数据截至2026年9月30日,采用Wind一致预期资料来源:FactSet,Wind,中金公司研究部
图表3:主要能源及基础材料价格表现
注:数据截至2026年9月30日资料来源:Wind,中金点睛数据库,中金公司研究部
[1]https://www.news.cn/world/20260925/754a24688e434e69b1d56ef01e78b860/c.html
[2]https://k.sina.com.cn/article_5952915720_162d2490806704yet8.html
[3]https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2026092917051440583/index.html