智通财经APP获悉,华尔街金融巨头摩根士丹利最新发布的《存储芯片:传统周期与超级周期之辨》研究报告显示,全球范围史无前例AI热潮正在创造需求更强、持续时间更长的存储芯片超级周期,但供给扩张、价格变化及盈利波动的无可避免传统繁荣-衰退周期规律依然存在。
美股财报季将启,纳指上周创历史新高,但费城半导体指数10月9日仍下跌0.41%且距离6月创下的历史最高位仍然有一段距离,韩国股市则与纳指走势截然不同;芯片制造巨头台积电第三季度初步营收增长约五成、存储芯片巨头三星电子初步营业利润达到约107.4万亿韩元,同比增长782.5%,相当于上年同期的8.825倍,但是这两大芯片巨头的强劲增长业绩未能在10年期与30年期限美债收益率激增之际消除存储芯片主题股票们持续面临的估值压力。在周一亚盘,有着“AI算力风向标”称号的韩国股市基准股指——KOSPI综合指数跌超2%,自10月6日以来跌幅接近8%,与科技股风向标——纳指的走势全然背离。
曾在2024年精准警示周期恶化并下调SK海力士评级与目标价,且精准预判2018年与2025年下半年以来存储超级周期摩根士丹利策略师Shawn Kim领衔的策略团队在这份研报中解释了上述的纳斯达克综合指数与SK海力士和三星占据50%比重的韩国股市典型背离态势——即AI推理带来的天量级存储工作负载、HBM频繁更新迭代及持续扩张的AI服务器内存需求正在抬高产业盈利中枢,DRAM与NAND供给紧张可能延续至2027年底;然而,高利润刺激扩产、客户消化既有算力,以及盈利上修减速,都可能令股价先于经营数据转向。
Shawn Kim领衔的策略团队强调,股票由持续上涨、跑赢市场,转向震荡、回调或跑输的阶段,可能早于企业盈利见顶。“存储股能否在盈利上修尚未见顶之前就开始跑输?我们认为可以。”大摩表示,背后的核心原因是市场提前交易涨价速度放缓、盈利上修减速及未来供给增加,即使当期利润仍创新高,股价也可能先调整。报告援引的历史周期中,股价转弱曾领先盈利顶点约4—8个月。
Shawn Kim领衔的摩根士丹利策略团队保留韩国科技行业“仍有投资吸引力”的积极判断,却将三等级半导体配置顺序明确排为“AI GPU/TPU/ASIC类AI计算芯片优先、高性能网络芯片其次,最后的第三等级半导体配置级别才是“存储芯片精选””。
摩根士丹利表示,即将全面开启的财报季真正要验证的,是这些存储芯片巨头们创纪录利润之后还能否持续产生超出预期的增量。即Shawn Kim领衔的摩根士丹利策略团队首先看好GPU、ASIC及晶圆代工、先进封装等AI基建核心计算产业链,其次看好光互连与高性能网络基础设施供应链,对存储芯片则采取选择性的精选配置立场,重点寻找结构性增长与大型原厂的战术投资机遇。
存储涨价仍在继续,超级周期进入盈利兑现大考场
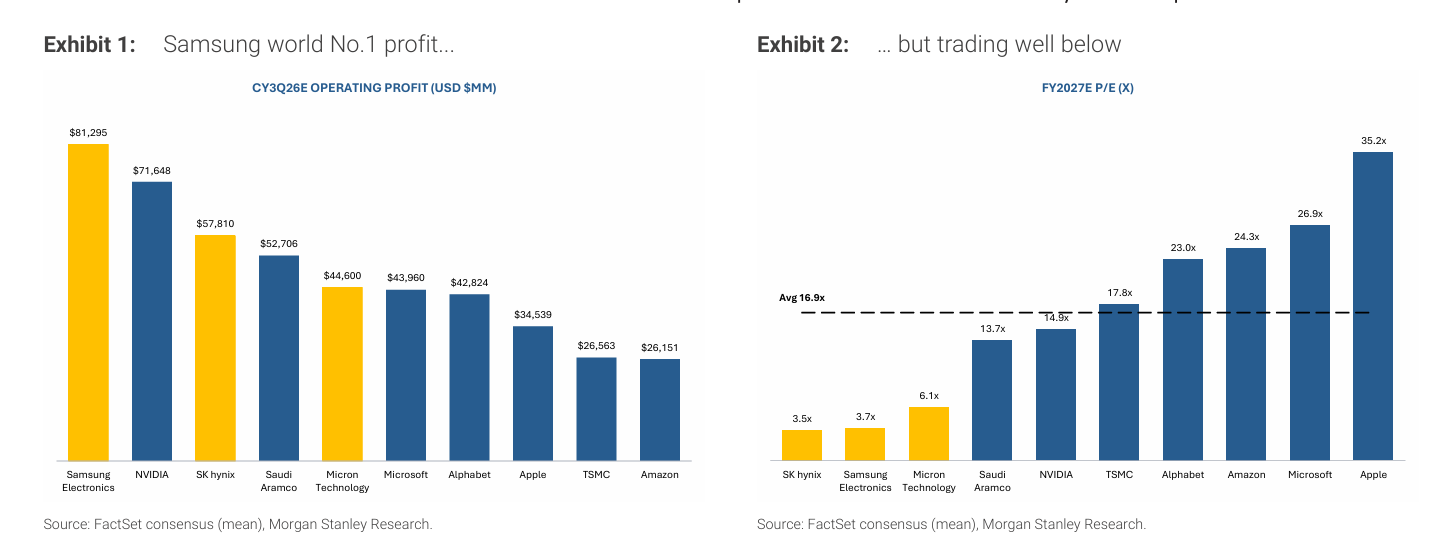
毋庸置疑的是,全球加速建设AI数据中心的史无前例AI热潮确实改变了存储芯片需求结构。Shawn Kim领衔的大摩策略师团队表示,预计HBM市场到2028年扩大至约1000亿美元;多年供货协议、价格下限及部分客户保证金提高收入可见度,HBM又挤占传统DRAM产能。推理所需的模型权重、上下文与缓存推动HBM、服务器DRAM和企业SSD共同扩张。不过大摩强调,市场并没有给超常利润完整的估值溢价:下述的图表显示出三星电子、海力士2027年预期市盈率仅3.7倍、3.5倍,美光为6.1倍,反映投资者仍在折价未来盈利回落风险。
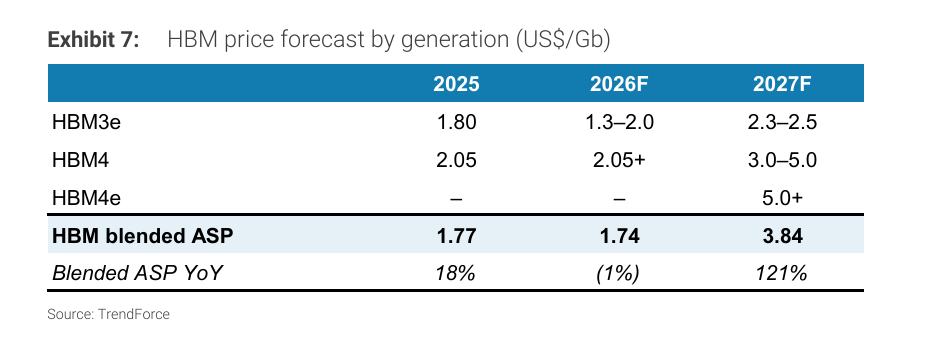
HBM升级或者技术更新迭代的瓶颈仍然集中在良率和交付。报告引用行业预测,2027年HBM混合均价同比增长121%,其中包含产品代际升级的贡献;HBM4为3—5美元/Gb,HBM4e为5美元/Gb以上。Rubin爬坡偏慢,2026年VR200 NVL72可能不足1万架,低于原定约1.5万架;Blackwell仍占英伟达高端GPU出货约78%。8层HBM凭借良率和生产周期优势,可能成为2027年主流;部分推理KV缓存向主机内存分层转移,进一步支持RDIMM与SOCAMM需求。
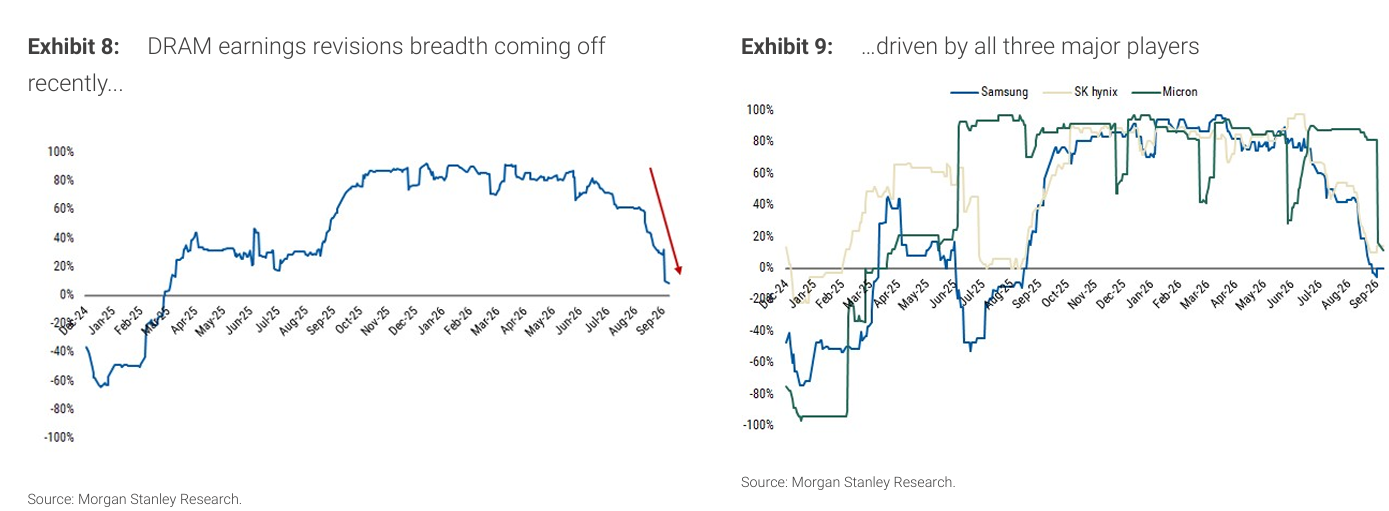
此外,存储芯片涨价态势仍强,但是终端分化已经出现。大摩表示,第四季度传统DRAM合约价涨幅预测上修至环比10%—15%,NAND上修至15%—20%,企业SSD达23%—28%。云厂追加服务器内存订单、产能转向HBM,使2027年韩国PC DRAM供应可能下降逾20%,DDR4亦持续紧张;与此同时,智能手机与PC需求仍然都非常谨慎,消费级NAND库存积累。QLC企业级别SSD开始承接部分推理缓存存储需求,但消费者降规格和中国供应增长,使企业级与消费级存储的盈利走势进一步分化。
韩股资金大退潮:市场开始追问“下一轮增长在哪里”
KOSPI指数下半年大幅下跌22%,成交额较5月底峰值减少70%,外资年内撤出1310亿美元。三星与海力士合计权重超过一半,把韩国股市集中暴露于存储价格与盈利预期;当三星创纪录利润也无法推动股价上涨,资金交易的焦点已经从当期利润规模转向利润能否继续加速。
据了解,Rayliant已对总部位于韩国的这两家全球最大规模存储芯片公司采取“低配”这一最负面投资立场,另一资管巨头Pictet则指出,追逐增长的短线资金不会仅因低估值重新入场。
Rayliant Global Advisors投资组合管理主管Phillip Wool表示:“对大多数投资者而言,尤其是那些最近才为了存储芯片行情进入韩国市场的人来说,最大的挑战在于,这一主题能够轻松赚取的利润与超额阿尔法收益已经基本被赚完了。”
Pictet Asset Management投资组合经理Jon Withaar表示:“尤其是存储芯片类股,如今已经变成了价值型股票,按照当前盈利水平来看,它们的估值相当便宜。”“但散户和追逐短期收益的对冲基金并不会过度追逐价值,也不会仅仅因为某项资产‘便宜’就大幅买入。他们追逐的是增长。”
机构与散户投资者们买盘共同收缩则进一步放大调整——两家公司合计55万亿韩元回购接近完成,融资余额从38.6万亿降至约33万亿,待投资金从近140万亿降至约100万亿。与此同时,同样聚焦AI算力主题且作用台积电、联发科以及联电、红海等AI算力产业链领军者们的中国台湾股市年内大幅上涨约70%,第三季度跑赢韩国约23个百分点,机构投资者们似乎更偏好中国市场日益完整的AI算力硬件生态。
这些资金流向也在响应Shawn Kim领衔的摩根士丹利策略师最新判断——即更合理的投资判断是AI算力内部配置向AI芯片、网络基础设施、数据中心光互连、高性能CPU、ABF/玻璃基板/CCL/电子布/PCB、2.5D/3D先进封装及更广范的完整英伟达NVL AI机架供应链迁移。韩国市场的再配置机会,仍取决于盈利高位的可持续性、新买盘以及企业价值提升改革能否兑现。
大摩重排AI算力主题投资顺序:AI芯片与光互连、网络优先,存储转向精选与战术机遇
大摩认为,扩产尚未解除短缺,却已进入股票市场的定价阶段。报告引用的DRAM资本开支预测为2026年980亿美元、2027年1500亿—1600亿美元,分别增长82%和约60%;有效新增产出要到2027年下半年才开始释放,供给仍可能紧张至年底。长江存储全球NAND份额约12%—13%、长鑫在中国HBM市场份额约20%,是未来供给的重要变量。大摩策略师表示,架构升级也在重分配价值——报告显示的AI机架情景中,存储相对成本占比由29%降至19%,跨机架联网有望推动光互连基础设施占比由约10%升至20%,支持网络供应链获得更大投资份额。
大摩研究报告显示,该机构策略师们对不同代际、不同配置AI机架的硬件成本构成测算如下:
存储占比29%→19%:比较的是 VR200 NVL72、54TB内存配置与 Rubin Ultra NVL72配置。
包括光互连系统在内的高性能数据中心网络基础设施占比10%→20%:比较的是 Rubin Ultra NVL72单机架配置与 RU NVL576八机架组合的假设配置,后者需要更大规模的跨机架互联。
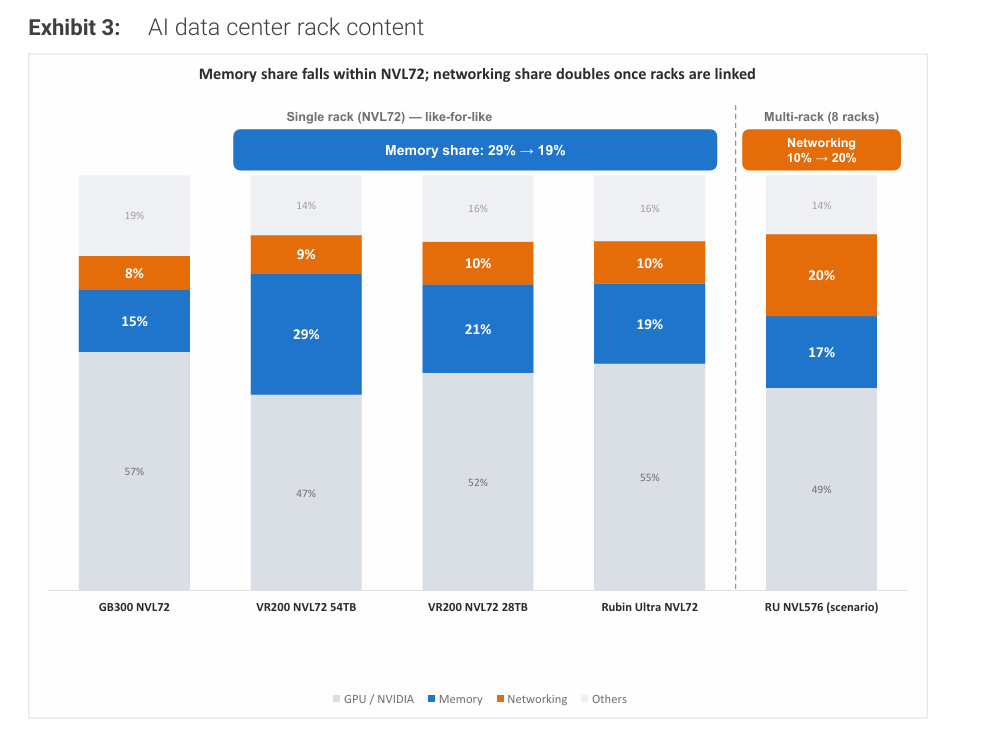
大摩表示,AI投资机会正在从计算芯片,进一步扩展至决定整个集群效率的高速互连与系统级别高效率数据传输架构。更加重要的是,多机架光互连已经有官方依据:英伟达披露,Rubin Ultra NVL576将把8个、每架72颗GPU的机架连接为一个576 GPU的NVLink域,光连接用于解决跨机架距离、高速信号传输与功耗问题。
Lumentum等一众数据中心光学产品供应商们近期股价持续强劲,除了未来2-3年产能已被预订,还在于有市场消息显示“AI芯片霸主”英伟达(NVDA.US)正调整下一代AI机架算力系统架构,即下一代AI算力集群Rubin Ultra可能减少每机架HBM配置,转而使用光互连技术架构连接多个AI机架。由于HBM/DRAM内存系统以及NAND存储芯片产品近年来价格持续疯涨,在存储供给长期约束、成本上升与AI集群持续扩张的推动下,AI算力基础设施投资的重心似乎正从GPU/TPU单点性能以及HBM容量转向数据中心整体架构效率,其中高速光互连可能是最为关键方向。
大摩还认为,低市盈率并未消除周期风险。报告指出,今年亚洲存储企业盈利预测平均上调432%,但三大原厂的盈利上修广度已经回落;历史上,存储股可以提前盈利顶点数月转弱。大摩甚至认为,要延续既有股票上行逻辑,DRAM合约价还需再出现约70%的环比上涨,这一门槛已难实现。大摩表示,价格继续上涨与涨价速度放缓可以同时发生,后者足以削弱盈利上修和估值扩张;未来关键变量是长期订单兑现、扩产后的投资回报和股东分配能力。
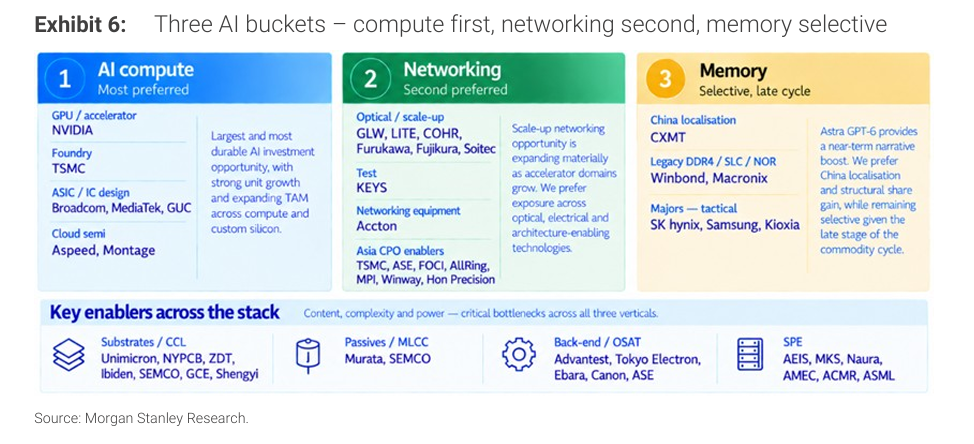
这也是为何大摩的选股重心转向持续盈利上修与单机价值量增长。Shawn Kim领衔的大摩团队最偏好的计算标的是英伟达、台积电、博通、联发科、创意电子、信骅和澜起;网络包括康宁、LITE(即Lumentum)、Coherent、Furukawa、藤仓、Soitec、是德科技、智邦,以及台积电、日月光、FOCI、AllRing、MPI、Winway、Hon Precision等CPO供应链。存储侧关注长鑫国产化、华邦电与旺宏旧规格产品,三星、海力士、铠侠属于战术性选择。配套方向——即贯穿AI计算、网络基础设施组件与存储组件的关键硬件支撑环节则覆盖CCL/ABF、MLCC、封测及半导体设备,包括欣兴、南电、臻鼎、揖斐电、三星电机、金像电、生益、村田、爱德万、东京电子、荏原、佳能、日月光、AEIS、MKS、北方华创、中微、ACMR和ASML;对面临高存储成本、过度建设及高估值压力的下游硬件最谨慎。