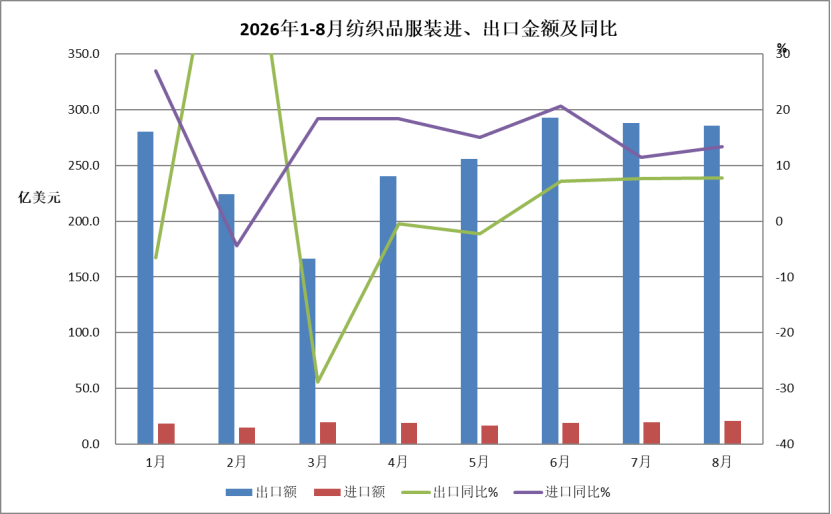
智通财经APP获悉,中国纺织品进出口商会发文称,8月,我国纺织服装出口表现亮眼,出口额达285.7亿美元,同比增长7.7%,连续三个月保持7%以上增速。从主要出口市场来看,东盟、美国、欧盟、日本和“一带一路”共建国家中,除对日本出口同比下降外,其余市场均保持增长,其中对美出口大幅增长36.6%。1-8月累计出口额超过2000亿美元,达2033.7亿美元,增长3.1%,整体延续了稳中向好的态势。
贸易数据
2026年1-8月,全国货物贸易进出口总值50389.7亿美元,同比(下同)增长22.4%,其中出口29255.1亿美元,增长19.4%,进口21134.6亿美元,增长26.7%,累计贸易顺差8120.6亿美元。
8月,全国货物贸易进出口总值6838亿美元,同比增长26.3%,其中出口4014.4亿美元,增长24.9%,进口2823.6亿美元,增长28.3%,贸易顺差1190.9亿美元。
1-8月,纺织品服装贸易额2180.9亿美元,同比增长3.8%,其中出口2033.7亿美元,增长3.1%,进口147.2亿美元,增长14.9%,累计贸易顺差1886.6亿美元,增长2.3%。
8月,纺织品服装贸易额306.4亿美元,同比增长8.1%,其中出口285.7亿美元,增长7.7%,进口20.7亿美元,增长13.4%,贸易顺差265亿美元,增长7.3%。
市场分析
2026年1-8月纺织品服装贸易呈现如下特点:
一、纺织服装出口增幅连续3月达7%,前8月出口累计增幅扩大至3.1%
8月,在中美经贸关系趋稳、海外市场补库存、去年同期基数较低等因素的推动下,当月纺织服装出口继续保持较快增长,连续3个月增幅达到7%,带动1-8月纺织服装累计出口增幅扩大至3.1%。根据海关总署发布的最新数据,按美元计,8月,纺织服装出口285.7亿美元,同比增长7.7%,其中纺织品出口126.9亿美元,增长2.4%,服装出口表现亮眼,当月出口158.8亿美元,增长12.3%。1-8月,纺织服装累计出口2033.1亿美元,同比增长3.1%,增幅较上月扩大0.7个百分点。
二、8月对美国、欧盟、东盟出口增长,1-8月对美国出口同比增长16.8%
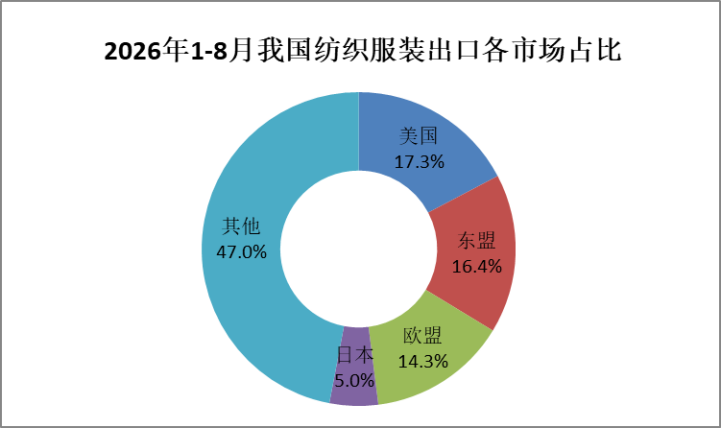
8月,我国纺织服装对美国出口同比增长36.6%;对欧盟出口同比增长1.4%;对东盟出口同比增长2.7%;对日本出口同比下降7.1%;对“一带一路”共建国家出口同比增长5.4%。
1-8月,我对美国纺织服装出口同比增长16.8%,对欧盟出口增长2.3%,对东盟出口微增0.8%,对日本出口同比下降1.1%。我对上述四大传统市场合计出口1079.1亿美元,占我出口总额的53%。对“一带一路”共建国家出口额为1117.7亿美元,同比持平,占总体出口的55%。
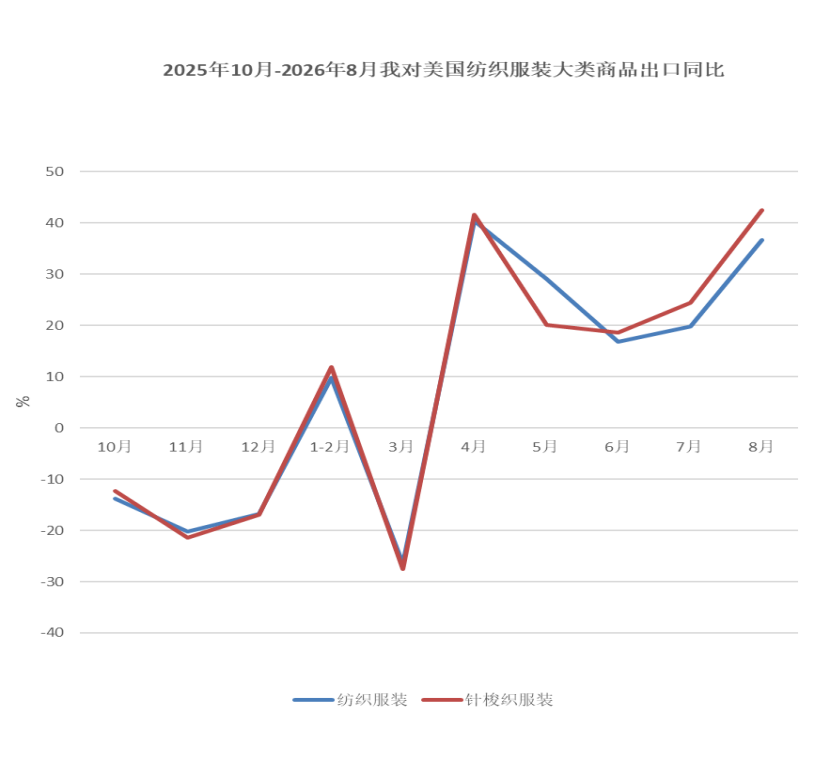
(一)8月对美国出口增长36.6%,针梭织服装出口增长42.4%
8月,我对美出口纺织服装55.1亿美元,同比增长36.6%。对美主要出口产品针梭织服装出口额35.9亿美元,同比增长42.4%。其中,出口量同比增长28.1%,出口单价上涨11.1%。
1-8月,我对美出口纺织服装352.4亿美元,同比增长16.8%。其中主要产品针梭织服装出口额225.9亿美元,同比增长18.3%,出口量同比增长18.2%,出口单价同比持平。
从美国进口数据看,7月美国自全球进口纺织服装103.1亿美元,同比下降8.6%。其中自中国进口额下降11.9%,自越南进口下降9.2%,自印度进口下降17.1%;中、越、印三国占比分别为19.2%、17.1%和8%。
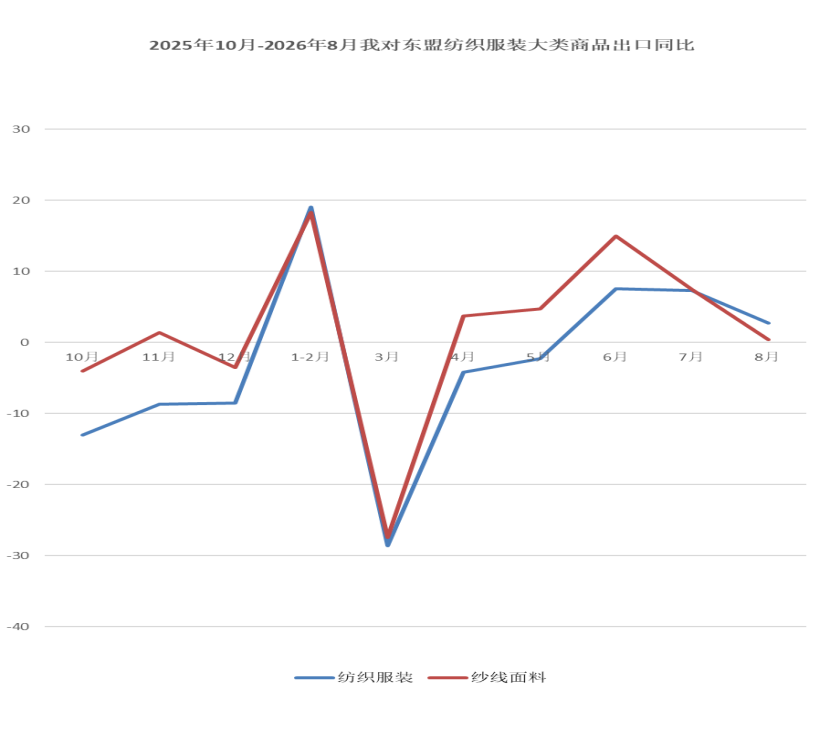
(二)8月对东盟出口增长2.7%,服装出口增长10.5%
8月,我对东盟出口纺织服装40亿美元,同比增长2.7%;其中出口纱线面料23.6亿美元,同比增长0.4%,其中对越南出口下降2.8%,对柬埔寨出口增长14.2%;出口服装8.8亿美元,同比增长10.5%。
1-8月,我对东盟出口纺织服装334.2亿美元,同比增长0.8%;其中对越南出口纺织服装114.4亿美元,同比下降0.6%;对柬埔寨出口52.6亿美元,同比增长13.6%;对印度尼西亚出口38.6亿美元,同比增长3.9%。分产品看,1-8月我对东盟出口纱线面料190.8亿美元,同比增长4.2%;出口服装77.5亿美元,同比下降6.9%。
(三)8月对欧盟出口增长1.4%,针梭织服装出口增长2.8%
8月,我对欧盟出口纺织服装40亿美元,同比增长1.4%,增幅较上月回落10个百分点。从国别看,对德国出口增长8%,对荷兰出口增长4.2%,对西班牙出口增长7.5%。主要产品针梭织服装出口额25亿美元,同比增长2.8%,出口数量增长1.5%,出口单价增长1.2%。
1-8月,我对欧盟出口纺织品服装290.4亿美元,同比增长2.3%。从国别看,出口额排名前三的国家是德国、荷兰和西班牙,出口同比分别增长10.1%、12.4%和12.5%。主要产品针梭织服装出口额173.2亿美元,同比增长0.4%,其中出口数量增长5.6%,出口单价下降5%。
从欧盟进口数据看,7月欧盟进口纺织服装133亿美元,同比下降3.3%。前三大进口来源地分别为中国、孟加拉国和土耳其,进口额分别为47.8、20.2和12.9亿美元,三者占比分别为36%、15%和10%。同比来看,自中国进口下降4.3%,自孟加拉国进口增长1.4%,自土耳其进口下降6%。
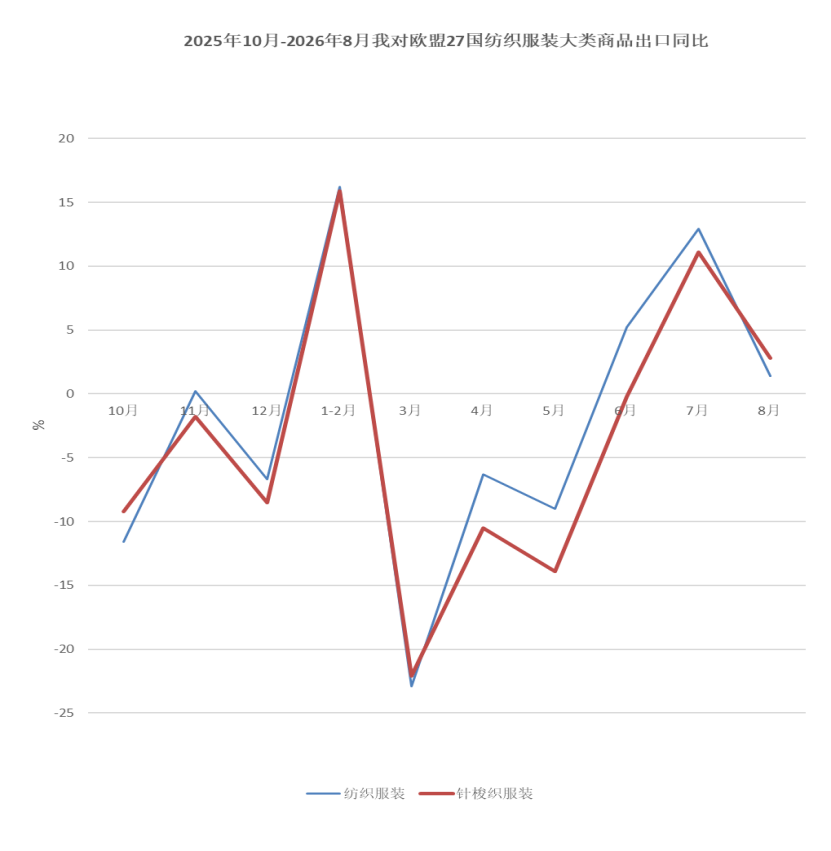
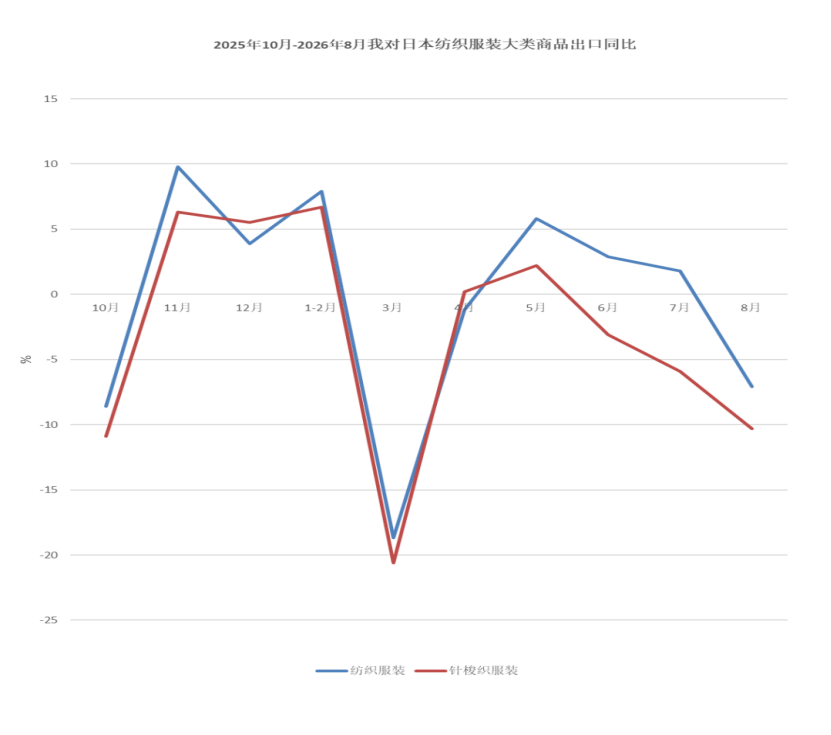
(四)8月对日本出口下降7.1%,针梭织服装出口下降10.3%
8月,我对日本出口纺织服装14.8亿美元,同比下降7.1%。主要出口产品针梭织服装出口额9.7亿美元,下降10.3%;出口数量下降10.9%,出口单价增长0.6%。
1-8月,我对日累计出口纺织服装102.1亿美元,同比下降1.1%。其中,出口针梭织服装64.1亿美元,同比下降4.1%;出口数量下降4.2%,出口单价增长0.1%。
从日本进口数据看,7月日本进口纺织服装27.3亿美元,同比下降1.9%。中国、越南和意大利为前三大进口来源地,纺织服装进口额分别为13.3、4.9和1.2亿美元,三者占比分别为49%、18%和4%,自中国进口下降1.2%,自越南进口下降5.9%,自意大利进口下降10.4%。
(五)8月对“一带一路”共建国家出口增长5.4%
8月,我对“一带一路”共建国家出口纺织服装151亿美元,同比增长5.4%。其中,对俄罗斯出口增长28%,对意大利出口增长14%,对巴西出口增长9%,对尼日利亚出口增长15%。
1-8月,我对“一带一路”共建国家出口纺织服装1117.7亿美元,同比持平。其中,对孟加拉国出口增长5.5%,对俄罗斯出口增长33%,对巴西出口增长13.2%,对土耳其出口增长14.9%。“一带一路”市场在我出口的比重达55%。
三、8月纱线、面料出口价格保持增长,针梭织服装出口量价齐升
8月,纱线、家用纺织品和针梭织服装出口额分别增长9.2%、1.1%和13.3%,面料出口额下降1.5%。出口数量方面,纱线、家用纺织品和针梭织服装出口量分别增长0.2%、6.9%和7.6%;面料出口量下降9.5%。出口价格方面,纱线、面料和针梭织服装出口单价分别增长8.9%、8.9%和5.3%,仅家用纺织品出口单价仍下降5.5%。
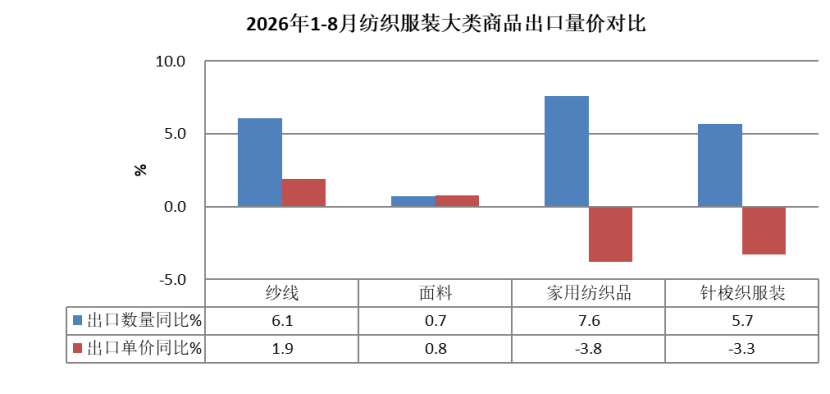
1-8月,纺织品累计出口额980.4亿美元,同比增长3.7%;服装出口额1053.3亿美元,同比增长2.5%。四大类商品中,纱线、面料、家用纺织品和针梭织服装出口额分别增长8.1%、1.6%、3.4%和2.2%。出口数量方面,纱线、面料、家用纺织品和针梭织服装分别增长6.1%、0.7%、7.6%和5.7%;出口价格方面,纱线、面料出口单价分别增长1.9%和0.8%,家用纺织品和针梭织服装则分别下降3.8%和3.3%。
四、8月江苏、广东、山东、新疆和上海地区纺织服装出口增长
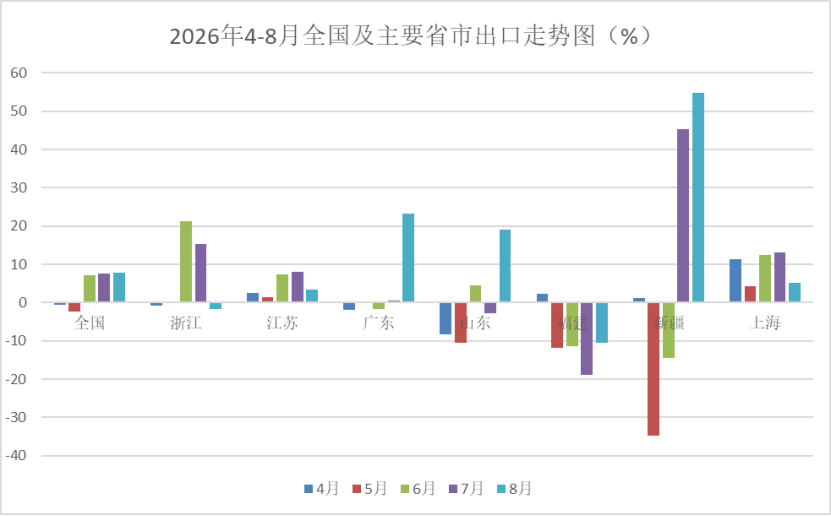
8月,排名前7的重点地区中江苏、广东、山东、新疆和上海分别增长3.5%、23.3%、19%、54.8%和5.1%,浙江和福建分别下降1.7%和10.5%。
1-8月,排名前7的重点地区中浙江、江苏、广东、上海和新疆分别增长6.2%、2.9%、7.6%、6.3%和1.2%,山东和福建分别下降2.3%和7.9%。全国31个省(市、区,不含港、澳、台)中的21个实现出口增长,其中安徽(8%)、河北(10.7%)、江西(7.4%)、河南(19.3%)、天津(11.3%)增幅较大。
五、8月纺织服装进口额增长13.4%,纱线进口额增长37.2%
8月,纺织服装进口20.7亿美元,同比增长13.4%。纺织品进口额9.7亿美元,增长19.7%。其中,纱线进口额5.5亿美元,增长37.2%,进口量增长27.5%,单价增长7.6%。面料进口额1.9亿美元,增长4.1%,进口量下降0.9%,单价增长5.1%。服装进口额11亿美元,同比增长8.4%。其中针梭织服装进口额9.7亿美元,同比增长6.7%,进口量下降1.8%,单价增长8.7%。
1-8月,纺织服装累计进口额147.2亿美元,同比增长14.9%。其中纺织品进口77.1亿美元,增长20.6%,服装进口70.1亿美元,增长9.1%。大类商品中,纱线累计进口额增长42%,进口量增长40.9%,单价增长0.8%。面料进口额同比下降0.9%,进口量下降0.1%,单价同比下降0.9%。针梭织服装进口额增长8%,进口量下降0.1%,单价上升8.1%。
六、供给趋紧预期增强,年度末棉价创新高
根据中国棉花协会发布的信息,8月纺织市场开始从淡季向旺季转换,企业产销趋于改善,加上新年度棉花减产预期持续强化,国内棉价稳步上行,但在储备棉投放调控下,涨势相对缓和,月底创年度新高。国际棉价则在全球新棉供应格局趋紧、原油价格再度走高的驱动下涨势更强,内外棉价差有所收窄。
据海关总署数据,8月棉花进口量为8万吨,环比下降12.1%,同比增长10.7%。进口来源国中,澳大利亚新棉销售因处于高峰期,棉花大量到港,进口占比为74.6%,环比增长14.7个百分点;巴西棉花2025年度销售基本结束、新棉进入集中采收期,进口占比下降,巴西、美国占比分别为7.2%和8.6%。2026年1—8月累计进口棉花110.7万吨,同比增长88.9%。
1-8月,化学纤维累计进口量下降6.2%,进口均价增长2.6%。
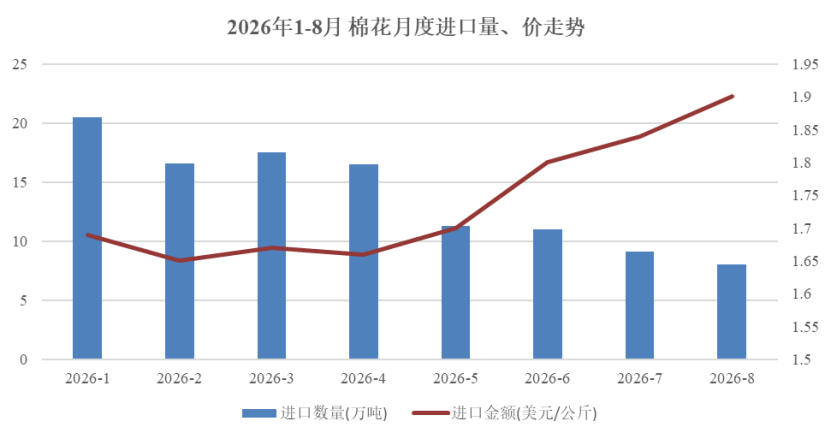
8月国内棉花期现货价格均上涨,月下旬达到年度高点。月内受新疆延续高温天气、国际棉价上涨拉动,棉价持续上涨,中国棉花价格指数(CCIndex3128B)8月31日收于18410元/吨,为年度新高。中国棉花价格指数(CCIndex3128B)月均价17963元/吨,同比上涨17.9%,环比上涨1.5%。