
放大恐慌

出品 | 虎嗅科技组
作者 | 梁卡尔
编辑 | 苗正卿
头图 | 视觉中国
一份原本仅在硅谷少数顶级风险投资机构间传阅的机密财务文件意外流出,迅速在交易员中引发了一场剧烈的海啸。
根据《金融时报》及多家财经媒体披露,截至2026年9月底,全球生成式人工智能头部玩家OpenAI的真实年化收入接近500亿美元。单看绝对规模,这依然是一份惊人的商业化成绩单,但与此前数周在华尔街及部分媒体间流传的700亿美元相比,仍然存在约200亿美元的预期差。
虽然这些数字并不是官方披露,但“预期差”给了资本市场情绪一个出口。消息传出后,美东时间10月8日,美股半导体及云服务板块普遍走低。英伟达盘中跌幅一度超过2%,与OpenAI存在算力合作预期的甲骨文更是跌幅超6%,直接拖累纳斯达克指数大幅下滑。
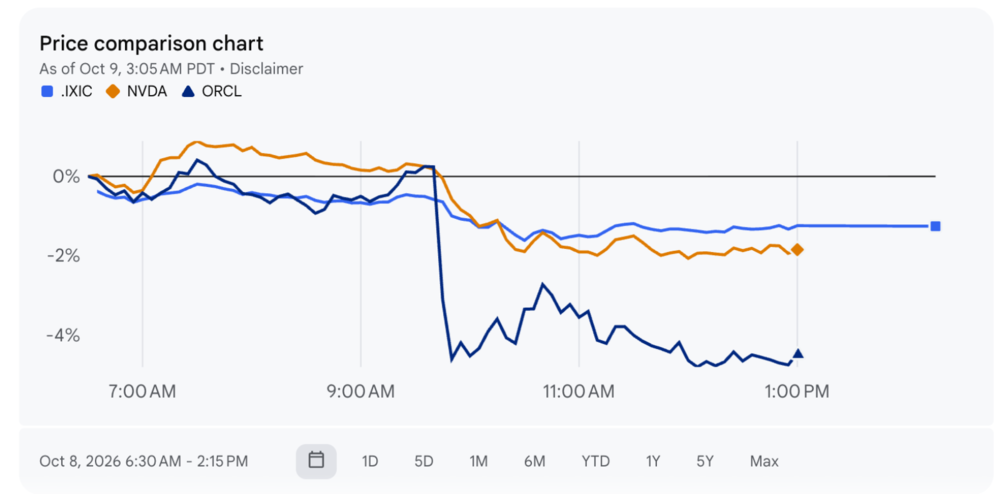
数据来源:谷歌财经
在这场由预期差引发的“全行业震荡”背后,一级市场的投资者与硅谷的“淘金客”正陷入一场关于AI底层信仰、万亿资本开支以及模型厂常态化估值的激烈多空博弈之中。市场的敏感反应说明了OpenAI已经不再只是一家未上市的大模型公司,而是全球AI资产定价的重要参照物。


要看清这场风暴的本质,首先必须拆解高增长硅谷初创公司最核心的财务指标,也就是,年化收入运行率(Annualized Revenue Run Rate,简称“ARR”)。这和传统Saas行业中的年度经常性收入(Annual Recurring Revenue)并不一样,也不等同于实际的年收入。
ARR是按照某一阶段、通常是某个月或某一阶段的收入水平推算未来12个月的收入。在公开发行前(Pre-IPO)的阶段,ARR是衡量一家大模型公司商业化成色的试金石。大模型尚未跑通传统的盈利周期,其月度数据的任何一次加速或放缓,都会作为前瞻性指标,直接导致市场对所有锚定AI的公司重新定价。
回到此次OpenAI的数据,导致此次700亿美元与500亿美元预期差的核心原因,并不是OpenAI的业务出现了严重滑坡。一位二级市场行业分析师告诉虎嗅,这是源于不同企业在处理外部云合作伙伴销售收入时的“会计确认口径差异”。
在对外的财务宣讲中,OpenAI的劲敌Anthropic采用的是更具扩张性的会计逻辑。在向潜在投资者披露的数据中,Anthropic确认其截至今年7月底的ARR达到了约650亿美元,全年预计将超过千亿美元。媒体报道引述知情人士称,Anthropic将通过外部云厂商渠道产生的间接销售收入,按“总额法”打包计入统计。
与之不同的是,OpenAI采用了“净额法”。其500亿美元的年化营收基于自身ChatGPT订阅服务以及直接面向企业客户收取的API消耗费等直接收入。此前,部分一级市场投资者为了寻求两家公司“非同口径下的强行对标”,为OpenAI“弥补”了其中的差异,“造出”了上述700亿美元的结果。
事实上,在大模型领域,稳坐金字塔尖的“500亿美元俱乐部”也只有OpenAI与Anthropic双雄对峙。拥有欧洲科技主权背书的法国Mistral AI,2026年年初ARR刚跨过4亿美元,首席执行官Arthur Mensch宣布年底冲刺10亿美元营收大关。加拿大的Cohere,与德国Aleph Alpha合并后,ARR也才在9月越过了2.4亿美元关口。
国内也是如此。第一梯队的独角兽们目前的规模仍处于数亿至十几亿元人民币(折合数千万至数亿美元)的区间。根据彭博社报道,月之暗面在8月凭借Kimi K3模型的Token爆发,其内部向投资人宣讲的实时ARR已正式突破10亿美元;The Information也在9月底报道称,DeepSeek CEO梁文锋在闭门股东会上承认其ARR也已触及10亿美元。
但ARR并不等于直接的营收,而且经过上市对财务的透明化,往往会出现“洗大澡”的结果。已在港股率先挂牌上市的国内大模型“双子星”智谱与MiniMax,其审计财报就曾展示了这种“上市前ARR狂飙”与“上市后实际年收入”之间的鸿沟,其价值就在于让外界有机会看到收入背后的完整财务结构。
8月31日,智谱在中报业绩说明会上披露,截至8月底,其MaaS平台按月度计算的ARR达到16亿美元(约108亿元人民币)。但是,该公司2026年中报审计数据显示,公司整个上半年已实现总营收9.54亿元人民币。MiniMax也是如此,ARR和营收在上市前后形成反差。
但对大部分未上市的模型公司来说,一位长期关注AI应用的券商分析师告诉虎嗅,“他们现在的收入都处于极其早期”,当年民营航天巨头SpaceX曾在估值模型中为全球卫星互联网画出了一张高达万亿美元的潜在市场空间蓝图。如今,大模型正在复制这一路径。
在她看来,当Anthropic在未来几个月向二级市场发起冲击时,即使独立财务研究机构New Constructs等作出了保守评价,华尔街同样会为其画出万亿美元维度的天花板空间。受访的多位分析师都表达了类似的观点,从ARR的倍数来看,两家模型巨头在一级市场的估值并没有透支,反而处于相对健康的合理区间。
也就是说,这一看似惊人的预期落差,很快被证实只是一场虚惊。 分析机构TickerTrends随即发布报告指出,根据其独家实时监测模型,OpenAI在9月28日的真实运行ARR为504.4亿美元,文件的披露与量化模型误差在1%以内。以至于一些行业人士甚至认为,这次震荡很大程度上源于OpenAI管理层在资本沟通上的某种“粗心”,从而让空头抓到了放大恐慌的把柄。


那么,既然模型厂的估值中枢并未破裂,为什么二级市场依然在OpenAI财务修正后,对英伟达等芯片股进行了无情地抛售?答案并不难理解,这触及到了当前AI全局产业链中,由于信息不对称引发的系统性恐慌反噬。
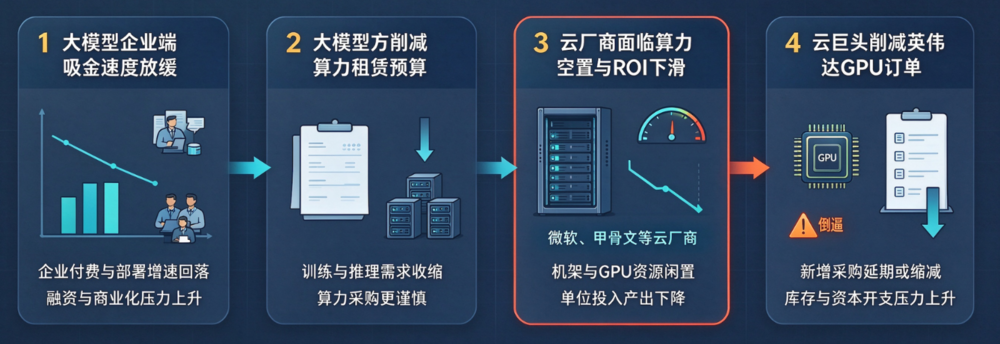
因为产业已经构筑了一条算力循环“食物链”,其中包括OpenAI等大模型应用方、微软、甲骨文等云巨头等中间云基础设施厂商,以及英伟达、博通等核心半导体厂。
如果ChatGPT订阅、企业API和模型服务能够持续创造收入,微软、甲骨文等公司扩建数据中心就有机会获得回报,英伟达的GPU订单也将获得更长期的需求支撑。反过来,如果OpenAI的收入增长明显低于预期,市场的悲观逻辑就会沿着下面的链条推演。
大模型在企业端的吸金速度放缓,导致大模型方被迫削减算力租赁预算,进而导致微软、甲骨文等厂商面临算力空置与投资回报率下滑,最终倒逼云巨头削减给英伟达的GPU订单。这条链条不会在一天内兑现,但二级市场通常会提前交易最后的结果。
图片来源:虎嗅
不过,券商分析师和行业一线的最新调研数据,开始给这种悲观的推演降了降温。“在当前的真实交易生态中,我们没有看到任何一家云基础设施厂商显露出要砍资本支出的迹象。”上述券商分析师告诉虎嗅。
摩根士丹利和高盛等投行的报告显示,全球核心云巨头在2027年的合计资本支出将飙升到1.2万亿至1.4万亿美元区间。商业与技术洞察公司Gartner的前瞻报告显示,全球AI全栈领域的总支出将在2026年达到2.52万亿美元,到2027年将飙升至3.33万亿美元,其中AI基础设施单项在2026年底将达到1.36万亿美元。
这些庞大的数字表明,科技巨头们对于算力军备竞赛的投入,早已跨越了由单一大客户阶段性营收决定的初级阶段,开始将其视为未来十年科技主导权的生死一战。
另有二级市场分析师向虎嗅表示,二级市场短暂的股价重挫,纯粹是短期获利了结与情绪面踩踏,“前天纳斯达克已经又到历史高位,费城半导体也到高位9成了,美股的变化比较像高位震荡”。
不仅是这些海外的巨头们在对赌,美国智库荣鼎咨询(Rhodium Group)9月发布的报告显示,中国大厂与电信运营商在2026至2027年间也将砸下近2000亿美元的资本开支来抢夺一切能买到的算力。
这些中美巨头相互踩踏式的资源争夺,解释了为什么即使OpenAI真的放慢了脚步,其留下的空缺也会瞬间被吞噬殆尽。事实上,在实际的供应链一侧,这种抢夺不仅局限于英伟达正在全力推进的Blackwell等下一代高性能芯片,更蔓延到了产业链的各个毛细血管。
为了确保未来的模型拥有绝对的物理立足点,巨头们正在全球范围内强行锁定高带宽内存(HBM)等存储资源、数据中心机房空位,甚至不惜重金直接与核电厂签署长期供电协议来锁定电力资源。“食物链”的底层逻辑没有改变,算力、能源与物理基础设施依旧是当前全球科技界坚固的刚需。


伴随着500亿财务底牌的意外流出,另一个尘埃落定的传闻是,OpenAI原定于2026年内的首次公开募股(IPO)计划已经正式宣告推迟,上市窗口期被顺延至2027年。与此形成鲜明对比的是,Anthropic正在紧锣密鼓地推进其上市进程,被曝正更积极地接触公开市场投资者。
上述券商分析师告诉虎嗅,其预计Anthropic将在接下来的美国中期选举后正式登陆二级市场,也就是2026年大概率完成IPO。不过,也有机构分析师并不认为如此,因为无法摆脱巨额亏损,Anthropic的IPO将成为最荒谬的存在。
近期媒体同样曝光了Anthropic长达近300页招股文件的部分内容。不过,截至发稿时,虎嗅并未找到该文件的原本或复制版本。
据媒体报道称,Anthropic在该文件中称,公司的核心护城河在于无解的商业化弹性,且随着Claude 5.5 Haiku模型的发布,公司有绝对信心在上市前用不断迭代的商业化斜率巩固自身的定价空间。
两家公司在上市时间表上的不同态度反映了其幕后核心股东、管理层理念与资本杠杆之间的微妙博弈。
图片来源:视觉中国
OpenAI内部之所以将上市窗口重构到2027年,9月中旬,萨姆·奥尔特曼(Sam Altman)在接受《财富》采访时表示,考虑到目前外界对AI安全与发展的担忧不断升级,此时进行IPO将是“不合时宜的”。另有媒体报道称,公司架构也在考虑改组。
尽管公司已在2026年6月秘密向美国证券交易委员会提交了初步的招股书草案,但从非营利组织向营利性公众利益公司转型,以及移除对投资者的“利润回报上限”等法律条文对赌,依旧是卡在管理层喉咙里的刺。
显然,OpenAI并不着急完成IPO。9月29日举行的OpenAI DevDay 2026开发者大会期间,CFO萨拉·弗莱尔(Sarah Friar)曾对媒体表示,公司目前账面资金依然极其充裕,且正在谋求新一轮高达300亿美元的融资。
这意味着,500亿的营收底牌并不会动摇其生存根基。萨姆·奥尔特曼可以拥有更宽裕的时间,在不接受二级市场严苛财务公开审计的保护伞下,从容地在传统五百强企业中死磕投资回报率,等到2027年商业化曲线重回陡峭、且跨过创始人追求的“万亿市值门槛”时,再谋求一份发行估值。
对于持股约27%并在底层算力上深度绑定的微软来说,OpenAI延迟上市不仅不是利空,反而是一张安全的防御牌。尽管2026年4月双方重新修订了联合公告,调整了相关表述,但微软首席执行官萨蒂亚·纳德拉(Satya Nadella)依旧向投资人重申,双方此前签下的高达2500亿美元的增量Azure算力购买承诺。而且,OpenAI直接贡献了微软Azure智能云业务近三分之一的同比增速。
上市与否,对OpenAI和他背后的投资者来说,只是时间早晚的问题。
然而,Anthropic与其身后的老股东们却根本等不及。在Anthropic的主要出资方中,高位砸下重金、指望通过AI实现资产净值绝地翻盘的孙正义旗下软银,以及一众全球顶级风投机构,正面临着严峻的基金退出与流动性结转压力。
有消息称,Anthropic计划在中期选举后的窗口寻求高达2万亿美元的估值。对Anthropic来说,率先启动IPO是一场必须抢跑的战略冲刺。这不仅能为公司注入百亿规模的公开市场资金,从而摆脱对单一云巨头的深度依赖,更能为后期高位入局的老股东提供套现退出通道。
这场一进一退,完成了资本上的博弈。这台由一级市场输血、二级市场定价、物理世界抢夺资源的巨型AI永动机,并没有因为这200亿的预期差而停摆,只是市场的悲观过分放大了OpenAI单一披露渠道所带来的营收预期差。
这场科技股大震荡同样不是人工智能泡沫破裂的前奏,但可以看成是行业估值体系重塑的标志。通过二级市场的价格修正,向一级市场的模型厂商传达明确的信号,单纯依靠远期潜在市场空间驱动的故事,已很难说服更为注重资本回报率的常规机构投资者。
与之并存的现实是,软件应用与底层算力之间谁也离不开谁的深度利益绑定。即使OpenAI的高增速从指数型转向线性增长,其远期算力负荷依然构成了上游云厂商现金流的核心基石。只要巨头的资本支出不发生结构性改变,整个市场就还在维持当前状态的运转。
这次200亿美元的预期差,对OpenAI来说,也不是其增长危机的证据。它更像一次提前到来的压力测试,当一家非上市公司的收入数据已经能够影响微软、甲骨文和英伟达,市场就会开始按照一家公众公司的标准要求它。OpenAI已经完成了从实验室到商业公司的跨越,但从超级独角兽到成熟公众公司的跨越,才刚刚开始。

本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End
🤖 AI会先重写行业,还是先重写你的工作?⚡️ 新技术如何越过概念,真正变成产品和生意?🎯 今年虎嗅F&M创新节,来现场看懂变化、找到下一步。