来源:华尔街见闻
白银市场正陷入一种罕见的双重困境:利好消息无法推动价格上涨,利空消息却能精准压制。在美元走强与实际利率上行的双重夹击下,白银的工业需求逻辑正在被宏观力量系统性压制,投机资金大规模撤离,做空力量达到近年峰值。
周五亚市盘中,白银价格一度跌超2%至58.70美元/盎司,而黄金同期仅小幅下跌0.4%至4120美元。高盛大宗商品交易台追踪Comex金属资金流向的分析师Robert Quinn在最新报告中以“Silver Futures: Stuck”(白银期货:陷入僵局)为题,直指白银当前困境的核心:支撑白银上涨的AI与太阳能需求逻辑正在兑现,但市场无动于衷,因为美元和实际利率的上行力量更为强大。
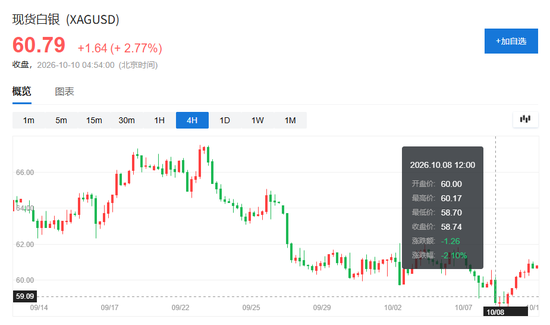

这一局面的直接后果是,白银价格从1月高点115美元以上腰斩至60美元以下,投机性净多头规模从约240亿美元缩水至约120亿美元。与此同时,实物白银市场与纸面市场出现明显背离——中国逢低买入,而纸面市场的空头仓位已攀升至至少一年来最高水平。
投机资金单周抛售16亿美元,创年内最大规模
资金流向数据揭示了白银市场承压的直接原因。
据Quinn援引CFTC持仓报告,截至9月29日当周,管理型资金、其他类别及非报告类账户合计净卖出白银期货约16亿美元,为今年2月以来单周最大抛售规模。值得注意的是,此次抛售并非单纯的多头平仓,而是呈现出更为悲观的结构:约8亿美元来自多头平仓,另外8亿美元来自新建空头仓位。
从更长时间维度来看,管理型资金的白银净多头头寸目前较一年前减少了2.95万手合约。投机性净多头规模已从1月峰值约240亿美元缩减至约120亿美元,降幅近半,与白银价格从115美元以上跌至60美元以下的走势高度吻合。

这一背景下,此前市场的乐观押注已几乎化为泡影。据ZeroHedge报道,高盛交易台在8月21日曾记录到客户大量买入3个月到期、行权价90美元/盎司的白银数字期权——这意味着白银需要在约六周内实现52%的涨幅,方能兑付。
利好逻辑兑现,价格却反向下跌
白银当前困境中最令市场困惑的现象,是其工业需求逻辑与价格走势的严重背离。
Quinn追踪两个股票篮子作为白银结构性需求的实时“晴雨表”:高盛数据中心篮子(AI基础设施建设的代理指标)和太阳能篮子(光伏是白银最大工业用途之一)。过去六个月,这两个篮子与管理型资金白银多头变化保持正相关。
然而,9月29日至10月7日期间,数据中心篮子上涨4.2%,太阳能篮子上涨2.4%,按照历史规律,这本应吸引投机资金回流白银。但结果恰恰相反——白银同期下跌1.4%。

原因在于,同一时期美国实际利率小幅走高,美元指数上涨0.8%,升至过去六个月最高水平102.5。Quinn指出,历史上美元走强与实际利率上行的环境,往往与管理型资金多头平仓同步出现。如下图显示,自8月以来,管理型资金多头头寸与美元指数(倒置)几乎逐点同步运动,多头规模从9月初约69亿美元降至约50亿美元。

这与9月中旬的情形形成镜像对比。彼时Quinn在题为“Silver Futures: Hawkish Enough?”的报告中记录到,数据中心篮子因行业领袖质疑AI扩张节奏而暴跌6.9%,白银随之下跌4.7%。当时是AI逻辑出了问题,现在AI逻辑完好无损,白银依然无法上涨。这清晰表明,主导白银走势的是美联储与美元,而非基本面。
期权市场:看跌情绪升至两年极值,CTA空头创年内新高
期权市场的结构变化进一步印证了市场情绪的急剧恶化。
Quinn指出,标准化25 delta看跌/看涨期权偏斜已升至两年分位数的前2%区间,意味着投资者为白银下行保护支付的溢价,相对于上行期权,已接近两年来最高水平。与此同时,3个月隐含波动率从1月峰值逾100%骤降至约33%,为近一年最低水平。

这一组合传递出明确信号:市场普遍预期白银不会大幅波动,而少数预期波动的参与者,则押注方向向下。
趋势跟踪型基金(CTA)的仓位变化同样触目惊心。据高盛期货策略师框架,CTA净多头从9月初约12亿美元,在短短五周内逆转为约-14亿美元的净空头,仓位转变幅度约26亿美元,净空头规模为至少一年来最高。

Quinn的历史数据提供了参照:8月6日,管理型资金净多头处于两年分位数的3%低位,短期动量随即翻转,触发CTA空头平仓。此后从7月28日至9月8日,白银12月合约上涨15.2%,管理型资金净买入18亿美元,以新建多头为主。而当前CTA空头仓位已超过彼时水平。
美元是最后一道防线,但高盛外汇团队发出警示
白银何时能够解套?Quinn将目光指向美元走势,但同时附上了重要警示。Quinn在报告中写道:
“高盛外汇研究团队认为,白银阻力的一个支柱——美元上行——可能趋于停滞。鉴于多个货币对的仓位已明显拉伸,以及美联储近期沟通中强调对政策收紧采取耐心态度,团队对美元近期持续走强的前景持谨慎态度。”
高盛Stuart Jenkins、Michael Cahill等外汇团队在题为“US Outperformance and the Dollar”的报告中指出,9月美元涨势主要源于美国股市的相对强势,贸易加权美元刚刚创下年内新高,但在美元仓位拉伸和美联储偏鸽沟通的背景下,对美元近期持续走强持谨慎态度。
然而,本周的新消息再度给白银施压:布伦特原油因有报道称白宫要求五角大楼制定针对伊朗的打击方案而暴涨逾5%至105美元以上,10年期美债收益率随之向5.3%靠拢,美元再度走强。此外,周三公布的FOMC会议纪要显示,“多数”官员认为年内再加息一次“可能是适当的”,高盛经济学家仍预期12月加息。这正是Quinn所指的“宏观逆风”,在中期选举前不会消散。
实物市场与纸面市场背离,中国逢低买入
纸面白银陷入僵局,实物市场却呈现出截然不同的图景。
高盛大宗商品策略师Lina Thomas和Daan Struyven上月警告,关税担忧导致大量白银被提前拉入美国,“我们预计大部分流入美国的金属将滞留于此,导致美国以外可用库存趋紧,一旦投资者需求回升,可能重演2025年下半年至2026年上半年的波动行情。”纽约与伦敦之间的套利裂缝已开始显现——据ZeroHedge在社交平台X上援引摩根大通的Willig表示,交易员对纽约与伦敦白银的跨市场交易意愿正在下降。

与此同时,ETF资金整体呈现买入黄金、卖出白银的态势。高盛交易台周四从亚洲传来一个值得关注的信号:“隔夜中国逢低买入。”该交易台将“中国实物买盘”定性为关键支撑,并提出一个直白的问题:
“如果你认为利率已停止下行,为什么不买贵金属?”
以当前约70的金银比计算,较9月初的66进一步走阔,白银相对黄金持续走弱,这一廉价属性本身或构成潜在的均值回归动力。
底线:空头已近极限,不对称性指向上行
综合高盛的Quinn报告的四张核心图表,当前白银市场的仓位结构已接近历史极端:
投机资金:单周抛售16亿美元,其中一半为新建空头,净多头规模约为1月峰值的一半;
CTA:净空头约-14亿美元,为至少一年来最高;
期权:看跌偏斜处于两年分位数前2%,隐含波动率接近一年低点;
基本面:AI与太阳能需求晴雨表上行,美国以外实物库存趋紧。
上一次Quinn发现白银仓位如此“洗盘”是在7月底,此后白银在六周内上涨了15%。Quinn认为,当前空头手握美元、实际利率和伊朗局势升级三张牌,若布伦特原油持续攀升,白银向50美元中段再度下探并非没有可能。
但从不对称性角度看,当CTA空头达到极值、期权偏斜处于极端、高盛外汇团队对美元走势发出警示,白银不需要好消息来解套,只需要坏消息不再加码。而当30年期美债收益率升至5.67%、美联储公开讨论经济还能承受多少次加息时,债券市场的坏消息,或许终将转化为一切“无法被印刷出来”的资产的好消息。