净利预增逾400%的盈喜公告,股价却倒跌12.5%,利好与股价"背道而驰",环联连讯(01473)业绩不及预期还是“利好兑现”?
智通财经APP了解到,10月12日,环联连讯发布正面盈利预告,预期截至2026年9月30日止六个月收益增长逾80%,而未经审核股东综合溢利不少于8000万港元,同比增幅超400%。业绩增长主要主要由于该公司履行及交付大量200Gb/s磷化铟光电二极管(PD)产品销售订单增长带动。
受益于全球人工智能相关需求持续增长,截止2026年7月,该公司手头销售合约的总值已进一步增加至约11.5亿美元,目前其每月交付约1500万件PD产品,预计该交付量将于本财政年度下半年及下一个财政年度进一步增加。该公司收入已连续五个财年,利润连续三个财年均保持增长趋势。
在资本市场,环联连讯股价受业绩利好影响高开,但却低走,收盘跌幅达12.5%。其实拉长周期看,该公司于2025年7月开启牛市行情,股价持续大涨,在2026年5月18日,短短十个交易日股价翻了近3倍,之后进入高位震荡,截止目前区间涨幅仍超10倍。高位利好兑现,该公司还能走多远?
业绩增长强劲,结构升级提升盈利能力
智通财经APP了解到,环联连讯供应全面的光电及半导体元件组合,包括集成电路、激光器、光电二极管(PD)及相关器件,该等器件可实现AI数据中心应用及光互连中高速光800G/1.6T/3.2T模块内的电光与光电信号转换。该公司看到AI产业机会,加大压注AI周边领域,如AI数据基础设 施光学元件。
该公司业绩增长强劲,2024财年至2026财年,收入分别增长15.48%、53.77%及4.77%,2027财年上半年预告增长80%,而股东净利润于2025财年开始扭亏为盈,2027年财年上半年预告增长超419.5%,利润额超过前两个完整财年纯利之和,业绩拐点的含金量由此可见一斑。
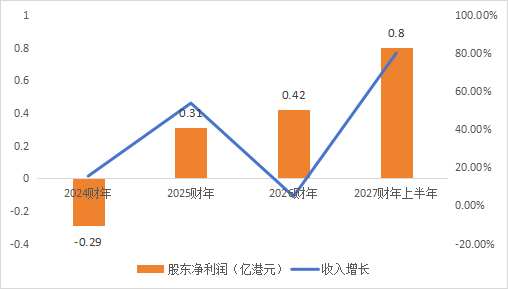
数据来源:公司财报及公告
此次预告业绩大增主要有两大原因:一是产品结构切换,该公司紧跟AI趋势,近年加速向光电及半导体元件供应升级,200Gb/s磷化铟PD借AI数据中心800G/1.6T/3.2T光模块(新一代高速光互连的速率规格)的放量周期登台,高附加值产品占比抬升,带动毛利率中枢上移;二是规模效应显现,交付量爬坡至每月约1500万件,经营杠杆下费用率优化,叠加高功率工业激光业务贡献日增,整体利润率进一步提升。
环联连讯出现了新的增长变量。该公司近期与一家国内及全球领先的印刷电路板(PCB)激光钻孔设备制造商签订高功率激光光源系统独家供应协议,产品用于高层数高密度互连(HDI)及超HDI板生产,已于2026年10月起交付,预计本财年交付不少于500件、收益不少于5500万美元。
该业务有望为公司打造新增长极。超大规模人工智能系统频宽的需求日增,业界正加速向1.6T和3.2T互连硬体转型,而人工智能基础设施投资周期推进,对高速及高精度激光加工(包括微钻孔、细线电路结构化及其他精密制程)的需求预计将随之增长。此外,该公司跨阻放大器(TIA,光信号转换过程中的放大芯片)正在接受客户认证,CW激光器(连续波激光器)进入样品测试阶段。
在手订单超11亿美元,估值趋势尚待验证
众所周知,大部分港股存在交易性流动性匮乏,“讲故事”成为无成交量及少成交量中小盘标的提升交易活跃度及市值管理的重要策略。
环联连讯于2021年登陆港股市场,但业绩下滑导致估值持续下行,直至2025年3月,该公司以扭亏盈喜开启反转,同年7月,配售募资投向AI领域,在业绩增长和新故事驱动下,市场也踊跃投票,成交量放大后开启了估值上行周期。2026年该公司的订单出现爆发式增长,估值加速上行。
今年1月份,该公司公告获得总值超过2 .8 亿美元的销售订单,市值当月涨幅超过30%,6月公告订单总额超过10亿美元,但市场先知先觉,5月及6月均连续大涨,合计涨幅高达232.7%。7-8月进入高位调整,9月又启动北上,截止目前,该公司股价今年升幅达2.64倍,2025年7月份以来升幅超10倍。
此外,AI概念轮动炒作,创业板中际旭创赴港上市让AI光互连概念热度居高不下,主席冯锐江于7月及9月两度披露增持,8月末亦有机构以约1.15港元入场,"真金白银"的信号叠加投行覆盖的长期缺位,提振市场信心。
不过业绩仍是估值最大的核心变量。环联连讯2027财年下半年预计仍保持高增长,主要为约11.5亿美元未完成订单、PD月交付量"进一步增加"的指引、激光光源系统不少于5500万美元的收益承诺,共同构成下半年及下一财年的基本盘。此外,若TIA认证落地、CW激光器测试转量产,产品组合有望由PD单点放量走向多点开花,进入多元驱动模式。
值得注意的是,该公司的利润率不高,但呈现上升趋势,可提升空间较大。2024财年至2026财年,毛利率及股东净利率分别仅为8.45%、10.39%、10.9%及-2.1%、1.16%、1.86%,预告2027财年上半年超过4.22%。该公司现金流并不充裕,2026财年资产负债率达69.3%,而现金等价物为0.97亿港元。
综合来看,此次中期业绩大增和市值相背离,其实是业绩兑现后短期股价高位产生的获利盘短线抛压。该公司的AI光互连逻辑,已从讲故事的阶段进入"交作业"的阶段,手握11.5亿美元的订单,相当于2026财年收入的4倍,目前市值的5.7倍,月订单还在持续增长,估值能否进一步重估,取决于交付兑现的持续性。
一面是订单、收入与盈利上行的高确定性,另一面是短线高位与高波动的现实,估值能否保持上行趋势,答案留待完整中期业绩与2027财年全年业绩逐一验证。