陈兴、陈作(陈兴系华福证券宏观首席分析师、中国首席经济学家论坛成员)
9月物价整体呈现“CPI同比温和扩大、PPI同环比涨幅显著走阔”的特征。CPI方面,受国际价格变动与能源走高拉动,9月份CPI环比上涨0.2%、涨幅回落0.2个百分点,同比涨幅较上月扩大0.1个百分点至0.9%,主要受能源价格涨幅由4.1%进一步扩大至7.3%带动;核心CPI同比持平于1.0%,总指数延续温和回升。PPI方面,受国际原油和有色金属上行、国内部分能源及原材料供需改善带动,9月份PPI环比上涨1.2%、涨幅扩大0.8个百分点,同比涨幅扩大1.2个百分点至5.0%。
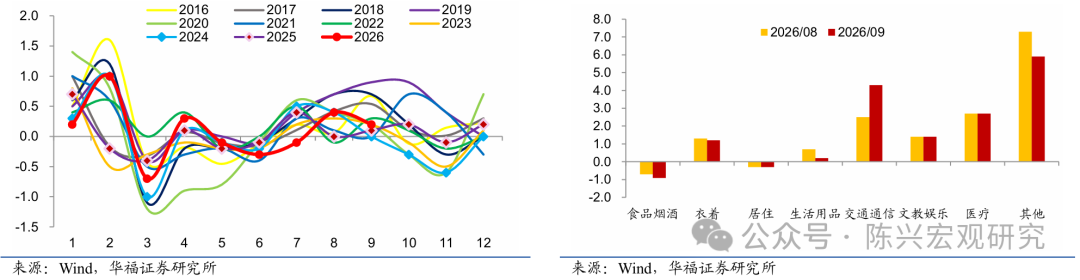
未来几个月我国通胀预计将在外部成本推升与内需渐进修复的博弈中,延续低位温和偏强态势。CPI分项看,非食品项受输入性传导与成本推动明显,国内汽油环比上涨4.9%,金饰价格则由涨转降2.1%;成本走高驱动移动电话机、计算机、数据存储设备和平板电脑环比分别上涨3.7%、2.0%、1.7%和1.5%,叠加秋装上市带动服装上涨0.7%,科技硬件提价与换季消费形成持续支撑。食品项环比上涨0.4%,低于季节性0.8个百分点,鲜菜、猪肉、鸡蛋和鲜果价格环比涨幅在0.5%至2.3%之间,牛羊肉涨幅扩大,水产品随休渔期结束下降0.8%,前期极端天气扰动明显趋缓。服务价格受暑期结束影响,机票、住宿和旅行社收费明显回落。核心CPI同比稳于1.0%虽提供底部支撑,但本月CPI温和运行仍主要由国际油价传导与硬件成本走高主导,暑期后服务需求阶段性回落,延续了“外部与上游成本推升强于内生需求拉动”的结构特征。
PPI方面,9月PPI同比上涨5.0%,涨幅较上月扩大1.2个百分点,环比上涨1.2%、涨幅扩大0.8个百分点,价格上行动能在高位加速强化,结构分化格局进一步加深。从环比看,本月PPI运行呈现三方面特征:一是输入性因素继续拉动相关行业价格强势上行,国际原油与有色金属上行带动国内石油开采、精炼石油、有机化工及有色采选、冶炼价格全面走高;二是部分能源和原材料供需改善拉动价格上涨,冬季供暖备煤启动叠加主产矿区供应偏紧,煤炭开采与加工价格分别大涨9.5%和13.6%,建筑材料需求回升与原料成本上涨推动非金属矿物制品在连降7个月后转涨0.3%、黑色冶炼上涨0.2%;三是人工智能与算电协同加快发展带动相关行业需求增加,电气机械与计算机通信电子设备价格均上涨0.4%。从传导机制看,电子设备与电气机械出厂价格涨势与消费端电子产品提价形成呼应,相关工业品与消费电子价格同步上涨,消费端已出现部分成本传导迹象;但大盘整体仍呈现“PPI高位冲高、CPI温和运行”的分化结构,上游煤炭、油气及有色同比涨幅全面扩大,而下游酒饮料、医药与汽车制造价格仍在下行,PPI与CPI同比涨幅之差扩大至4.1个百分点,反映工业品与居民消费价格走势进一步分化。
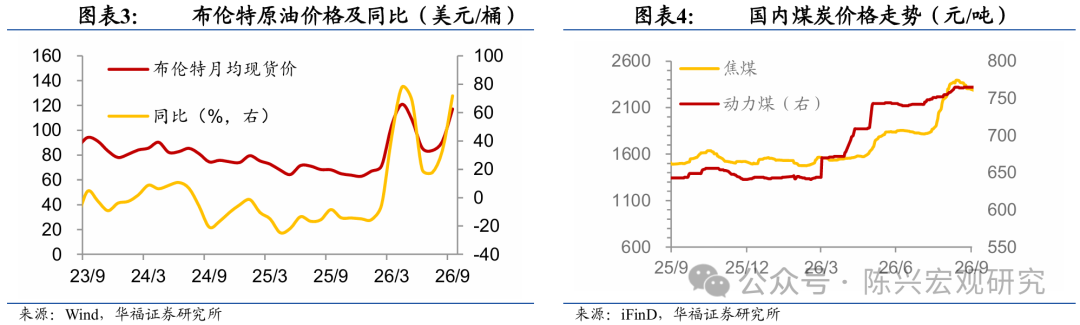
能源价格呈现外部输入性冲高与冬储旺季备煤共振的加速上涨态势。石油方面,9月国际原油价格继续上行带动国内能化链条涨幅显著扩大,石油开采、精炼石油产品制造及有机化学原料制造价格环比分别大幅上涨,石油和天然气开采业、石油煤炭及其他燃料加工业同比涨幅分别扩大至24.5%和21.6%,外部输入性压力持续加剧,工业企业用能成本负担显著加重。煤炭方面,9月呈现出“冬储供暖备煤启动、采选与加工环节全面飙升”的特征,受冬季供暖备煤需求增加、主产矿区供应阶段性偏紧以及国际煤价上涨预期效应等因素叠加驱动,体现在9月焦煤动力煤持续维持高位。传统能源产业链上游价格涨势进一步加快,驱动因素体现为国际油价传导、冬季供暖备煤需求增加与部分产区供应阶段性偏紧共同作用。
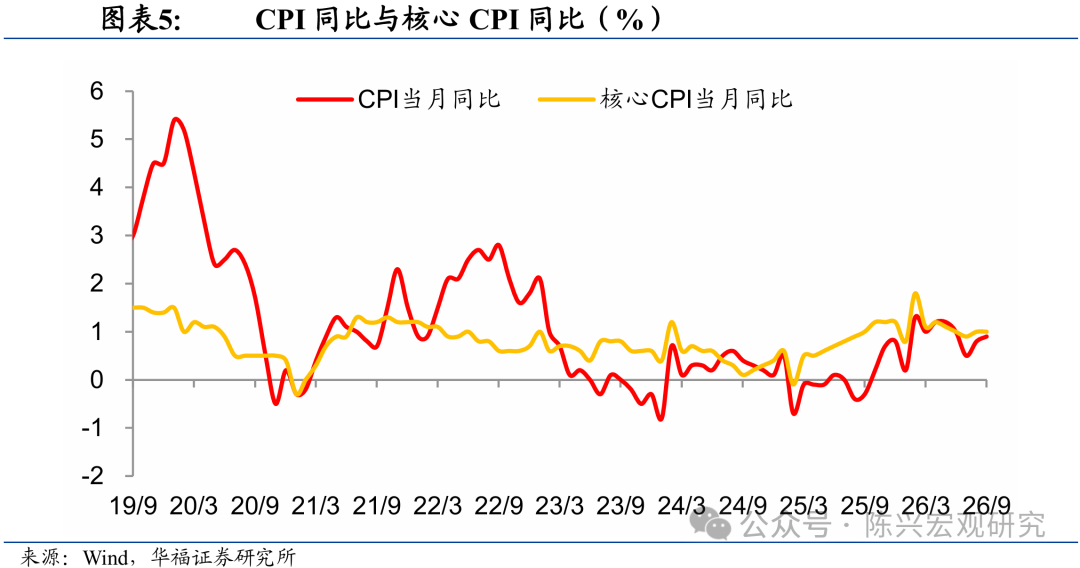
CPI同比延续温和扩大态势,涨幅走阔主要受能源项上行拉动,核心内需表现稳健。全国9月CPI同比上涨0.9%,涨幅比上月扩大0.1个百分点,能源价格涨幅显著扩大贡献了同比回升的核心力量;扣除食品和能源价格的核心CPI同比上涨1.0%,涨幅与上月相同,显示剔除外生波动扰动后,国内有效需求定价维持韧性,通胀中枢保持平稳运行。
分品类来看,食品价格同比下降1.7%,降幅比上月扩大0.3个百分点。猪肉和鲜菜价格同比分别下降10.0%和8.1%,其中猪肉同比降幅继续收窄;粮食、食用油、奶类和鲜果价格同比降幅在0.6%至1.5%之间;鸡蛋价格同比上涨17.4%,涨幅回落1.1个百分点但仍处高位,牛肉和羊肉价格同比分别上涨7.5%和6.4%、涨幅继续扩大,肉蛋品类对食品端形成结构性对冲。工业消费品价格呈现能源加速上行、金饰高位退坡与高技术硬件涨势强化的分化特征。汽油价格同比上涨16.6%,带动能源价格同比涨幅由上月的4.1%进一步扩大至7.3%;扣除能源的工业消费品价格同比上涨1.6%,涨幅回落0.2个百分点,其中黄金饰品价格同比上涨22.5%,涨幅大幅回落11.1个百分点;而数据存储设备、平板电脑、计算机和移动电话机价格同比分别上涨46.7%、23.6%、21.8%和14.9%,涨幅均有进一步扩大,高技术消费电子持续提供强劲支撑。服务价格运行总体平稳,同比上涨0.8%,涨幅与上月相同;其中出行服务价格同比上涨2.1%、涨幅扩大0.8个百分点,医疗服务价格同比上涨4.0%、涨幅与上月持平,共同对服务业价格大盘形成稳固托底。
CPI环比延续上涨态势,但涨幅有所回落。全国9月CPI环比上涨0.2%,涨幅比上月回落0.2个百分点,主要受暑假结束带动服务价格转降、以及国际市场价格变动传导下工业消费品涨幅回落的共同影响。
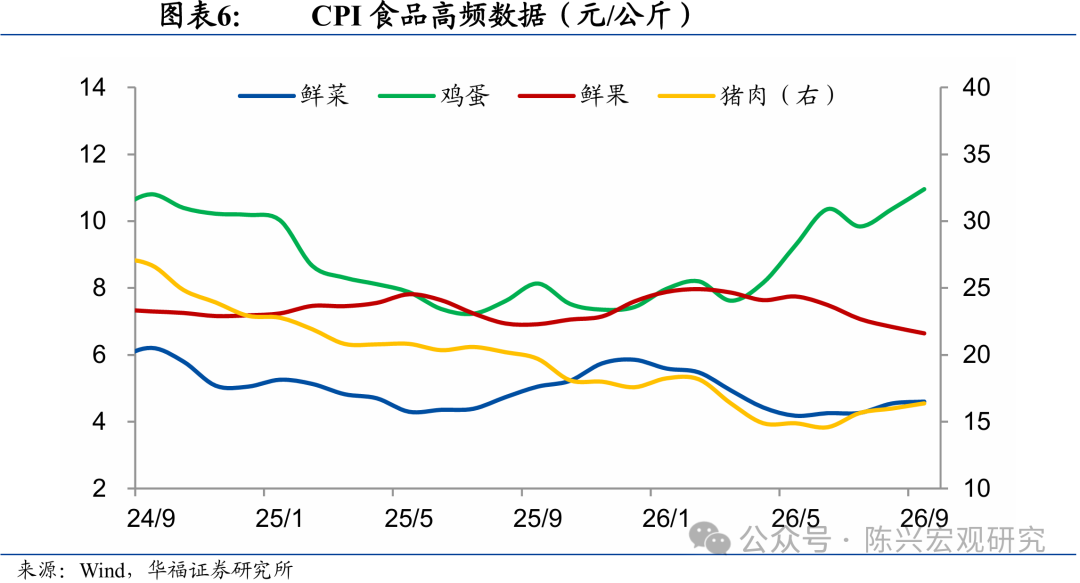
分品类来看,食品价格环比温和上涨0.4%,涨幅与上月相同,低于季节性水平0.8个百分点。前期极端天气与换茬扰动趋缓,鲜菜、猪肉、鸡蛋和鲜果价格环比涨幅在0.5%至2.3%之间;牛肉和羊肉价格持续上涨,本月分别上涨3.1%和1.4%且涨幅均有扩大;休渔期结束带动水产品供应充足,价格下降0.8%,形成局部平抑。服务价格环比由上月上涨0.1%转为下降0.2%;随着暑假结束,飞机票、宾馆住宿和旅行社收费价格分别下降8.7%、7.0%和6.0%,是拖累环比涨幅回落的主因;秋季开学带动教育服务价格上涨0.4%。工业消费品价格环比上涨0.7%,涨幅比上月回落0.1个百分点。受国际市场价格变动影响,国内汽油价格上涨4.9%、涨幅比上月回落2.3个百分点,黄金饰品价格由上月上涨7.6%转为下降2.1%;与此同时,受成本走高影响,移动电话机、计算机、数据存储设备和平板电脑价格分别上涨3.7%、2.0%、1.7%和1.5%,叠加秋装上市带动服装价格上涨0.7%,高技术硬件成本传导与换季消费共振,继续为非食品项提供稳健支撑。
PPI同比涨幅显著走阔。9月PPI同比上涨5.0%,涨幅比上月扩大1.2个百分点,在外部大宗持续上行、国内能源供需偏紧与高技术制造动能的共振支撑下,价格上行动能在高位加速释放。
整体来看,9月份工业品价格同比涨幅的显著扩大,主要源于上游传统能源与输入性大宗的强势冲高,叠加国内算电协同需求的合力拉动,上拉力量大幅增强。8个主要上涨行业涨幅比上月均有所扩大;而5大主要下拉行业降幅在2.0%至5.3%之间,工业大盘“上游拉动强劲、中下游传统需求偏弱”的格局进一步延续。分行业看,冬储补库启动与国际大宗上行推动能源、化工与有色链条同比涨幅全面跃升,煤炭开采和洗选业同比大涨35.3%,石油和天然气开采业上涨24.5%,石油煤炭及其他燃料加工业上涨21.6%,化学原料和化学制品制造业上涨12.1%,有色金属矿采选业、有色金属冶炼和压延加工业均上涨21.4%。此外,人工智能与算电协同领域加快发展持续赋能,中下游高技术制造链条涨幅继续扩大,电气机械和器材制造业同比上涨6.2%,计算机通信和其他电子设备制造业同比上涨5.8%;而在价格下降的行业中,酒饮料和精制茶制造业下降5.3%,电力热力生产和供应业下降3.9%,医药制造业下降3.3%,非金属矿物制品业下降2.5%,汽车制造业下降2.0%,传统耐用消费与部分公用事业链条价格依然承压,上下游行业间利润分配分化的特征愈发凸显。
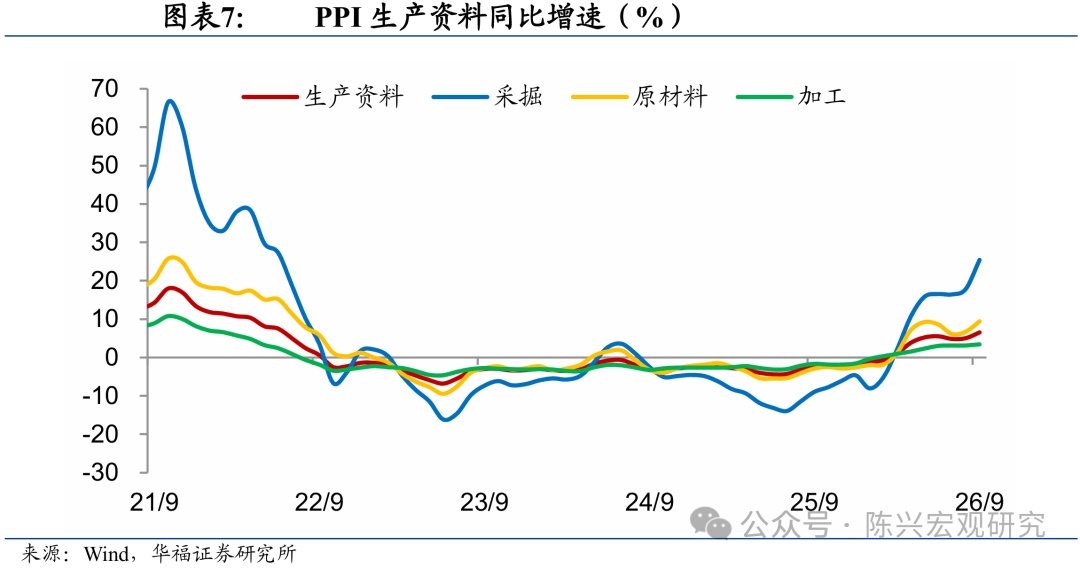
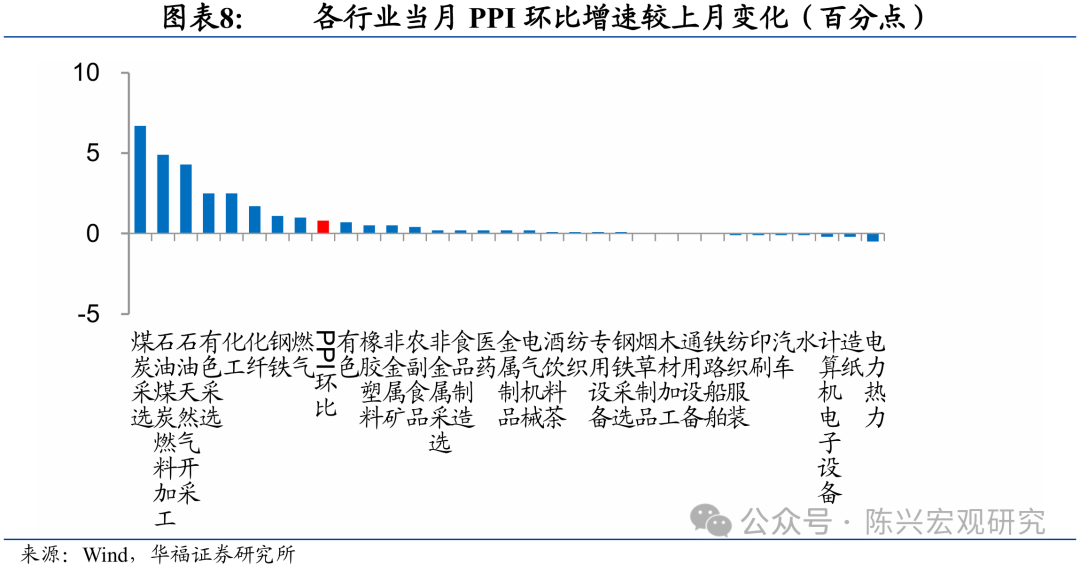
PPI环比涨幅显著扩大。9月全国PPI环比上涨1.2%,涨幅比上月扩大0.8个百分点。本月PPI环比运行呈现国际大宗持续上行、国内能源与原材料供需改善以及算电协同加快发展共振拉动的特征,传统资源端与新动能合力推升工业品价格加速走强。
分行业看,外部输入性因素拉动能化与有色链条强势上行,国际原油与有色金属价格走高带动国内石油开采、精炼石油产品制造、有机化学原料制造价格分别上涨14.5%、7.4%和5.4%,有色金属矿采选业、有色金属冶炼和压延加工业价格分别上涨1.6%和1.5%,贡献了过半的环比涨幅。部分能源和原材料行业供需状况改善推动价格明显上涨,受冬季供暖备煤需求增加、主产矿区供应阶段性偏紧及国际煤价上涨预期效应等因素叠加影响,煤炭开采和洗选业、煤炭加工价格分别大幅上涨9.5%和13.6%;与此同时,随着钢材、水泥等建筑材料需求有所回升,加之原材料成本上涨,非金属矿物制品业价格在连续下降7个月后转为上涨0.3%,黑色金属冶炼和压延加工业价格亦上涨0.2%,显示部分建筑材料价格出现边际改善,其持续性仍取决于施工需求、库存消化与成本变化。此外,人工智能与算电协同等领域加快发展持续带动部分高技术行业需求增加、价格稳步上行,电气机械和器材制造业、计算机通信和其他电子设备制造业价格均上涨0.4%,相关需求为工业品价格修复提供了能源、原材料之外的结构性动力。
展望四季度,物价修复有望由上游成本推动逐步向更多行业扩散,终端需求能否承接将决定修复的质量与持续性。当前能源和原材料涨价仍是主要驱动力,消费端尚未同步明显加速;但部分建材价格环比转正、电气机械与电子设备价格上涨,也为后续修复提供了可供跟踪的积极线索。若相关需求能够延续,并带动订单、设备投资和企业收入改善,工业品涨价就有望从少数上游行业向更多制造业环节扩散,逐步增加需求支撑的成分。食品端也存在拖累减轻的可能。本月食品同比降幅仍在扩大,尚不能确认整体拐点,但不同品种之间已经出现分化。后续若生猪供给调整逐步反映到出栏节奏,叠加年末季节性消费需求,猪肉价格有望获得一定支撑;牛羊肉价格回升亦可能形成对冲。消费端的积极变化,则需要从核心商品和服务价格中寻找更广泛的印证。假期及年末消费需求若得到就业、收入和消费意愿改善的配合,有望增强企业的终端提价能力,使成本传导与需求修复形成更有利的组合。核心CPI同比保持稳定为观察后续变化提供了起点,但仍需关注剔除季节性因素后的价格动量,以及消费数量和企业盈利是否同步改善。
因此,四季度可以关注一条更积极的修复路径:食品拖累逐步减轻,部分制造业需求改善向相关产业链扩散,终端消费承接能力增强,共同推动物价向更广泛、可持续的温和修复过渡。部分价格线索已经凸显,但尚待数量与盈利数据确认。若能源价格继续上涨而终端需求承接不足,则仍可能表现为PPI偏强、CPI温和与中下游利润承压并存。
风险提示:政策变动,本文对当前政策判断基于公开信息,无法预知未来或有政策;经济恢复不及预期,本文对经济运行判断基于公开数据,无法预知未来或有变动;极端气候影响超预期,极端天气条件将对物价变化产生影响,未来是否出现极端天气当前无法预知。