10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
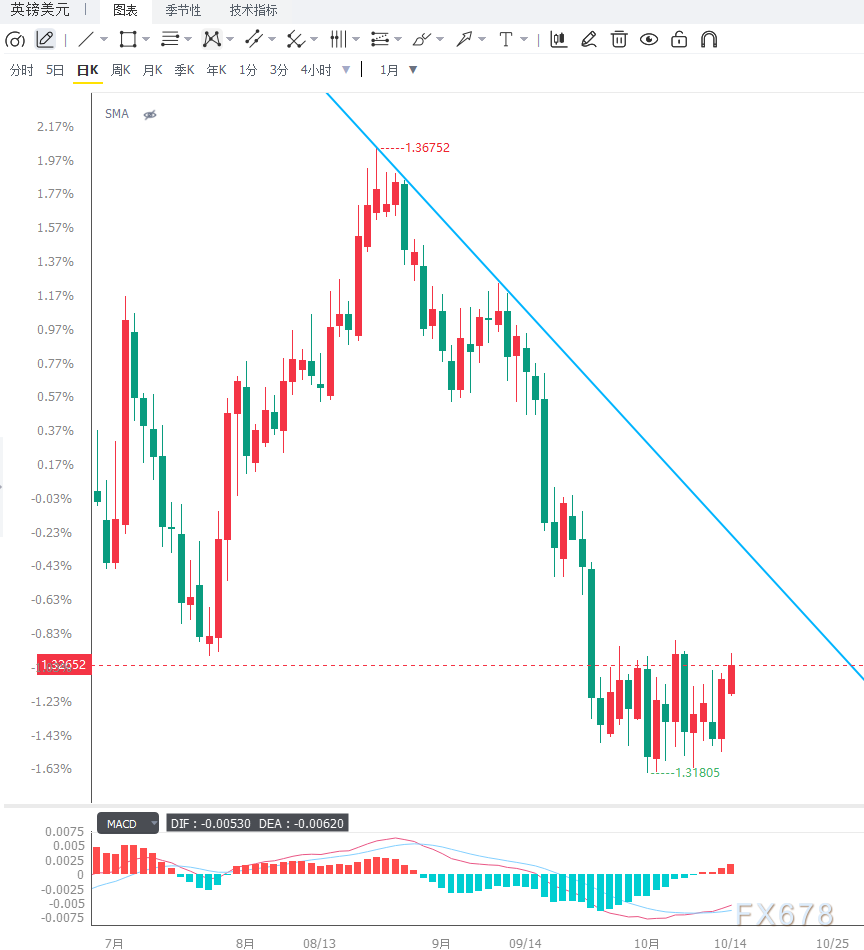
汇通财经APP讯——英镑/美元货币对在经历周一的低位企稳后,于周三亚洲时段延续温和反弹态势,交投于约1.3260附近,较上周触及的1.3177附近低位反弹约80个基点。美元指数的持续走软是推动汇价反弹的直接催化剂——DXY周一触及年内高点102.61后连续回撤,周三亚洲时段交投于102.11附近,周二收跌0.38%报102.20。然而,英镑一侧面临的多空因素同样复杂,反弹的持续性仍需今晚美国CPI数据和英国央行内部政策信号的双重验证。

推动美元走弱的核心因素来自纽约联储主席威廉姆斯周二发表的偏鸽派讲话。威廉姆斯明确表示,他认为今年再加息一次可能是合适的,但2027年没有任何理由需要进一步加息。“我没有改变可能再加息一次的观点,”他说,“但我认为目前没有任何理由相信我们需要采取更多措施。”这一表态是本轮紧缩周期中核心官员释放的最清晰的“加息终点”信号。讲话追踪指标显示,威廉姆斯此次发言的鸽派评分仅为3.4分,远低于其5.8分的历史平均水平。美联储情绪指数当日下跌3.09点至133.86,虽然仍位于100中性线上方,但边际上出现了有意义的鸽派转向。加拿大丰业银行策略师指出,“美联储近期的沟通措辞混合但总体上在软化鹰派言辞的强度”,这一转变已对整体紧缩预期产生了明确的缓和效果,市场目前仅定价约5个基点的10月紧缩幅度和25个基点的12月紧缩幅度。
然而,美联储内部的分歧并未消弭。波士顿联储主席柯林斯同日表示今年年底前进一步加息仍在考虑范围内;芝加哥联储主席古尔斯比强调AI数据中心建设带来的成本上涨正在向更广领域扩散;克利夫兰联储主席哈马克更直言通胀压力已超出能源领域。芝商所美联储观察工具显示,10月维持利率不变的概率约为77.3%,较一个月前的51%大幅跃升,但12月加息的定价概率仍高达87.8%。这意味着市场共识是“10月跳过、12月行动”,而非加息周期已经结束。
今晚20:30公布的美国9月CPI数据将直接考验这一共识。市场普遍预计整体CPI同比从3.4%升至3.6%,环比上涨0.6%,主要由汽油价格推动——9月美国汽油平均价格达到创纪录的每加仑4.33美元。核心CPI预计环比上涨0.2%,同比升至2.5%。StoneX高级市场策略师哈伯科恩表示:“本周晚些时候有一些通胀数据即将公布,所以市场正在观望事态发展。”法国兴业银行策略师指出,若核心CPI如预期录得2.5%,将“几乎不会改变市场对未来政策路径的判断”。但核心预测分歧较大——德意志银行最温和为0.16%,高盛、巴克莱和摩根士丹利为0.24%。美国银行经济学家朱诺明确表示,核心CPI环比0.2%不会推高加息预期,但若达到0.3%可能重新引发10月加息猜测。对英镑/美元而言,CPI数据偏软将强化威廉姆斯的鸽派逻辑、推动美元进一步走弱,汇价有望向1.3375阻力区发起冲击;数据偏强则可能重燃鹰派预期,汇价可能回落至1.3200乃至1.3150。
英镑一侧的政策信号呈现“行长审慎、委员鹰派”的分化格局。英国央行行长贝利周二在曼谷IMF年会上表示,英国企业正全力以赴控制成本,能源冲击对更广泛通胀的传导“迄今较为温和”。贝利强调货币政策需要“对将通胀恢复至目标水平的坚定承诺”,但未直接回应加息时点问题,暗示他倾向于等待更多数据再做判断。市场目前将11月加息25个基点的概率定价为接近确定性,但贝利的审慎态度显示央行内部仍在权衡能源冲击的持续性与经济增长的韧性。
然而,货币政策委员会中的鹰派成员正在加速发声。委员格林周一大胆宣称利率应高于当前3.75%的水平,理由是IMF刚将英国2026年经济增长预测从1%上调至1.3%,经济增速快于预期表明现有政策紧缩力度不足。格林还警告同僚不要依赖市场来代为收紧金融条件。货币政策委员会委员曼恩也指出,工资与物价可能相互推动、持续上涨的条件正在形成,她从过去几个月一直投票支持加息25个基点至4%。英国国债收益率同步飙升——10年期英国国债收益率升至5.527%,创2007年以来新高;30年期收益率攀升至6.047%,创1998年以来最高水平。高企的借贷成本与鹰派政策信号形成共振,为英镑提供了利差层面的支撑。
荷兰国际集团在最新报告中对英镑的政策环境做出了详细评估。ING认为英国央行2027年的利率预期“过于鹰派”(市场定价至7月累计加息100个基点),但承认“一到两次加息看起来越来越有可能”,任何“鸽派转向”可能“要等到2027年下半年才会出现,这将支撑英镑走强”。在财政层面,ING将10月28日的英国预算案列为“英镑的潜在风险”,因为市场目前对财政问题的定价偏低。不过,ING指出财政大臣希利和首相伯恩汉“似乎注意到了市场的敏感性”,虽然预算案“将受到密切审视”,但他们“目前不预计它会引发显著的债券波动或对英镑留下持久负面影响”。汇率展望方面,ING已将EUR/USD预测下调至四季度1.13和一季度1.13,并警告“1.1100仍是EUR/USD面临的下行风险”——这一判断对英镑/美元同样构成间接参考。
从技术面来看,日线级别上英镑/美元维持偏空格局,汇价恰好运行在布林带20日简单移动平均线附近,同时仍受制于100日简单移动平均线和布林带上轨的压制,近期偏空基调保持完好。14日相对强弱指标RSI约为44至45,低于50中性水平,表明近期反弹缺乏令人信服的上行动能,卖方仍占据结构性优势。MACD指标处于零轴下方,释放看空信号;10日简单移动平均线约1.3230构成即时动态支撑,而50日均线约1.3420和250日均线约1.3400则形成中期密集压力区域。上方阻力方面,布林带上轨约1.3375与100日均线约1.3395构成密集供应区域,卖方很可能在任何反弹至该区域时重新入场。只有汇价有效突破1.3395并站稳其上方,短期空头格局才可能得到实质性缓解。下方支撑方面,布林带下轨约1.3150构成当前最直接的下行防线,若日线收盘跌破该水平,将进一步强化当前的空头基调,并为更深层次的回调打开空间,下方目标可看向1.3100乃至1.3044。从4小时周期来看,汇价自1.3177低位反弹后形成抬高的低点结构,短期均线开始拐头向上,MACD绿柱持续收缩,快线逐步靠近慢线,反弹动能温和释放。短线第一阻力1.3275为盘中高点区域;强阻力1.3300至1.3375区域,站稳此处才能重启更大级别的反弹。下方第一支撑1.3220,核心支撑1.3200整数关口,若跌破则进一步下探1.3150布林带下轨。
编辑总结
英镑/美元当前正处于“美元鸽派退潮”与“英国鹰派升温”的双重利好窗口,但反弹的可持续性仍面临三重考验。威廉姆斯划定2027年加息终点的罕见表态为美元带来了阶段性的下行压力,英国央行鹰派委员格林和曼恩的密集发声以及接近确定性的11月加息定价为英镑提供了利差层面的支撑。然而,今晚美国CPI数据是决定短线方向的终极变量——温和的核心CPI(0.2%或以下)将强化鸽派逻辑,推动汇价向1.3375至1.3395密集阻力区发起挑战;偏强的核心数据(0.3%或以上)可能重燃鹰派预期,汇价面临回落至1.3200乃至1.3150的风险。中期来看,10月28日英国预算案的财政风险、ING对英镑展望的审慎态度、以及技术面上100日均线和布林带上轨构成的密集供应区域,共同限制了英镑的持续上行空间。在CPI数据落地之前,保持谨慎.