郑良海系富安达基金首席经济学家、中国首席经济学家论坛成员
一、PMI重回扩张
9月30日,国家统计局公布数据显示,9月制造业PMI为50.1%,符合预期,前值49.8%;连续两个月回升并重回荣枯线上方。非制造业商务活动指数为50.2%,前值49.0%;综合PMI产出指数为50.7%,前值49.5%,比上月上升1.2个百分点,企业生产经营景气水平总体有所回升。
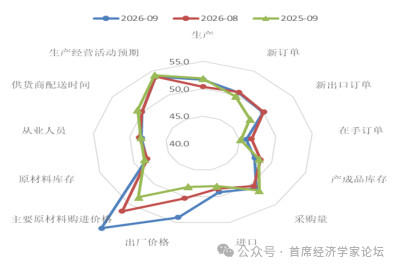
制造业PMI及分项
资料来源:Wind、富安达基金
从分类指数看,构成制造业PMI的5个分类指数中,生产指数、新订单指数和供应商配送时间指数均高于临界点;原材料库存指数、从业人员指数低于临界点。
生产指数和新订单指数分别为51.7%、50.5%,比上月上升1.3个和下降0.1个百分点,供需差走阔1.4%至1.2个百分点,其中新出口订单指数回落0.1个百分点至50.0%,内外需求扩张水平不如生产扩张,制造业企业需求仍待提振。行业来看,农副食品加工、医药等行业生产指数和新订单指数均高于55.0%,相关企业产需释放较快;化学原料及化学制品、黑色金属冶炼及压延加工等行业生产指数和新订单指数均继续低于临界点。
价格指数提速。受近期原油、国际大宗商品价格上行等因素影响,制造业主要原材料购进价格指数和出厂价格指数上行显著,分别为60.8%和54.0%,比上月上升4.2个和3.6个百分点,连续两个月加速上限,二者剪刀差扩大走阔。从行业看,随着国际原油价格大幅上升,石油煤炭及其他燃料加工、化学原料及化学制品等行业两个价格指数均升至60.0%以上高位。
库存分化。原材料库存指数为48.2%,比上月上升0.1个百分点、结束连续四个月下行,表明制造业主要原材料库存量降幅略有收窄,产成品库存回落0.8个百分点至47.6%、连续两个月下行,采购量回升0.5个百分点至51.0%,表明制造业企业采购意愿继续修复。
在调查的21个行业中有12个行业PMI高于临界点,比上月增加4个,制造业行业景气面有所扩大。从行业看,装备制造业、高技术制造业PMI分别为51.0%、52.5%,继续高于临界点,相关行业企业生产经营总体较为活跃;消费品行业PMI为50.7%、较上月回升1.7%,重回扩张区间,高耗能行业PMI为48.0%,比上月上升0.1个百分点,景气水平有所改善。
二、国内政策:逆周期政策加力
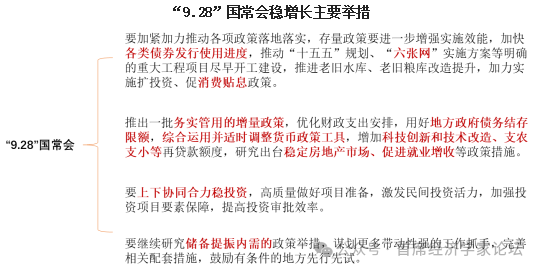
9月28日主持召开国务院常务会议,研究宏观政策发力提效、促进有效投资有关工作,会议指出,针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。
“9.28”国常会稳增长主要举措
资料来源:富安达基金整理
9月29日,财政部、人民银行、金融监管总局三部门联合发布了《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),中央财政首次对商贷贴息,首套房(面积120平方米以下(含))贷贴息覆盖总价150万元以内主力盘,年化1个百分点、单户最高补贴100万元,相当于月供减少约830元;最多可帮助借款人累计减少付息近5万元左右,2026年10月1日起实施,期限暂定1年。
央行“四箭齐发”:下调抵押补充贷款(PSL)利率0.25个百分点;扩大抵押补充贷款支持领域(纳入“六张网”);增加科技创新和技术改造再贷款额度2000亿元;增加支农支小再贷款额度5000亿元,支持比例提至100%。意味着相关领域信贷可得性与成本优势同步增强。政策节奏快、工具实、指向明,逆周期调节已从信号进入兑现阶段。
国庆假期后,财政部安排使用地方政府债务结存限额5500亿元,用于提高县区一般公共预算保障能力和支持地方扩大有效投资。本次下达地方的5500亿元地方政府债务结存限额比往年多500亿,其中,一般债务结存限额3000亿元,全部分配县区使用,专门用于提高县区一般公共预算保障能力;专项债务结存限额2500亿元,分配给今年第四季度有实际项目资金需求的地区,并向经济大省倾斜,支持优先保障在建项目资金需求,新建项目聚焦“六张网”建设等重点领域,将有效发挥政府投资带动作用。
三、海外:美联储时隔三年再加息
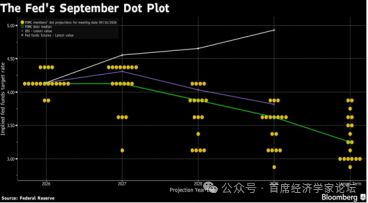
9月16日,美联储宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,为2023年7月以来首次加息,符合市场预期,此前美联储已连续五次会议按兵不动。政策声明显示,美联储联邦公开市场委员会(FOMC)以12票赞成、0票反对通过上述决议。最新点阵图显示,2026年底联邦基金利率预测中值从6月的3.8%升至4.1%,在18名提交预测的官员中,有16名官员预计年内至少再加息一次。9月为超级央行月,在油价居高不下,通胀扰动增强下,美联储加息前欧央行继6月加息后,再次加息25bp;英央行未跟随美联储加息,日本央行同样加息25bp,均符合市场预期。
美联储全票通过鹰派加息,符合市场预期。美联储FOMC全票(12票赞成、0票反对)通过加息25个基点,将联邦基金利率目标区间上调至3.75%-4.0%,符合市场预期。这是三年来(2023年7月)首次加息,标志着美国货币政策正式从按兵不动转向重新收紧。本次加息决定在经济增强的背景下作出,美联储认为当前经济活动以稳健速度扩张,通胀仍然高企,此次加息将支持通胀更及时回归2%的目标。
点阵图显示加息周期开启。本次点阵图出现明显鹰派转向,最新点阵图显示,18名提交预测的官员中,16名官员预计年内至少再加息一次2026年底联邦基金利率预测中值从6月的3.8%升至4.1%。市场对10月加息的押注概率随即升至约50%,12月加息预期同步走高。2027年的利率路径存在显著分歧,有3位官员预期届时降息2次,1位预期降息4次,2027年底预期中值也被上调至4.1%,同时长期预期联邦基金利率也被小幅上调。利率将在2028年下降,并于2029年保持在3.5%至3.75%之间。
美联储议息会议点阵图
资料来源:彭博、富安达基金整理
通胀和经济增长上修。声明指出,经济活动稳健扩张,生产率增长强劲,但通胀仍然高企。美联储FOMC经济预期显示,2026年PCE预期为3.7%,通胀回归2%目标指向2029年。经济增速同步上调,2026-2028年美国经济增长预期分别为2.3%、2.4%、2.2%;2026年失业率预期大幅下修至4.1%附近。
沃什选择市场而非“特朗普”。美联储主席沃什在新闻发布会上重申“通胀太高且持续太久”,不确信通胀正向目标回落。当前金融环境并不具有限制性,强调经济“正在走强”。沃什认为,债券收益率上升有三个原因:首先是经济强劲;第二是资本竞争,资本支出激增是真实存在的;第三是地缘政治。未来政策将继续取决于数据,不再提供前瞻指引。此次新闻发布会比以往提前约20分钟结束,为近期最短记录,与沃什一贯强调不提供前瞻指引的立场相吻合。特朗普对加息表达了“不满”,并认为美联储应该降低利率至1%,且表示加息前与沃什进行了沟通,支持其加息决定。
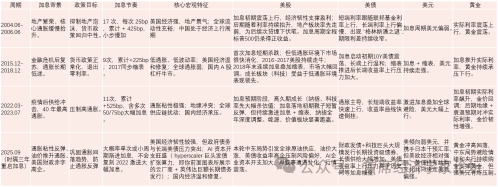
不同加息周期下资产交易主线并不相同。历史数据复盘来看,美联储加息意味着强美元,对黄金形成压制,不过只要经济不衰退,加息初期美股不一定熊市;真正风险来自加息后期,利率持续抬升刺破盈利预期。高估值长久期资产,在高通胀加息环境下承压最明显。对新兴市场来说,如果持续加息,会导致资本流出,经济结构弱、外债压力大,资本管制能力不强的经济体,汇率波动加大,其国内资本市场脆弱性加大。
加息对各类资产影响
资料来源:富安达基金根据相关资料整理
国内资本市场来看,A股在连续缩量震荡后市场风险依然有待修复,结构性分化行情持续,主线处于切换与再平衡的过程中。短期美联储加息靴子落地,年内预期还有加息,未来政策路径清晰,有利于资本市场预期稳定和定价修复,结构性行情不改。
通胀、加息、债务供给和可持续等重扰动下,全球主要经济体主权债务收益率纷创近年来新高。9月底,美国30年期美债收益率盘中一度飙升至5.62%,创下2002年6月以来的最高纪录,尾盘收于5.567%;10年期收益率也一度触及5.29%,为2007年以来最高水平。2年期收益率则小幅回落至4.891%附近,收益率曲线进一步陡峭化。英国10年期国债收益率收至5.35%,法国债务和赤字居高不下、经济增长乏力以及明年大选担忧进一步推升财政压力,10年期国债收益率升至4.876%,为2002年以来的最高水平,已经超过了2008年金融危机时的峰值,9月单月法国10年期国债收益率累计上涨68.4个基点,整个三季度累涨115.6个基点,创下1999年欧元诞生以来最大季度涨幅。9月底至10月初,法德10年期国债利差快速拉升,先是突破127个基点,随后在10月2日法国10年期国债收益率盘中冲高至4.99%,利差一度触及约159个基点,进一步推升至2012年欧债危机以来的最高水平。法意10年期国债收益率高于意大利的幅度达到30个基点,创欧元诞生以来历史纪录。
四、资本市场回顾与后市展望
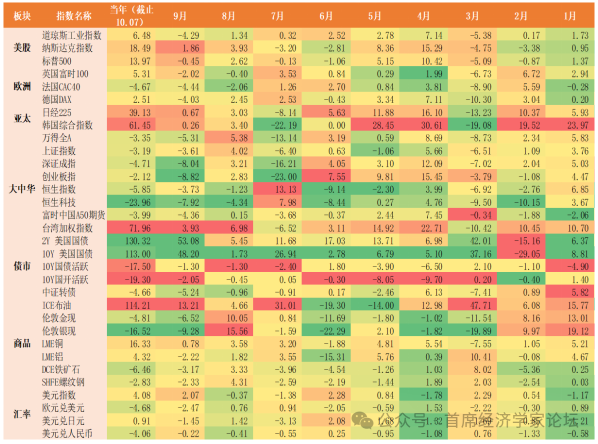
9月美联储加息靴子落地,推动全球资本流出新兴市场,风险偏好下行;叠加中东局势反复扰动,油价震荡加剧、小幅收涨,美元走强、贵金属下跌,各主要经济体主权债券收益率继续上冲,法德10Y国债利差走阔至2012年欧债危机以来最高水平。全球股市分化,美道指、标普小幅下跌,AI应用对科技板块的支撑带动纳指震荡中屡创新高;日韩股市小幅上涨,其他主要股指下跌为主;国内A股则震荡走弱,主要宽基指数全线收跌。
9月上旬,OpenAI、Meta先后发布新一代GPT-6 Astra大模型和Muse AI智能体;9月中旬,国际科技巨头担忧人工智能对人类潜在的风险冲击,纷纷呼吁加强行业监管;9月29日,特朗普与Meta、Anthropic、OpenAI、谷歌、Palantir、英伟达等科技巨头齐聚白宫,签署了与AI相关的文件。特朗普明确拒绝立法监管,力推行业自我监管,并宣布将"AI"更名为"SI"。估值高位叠加对应用收入和业绩持续性担忧,科技股高位面临分化。
大类资产表现
资料来源:Wind、富安达基金
复盘三季度看,上证指数下跌6.16%,深成指下跌20.47%;创业板指下跌27.80%,科创50下跌30.70%,“双创”均录得单季度最大跌幅。节奏看,在经历了7月份的深度调整后,8月进入休整与企稳阶段,9月先扬后抑,中下旬转跌再度调整,大小盘分化,申万行业涨多跌少,成交动能减弱。
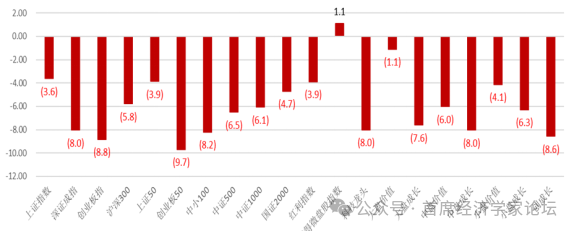
9月,A股三大指数调整,行业和个股表现分化,科技退潮、传统修复,行业高轮动,小盘股继续反弹。上证指数月跌3.62%,深成指月跌8.04%,创业板指月跌8.82%,万得全A月跌5.31%。风格方面,上证50月跌3.87%,沪深300月跌5.78%,中证500月跌6.5%、中证1000月跌6.07%、中证2000月跌2.29%,万得微盘股指数月涨1.11%、连续两个月上涨;科技龙头指数跌8.37%,科创50指数月跌9.17%,科创综指月跌8.81%、北证50月跌2.41%,中证红利月跌3.94%、红利指数月跌3.88%。消费龙头、大盘价值、小盘成长分别下跌3.73%、1.09%、6.28%。
9月主要指数涨跌幅
资料来源:Wind、富安达基金
成交额方面,9月,A股总成交额约38.46万亿元,日均(共21个交易日)约1.83万亿元,年内仅略高于2月(14个交易日),日均成交额较8月继续下降,为年内最低的一个月,也是首个日均不足2万亿元的月份,其中9月7至17日连续九个交易日成交额低于2万亿元,9月29日仅成交1.42万亿元,创2025年7月8日以来日成交量新低。不过2026年前三季度A股总成交金额465.48万亿元,已超2025年全年的420.21万亿元,刷新历史纪录。
资金方面,Wind数据显示,截至9月30日,9月A股市场融资余额减少950.34亿元至25404.57亿元。从行业情况来看,申万一级行业中,仅建筑材料行业融资余额增加7亿元。电子、有色金属、医药生物行业融资净卖出金额居前,分别为255.29亿元、93.64亿元、84.87亿元。三季度融资余额下降了4174亿元,单季度缩量仅次于2015年第三季度。2015年第三季度,A股融资余额从20447亿元降至9041亿元,缩量11406亿元。
Wind数据显示,9月股票ETF整体资金净流入451.79亿元,扭转了8月股票型ETF净流出1199.05亿元的态势。三季度整体看,股票型ETF累计净流入4091.1亿元,其中7月市场调整较大时逆势流入4838.37亿元、8月反弹中净流出1199.05亿元、9月震荡回调中回流451.79亿元。大盘价值与成长宽基双线发力是支撑宽基资金回流的核心力量;科创50、沪深300、创业板三大核心指数ETF净流入分别为207.02亿元、106.11亿元、86.46亿元。科创半导体材料设备赛道连续两个月获得净买入,8月、9月分别获场内资金净买入86.45亿元、17.15亿元,黄金ETF也有净流入;红利低波、中证医疗、港股医药等主题ETF净流出。
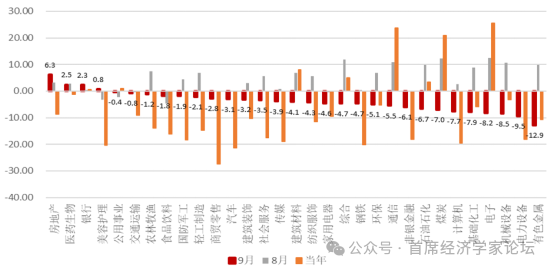
申万一级行业整体涨少跌多,受益于政策支持的房地产+6.28%、领涨市场,医药生物+2.47%、位居第二,银行+2.32%,公用事业跌0.39%,其他行业均下跌,受到美联储加息、美元指数走强压制,黄金走弱带动有色金属-12.87%领跌,电力设备-9.46%、连跌五周,机械设备-8.53%,电子-8.22%,基础化工-7.92%。
9月主要行业涨跌幅
资料来源:Wind、富安达基金
从个股表现来看,Wind数据显示,9月,A股共有1713只股票涨幅为正,占比超过三成,3827只股票下跌。前三季度看,A股沪深京5520只股票(剔除第三季度上市的53只股票后),个股涨跌幅中位数为0.61%。其中,上涨股票为2837只,上涨比例为51.39%;下跌个股2674只,占比48.44%,剩余9股收平。
股市前三季度经历“冲高-科技极致缩圈-7月回调-8月弱修复进入震荡”。当下市场在多空因素交织下博弈,呈现出明显的结构性行情,市场缺乏主线,行业轮动加速,资金高切低和主动防御诉求强。预期A股短期延续“指数震荡、结构分化”格局,一方面科技股仍是“主旋律”,AI科技大周期对相关板块有支撑,费城半导体指数高位回落后修复,OpenAI推出GPT-6 Astra,Meta的Muse等带动人工智能从设备端向应用端转移,需求拓展对算力基建设施加大投入的回报才能闭环,同时,市场向业绩有支撑的“真科技”回归;二是美联储加息路径相对清晰,未来更多交易加息幅度问题,美元强、美债收益率创20年新高,对美国优质科技股有一定支撑,但不利于新兴市场流动性流入。三是在市场震荡格局不变,市场对红利低波和自由现金流等防御性交易诉求强,资源、有色及红利防御板块也会有持续表现;关注医药生物调整后的阶段性机会,房地产“多支箭”带来产业模式的根本性变革,政策发布后连续调整,市场仍需消化;内需板块仍然依赖政策力度和效果。
短期需继续观察监管稳市政策和机构情绪变化,策略上防御为主,关注10月金融街会议政策发布、五中全会和三季报业绩。防御端:银行、石油石化、煤炭、公用事业、运营商、消费龙头等高股息红利资产仍是底仓优选,受益于科技成长调整、低利率环境与资金避险需求;政策端:“六张网”是投资支持重点领域,“十五五”整体投资规模预计超26万亿,PSL利率下调,财政部5500亿地方债结存限额落地,均新增“六张网”建设,基建链和新基建方向订单预期有望改善;科技资源端:10月进入三季报密集披露期,市场定价重心将从“预期交易”转向“业绩验证”。《关于发展新质生产力的意见》全面实施“人工智能+”行动,为科技方向提供中长期制度锚定。科技股回调及估值消化后,有业绩支撑的科技与资源行业双轮景气驱动的格局将进一步清晰。
9月债市并未受供给影响,市场担忧的季节性调整“魔咒”也未出现。利率债曲线牛平延续,1年期收益率横盘于1.22%,2-4年期小幅上行,中长端下行,超长债下行最大,30y下行5.0bp、较8月多下1bp,下行幅度最大,压超长债利差仍是市场主流选择。信用债在利差驱动下,呈现利差继续压缩。
债市收益率下行方向不变,但空间缩窄,预期10年期国债收益率短期突破1.65%的关键点位可能性不高,超长债利差经过9月压缩,30Y-10Y利差虽已缩窄至40bp左右,但除压利差之外,10Y以内利率债交易空间狭窄,在市场无反向催化因素前提下,压利差仍是机构核心诉求。配置盘采取“稳定”策略,交易盘短期也不急于获利了结,等待市场和机构行为的新增信号。信用债稳定性较好,随着摊余成本债基开始发行,进入建仓期,对信用债或将有所支撑,虽然城投债进入化债尾声,但信用债市场仍有较大操作空间。权益市场震荡格局下,“固收+”也会有表现,特别是+红利低波和自由现金流,对当前弹性标的调整,防御性优势更加受资金青睐。
整体看,今年债市收益率“上有顶、下有底”格局并未完全打破,市场方向选择了向下,目前突破关键关口,除非降息发生,10Y下行空间有限,超长债有压缩利差空间。信用债票息收益更为稳定,“固收+”受权益风格主题影响表现分化。
风险提示:基金有风险,投资需谨慎。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金管理公司依照恪尽职守、诚实信用、勤勉尽责的原则管理和运作基金资产,但不保证基金一定盈利,也不保证最低收益。本文不构成任何投资建议,也不构成基金管理人管理基金的必然依据,投资者据此操作,风险自担。本文相关信息来源于公开资料,不对其准确性、完整性和及时性做出任何保证,对因使用本文引发的损失不承担责任。投资人在投资基金前,请务必认真阅读基金合同、招募说明书、产品资料概要等法律文件,了解基金的具体情况,并充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。