出品:新浪财经上市公司研究院
作者:渚
9月29日,北京九章云极科技股份有限公司(以下简称“九章云极”或“公司”)首次向联交所主板递交上市申请,中国银河国际担任其独家保荐人。
AI算力浪潮之下,第三方智算服务商迎来发展窗口,九章云极凭借“智算新云”的差异化定位实现营收爆发式增长。但高速扩张的背后,招股书也暴露出诸多值得投资者警惕的信号:公司从高毛利AI软件赛道全面转向硬件占比极高的智算项目业务,商业模式发生根本性转变。报告期内营收高歌猛进,却伴随持续亏损、经营现金流不断失血。
同时公司存在大客户高集中、客户与供应商身份频繁转换、大客户留存率归零等现象;为抢占算力资源,大规模租赁推高租赁负债与利息负担,资金缺口持续拉大。在阿里云、腾讯云等头部云厂商占据绝大多数市场份额的格局下,这家试图突围的第三方智算企业,其增长质量、业务可持续性与现金流安全,都需要审慎审视。
市场份额仅1.6%的“中国最大的智算新云”
据公司官网介绍,九章云极(DataCanvas)是人工智能基础设施及智算云技术提供商,旗下拥有九章智算云(Alaya NeW Cloud)、九章智算操作系统(Alaya NeW OS)等自研产品。依托自研“AI工厂”体系,面向AI训练与推理场景提供高性能计算平台、智算技术方案及专业模型服务。
从招股书呈现的数据看,九章云极的成长曲线堪称惊艳:2023年至2025年,营业收入从1.06亿元飙升至10.98亿元,年复合增长率高达221.5%,两年增长近十倍。2026年上半年收入进一步达到5.88亿元,同比增长92%。
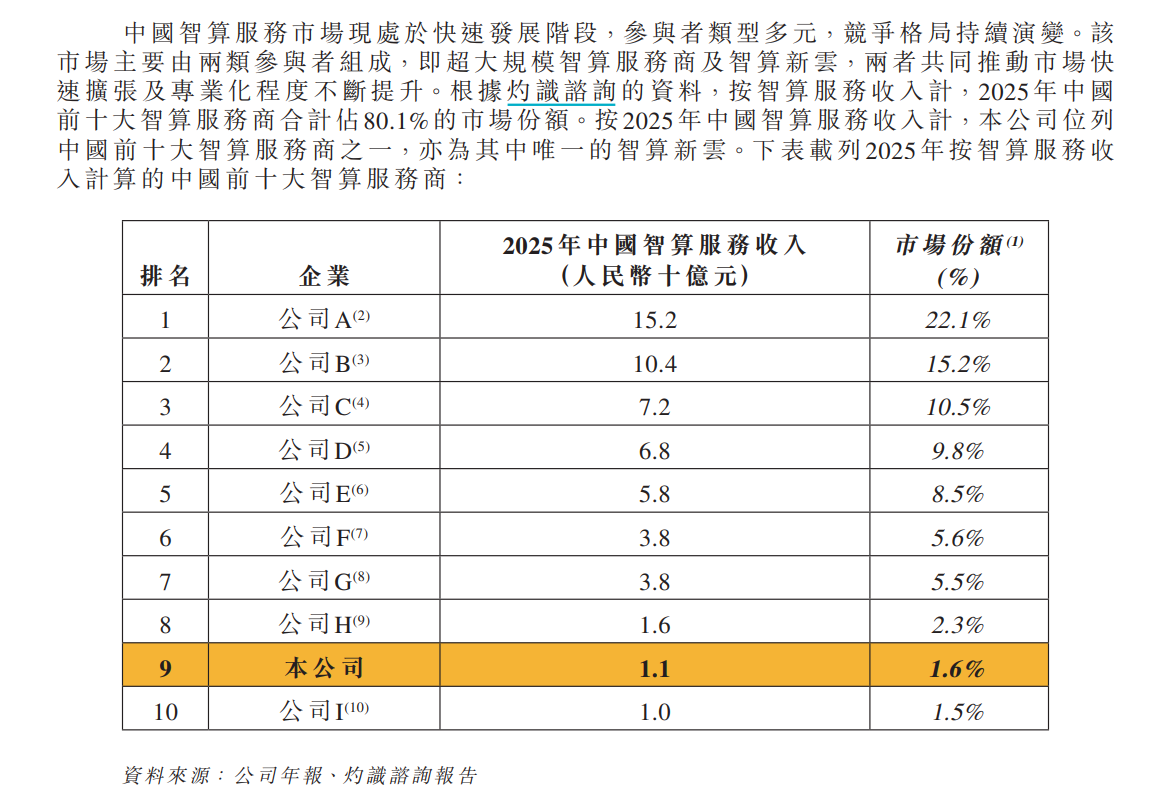
根据灼识咨询数据,按2025年中国智算服务收入计算,九章云极在中国智算服务商中排名第九,市场份额约1.6%,是前十名中唯一的“智算新云”服务商。不过,据DBC德本咨询2026年4月27日发布的《2026中国智算服务市场领军企业TOP100》,九章云极在中国智算云服务厂商中排名第13。
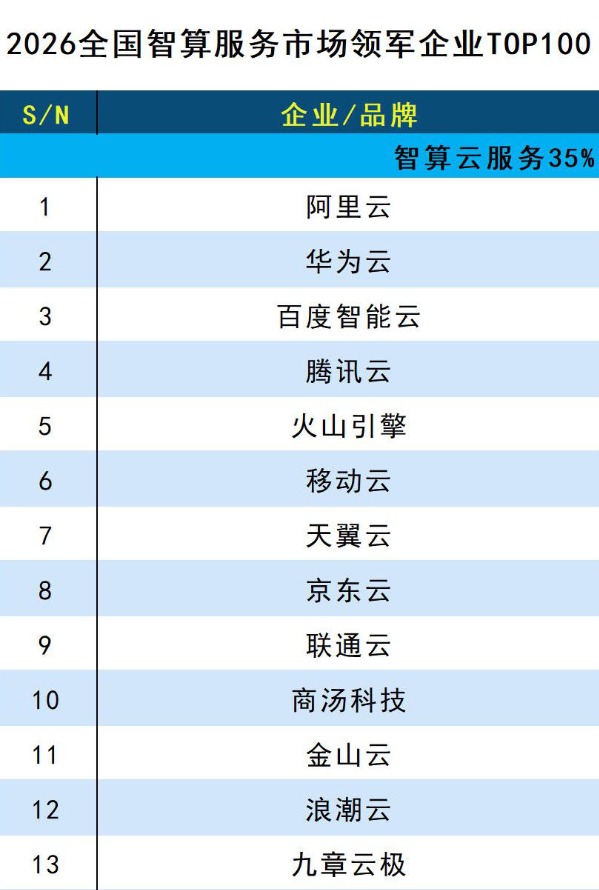 来源:DBC德本咨询
“智算新云”这一概念是九章云极在招股书中着力构建的差异化标签。按招股书定义,阿里云、腾讯云、百度智能云等大型云厂商业务覆盖数据中心、云计算平台及SaaS、PaaS、MaaS等多个层级,属“超大规模智算服务商”;而“智算新云”则专注于AI算力相关的基础设施建设与算力云服务。
这一分类的营销价值显而易见——它使九章云极能够在“中国最大的智算新云”这一定语下占据叙事高地。但从投资视角看,1.6%市场份额意味着公司在整个智算服务市场中仍是小型参与者。排在九章云极之前的阿里云、腾讯云、百度智能云、火山引擎、金山云等超大规模厂商,合计占据了近八成的智算市场份额,且在算力储备、客户资源、品牌认知度和资金实力上均具备显著优势。
大客户摇身一变大供应商
灼识咨询预计2025年至2030年中国智算服务市场将以32.3%的复合增长率扩张,2030年市场规模超过2775亿元。但市场扩容能否被九章云极有效捕获,取决于其在与大厂的正面竞争中能否持续获取项目。
这就不得不提到公司3年前启动的业务转型。2023年,九章云极尚是一家以AIFS(AI基础软件)为核心的公司,该业务贡献了76.5%的收入,毛利率高达40.6%。但随着ChatGPT引爆算力需求,公司全面转向智算基础设施领域,AIFS收入占比在2026年上半年已骤降至0.1%,几乎归零。
取而代之的是“智算基础设施解决方案”——本质上是一种交钥匙式的AIDC智算中心工程项目。公司需要承担方案设计、GPU服务器及网络设备采购、系统集成和部署调试的全部环节,收入并非随服务进度逐步确认,而是主要在客户最终验收时一次性入账。2025年,该业务收入达到10.02亿元,占总营收的91.2%。2026年上半年,这部分收入仍占73.8%。
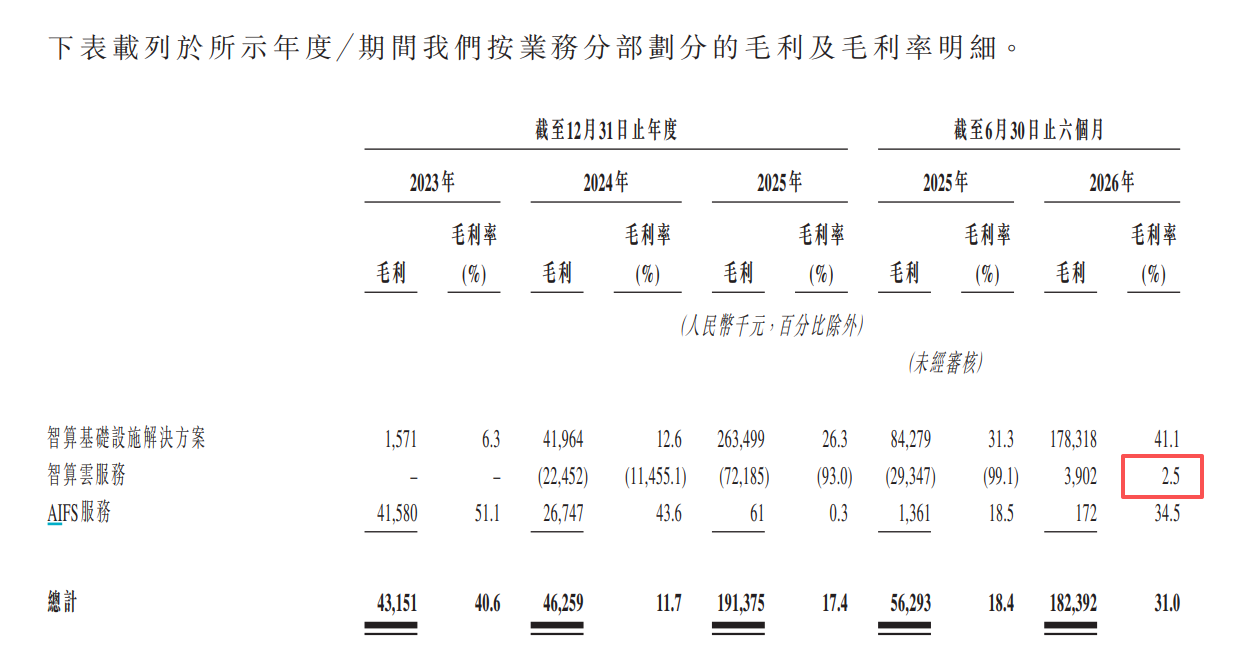
项目制的代价直观地体现在毛利率上。2024年,公司整体毛利率从2023年的40.6%骤降至11.7%。当年营收从1.06亿元增至3.95亿元,毛利却仅从4315万元增至4626万元,多出的近三亿元收入几乎全部被硬件采购成本吞噬。九章云极实质上从一家高毛利的软件公司,变成了以垫资采购硬件为核心能力的“算力包工头”。
更关键的是,项目制业务多为一锤子买卖,项目验收即意味着交易完结,并非基于周期性合作。这就导致九章云极的收入结构呈现典型的“一次性大单驱动”特征:每年来几个大项目把收入顶上去,来年再从零开始寻找新客户。这种模式的收入可预测性和可持续性,与云服务订阅制存在本质差异。
招股书数据显示,报告期内,前五大客户贡献的收入分别占总营收的54.8%、85.7%、88.0%和80.8%。其中,2025年第一大客户贡献了全年收入的48%,接近总营收的一半。
但真正值得警惕的并非集中度本身,而是客户留存情况。2024年的前五大客户,到2025年已全部从名单中消失,大客户留存率降至零,2026年上半年亦是如此。此外,公司前五大客户与前五大供应商存在大量重叠——九章云极向客户交付AIDC后,又向其租用算力,频繁出现客户与供应商身份互相转换的情况。
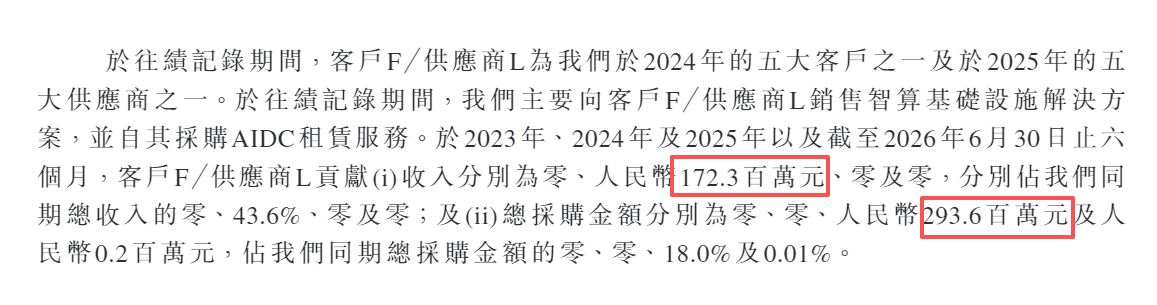
以2024年为例,当年第一大客户F/供应商L贡献收入1.72亿元,占总收入比重达43.6%,但到2025年其贡献的收入已直接归零。与此同时,客户F一跃成为公司2025年的第二大供应商,九章云极向其采购AIDC租赁服务的金额高达2.94亿元,远超上一年对该客户的销售额。
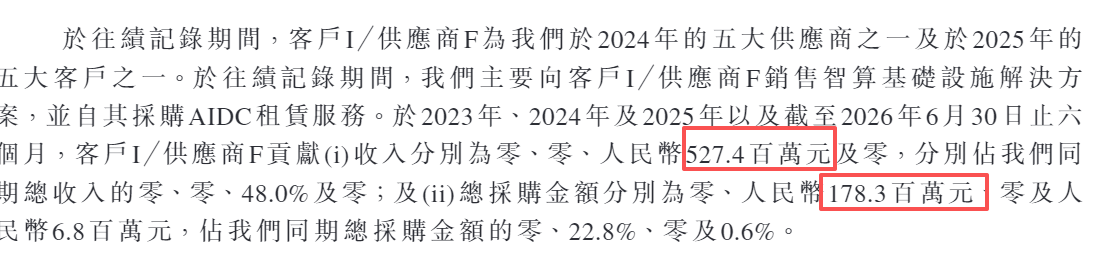
无独有偶,2025年的第一大客户I/供应商F,当年贡献了48%的营收,到2026年上半年其营收贡献同样归零。耐人寻味的是,2024年客户I还曾是公司的第一大供应商,九章云极向其采购AIDC租赁服务金额达1.78亿元,且采取了预付款的信贷政策。也就是说,公司2024年先向客户I预付1.78亿元款项,次年又从该客户处获得5.27亿元收入。
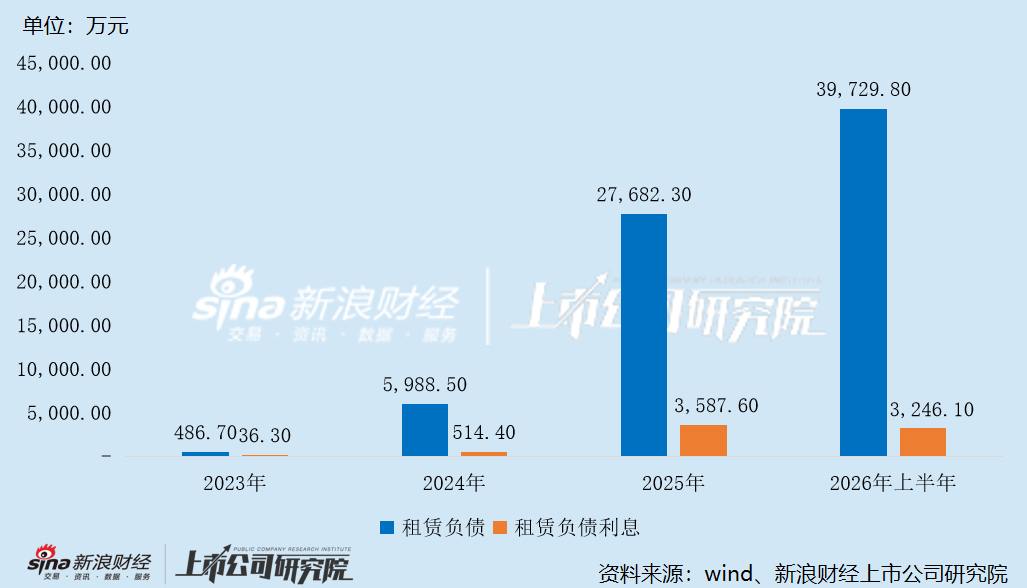
分析人士指出,公司在承担多年固定租赁付款义务的同时,所签客户合同期限相对更短。一旦下游需求不及预期或合同未能续签,公司将面临持续的租赁成本压力。截至2026年7月末,公司租赁负债已接近7亿元,而现金及现金等价物仅约4亿元。两者之间的规模差距,意味着上市后的资本运作和现金流管理将面临严峻考验。
2023年至2025年,公司融资成本分别为301.1万元、977.7万元、4292.2万元,利息负担成倍增长;2026年上半年达3524.2万元,同比增长95.75%,接近翻倍。其中,租赁负债利息从2023年的36.3万元飙升至2025年的3587.6万元,增幅高达98倍。
垫资模式下的盈利和现金流压力
营收高增的同时,九章云极却深陷亏损泥潭。2023年至2025年,公司分别录得净亏损3.94亿元、4.58亿元及3.36亿元。2026年上半年,净亏损扩大至10.95亿元,同比扩大约359.7%。但亏损扩大的主因并非业务失控——高达10.68亿元来自优先权金融负债的公允价值变动,属非现金性质的账面亏损,与公司估值上升直接相关。
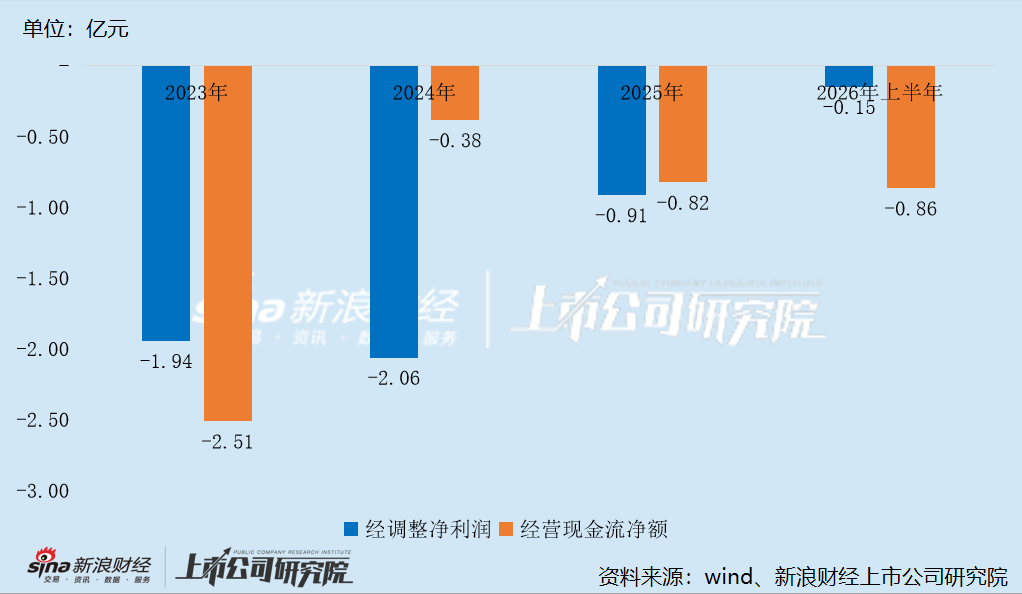
剔除该等项目及股份支付后,经调整净亏损从2023年的1.94亿元收窄至2026年上半年的1489万元,经调整净亏损率从182.9%降至2.5%。这一改善趋势值得肯定,但投资者需要追问的是:经调整亏损的持续收窄,在多大程度上可以归因于项目制收入放量对固定成本的暂时摊薄?
从毛利率的修复路径可以窥见端倪。2026年上半年整体毛利率回升至31.0%,较2024年低点提升19.3个百分点。招股书解释称,毛利率提升主要由于硬件采购占比下降,以及规模更大、复杂度更高、软件含量更足的项目占比增加。但项目制的本质并未改变——利润率的高低仍取决于当期项目的具体构成,而非可预测的、随时间累积的规模化效应。
智算云服务的商业化曲线则提供了另一种可能。该业务2024年9月才正式推出,2026年上半年收入达到1.54亿元,占比升至26.1%,毛利率虽由-99.1%转正为2.5%,但仍远低于同行业上市公司。同期,首都在线云主机及相关服务的毛利率达15.32%,约是九章云极毛利率的6倍。按需付费的云服务模式若能持续放量,理论上可逐步稀释项目制收入的一次性特征。但当前较低的收入占比及毛利率水平,尚不足以对冲项目制收入带来的结构性波动。
在智算基础设施解决方案中,九章云极需要提前垫资采购GPU服务器、交换机、网络和散热设备,而政企客户的验收和回款周期往往较长,收入确认又集中在下半年,导致应收账款占用大量资金,公司经营现金流持续净流出。
报告期内,公司应收款项(包括应收账款、应收票据、预付款项及其他应收款)期末余额分别为1.02亿元、0.75亿元、3.48亿元和5.77亿元,呈逐年快速增长态势;同期,分别确认信用减值损失672.4万元、1010.2万元、1530.1万元和2595万元,坏账风险在持续累积。
2023年至2025年,公司经营现金流分别净流出2.51亿元、3844.3万元、8242.7万元,2026年上半年净流出8649.5万元,流出额同比扩大71.6%,与同期经调整净亏损大幅收窄的趋势截然相反。主营业务丧失“造血”能力,导致公司日常经营运转高度依赖外部融资,尤其是银行借款。
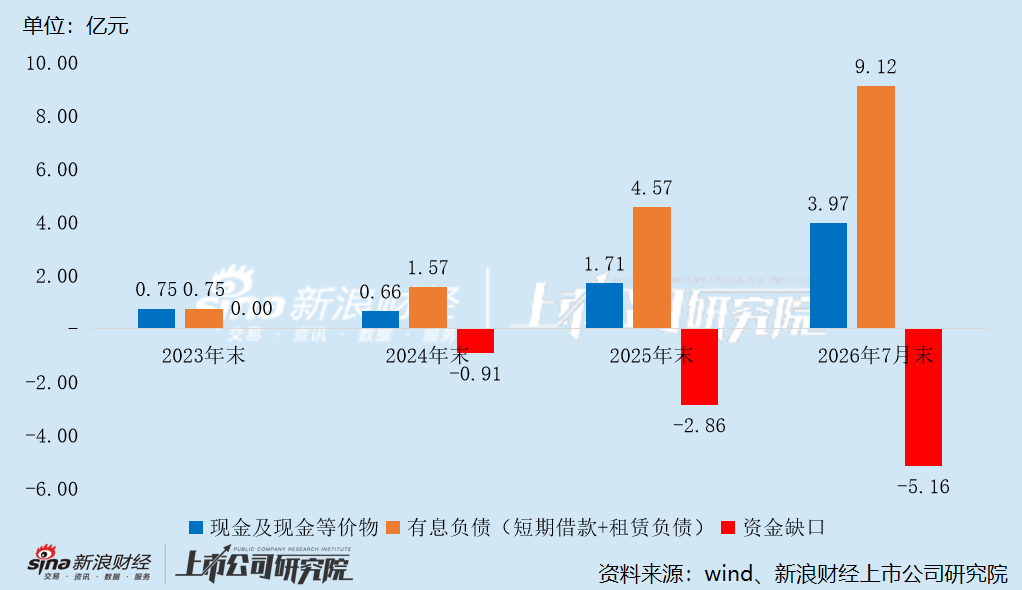
截至2026年6月末,公司短期借款2.06亿元,较2023年末大幅增长194.26%;加上3.97亿元租赁负债,有息负债总额已突破6亿元。到7月末,短短一个月时间,有息负债进一步膨胀至9.12亿元,资金缺口同步扩大至5.16亿元。
对九章云极而言,赴港上市融资已是火烧眉毛。