摩根大通最新喊话,A股继续杠铃打法!
尽管资金面低迷,“国家队”大举出手迹象也尚未出现,但摩根大通10月13日给出的A股策略报告并没有因此转向保守。
该行继续维持杠铃配置:一头押AI基础设施、CXO/创新药,一头配高股息防守。
同时,其将沪深300指数2026年底的目标点位维持在5200点。
AI跌出机会了吗?
最近,AI板块的日子不好过。
报告数据显示,过去五个交易日,光模块跌了16.8%,光芯片跌了15.5%,GPU跌了14.2%,,HBM跌14.1%,显著跑输沪深300指数(跌4.6%)。
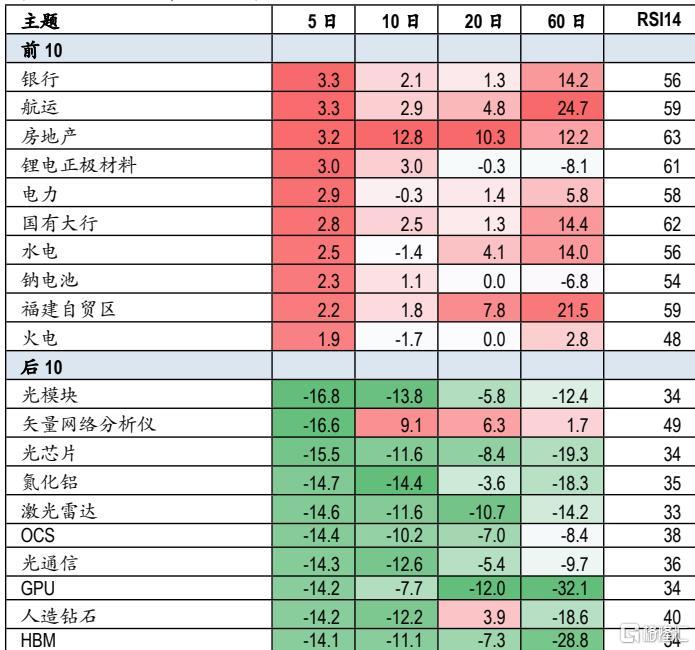
导火索是地缘政治层面的扰动,FCC规则、MATCH法案等政策动向持续压制着板块估值。
不过摩根大通认为,跌归跌,估值合理的AI子板块能提供下行风险缓冲。
存储、服务器和交换机ODM/OEM这些细分环节,未来12个月的市销率还在5倍以下,低于历史均值,而销售增速相当可观。
除了估值,政策端也有个潜在利好。
近日发布的《关于发展新质生产力的意见》,明确了"十五五"的产业蓝图,还专门部署了"AI+"行动。
摩根大通认为,虽然文件目前没有给出具体的资金安排,但如果后续预算明确上调AI资本开支目标,那就是实打实的利好,国内AI供应链会是最直接的受益者。
由此,这份政策预期也被看作潜在的正面催化剂。
AI与高股息,两头抓
真正的支撑还是盈利。
报告分析了美债收益率上行对A股的影响,摩根大通认为在“熊陡”环境下,A股的市盈率表现出了韧性。
更关键的是,IT板块未来12个月的EPS同比增速预计能到53%,这个盈利增速足以抵消估值收缩带来的压力。
也正因为这个判断,摩根大通维持了沪深300指数2026年底5200点的目标价位。
防御端,高股息标的(如银行、水电)因对市盈率收缩敏感度低且提供稳定回报,继续作为杠铃的另一端配置。
增长端,则坚定配置AI基础设施,以及CXO/创新药板块。
资金面上,A股换手率、两融余额和ETF资金流处于低位,但数据揭示了市场内部的结构性变化。
近期,半导体和科创板ETF呈现资金流入,但趋势资金参与度下降。
这一分化表明,尽管整体流动性低迷,但部分资金仍在择机布局特定方向。
总体而言,摩根大通的杠铃策略在当前市场环境下呈现出清晰的再平衡逻辑:
以盈利增长穿越估值波动,以杠铃配置应对风格切换,在AI进取与高股息防御之间寻找攻守平衡。