2026年的全球航空市场,核心矛盾仍是供给偏紧。航空出行已超过疫情前并持续增长。商用飞机供给则处于结构性紧张状态。IATA测算,2019至2026年全球累计交付缺口约5284架,窄体机、宽体机平均交付时间分别升至6.2年、5.8年。供需错配之下,飞机资产价值持续上行。
在此背景下,大多数租赁商依然在"买飞机—租出去—收租金"的传统盈利模式里挣着利差的钱。但对于具备技术管理、资产交易及后市场服务能力的租赁商而言,飞机的价值创造并不止于租赁期内,还延伸至退租、维修、再配置及后续处置等环节。
中飞租赁(1848.HK)2026年中期业绩正好提供了一个样本:这家公司已经不只是靠租金赚钱,它正在把一架飞机的价值,在生命周期的多个环节持续“变现”——一是全球化机队布局支撑的稳健利差收入;二是基于高质量资产与择时交易带来的高效周转与资本回报;三是后市场布局带来的资产剩余价值最大化——逐步展露聚焦“资产”的业务全貌。
01
租赁收入:依托高质量资产的基石性收入
2026年上半年,公司基本租金收入18.60亿港元,叠加约1.85亿港元中国境内租赁相关政府支持,合计约20.45亿港元租赁业务收入,共同构成公司当期经营收入的重要支撑。
截至2026年6月末,公司自有机队163架,其中高流动性窄体飞机占约90%。公司拥有123架A320neo及C909一手订单,未来15个月计划交付的飞机已全部获得租赁安排,其中约八成面向海外优质航空公司。优质机队资产及全球配租能力,共同贡献稳定的租赁收入来源。
02
退租补偿:新增收入背后“隐藏”的能力与价值
上半年,公司确认自承租人收取的退租补偿收入8.61亿港元。根据航空经营租赁的标准条款,航司在飞机退租时须满足约定的技术交还状态,或选择向出租人支付现金补偿以豁免维修责任。当前,全球MRO产能、发动机及航材供应结构性承压,航司面临高昂的维修时间成本与不确定性。在此背景下,公司凭借成熟的后市场工程底蕴、高效的退租管理能力,实现了“补偿结算、维修及资产再配置”的纵向一体化统筹。因此,公司的现金补偿安排压缩了飞机资产过渡期并锁定了成本风险,对航司更具吸引力。
据管理层反馈,公司会在收到退租补偿的同时针对后续预计维修支出等计提拨备。上半年,公司计提约3.1亿港元拨备,扣除该项拨备后退租补偿净收入贡献约为5.5亿港元,已具相当规模。
MRO产能瓶颈预计未来5-10年难以消解,随着公司部分机队进入下一租期,这类收入具备持续开展的基础——它随机队到期分布波动,但绝非偶发,而是极少数具备全链条工程能力的玩家才有可能规模化获得的持续性收入。
03
飞机交易及航材贸易:总额与净额背后的两条收入线
上半年,公司附带租约的资产包交易采用净额法列示,净收入约5,200万港元;不附带租约的飞机、发动机及航材交易采用总额法列示,收入约8.29亿港元,对应净收益约900万港元。两类业务合计净收入约6,100万港元,期间出售飞机9架。
据管理层反馈,公司2026年的飞机出售安排呈现明显的上下半年分布不均。目前公司全年已锁定待交割飞机项目超过20架,且下半年交易项目多具备较高的边际利润率。
附带租约的资产包交易往往容易受交割节奏和交割资产包组合影响而有波动,但在当前供需失衡,飞机价值持续上涨的背景下,拉长平均来看预计将保持增长趋势。
但被“忽略”的关键反而在于第二类——不带租约的二手裸机、老旧发动机、航材部件贸易,代表的是"工程增值和剩余价值变现"能力,对交易网络、估值判断、技术处理能力的要求远高于"连租约卖整机"。这类业务以往被归入综合收入,市场无从判断其规模。而现在,它正成为公司越来越重要的增长方向。随着二手裸机、老旧发动机、拆解航材的不带租约交易持续增加,未来很可能单独成为又一重要收入来源。
04
资产管理:出售远不是终结
飞机出售不一定意味着管理服务终止。通过"出售+管理"模式,公司出售飞机后保留管理职责,从而确立了持续性管理费收入的留存机制。该模式的战略价值在于实现了资产所有权与管理职能的有效分离,将收益来源从单一的“资产持有收租”成功延伸至“资产出表后的专业服务输出”。
得益于这一成熟的业务闭环,中飞租赁可以动态优化机队结构并降低资本占用,同时能够维系深度的客户关系、锁定服务收入。这种轻资产服务模式,充分展现了中飞租赁经受过市场验证的运营实力与全球客户粘性。这类收入被合并在"其他收入"里,市场可能根本还未留意到中飞租赁"卖完飞机还能持续收钱"。
05
国产飞机及后市场:护城河的"下一步"
公司旗下联营公司印尼翎亚航空作为国产C909飞机首家海外运营商,目前已运营5架C909,累计安全载客逾71万人次,开通13条国内及国际航线,为国产飞机在海外市场的运营积累了实践经验,并为后续客户拓展及服务支持提供参考。
同时,公司正通过与港机集团筹备发动机快修快转中心、与中航材利顿合作航材循环利用,以及开展发动机租赁等项目,拓展后市场业务。这些布局有望将公司在资产管理方面的经验延伸至发动机、航材及相关服务领域,进一步加深“资产”深耕,在快周转、附加值更高的业务领域,挣“专业”的钱。
06
成本控制及风险因素缓释:运营及财务管理升级
从成本上看,公司主要的成本包括利息开支和折旧。
上半年,公司利息开支为10.1亿港元,同比下降8.5%;平均有效利率由去年同期的5.52%降至4.65%。
折旧方面,公司将飞机残值评估由固定比率方式调整为综合市场模型,更全面地考虑资产的经济特征与市场因素,更加贴合资产实际市场价值,亦符合当前市场趋势。经调整后,该折旧率依然处于行业平均水平区间的偏高位置。
风险因素方面,汇兑敞口显然是市场的关注重点。上半年,公司录得汇兑亏损4.42亿港元,主要与人民币负债在财报时点的折算有关,属财报时点未实现账面损益,并非实际换汇产生真实现金流出。公司正通过增加人民币计价租赁资产做自然对冲,未对冲人民币负债净额已收窄至约60亿元,后续对利润表扰动有望持续收窄。
07
写在最后:全生命周期管理的价值,市场可能还没充分定价
中飞租赁2026年中期业绩值得关注的,不只是某一项收入增长,而是隐藏在收入总额之下、公司不同业务环节的价值创造方式——其全生命周期资产管理的多线收入来源正在展露。全生命周期资产管理的核心,不是简单增加收入项目,而是通过技术、交易、融资与服务能力的协同,提高资产价值实现水平,实现收入和利润增量。
中飞租赁自成立以来已连续20年持续盈利、自上市以来每年两次不间断派息,在周期波动中持续创造稳定股东回报。支撑这份韧性的,恰是公司在资产端、产业链上的深耕与坚持。专注资产、专业驱动,正是其穿越牛熊的底色。
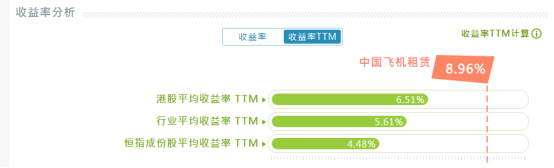
(图片来源:aastocks,截至2026年9月23日)
这次中报是个起点。未来中飞租赁能否把资产管理能力持续转化为盈利增长与股东回报,值得长期跟踪。至于市场何时、以何种方式重新定价这种差异模式——那是时间的故事。
*本文基于中飞租赁2026年中期报告及公开资料整理,不构成投资建议,也不构成公司新增业绩指引。涉及未来业务安排、税率、对冲进度、交易节奏及估值判断的表述均存在不确定性,具体以公司正式公告为准。