文|财华社
承接本专栏对药明康德(02359.HK)、药明生物(02269.HK)、药明合联(02268.HK)的拆解,我们将视角转向凯莱英(06821.HK)。
凯莱英(002821.SZ)由洪浩博士于1998年回国在天津创办。该公司成立之初便避开国内仿制药原料药的红海竞争,专注高难度海外创新药小分子中间体定制合成,后续依靠连续化反应、绿色合成的工艺差异化建立竞争优势,业务由实验室小试逐步延伸至商业化CDMO生产;2016年A股上市,2021年登陆港交所二次上市。实控人为创始人洪浩及一致行动人,同时配套员工持股平台绑定核心技术团队,外部以财务类机构投资者为主。
如果说药明体系依靠全产业链平台化能力,包揽创新药从早期研发到商业化的全链条需求;凯莱英以单点技术起家、正在向综合平台延伸,早期聚焦高复杂度小分子化学合成,凭借连续反应、绿色工艺的技术差异化,在全球高端小分子CDMO赛道站稳脚跟。
但凯莱英的成长轨迹,或比药明系标的更受全球创新药资本周期牵制。
经历2021-2022年订单爆发、2023-2024年行业下行期的收入收缩与盈利下修之后,该公司主业迎来修复窗口,同时大举押注化学大分子、生物药、制剂等新赛道。其新兴业务能否真正兑现盈利,还是仅仅用来对冲传统小分子业务的周期天花板?
业务架构:小分子是压舱石,新兴业务是成败关键
凯莱英业务可拆分为传统小分子CDMO和新兴业务矩阵两大板块。过去市场对它的标签是小分子CDMO厂商,而该公司近年持续投入资源,试图摆脱单一赛道依赖,向多品类医药外包服务商转型。
小分子CDMO是凯莱英二十多年的核心主业,定位不做普通原料药代工,主攻结构复杂、合成路线长、工艺放大难度高的创新药中间体与原料药商业化生产。2025年小分子CDMO业务收入47.35亿元(单位人民币,下同),同比仅增3.59%,2026年上半年分部营收更按年下降5.44%,至22.97亿元,增长明显进入平台期。
板块盈利能力是其核心护城河:2025年小分子CDMO业务毛利率46.45%,2026上半年维持47.41%,要高于国内大量做普通小分子CDMO的同行。高毛利或源于高难度项目的工艺溢价,这类项目工艺开发门槛高、客户更换供应商成本极高。
但短板同样突出:全球小分子创新药管线数量放缓,国内大量CDMO厂商持续扩产,中低端订单价格战愈演愈烈。即便凯莱英主打高端项目,也无法完全隔离行业周期冲击,这或也是其必须向外拓展新赛道的底层动因。
为突破小分子业务的增长瓶颈,该公司重点布局化学大分子、生物大分子、制剂CDMO、临床CRO等新兴方向。
这里需要厘清一个关键概念:化学大分子不等于生物大分子。传统小分子分子量通常小于1000道尔顿,以化学合成制备,易于放大量产;凯莱英布局的化学大分子以多肽、寡核苷酸为主,分子量可达数千至上万道尔顿,但核心工艺仍是化学固相合成/化学合成,不依赖细胞发酵;而单抗、ADC等生物大分子依靠细胞发酵和生物反应器生产,属于另一套工艺体系。化学大分子合成过程易生成相似杂质,纯化难度高,产能多为百克至公斤级,壁垒高于普通小分子。
从数据看,新兴业务收入弹性很强:2025年新兴业务收入19.29亿元,同比增长57.30%;2026年上半年收入13.04亿元,同比增长72.49%。毛利率从2024年21.18%提升至2025年的29.65%,2026上半年更进一步从29.53%提升至32.45%,规模化效应逐步显现。
其中化学大分子(多肽、寡核苷酸等)是新兴业务的主力,2026年上半年贡献收入2亿元,同比增长122.82%,当前在手订单金额同比增长88.71%;制剂CDMO收入1.78亿元,同比增长50.93%;临床CRO收入1.43亿元,同比增长2.73%,整体仍处在产能爬坡、客户拓展和投入放量阶段。
需要留意的是,新兴业务目前体量尚不足以替代小分子主业,占总收入的比重从2024年的21.13%提升至2025年的28.92%,于2026年上半年更进一步增至36.16%,尚处在投入放量阶段。
同时,新兴业务毛利率仍远低于小分子主业,叠加前期资本开支较大,整体盈利贡献仍然有限。未来能否持续抬升毛利率、形成稳定订单池,或是其估值分化的核心变量。
订单与客户结构:大小客户均衡,但Biotech订单波动风险更高
在手订单是CXO未来业绩的先行指标。截至2026年8月24日,扣除报告期内已确认收入的订单,凯莱英的在手订单总额为16.73亿美元,按年增长53.77%,2026年初至8月24日,其新签订单同比增长54.59%,化学大分子和生物大分子业务订单增长迅猛。凯莱英预计2026年全年营业收入将增长19%-22%,鉴于上半年营收增幅为13.13%,或意味着下半年的收入增速将加快。
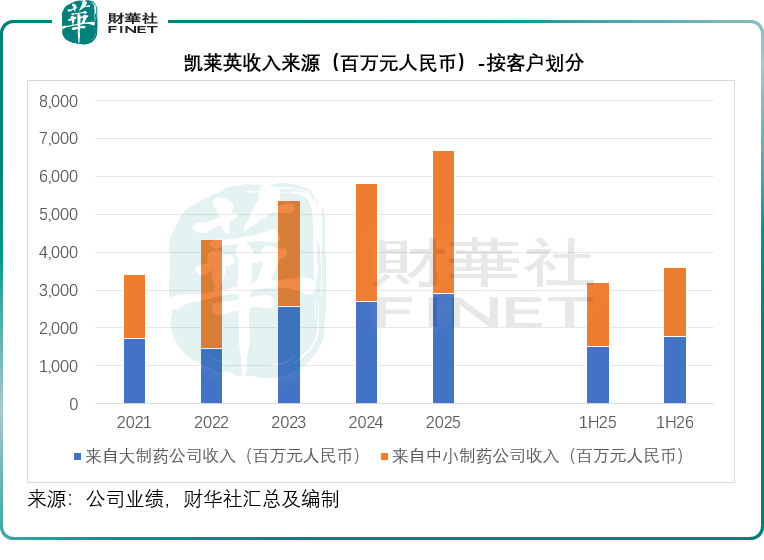
凯莱英的客户分为两大板块:大型药企订单稳定、持续性强、回款风险低;中小Biotech客户订单弹性更大,但受融资环境影响波动极强。
2026年上半年,来自大药企收入17.69亿元;中小药企收入18.38亿元,占比更高。客户结构里中小Biotech占比偏高,或是其业绩波动更大的重要原因。境外客户筑牢底盘,境内创新药企带来增量,一定程度分散单一市场风险,但无法根除Biotech融资周期带来的订单扰动。
核心壁垒:绿色连续合成技术是护城河,但可拓展边界有限
凯莱英的核心竞争力或不在产能规模,而在连续化反应、绿色催化工艺。这套技术可以提升复杂分子合成收率、减少三废、压缩生产成本,专门攻克传统化学合成很难落地的高活性、复杂结构药物分子。
对于跨国药企高端小分子项目,工艺一旦验证通过,更换供应商的时间、资金成本极高,客户粘性很强。
但也存在重要缺点:这项技术的优势集中在化学合成环节,不像药明康德具备从靶点、临床到商业化的全链条一站式能力。当客户需要一体化研发外包时,凯莱英容易丢失订单,这或也是公司急于拓展大分子、制剂、CRO业务的重要原因。
核心风险
1)全球创新药投融资周期下行风险。凯莱英的订单对Biotech融资环境敏感度要高于平台型CXO,一旦海外融资再度收紧,新增订单会快速承压;
2)小分子赛道产能过剩。国内大量CDMO持续扩产,中低端项目价格战持续,会持续压制板块整体盈利中枢;
3)新兴业务兑现不及预期。化学大分子、生物药CDMO赛道竞争正在快速升温,新业务前期投入大,若客户拓展不及预期,可能长期无法贡献可观利润;
4)海外地缘与监管风险。收入以境外客户为主,跨境合规、出口管制、汇率波动都会直接冲击盈利。
总结:技术单点强者,周期修复的受益者,新赛道是决定性变量
凯莱英是典型的单点技术突围型CXO,和药明康德全平台打法完全不同。短期看,行业周期回暖,小分子主业稳步修复,在手订单支撑业绩;中长期价值,将取决于新兴业务能不能成功从增量收入变成真正的高利润第二增长曲线。
该公司的优势在于高端合成工艺的技术壁垒;软肋则在于业务广度不足,业绩容易受外部资本周期扰动,波动大于综合平台龙头。在港股CXO的资产池中,凯莱英属于高弹性、高周期属性的细分标的,收益与波动并存。