文|投资者内参 寿紫薇
亿万富翁金融家、桥水基金创始人瑞·达利欧警告,美国国债市场的长期下跌远未结束。他将原因归结为不可持续的政府债务供给洪流,与主要外国机构买家兴趣减弱相碰撞。
达利欧在周二发布于 LinkedIn 的文章中指出:债券熊市可能还有很长的路要走。他指出,当前周期不太可能稳定,直到高借贷成本削弱经济活动,足以重新平衡供需基本面。
达利欧认为,当前处于周期中段:利率已经大幅上升,但尚未导致股票和风险资产下跌、信用利差实质性扩大和经济疲软。换言之,央行收紧的影响尚未真正“咬合”,金融资产,既包括债务,也包括股票的供给很可能远大于需求。
美国国债供给:规模庞大且短期化
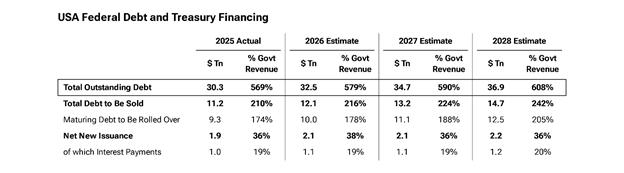
截至2026年9月底,美国可流通国债约32万亿美元,同比增加8%。截至9月,美国财政部已发行约1.5万亿美元净新增可流通债务,预计2026全年净新增约2.1万亿美元。
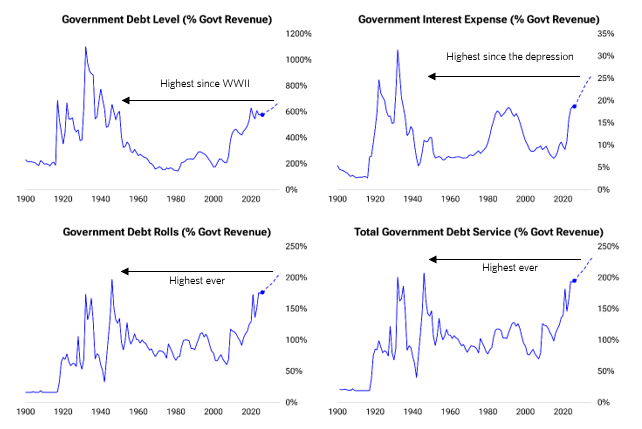
达利欧称,在政府债务和债务服务负担相对收入极高时,这是巨量供应。债务水平、到期债务、利息支付和总债务服务均处于二战以来最高水平,并预计继续恶化。
达利欧预计,未来两年联邦债务将从约每美国家庭24万美元升至约27万美元。加上私人债务后,美国家庭平均总债务负担约为43万美元。这些是“正常”条件下的预测;若出现经济疲软,政府通常进行逆周期借贷和支出,供给会更快增加。例如,温和至严重衰退,如-4%,可能使赤字大约翻倍。
需求端:外国买家支持减弱,中国和日本是重点
达利欧指出,定价关键不是谁已经持有债务,而是谁愿意且能够继续增持,以及要求何种收益率。外国投资者整体持有32%的美国国债,美联储持有14%,二者合计近一半;美国国内各类持有者略多于一半。
2025年至2026年的购买数据显示,美债市场支持正从外国买家转向国内买家。2025年美联储曾让持有量略降,近期又重新购买;美国公众的持有和购买增加,这在利率上升时通常发生。
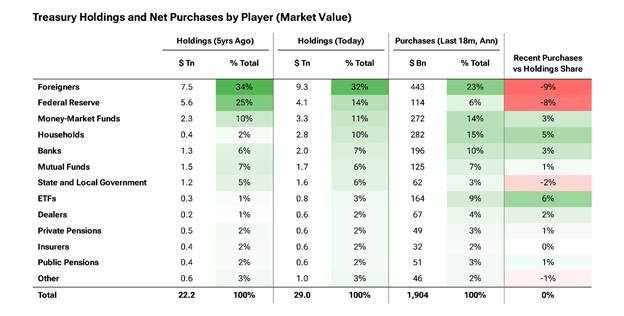
美联储曾是美债的“摇摆买家”,近期美联储再次购买,这虽不等同于新的量化宽松,但旨在通过将购买转向短端,缓解长端收益率上行压力,因为长端需求不足。需求构成变化显示,长久期债务需求明显减弱。
达利欧称,中国和日本是最大受益持有者,也是最值得关注的持有者,因为其激励已从积累转向减少。
达利欧粗略估计,中国公司和个人持有约1万亿美元美国债券和4万亿美元美国金融资产;中国储备还包括另外约2万亿美元美国债券。中国持有者因此有巨大美元多头暴露,尤其人民币升值时,其外汇损失可能超过美国较高利率的补偿。若仅对冲或转换10%的私人美元持有,就会导致约4000亿美元美元抛售,足以带来显著影响。
日本持有此前相对稳定,近期开始下降。达利欧称,日本政府有强烈动机引导机构卖出或减少美国国债,以回流资金,支持日元和日本国债市场,并降低对美国市场表现及美国金融的依赖。日本国债收益率相对美债上升,也降低了持有日本国债的劣势。这些因素有利于日本进一步卖出美债并将资金回流至日元债务资产。
由于日本持有美债久期中略多于一半通过短期外汇远期对冲,存在巨大久期错配,即“套息交易”。资本回流将导致这些头寸平仓,可能对市场造成很大破坏。其他地区,如中东石油出口国,其金融需求变化也倾向于减少购买美债,甚至更多借入或卖出美债。
达利欧总结,不应指望外国购买充分支持美国债券。供需变化长期使做空美国国债比做多更容易。
最大风险:滚动风险与债务服务挤压
达利欧强调,市场大多关注赤字和新债发行,但到期债务滚动量更大。滚动通常不造成问题,因为持有人通常将到期收益再投资,但如今不能假设如此。再投资率下降,从供需角度看,等同于预算赤字增加。达利欧称这是未被充分理解的重大潜在负面因素。
典型债务挤压动态是:更多债务导致更高收益率,更高收益率导致更高利息支出,更高利息支出导致更大赤字,更大赤字导致更多债务。债务水平和利率同时上升,构成双重债务服务打击。债务服务成本增加又导致对债务需求进一步下降,信用市场称之为“死亡螺旋”。达利欧称,这正在发生;当其在信用市场广泛存在时,会伤害市场和经济,通常导致熊市、金融问题和经济问题。
达利欧判断,当前处于利率大幅上升之后、但尚未对市场和利率敏感经济部门产生不利影响的阶段。此时,利率往往继续上升,直到供需失衡缩小至可持续水平,表现为利率敏感市场和部门疲软。由于供需状况未改善,市场和经济也未疲软到改善失衡,债券熊市可能还有很长的路要走,并应警惕其他市场可能走弱。
此阶段政策制定者通常收紧货币政策,试图刹车而不刺破泡沫,现在正以相当经典的方式发生。若过去是序幕,更高利率将:第一,给债券持有者带来日益严重的资本损失,直到产生糟糕的股票市场和糟糕的经济;第二,提高融资成本并波及整个经济;第三,导致其他借款人和竞争性金融资产卖家更激烈地争夺资金,资金变紧,减少对商品、服务和金融资产的需求。
美国非国债债务与股票:供给同样增加
达利欧指出,美国财政部并非孤立借款,而是在与所有其他借款人和发行人竞争资金。预计企业债务和股票供给将大幅增加。他估算,联邦政府需要约2.1万亿美元额外融资,企业需要约1.4万亿美元,涵盖债券和贷款,其中AI占很大部分;家庭和州及地方政府分别约0.7万亿美元和0.2万亿美元。2027年总净固定收益融资需求约4.4万亿美元,还不包括必须转售的到期债务。
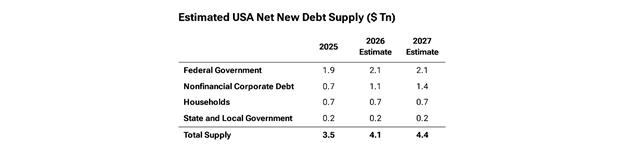
2027年,企业预计有2.0万亿美元再融资和约1.4万亿美元净新债,合计约3.4万亿美元公司总融资。未偿美国公司债务约15.7万亿美元,企业债券毛发行今年增加近30%,受AI资本投资繁荣推动。
达利欧认为,企业将增加债务和股票发行,主要为AI资本支出融资。更高资本支出通过更高借款和股票发行,导致自由现金流下降,这是经典挤压第一阶段。这正开始导致更高信用利差和融资成本,推高所需AI回报;若历史可鉴,最终会导致资金短缺和其他金融市场下行压力。目前变化仍相对温和,但应特别关注AI超大规模企业债券发行加速:2026年上半年约2200亿美元,而2025年全年约1080亿美元。市场开始收紧,投资者要求更大让步以吸收供给。净公司债务发行2025年约7000亿美元,2026年预计约1.1万亿美元,2027年约1.4万亿美元。达利欧称,这个市场应被视为煤矿中的金丝雀。
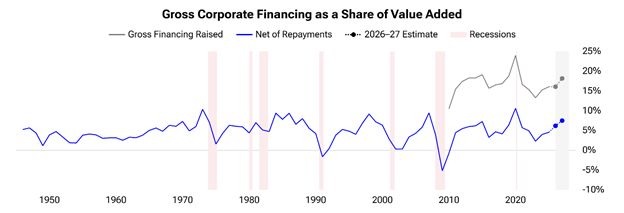
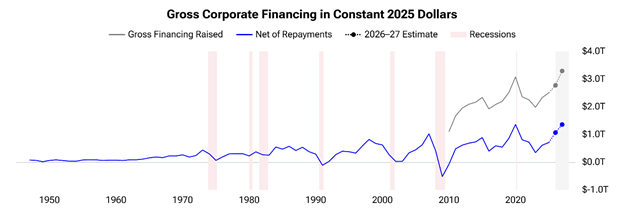
他将2027年挑战概括为:债务供给可能从2025年约3.5万亿美元年度净债务供应升至2027年约4.4万亿美元,每年增量约0.5万亿美元,不包括债务滚动。美国公司部分,尤其AI复合体,正变得非常庞大,而财政部部分已经巨大。逻辑和周期研究表明,当债券供给大于需求,价格下跌、利率上升,抑制信用融资的商品和服务购买。
全球债务竞争:美国并非唯一借款人
美国不仅与其他美国资产卖家竞争,还与全球所有卖家,尤其各国政府和公司,争夺同一全球资本池。
达利欧称,世界其他地区,尤其发达国家,债务图景与美国类似:许多国家过度负债,需要大量借款,并受到挤压,这已成为政治和社会问题,濒临导致不利于债券持有者的极端行动。欧洲和日本供需平衡恶化及更高利率会伤害美国债券,正如美国供需恶化及更高利率伤害其他国家债券。
他引用数据:OECD政府2025年毛借款创纪录达17万亿美元,其中约13.5万亿美元,近80%,用于再融资现有债务。2026年OECD主权毛借款预计升至约18万亿美元,包括约14万亿美元再融资和近4万亿美元净借款,比2024年多17%,约为十年前两倍。
欧洲正增加主权发行,为国防、基础设施和大财政赤字融资。德国预计2027年毛债务发行约5760亿欧元,2026年约5260亿欧元,2025年约4250亿欧元;同时欧洲央行在缩减而非扩大政府债券持有。
全球借款处于创纪录水平。OECD估计,2025年公司通过债券和银团贷款市场借款约14万亿美元,未偿公司债务约60万亿美元。随着AI投资全球加速,公司债务预计继续大幅增长。
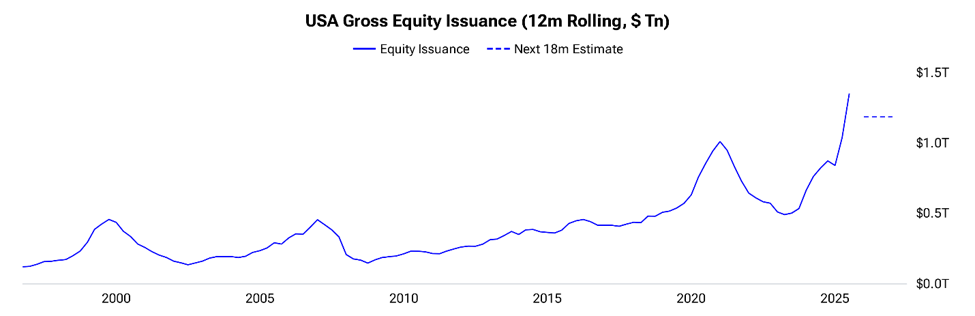
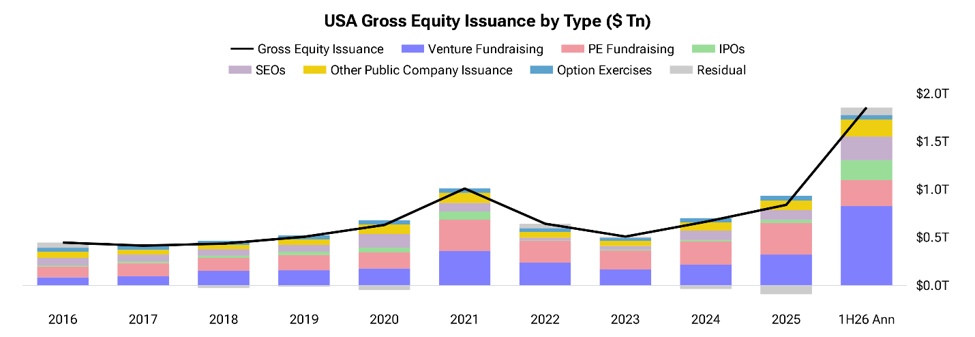
达利欧称,过去一年,公司从资产净买家转向资本净卖家,即发行人,需要私人投资者填补缺口。2026年上半年,非金融公司股票发行飙升至年化1.8万亿美元,主要由AI建设的大型参与者驱动。虽然无法精确预测未来股票发行量,但预计更多发行将到来,因为这些实体继续以各种方式筹资,例如前沿实验室IPO。发行渠道包括IPO,如SpaceX;二次发行,如Alphabet;私人融资,如OpenAI和Anthropic。今年所有渠道基本都在激增,为AI建设融资。几笔巨额交易占其中很大部分。可以确定的是,债务和股票等金融资产的供给,似乎远大于需求所能吸收的规模。
#桥水基金#达利欧#美债#债市#利率
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。