文|强调Next
红果开出的价,第一次有大佬来加码。
10月16日起,微信新一轮微短剧小程序激励又将启动,绿泡泡联合发行的优质新剧最高可获得100%收入激励。此前数据显示,国庆7天,微信的绿泡泡短剧累计投放素材4.3万组,日均素材量比节前一周增长57%。
微信一边找片方,一边找观众。挡在它面前的红果,7月日活已达1.68亿,超过腾讯视频、爱奇艺、优酷、芒果TV四家合计的约1.55亿。绿泡泡短期内追不上这个用户规模,但把下一部好剧的报价抬起来,用不着1.68亿。
过去一年,短剧制作公司面对的大买家基本只有一个。分账比例、保底金额、流量给多少,都由红果说了算,一部剧能卖什么价,基本是它定的。微信带着激励进场,第一次让片方手里有了第二份大玩家的报价,哪怕这份报价眼下还是拿补贴买来的。
补贴能撑多久,微信的分发效率能不能对上红果的流量,决定这份报价是长期变量还是一阵子的热闹。至于多出来的钱最后能不能留在片方口袋,那是另一笔账。
微信让出分成,也在做片方的广告生意
微信不缺看短剧的人。QuestMobile数据显示,今年2月,微信短剧小程序渠道月活4.27亿,比独立短剧App渠道的3.35亿还多。问题在于这些观众散落在不同的小程序里,一部剧看完就散了。绿泡泡做的事是把剧集中起来,让用户看完这一部,还能顺手划到下一部。
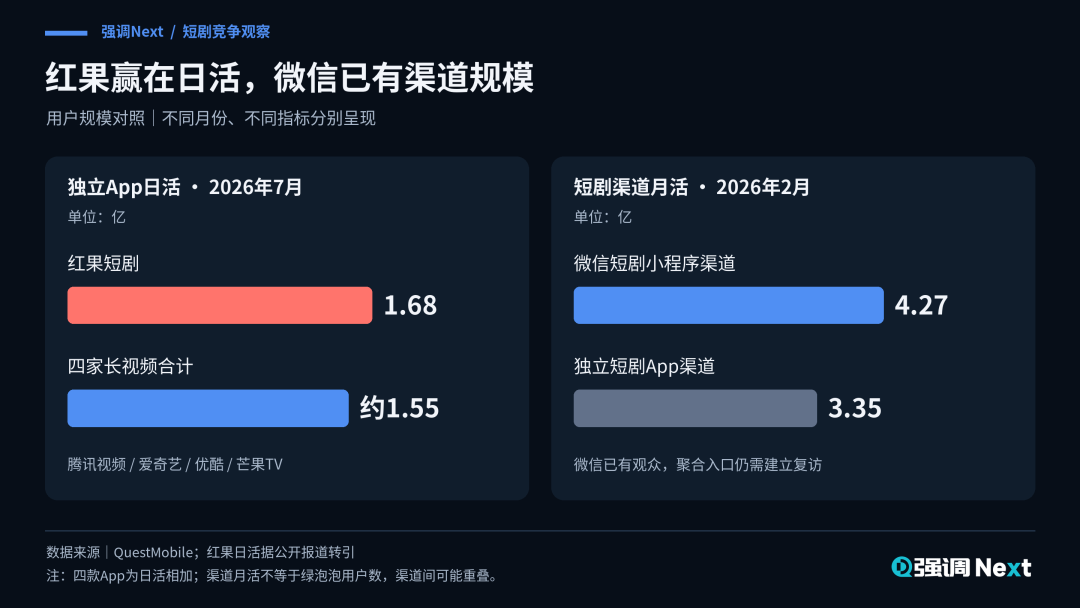
聚合恰好也是微信需要证明的能力。观众过去通过广告点进某个小程序看剧,不会因为微信做了官方入口,就自动养成来这里追剧的习惯。绿泡泡的前身在2025年4月注册,今年7月更名,国庆还在大幅增加投放。微信的渠道规模早已存在,聚合产品仍要自己找用户。
找来用户之后,微信开始重新分配他们。10月16日启动的新一轮激励中,最高100%的收入激励,由90%现金分成和10%广告金组成,其中一成只能用于投放。联合发行同时接入腾讯营销、视频号等推广渠道,片方拿到的分成越高,被引导回去买曝光的路径也越顺。
于是微信站在了交易的两端。
它让出内容分成,赚的是片方购买流量的钱;投流的片方越多、竞价越激烈,广告位越贵,这一头赚得也越多。
给更多作品曝光的同时,让更多片方争同一批广告位。对制作公司来说,入口有多少潜在用户没那么重要,重要的是这个入口替自己省下了多少推广费。
补贴的流向也已经出现集中。DataEye统计,国庆热投前20部剧中,15部的出品方关联河马。微信正借助已有供应商扩充AI剧供给,新增的曝光首先落到了这些作品上。
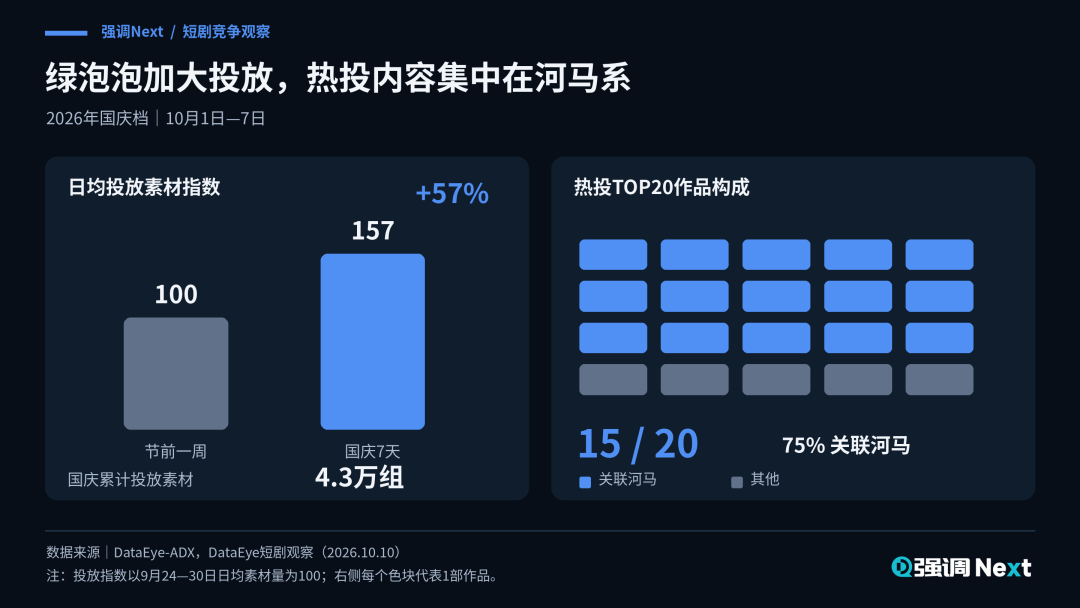
普通片方因此拿到的是一张要自己填成本的报价单,他们既要跟已有合作方争推广资源,又要跟制作门槛更低的AI内容争观众。分成比例变高了,入场竞争一点没少。
微信想拿到片方的下一部好剧,最终得拿结算结果说话:一部剧扣完投流、发行和制作成本之后剩多少。这个数字比入口有多大,更能决定片方把下一部剧交给谁。
红果有规模,也得为留住好团队付钱
红果的优势是观众已经聚在那里。同样一部剧,大平台较低比例的分成,也可能比小平台更高比例的分成带来更多收入。微信很难用一轮补贴,就让制作公司放弃这份确定性。
红果自己也在这份确定性上加钱。今年5月,抖音集团短剧版权中心披露,2026年真人短剧保底扶持预算超过15亿元,部均保底金额比上年提高约60%。这个安排早于绿泡泡在国庆期间的加大投放,字节的加价,早有准备。
同场披露的另一项变化,也解释了它为什么愿意加钱:系列剧消费时长占比从6%升到15%。观众看完一部还愿意追下一部,平台就少一分为新剧重新找观众。能连续开发作品的团队,比只能交付一部剧的供应商更难替代。
这正是微信可以撬动的地方。它不必搬走红果的旧片库,只要参与好团队下一部剧的投资和发行,就能进入原本只有一方的谈判。红果仍握着最大的观众池,但留住这批团队,得持续给出有吸引力的条件。过去积累的流量,买不断未来的好内容。
片方手里的权利安排因此变得关键。红果总编辑乐力曾在公开采访中表示,平台不强制要求全渠道独家,果燃项目要求首发或同步上线,但不一定独家。非独家意味着同一部剧可以同时卖给两家,两边都得为自己的份额出价,这也是微信那100%激励能生效的前提。首发给谁、续作给谁、下一个新项目给谁,才是片方真正能拿来谈的东西。
问题在于,这张牌不是每个团队都有。
AI正在增加可供选择的内容,平台有更多剧可以播,片方获客的成本反而可能上升。昆仑万维上半年的经营数据已经说明,制作变便宜,不等于生意变好:其AI短剧平台业务收入15.35亿元,同比增长163.28%,毛利率却下降15.6个百分点至67.49%;同期集团销售费用增长82.75%,公司解释主要来自AI短剧平台的市场推广和渠道手续费增加。
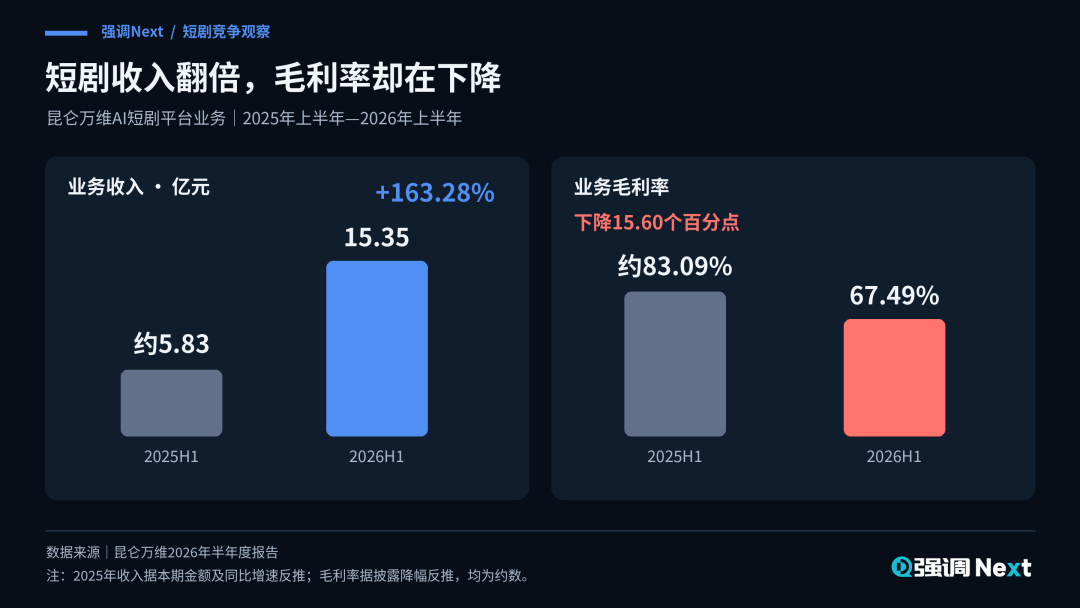
收入跑得很快,推广和渠道也拿走了更多。昆仑万维付出去的渠道手续费,和片方交给微信的广告金,收钱的人不同,去处一样:制作端省下来的钱,被分发环节收走了。
这也是片方与平台最难对齐的地方。片方希望一部剧留下利润,平台更关心这部剧能否留下观众,让他们继续看下一部。一个团队如果只能不断交片、不断买曝光,就很难把过去的成功积累成下一次谈判的筹码。
多一家发行平台,片方多了一个可以比的对象。但让这笔报价持续有效的,是片方自己手里有没有能带走的东西:能续作的系列,被认得的团队,认剧多过认平台的观众。这些得一部一部拍出来,平台给不了。
爱优腾在防守,短剧先改了内部采购账
被红果逼到墙角的爱优腾们,也在给短剧团队开条件。
腾讯视频今年继续采用“保底加分账”。在横屏短剧政策中,新入场的优质团队通过评估后,每部项目可获得不低于300万元保底,分账周期最长延至3年。平台先承担一部分风险,再给作品更长的赚钱时间,以此争取制作团队。
这些投入换来了能写进榜单的成绩。腾讯视频Post援引云合数据称,上半年上新的精品短剧中,43部公开分账超过100万元,腾讯视频占32部;12部超过1000万元,它占8部。
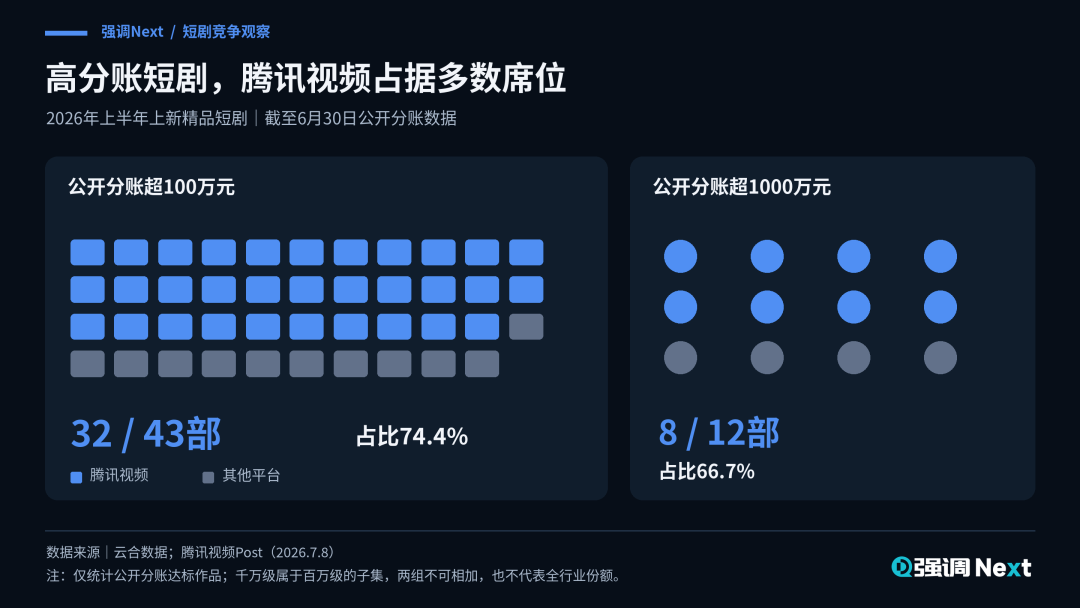
这份榜单足够用来招募制作团队,却回答不了平台自己的盈利问题。分账高,说明作品给片方带来了收入;长视频平台为这些作品花了多少采购和推广费用,又多收了多少会员费,榜单没有披露。
对爱优腾来说,做短剧先花出去的是采购钱:300万保底、3年分账周期,都是买内容的成本,能不能转成会员收入,是另一笔账。字节腾讯从短剧中挣到的大头是投流的钱,这部分,爱优腾挣不到。
短剧要改善爱优腾的经营,得带来新的付费、让会员多续费,或者替代一部分成本更高的内容。现有会员多看一部短剧,爱优腾未必多收一笔订阅费。爱优腾若只增加一个热闹的短剧频道,却保留原来的长剧采购规模,新的内容供给还可能变成新增开支。
爱奇艺二季度的数据就摆着这种压力:会员收入40.1亿元,同比下降2%;内容成本38.2亿元,同比增长1%。销售及管理费用下降22%,公司主要归因于控制营销支出,经营亏损仍从上年同期的4617万元扩大到1.05亿元。

营销费用压下来了,内容成本还在增长。短剧能否承担更多留存任务,必须落实到采购预算里。否则,平台一面讲短剧提效,一面继续为可替代的长剧支付高价,短剧做得再热闹,也很难修复原有的经营问题。
爱奇艺在海外已经找到直接卖订阅的机会。二季度业绩会上,公司称海外微短剧会员收入同比增长超过300%,成为当地仅次于长剧的第二大会员收入品类。这至少有明确的收费结果。国内平台的短剧成绩,也需要从上新数量、频道活跃和分账榜,走到收入与成本的比较上。
免费短剧越丰富,付费长剧越需要证明自己有不可替代的价值。能吸引新会员、让用户愿意续费的作品值得继续投入,只负责填档期的项目,就要接受与短剧一起比较投入产出。制作得更长、花钱更多,不能成为保住采购价的理由。
这场压力在腾讯内部尤其直接。绿泡泡可以靠免费内容扩大广告生意,腾讯视频却还要说服观众付会员费。对集团而言,观众留在微信也有价值。对腾讯视频而言,一笔流向微信的广告收入,并不能填平自己的内容账单。
微信赢下短剧,对腾讯可以是好消息。腾讯视频那部分留不住付费用户的长剧采购,仍然要重新定价:它现在得和微信里免费就能看到的内容,比同一笔钱能买来多少停留。