智通财经APP获悉,2028年美联储FOMC票委之一的波士顿联储主席苏珊·柯林斯(Susan Collins)在周二晚些时候表示,她倾向于支持美联储年内进一步加息,防范地缘政治动荡局势之下的能源成本重压,以及关税政策与AI投资浪潮将通胀趋势愈发固化。她的最新观点与立场可谓与美联储“三号人物”威廉姆斯以及2026年美联储FOMC票委成员之一的克利夫兰联储主席哈马克的整体货币政策立场相呼应,即年内美联储再加一次可能是合适的。
苏珊·柯林斯表示,为帮助遏制通胀,今年年底前利率可能需要进一步上调。“我目前也预计,年底前适度进一步加息将是合适的,以确保通胀及时、持续地回到美联储FOMC货币政策委员会2%的目标,”柯林斯在为波士顿联储本周主办的一场银行业会议准备的讲稿中表示。
柯林斯提醒,她对是否需要进一步加速调整利率及其具体时机的判断,将取决于包含CPI、PCE通胀在内的一系列后续经济数据。
根据美联储9月份货币政策会议纪要,联邦公开市场委员会(即美联储FOMC)9月宣布加息25个基点,获得全部19位政策制定者支持。主席凯文·沃什将此举描述为撤去经济中的“一剂宽松因子”。
上月会议后公布的预测显示,18位美联储官员的预测中值指向今年可能再加息一次;沃什曾表示,自己不提交预测。最近,多位美联储官员表示,9月加息使央行可以在再次收紧货币政策前从容观察。美联储的政策制定者们将于当地时间10月27日至28日在华盛顿再次开会。
柯林斯表示,她预计经济将继续增长,劳动力市场将保持接近充分就业。
“在这种情景下,效率持续提升将支持供需平衡,并帮助通胀降温,使通胀逐步回到2%,”她在讲话中表示。
但她警告,另外两种情景发生的可能性与这一情景几乎同样高。人工智能带来的需求可能引发超常规模的投资繁荣,进而进一步提振家庭支出、导致劳动力市场过热,并使通胀持续高于美联储目标。
此外,她表示,关税和能源带来的价格压力,尤其是在伊朗战争持续的情况下,可能使通胀难题长期化。
“重要的是,要监测高通胀是否仍主要局限于能源及AI算力基础设施建设相关类别,而其他领域的价格涨幅继续放缓,还是价格压力出现扩散迹象,”柯林斯表示。
这位波士顿联储主席表示,当前经济强劲并不意味着经济正在过热。
“相反,我认为实际经济活动的强劲,既反映需求旺盛,也反映效率提升带来的经济生产能力提高,”她强调。
柯林斯补充表示,美国非农劳动力市场仍然非常稳定,生产率增速提高,使经济能够在供需保持平衡的同时继续增长。
油价高烧未退,美联储年内继续加息的鹰派预期难消
10月13日,利率期货交易员们的最新定价趋势显示,利率期货市场赋予10月、12月加息的概率分别为19%、88%。布伦特原油、WTI原油期货价格分别收报105.69、94.14美元/桶,意味着较2月底美伊战争之前分别大幅上涨46%以及42%。10年、30年美债收益率分别为5.21%、5.56%,较8月底激增46、31个基点,当日则回落3、4个基点——凸显出此前猛烈上行的有着“全球资产定价之锚”称号的10年期美债收益率仍高悬,目前仍然位列二十多年来的最高点位附近。
此外,全球地缘政治层面的最新外交博弈尚未转化为能源供应安全。美伊仍就霍尔木兹海峡进一步开放方案持续拉锯,沙特与胡塞武装交火升级,13日晚全球最大规模油气巨头之一的沙特阿美总部附近传出爆响;泽连斯基虽提议与美使会谈,但对“俄乌能源停火”立场仍以俄方遵守为前提;特朗普指责胡塞武装试图推高国际油价,并表示可能要求土耳其加入打击胡塞武装的行动。
柴油裂解价差也仍显著偏高,凸显出全球成品油供给压力仍然非常大,这也是全球能源通胀最严重的成品油品种:欧洲金融巨头ING披露的数据显示10月7日ICE柴油裂解价差约73美元/桶,虽然低于9月的90美元以上历史最高位附近,但是仍位列数十年来最高点位。
13日美国柴油期货再涨约5%,物流成本向商品价格传导的压力未消,显示新增供应预期尚不足以消除市场的紧缺担忧;并且压力也已传导至终端:伍德麦肯兹10月13日援引AAA数据称,美国柴油零售价约6.28美元/加仑,同比上涨71%,明显超过汽油约41%的涨幅。
原油供应增加并不能立即转化为足够的柴油交付能力。俄乌与中东冲突损伤炼油及出口环节,航运成本飙升又阻碍原料跨区域调配;美国炼厂已高负荷运转,进一步填补全球缺口的空间受到约束,甚至出现美洲部分重质原油积压、亚洲和欧洲炼厂却争抢适配原料的错位。欧洲释放战略柴油库存能够缓解近期紧张,却无法替代炼厂复产和出口通道正常化,ING也指出远期裂解价差仍获得支撑。
美联储官员们对于加息节奏虽有分歧,但是融资成本指标已经先行收紧
据了解,柯林斯的货币政策立场明显偏向数据依赖的温和鹰派——9月支持美联储加息,此次延续年内进一步收紧主张,同时承认生产率提高可以支撑增长而不必然造成过热。她2026年并非FOMC票委,波士顿联储下一次轮值投票年份为2028年。
几乎同一时间——美联储“三把手”——即三号人物纽约联储主席威廉姆斯13日仍认为年内再加一次可能合适,但目前看不到2027年继续加息的必要。他押注基础通胀继续降温、明年接近2%:这为加息终点提供了参照,并不意味着转向降息。
在威廉姆斯讲话前后,各有一位联储官员讲话。芝加哥联储主席古尔斯比同样在周二表示,AI热潮开始推高物价,通胀仍然过高,“如果通胀持续居高不下,那么我认为美联储需要做什么是很明确的。”古尔斯比表示;里士满联储主席巴尔金表示,采取行动应对持续通胀是合理的。
任期内具有永久货币政策投票权的美联储理事沃勒13日则指出,10年及以上长期限美债收益率上涨正在抑制住房、汽车等利率敏感需求;结合其8日“仍需加息、但不必连续会议行动”的立场,可以看出他本人更加重视市场已经实现的紧缩效果。2026年美联储FOMC票委哈马克则主张较快、小幅、频繁调整货币政策,防范通胀心态固化,但并未彻底锁定10月继续加息。
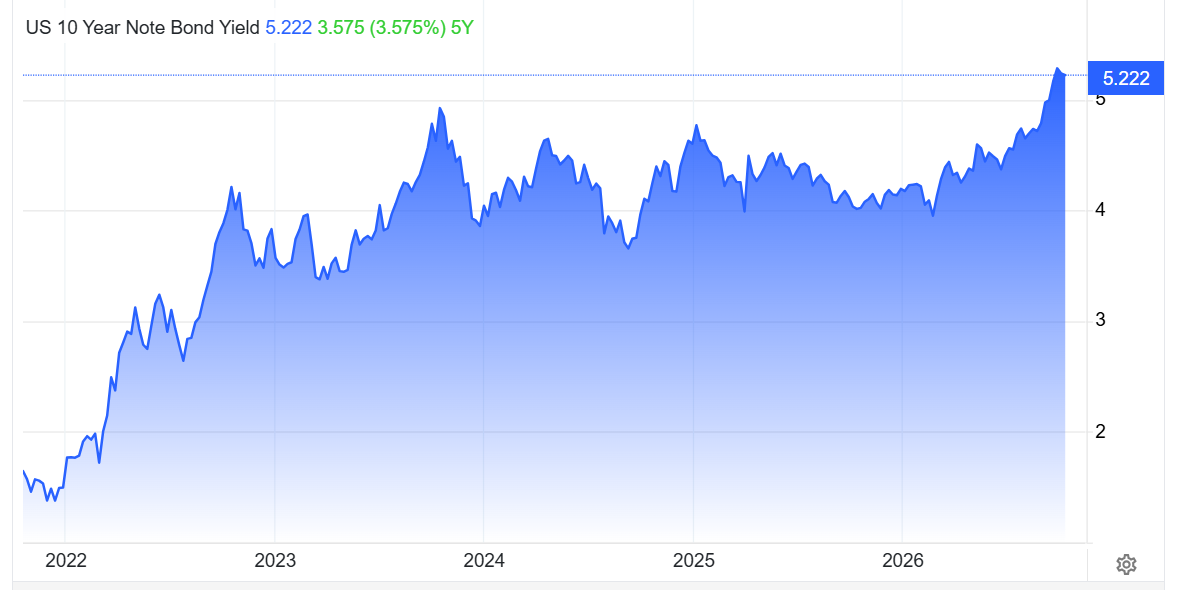
10年期美债被称为“全球资产定价之锚”以及全球融资成本风向标,源于它在美元融资体系与中长期现金流估值中的基准地位。美国国债市场规模庞大、交易活跃,美元又广泛用于国际融资与储备,因此其收益率变化具有跨市场影响——美元企业债通常参考相近期限美债收益率并叠加信用利差,住房按揭利率受到国债与抵押贷款支持证券定价影响,股票和房地产估值则对未来现金流的折现率高度敏感。当这一基准升高,而盈利与租金预期未同步改善时,资产价格就面临下调压力。影响还会经美元融资成本、汇率对冲和跨境资本流动向海外传导;不同币种、期限与信用风险,则决定具体资产受到冲击的程度。
从理论层面来看,10年期美债收益率则相当于股票市场中重要估值模型——DCF估值模型中分母端的无风险利率指标r。在其他指标(特别是分子端的现金流预期)未发生明显变化——比如财报季,分子端因缺乏积极催化剂而处于真空期,此时若分母水平越高或者持续于5%以上级别的历史极端高位区域运作,估值处于历史高位的那些与AI密切关联的科技股、高收益公司债与加密货币等风险资产估值面临坍塌之势。
在一些分析师看来,原油以及柴油等一系列成品油价格激增之下的能源通胀压力乃长期限美债收益率激增的核心推动力,但这轮美债收益率飙升已然不能只用油价狂飙来进行解释——8月底以来,10年实际收益率上升44个基点,甚至一度覆盖名义升幅,显示长期资金成本正在经历更深层次的重估————即AI建设先拉动融资、电力与设备需求,生产率红利却需要时间兑现,与此同时财政与企业争夺资金、投资者要求更高期限风险补偿,共同抬高长期资本成本,这种美债收益率激增态势可谓进一步外溢至全球股债。
AI数据中心建设迅速拉动融资、电力与设备需求,而足以缓解供给约束的生产率红利仍需要时间兑现;与此同时,大规模财政融资与企业资本开支共同争夺资金,长期债券投资者也要求更高的风险补偿,使长端利率承受持续压力。随着这一“全球资产定价之锚”上移,影响便从美债市场传导至全球融资体系:科技股未来盈利面临更高的折现率,黄金的持有机会成本增加,依赖长期融资的数据中心项目也必须实现更高、更稳定的现金回报,才能覆盖不断抬升的资本成本。