作者:Glassnode、Coinbase Institutional
编译:佳欢,ChainCatcher
展望:复苏已至,Q4 维持积极看法
我们对 2026 年第四季度加密市场的前景持积极看法。尽管美联储重新收紧政策,比特币仍在第三季度上涨 43%,达到 8.36 万美元。这表明,我们上季度描述的市场转向增持的趋势,已经发展为初步复苏。
更大的变数在于政策转向收紧。9 月,美联储加息 25 个基点,将利率提高至 3.75% 至 4.00%,这是自 2023 年 7 月以来的首次加息,尽管核心 CPI 已降至 2.4%。10 年期美国国债收益率在本季度上升 85 个基点,达到 5.29%,创 2002 年以来新高。市场目前预计,未来六个月还将进一步加息约 64 个基点。即便如此,比特币的表现仍优于黄金和多个股票市场,表明新增需求受到多种因素推动,而不只是上半年占主导地位的流动性因素。
链上状况已明显改善。经实体调整的 NUPL 从 0.11 升至 0.38,使比特币重新进入“乐观/焦虑”区间。处于盈利状态的供应量占比从 46% 升至 71%,重新站上统计区间下沿。超过一年未移动的供应量仍增加了约 34 万枚 BTC,表明长期持有者在这轮上涨中大体继续持币。MVRV 为 1.56,已实现价格约为 5.36 万美元,说明估值已恢复正常,但尚未接近以往周期顶部的水平。
仍需保持谨慎。这轮上涨使更多代币重新流通,过去三个月内发生过移动的供应量增加 16%,达到 280 万枚 BTC。长期持有者在 8 月转为小幅净卖出。约 170 万枚 BTC 上一次转手时的价格介于 8.96 万至 9.37 万美元之间,在略高于现价的位置形成了密集的供应区。
支撑市场的长期因素仍在扩展。本季度,ETH 的表现较比特币强约 20%,以太坊 DeFi 总锁仓价值(TVL)从 370 亿美元升至 530 亿美元,美国比特币现货 ETF 净流入 70 亿美元。这些变化表明,机构和链上需求的基础正在扩大,不过短期走势仍更容易受到实际收益率和持仓状况的影响,而非长期采用趋势。
为帮助投资者应对这一环境,我们很高兴为大家提供最新的市场数据和链上分析,帮助投资者更好地理解当前塑造市场的趋势,以及这些趋势未来可能如何影响加密经济。希望本文能为您参与加密市场提供帮助,也欢迎您的反馈和提问。
加密市场观点
我们的总体市场观点
我们看好 2026 年第四季度。
我们对 2026 年第四季度加密市场的前景持积极看法,因为即使政策趋紧,比特币仍从筑底阶段进入了初步复苏。
- 比特币在 2026 年第三季度上涨 43%,表现优于黄金和股票,尽管美联储加息,且 10 年期美国国债收益率升至 5.29%。
- 美国比特币现货 ETF 在 2026 年第三季度净流入 70 亿美元,扭转了上半年的资金外流,并将资产管理规模推升至 1,270 亿美元。
- 尽管短期信号提示需保持谨慎,且 9 万至 9.4 万美元附近存在上方供应区,我们仍将价格向 200 日移动平均线回落视为增持机会。
哪些因素会改变我们的判断
哪些情况会让我们更乐观:
如果美联储在 9 月加息后暂停加息,且核心 PCE 的三个月年化涨幅维持在 2.1%,将有助于缓解实际收益率带来的压力。比特币明确突破 9 万至 9.4 万美元的供应区、ETF 持续流入,以及代币继续从交易所流出,都将增强我们对持续上涨趋势的信心。
哪些情况会让我们更加担忧:
如果 10 年期美国国债收益率进一步升向 5.5%,或油价维持在 90 美元附近,使整体通胀居高不下,市场可能开始预期更多加息,金融条件也会随之收紧。如果价格在上方供应区受阻,随后跌破 200 日移动平均线(目前约为 7.1 万美元),同时 ETF 再度持续流出,将表明市场复苏还需要更多时间。
市场概况
加密市场总市值
2026 年第三季度,加密市场总市值(不含稳定币)上涨约 48%,达到 2.55 万亿美元。其中,超过一半的增幅发生在 8 月 17 日所在的一周,当周比特币上涨 24%。稳定币供应量基本保持不变,为 3,110 亿美元,仍低于 5 月创下的 3,210 亿美元纪录。因此,稳定币的市值占比从约 15% 降至 11%。这反映的是加密资产价格上涨,而非稳定币供应量收缩。
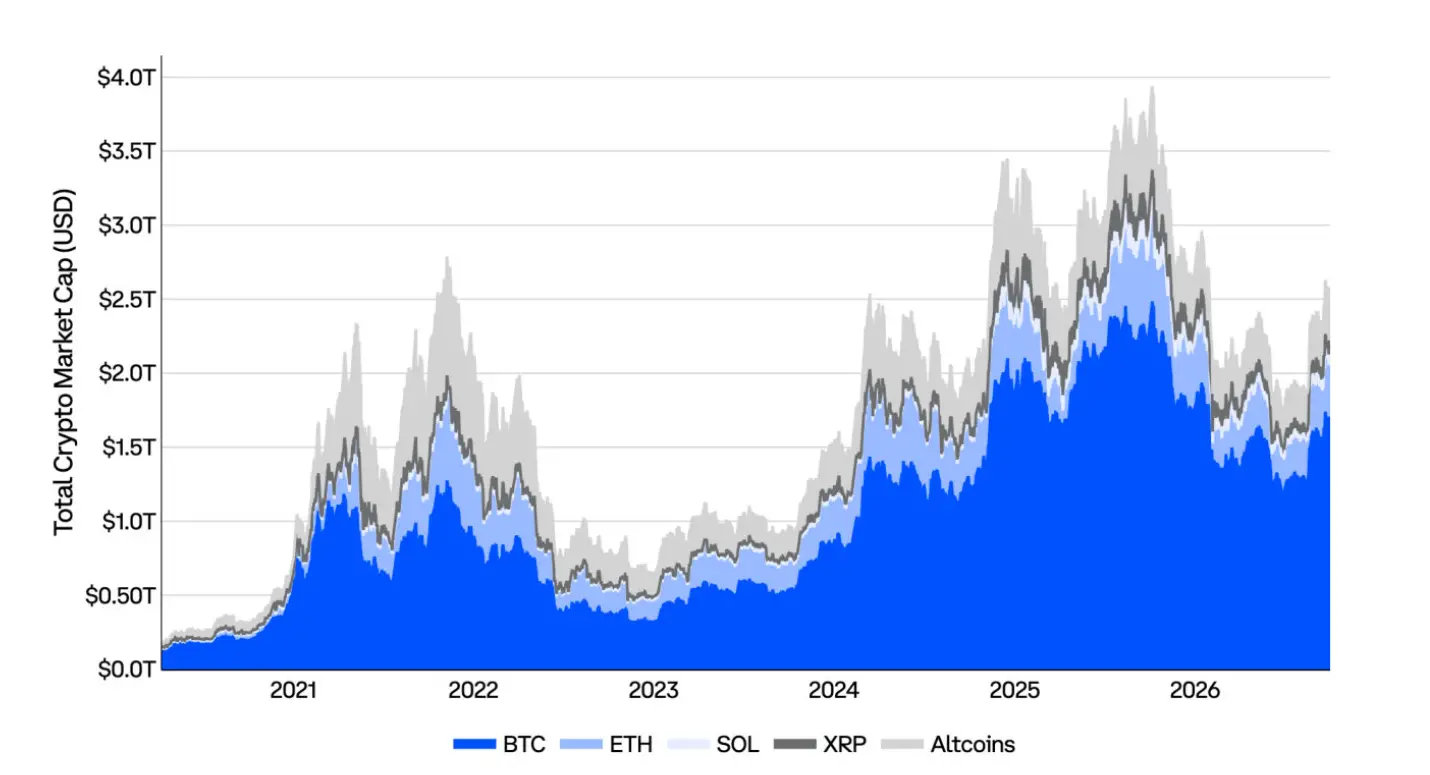
图:加密市场总市值
BTC 自周期低点以来的价格表现
比特币已经历四个完整周期,每个周期均包含牛市和熊市(图中未显示从创世到 2011 年的周期)。当前周期始于 2022 年,前两年的价格表现与 2015 至 2018 年周期高度接近,但在 2025 年第一季度开始出现分化,原因是部分市场参与者,主要是长期持有者,降低了风险敞口。
当前周期已持续超过 46 个月,顶部似乎已在 2025 年 10 月形成,当时价格为周期低点的 7.9 倍。2026 年第三季度,比特币从周期低点的 3.8 倍回升至 5.4 倍,表明见顶后的低点可能已经出现,但这些历史模式是否仍然适用,尚不明确。
过往表现不代表未来结果。
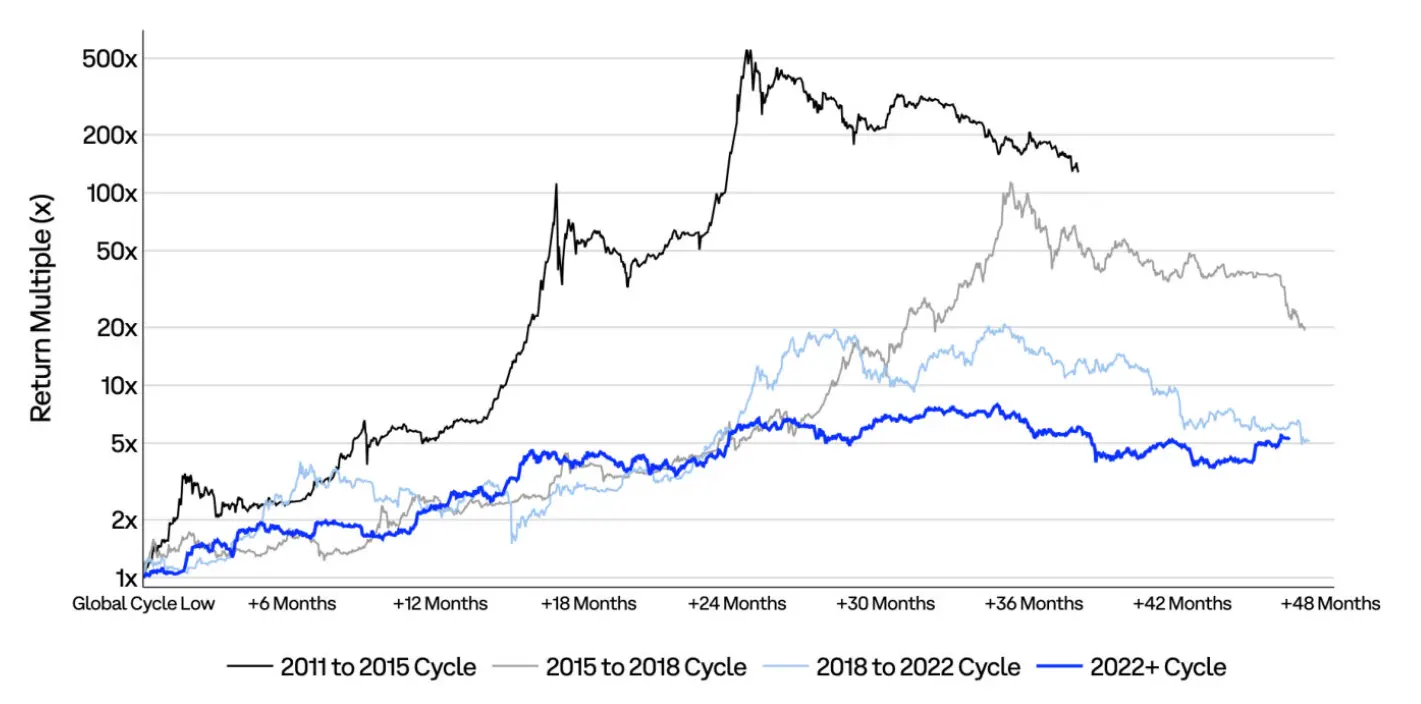
图:比较比特币在不同周期中,自周期低点以来的价格倍数及持续时间。
ETH 自周期低点以来的价格表现
以太币至少已经历两个完整周期,每个周期均包含牛市和熊市。当前市场周期正式始于 2022 年,其前两年走势与 2018 至 2022 年周期相近,但此后与上一周期出现了显著分化。
当前周期已持续超过 46 个月。2026 年第三季度,以太币从 2022 年 11 月低点的 1.4 倍回升至 2.4 倍,表现较比特币强约 20%。不过,反弹后的 ETH 仍远低于本轮周期高点的 4.4 倍,也明显偏离 2018 至 2022 年周期的走势,后者在同一阶段已达到低点的 17.3 倍。这种分化与市场结构逐渐成熟相一致:回报越来越取决于实际用途、监管明确程度和真实采用情况,而不是早期周期中普遍出现的投机性上涨。
过往表现不代表未来结果。
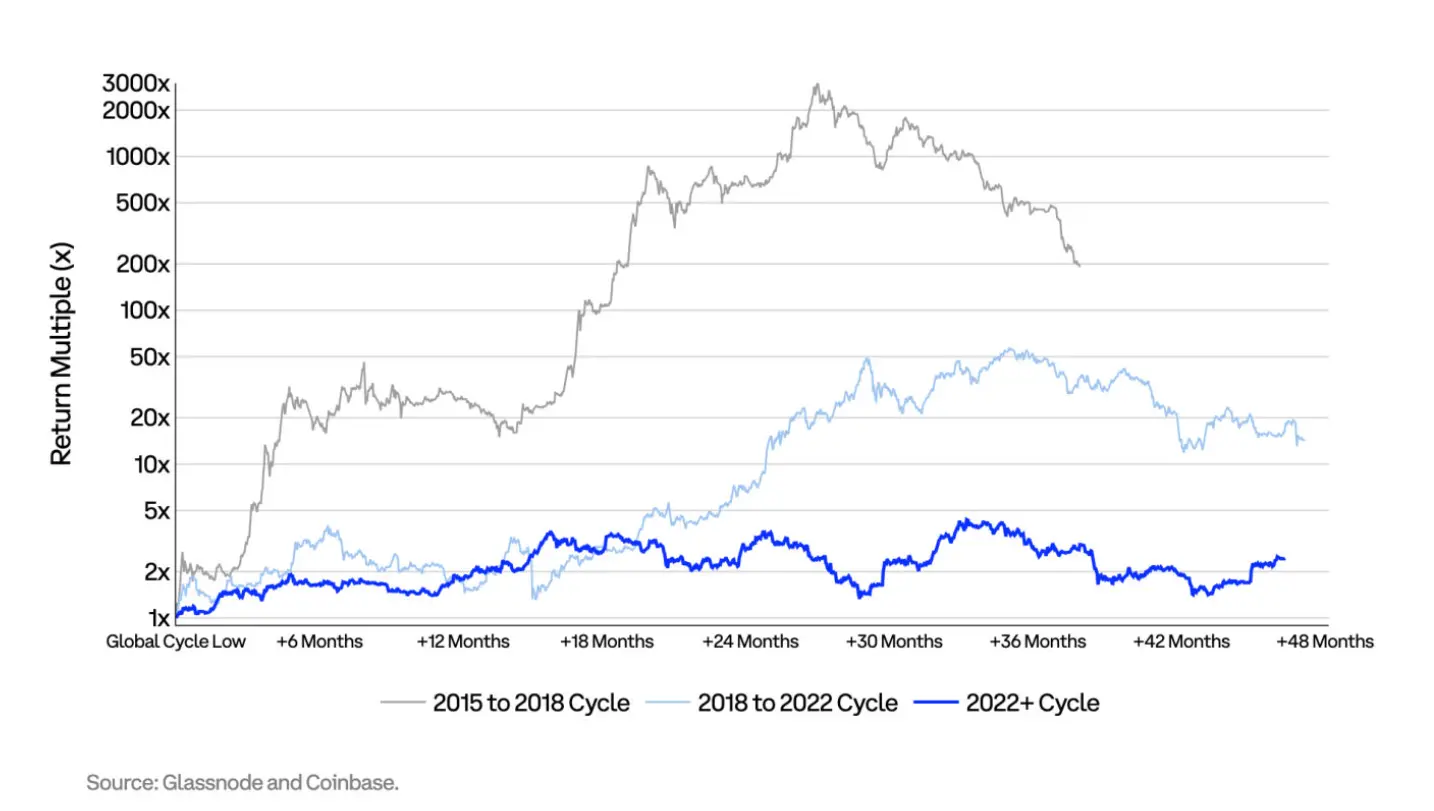
图:比较以太币在 2015 至 2018 年、2018 至 2022 年,以及 2022 年开始的周期中,自周期低点以来的价格倍数。
相关性矩阵
在加密资产以外,比特币在 2026 年第三季度与贵金属的走势最接近。其每日收益率与黄金、白银的相关系数均为 0.61,与美元指数的相关系数为 -0.43。比特币与美股的相关性相对较低:与标普 500 指数的相关系数为 0.30,与纳斯达克指数为 0.29;与 2 年期和 10 年期美国国债收益率的相关系数则为负。这些关系表明,这轮上涨更多由寻找美元替代资产的需求推动,而不是普遍的风险偏好回升。这也与国债收益率上升时,比特币相较美国国债表现强劲的情况一致。
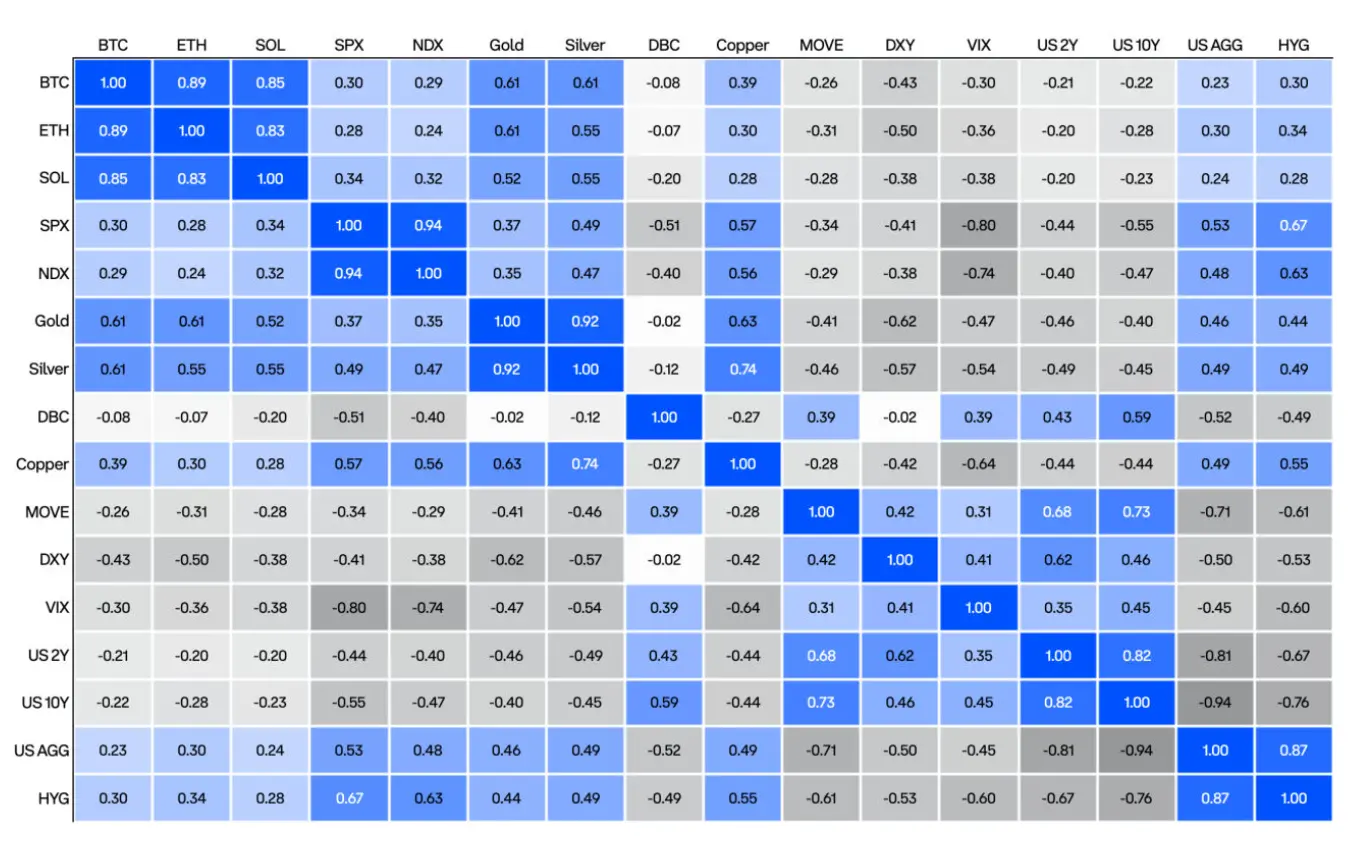
图:加密资产、股票、贵金属、美元、国债收益率等资产和指标的收益率相关性矩阵。
波动率与滚动相关性
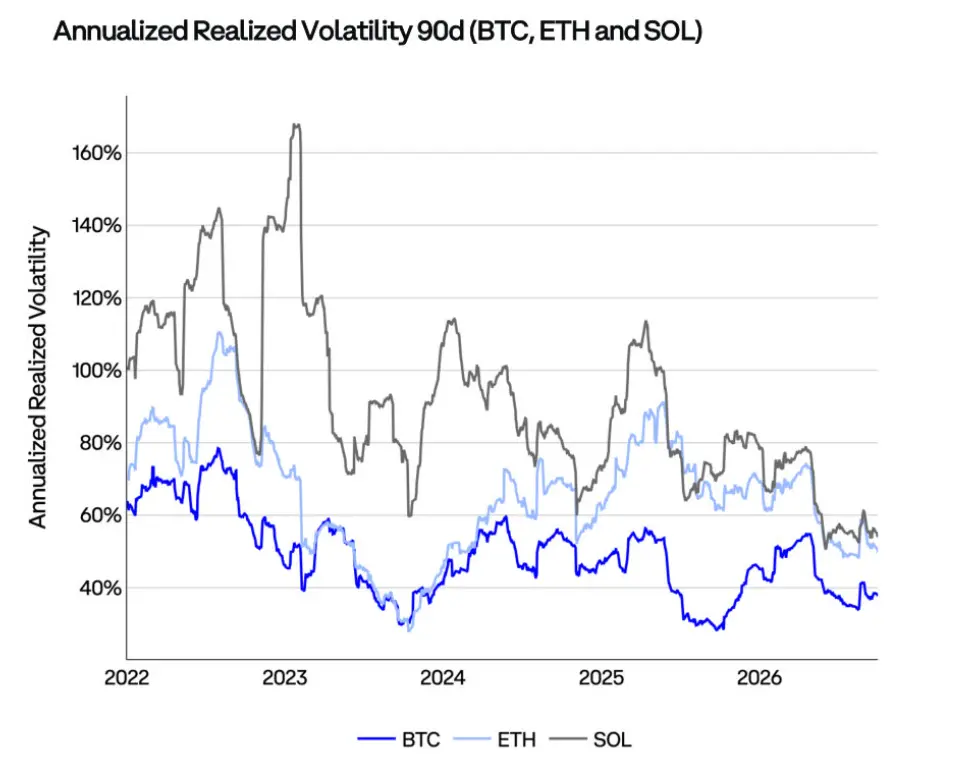
图:BTC、ETH 与 SOL 的 90 日年化已实现波动率,基于三个月滚动窗口计算。
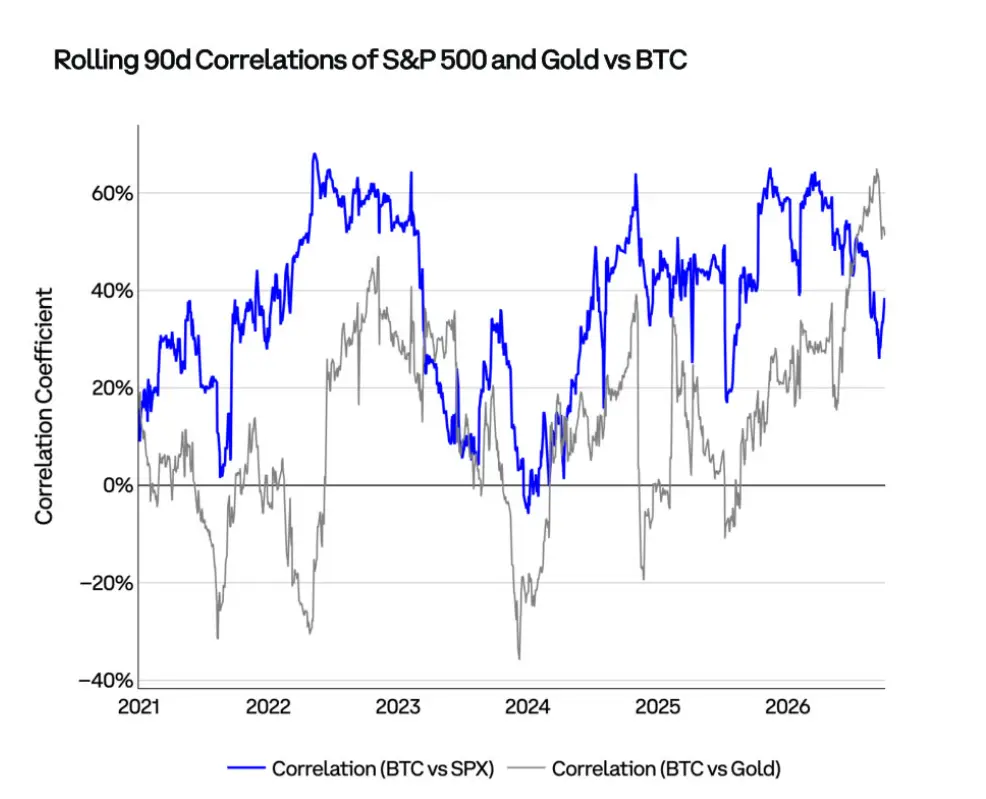
图:BTC 与标普 500 指数、黄金的 90 日滚动相关系数,基于三个月滚动窗口计算。
现货 ETF 资金流向、
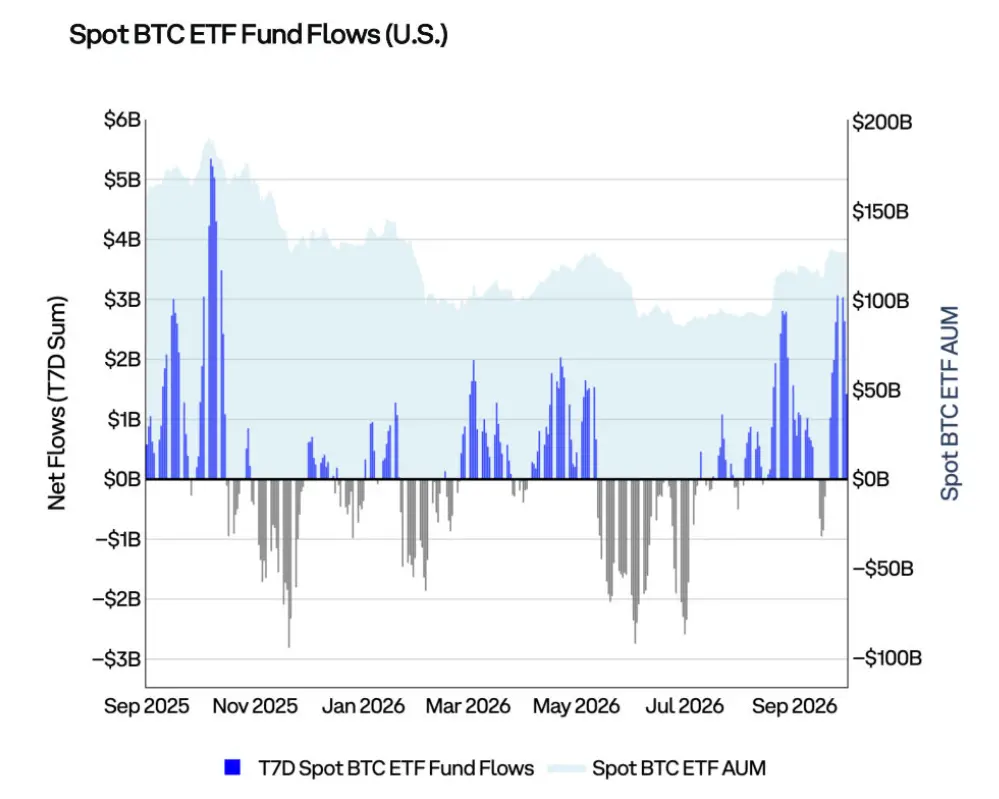
图:美国比特币现货 ETF 的 7 日累计净流入及资产管理规模(AUM)。
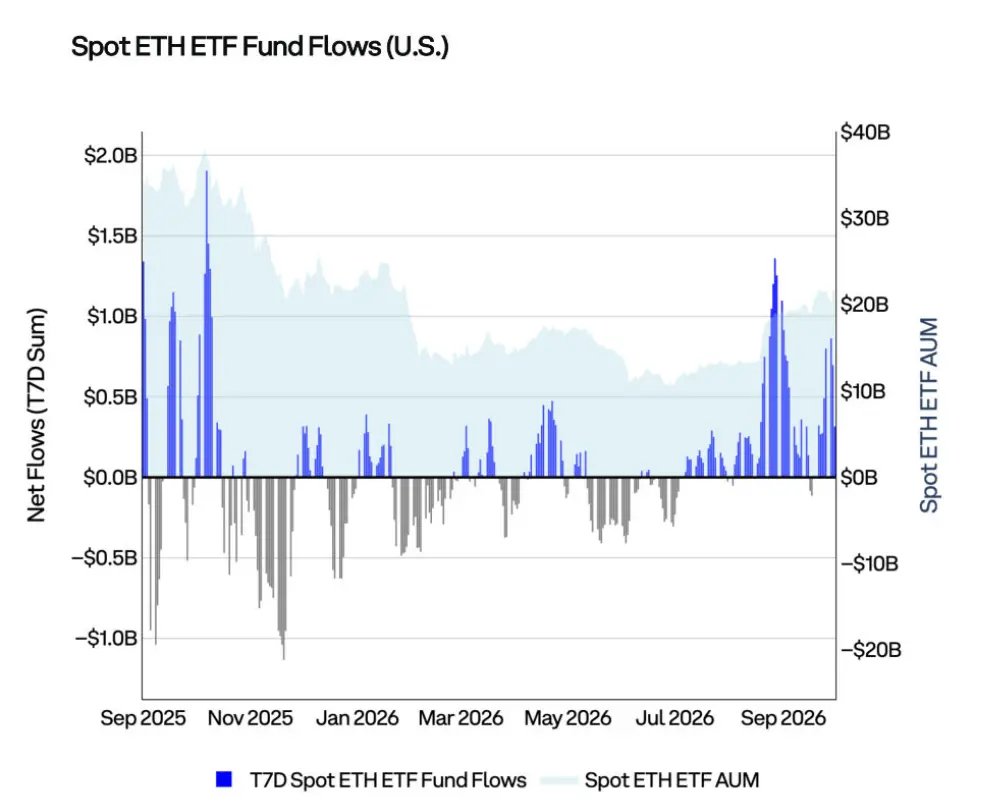
图:美国以太币现货 ETF 的 7 日累计净流入及资产管理规模(AUM)。
稳定币
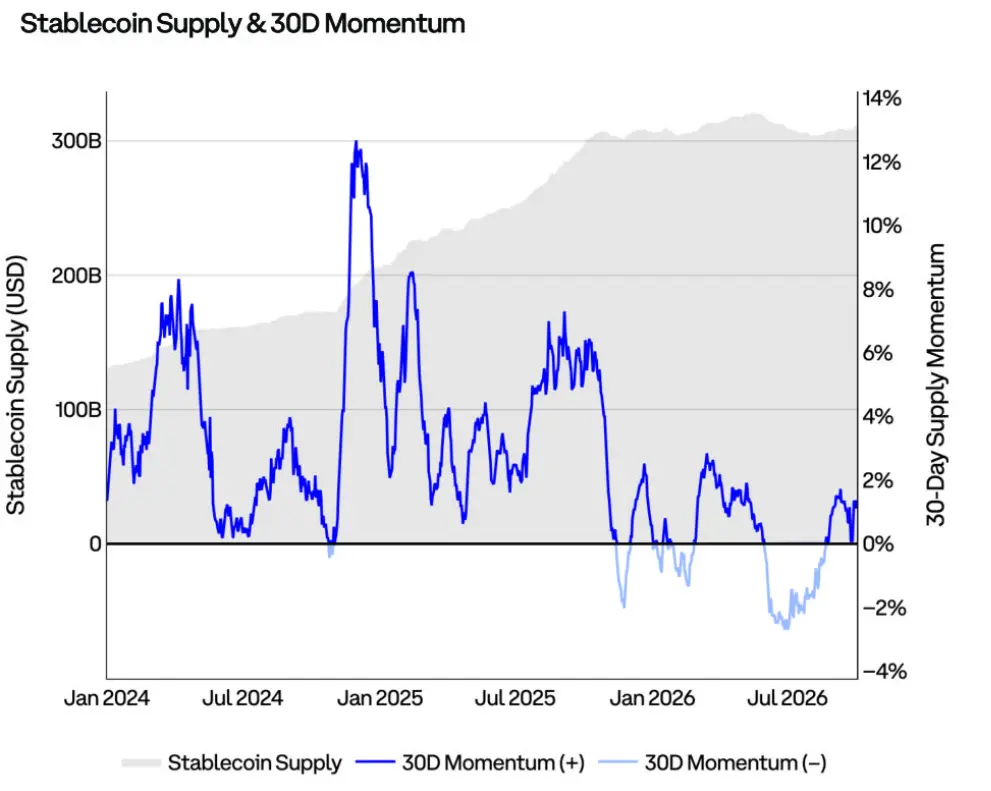
图:稳定币总供应量及其 30 日变化率,区分正增长与负增长。
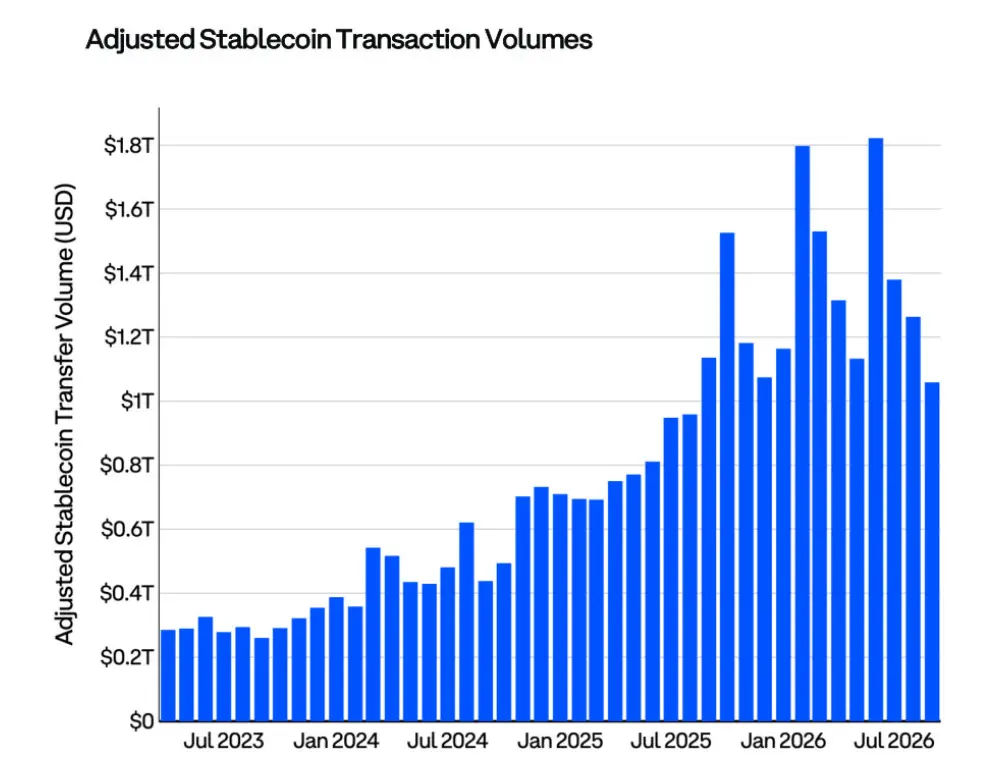
图:经调整的稳定币转账交易量。
比特币
比特币(BTC)是全球首个被广泛采用的加密货币。需要区分的是,作为代币的“bitcoin”,与承载其交易的“Bitcoin”网络并不相同。该网络通过区块链,使互联网上安全、顺畅的点对点交易成为可能。比特币区块链是一份公开账本,包含所有比特币交易的历史记录。BTC 是去中心化的:世界上任何地方的两个人,都可以在不经过银行、政府或其他机构的情况下互相发送比特币。
- 开发者:比特币由中本聪创建。中本聪是某个人或团队使用的化名,其在 2008 年的白皮书中阐述了这项技术。
- 参考价格:比特币参考汇率(BRR),CME CF 基准参考汇率
- 彭博代码:XBT Currency
- 流通供应量:2,009 万枚
- 已流通供应量占比:95.7%
- 通胀率:0.8%
比特币:核心要点
- 2026 年第三季度,比特币衍生品未平仓合约规模上升 36%,达到约 800 亿美元,主要由期权推动。与此同时,CME 期货的年化基差从约 4% 扩大至 6%。未平仓合约随价格上涨而回升,但仍低于 2025 年 10 月约 1,140 亿美元的峰值。
- 经实体调整的净未实现盈亏(NUPL)显示,BTC 市场情绪在 2026 年第三季度逐步恢复。该指标从 0.11 升至 0.38,从“希望/恐惧”区间重新进入“乐观/焦虑”区间。不过,它仍明显低于“信念/否认”区间的 0.48 门槛,表明情绪已恢复正常,但尚未过热。
- 尽管比特币在 2026 年第三季度上涨 43%,超过一年未移动的代币仍增加了约 34 万枚 BTC。与此同时,过去三个月内发生过移动的代币,在 7 月触及 2023 年末以来的最低水平后,增加了 16%。这一组合表明,长期持有者大多在上涨期间继续持币,而较新的市场参与者开始回归。
BTC 指标图谱
这张图谱筛选了 533 组链上与宏观指标序列,考察它们与比特币随后 30 日回报的关系。只有同时满足以下条件的指标才会显示:经多重比较校正后通过显著性检验;当前值与自身中位数的距离足够大,可用于检验;且信号方向与其历史关系一致。方块大小表示这种关系的可信程度,颜色和数字表示其所暗示的未来 30 日回报相对于通常水平的差异,单位为百分点。
截至 9 月 30 日,533 组指标中有 41 组通过上述检验,其中 27 组指向未来 30 日回报低于通常水平。宏观指标整体略偏积极:比特币相对小盘股、长期美国国债和黄金的强势,部分被其相对美元和新兴市场的表现距离 52 周高点较远这一因素抵消。链上指标则更明显偏弱,9 组中有 8 组指向第三季度上涨之后,回报可能低于通常水平。
这些信号的组合更像是在提示短期盘整,而非趋势反转。链上指标中,最大的拖累来自盈利供应量占比、未平仓合约与市值之比,以及上涨日的链上交易量弱于下跌日。
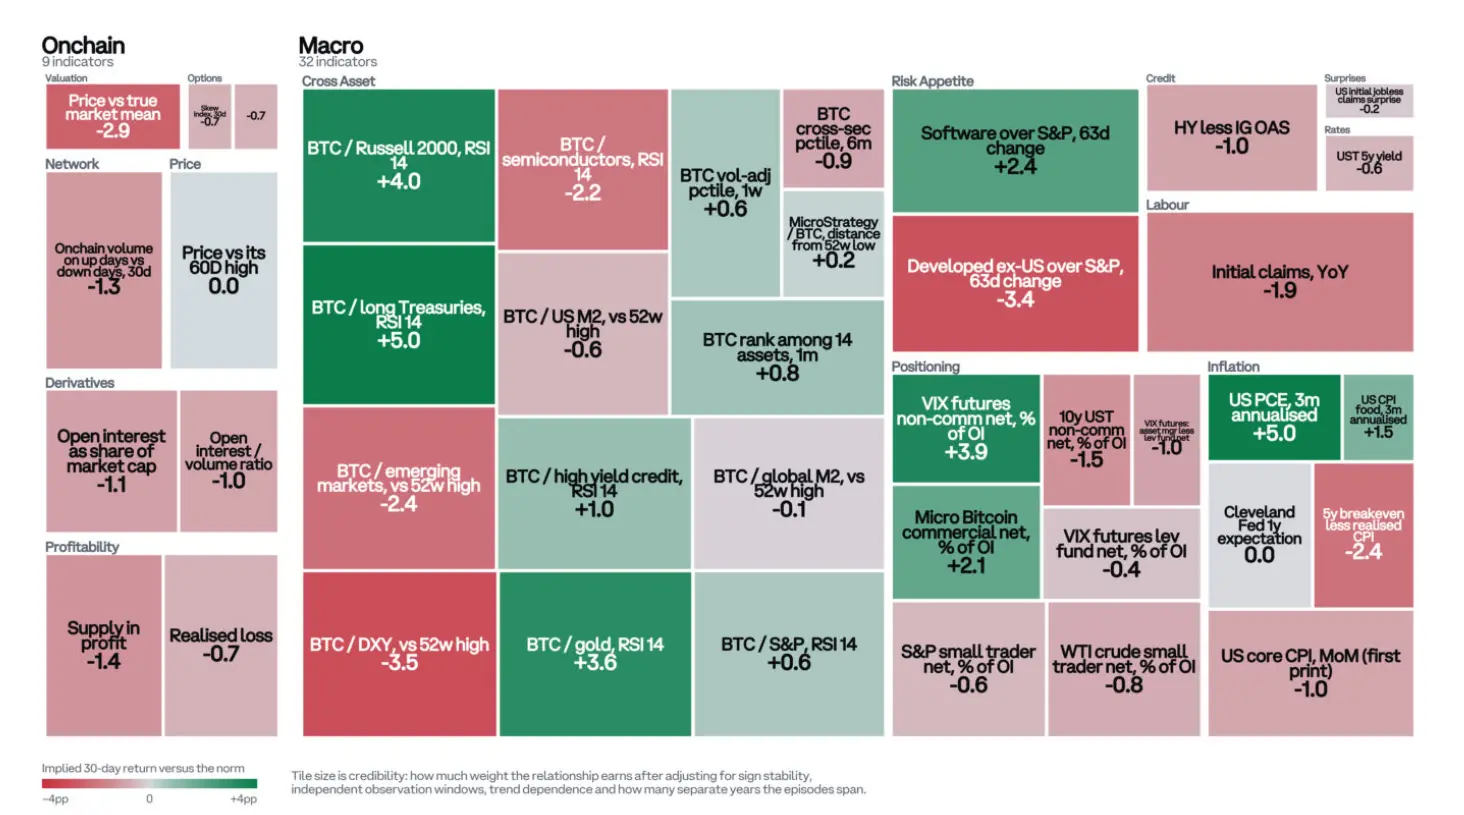
图:BTC 指标图谱,分为 9 组链上指标与 32 组宏观指标,绿色表示预期 30 日回报高于通常水平,红色表示低于通常水平。
BTC 支撑位与阻力位
这张热力图根据 4 小时 K 线中已确认的价格转折点,标出支撑位和阻力位。每个转折点的交易量被分配到一个较窄的价格区间,在价格重新测试该位置之前赋予更高权重,并随时间逐渐衰减。因此,颜色越深的区间,代表市场中越重要的价位。蓝色表示现价下方的支撑,灰色表示现价上方的阻力。
2026 年第三季度末,比特币价格约为 83,600 美元。最近的阻力位在 87,000 至 87,800 美元,这是限制 9 月高点的区域;略高一些的约 90,000 至 94,000 美元区间,则存在更密集的成本供应。下方最强的支撑区在 74,500 至 75,200 美元,略高于短期持有者 73,500 美元的成本基础;约 71,200 美元的 200 日移动平均线则提供第二层支撑。
这种分布表明,如果价格回落至 7 万美元出头,将遇到多重重叠支撑。这与我们将该区域视为增持机会的判断一致。更深一层的支撑位仍在 58,000 美元附近,即本季度低点所在的位置。
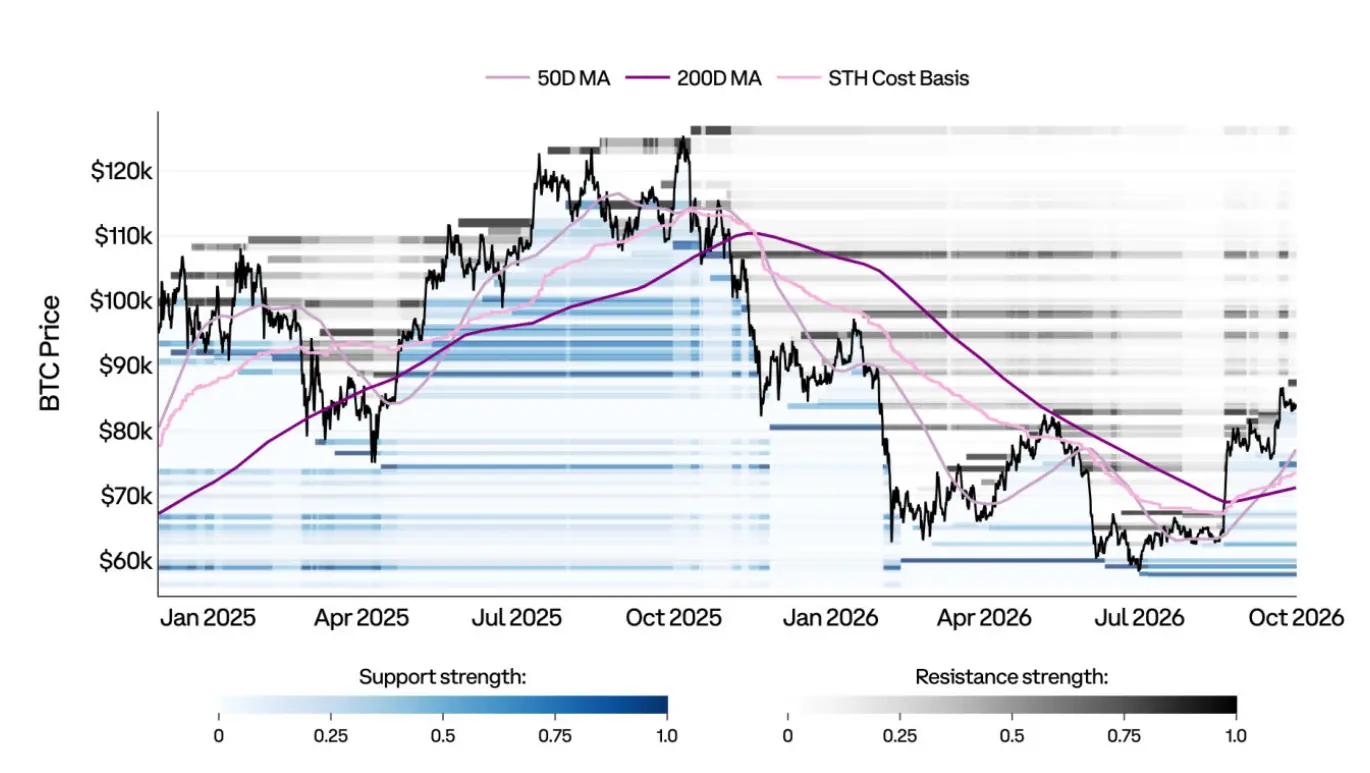
图:BTC 支撑位与阻力位热力图,并叠加 50 日移动平均线、200 日移动平均线和短期持有者成本。
BTC 经实体调整的净未实现盈亏(NUPL)
净未实现盈亏(NUPL)是相对未实现利润与相对未实现亏损之差。图中各区间用于反映不同视角下的投资者情绪。由于市场难以预测,每个阶段都用两个含义相反的词描述。这些阶段遵循传统市场周期:市场从深度熊市中复苏时,往往依次经历“投降 → 希望 → 乐观 → 信念 → 狂热”;而在创下历史新高后进入熊市时,则可能依次经历“贪婪 → 否认 → 焦虑 → 恐惧 → 投降”。
经实体调整的 NUPL 是 NUPL 的改进版本,它剔除同一实体不同地址之间的交易,即“内部交易”。因此,经实体调整的 NUPL 只计入真实经济活动,相较于未经调整、基于 UTXO 的版本,能提供更好的市场信号。
随着价格上涨,投资者情绪在 2026 年第三季度逐步恢复。NUPL 从 0.11 升至 0.38,从“希望/恐惧”区间回到“乐观/焦虑”区间,但仍明显低于“信念/否认”的门槛。
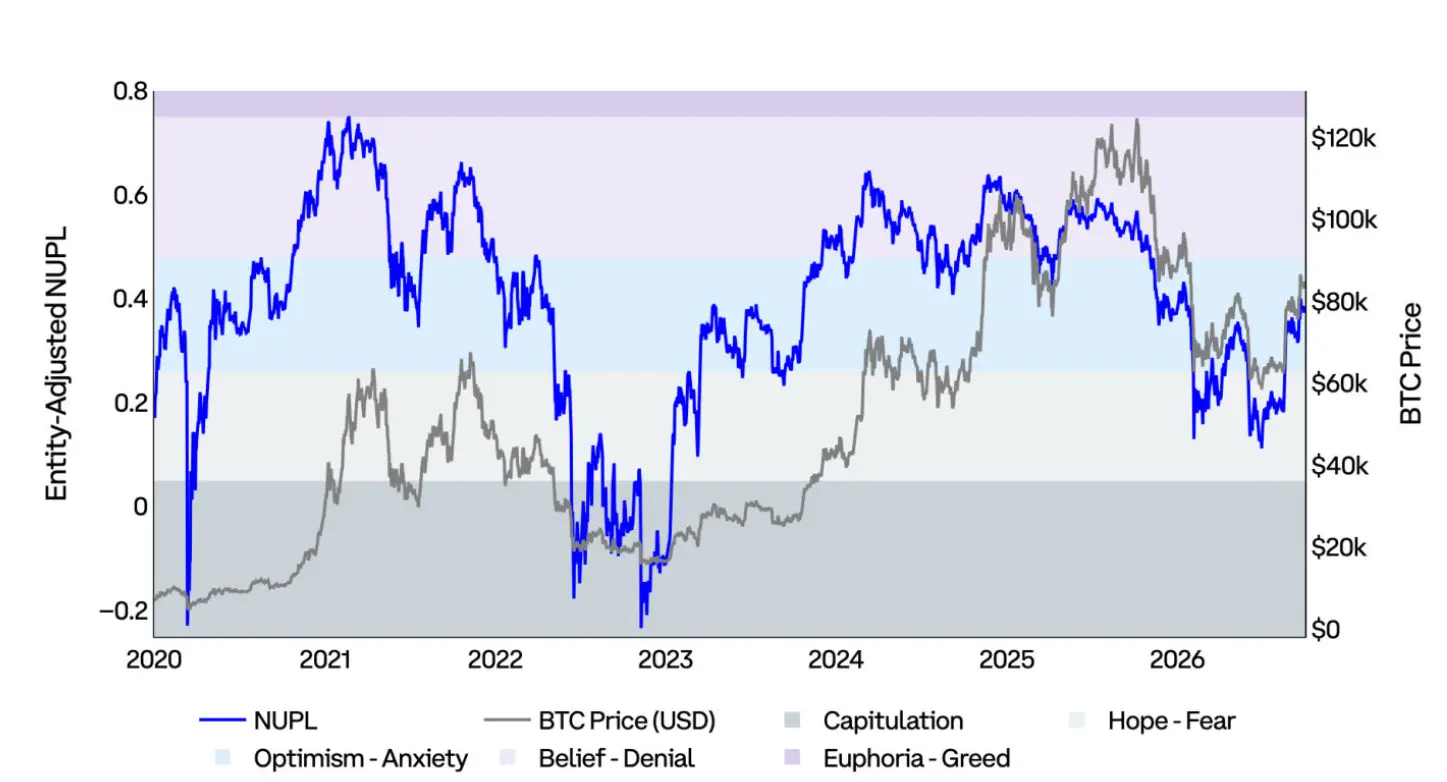
图:经实体调整的 BTC 净未实现盈亏与 BTC 价格,并标示不同的情绪区间。
BTC 已实现价格与 MVRV
已实现价格(或“链上成本基础”)按每枚比特币最后一次链上交易发生当日的价格估值,计算所有比特币供应量的平均价格。
MVRV 比率将市场价值(现货价格)与已实现价值(已实现价格)进行比较,用于衡量投资者未实现盈亏的倍数:
- MVRV 为 2.0:价格是平均成本的 2 倍(平均持有者的回报为 2 倍)。
- MVRV 为 1.0:价格等于平均成本(平均持有者处于盈亏平衡状态)。
- MVRV 为 0.85:价格比平均成本低 15%(平均持有者浮亏 15%)。
MVRV 的极端值有助于识别市场何时过热或被低估,以及投资者的盈利水平何时显著偏离平均水平。
2026 年第三季度,随着价格恢复,MVRV 从 1.10 升至 1.56,但仍低于其自 2020 年以来 1.76 的中位数。
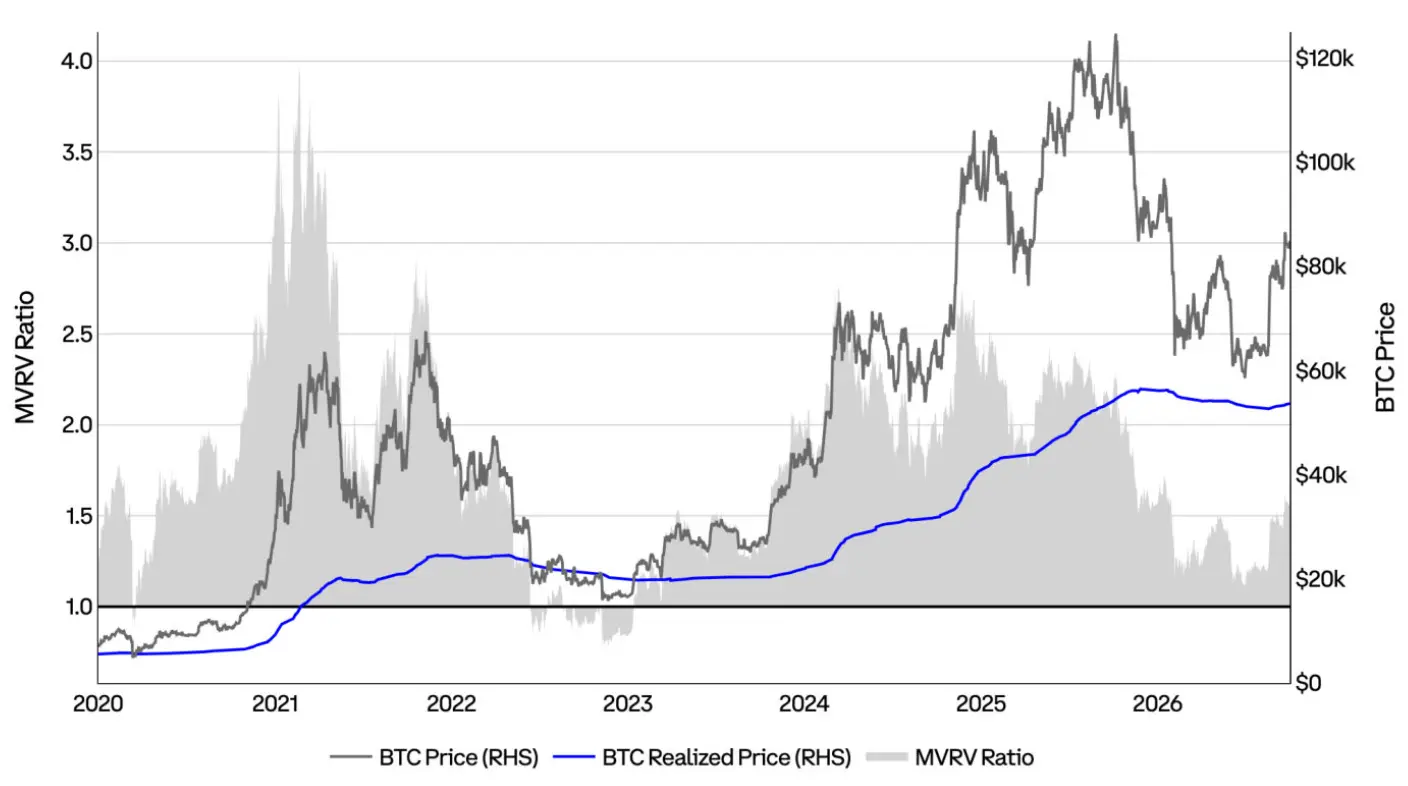
图:BTC 现货价格、已实现价格与 MVRV 比率。
BTC 供应量的盈亏状态
这张图显示处于盈利状态的 BTC 占总供应量的比例,并设置了正、负 1 个标准差两条统计界线。它们分别代表重要的警示区和增持区。该指标有助于了解投资者的持仓状况,并评估在什么时期,大部分供应量处于盈利或亏损状态。
2026 年第三季度,该指标从 46% 升至 71%,重新站上负 1 个标准差界线,离开历史上的增持区,但仍明显低于 91% 的警示线。
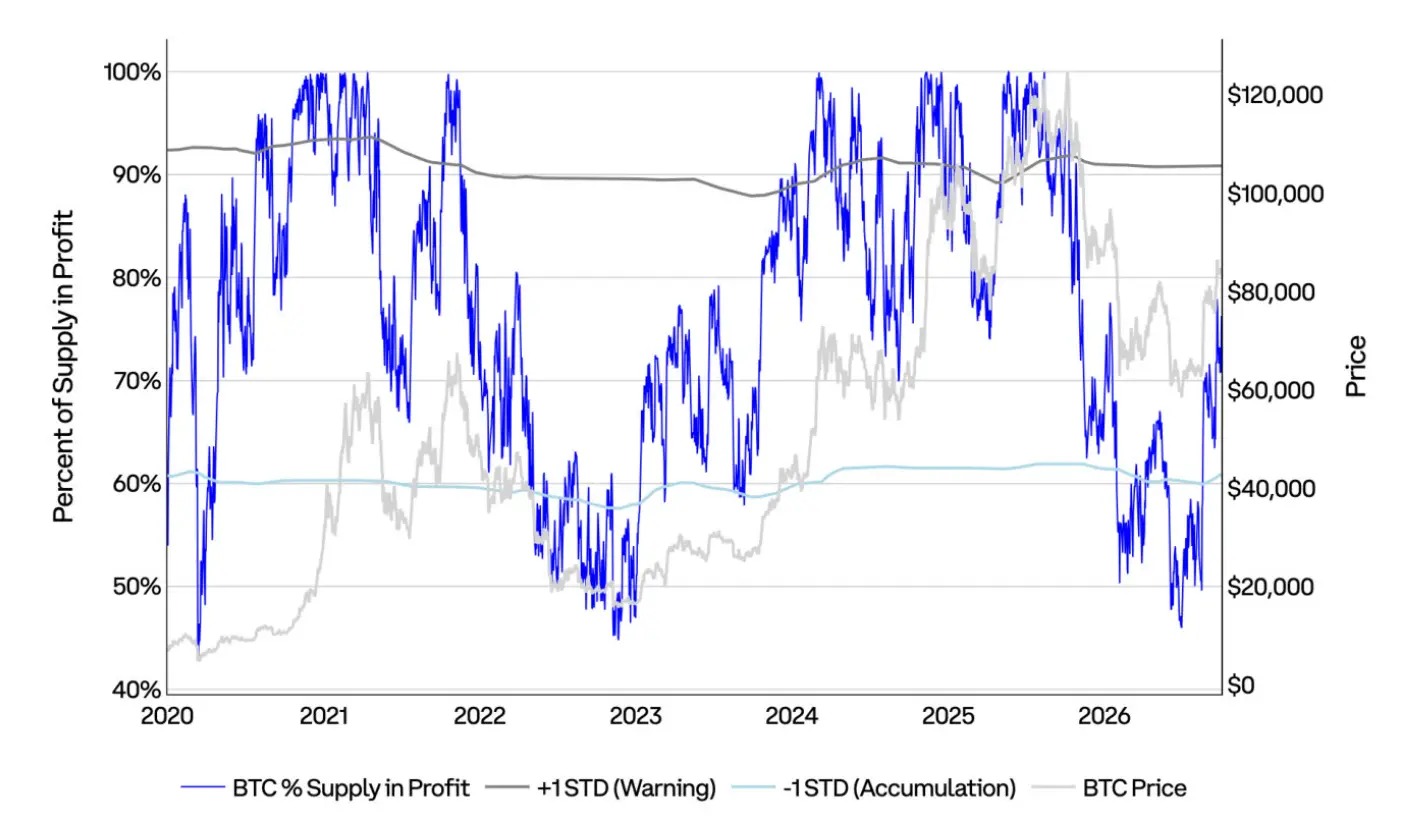
图:BTC 盈利供应量占比、正 1 个标准差警示线、负 1 个标准差增持线,以及 BTC 价格。
BTC 沉睡供应量与活跃供应量
这张图比较了至少一年未发生移动的 BTC 流通供应量,与短时间内(不足三个月)发生过活动的 BTC 流通供应量。
过去三个月内最后发生过移动的 BTC 数量,在 7 月触及 2023 年末以来的最低水平后,于 2026 年第三季度增加了 16%。这轮上涨使部分供应量重新进入流通。与此同时,超过一年未移动的供应量仍增加了约 34 万枚 BTC,表明长期持有者在上涨期间大体继续持币。
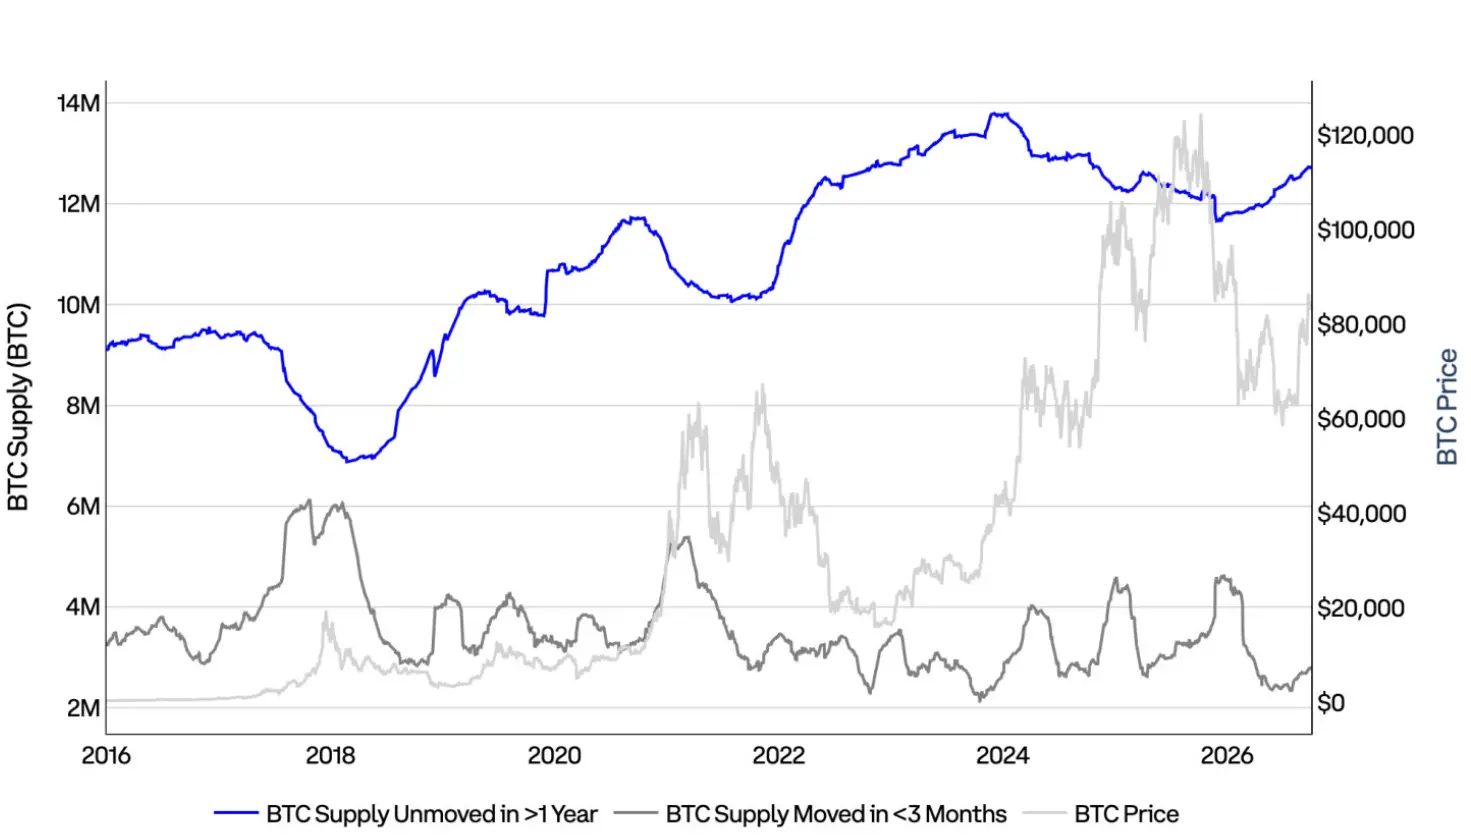
图:超过一年未移动的 BTC 供应量、过去三个月内移动过的 BTC 供应量,以及 BTC 价格。
BTC 普尔倍数(30 日均值)
普尔倍数(Puell Multiple)是一项基础链上指标,广泛用于比特币分析,以衡量相对于挖矿基本面的资产估值。具体计算方法是:将 BTC 每日新增发行量的美元价值,除以该每日发行价值的 365 日移动平均值。
这种计算有助于判断比特币价格是否出现明显超卖或超买,尤其是与历史平均挖矿收入相比时。它反映了矿工相对于历史常态的卖出压力和收入状况。
2026 年第三季度,普尔倍数从 0.67 回升至 1.02,重新高于正在下降的年度均值 0.83,表明随着价格上涨,矿工收入已恢复至过去一年通常水平附近。
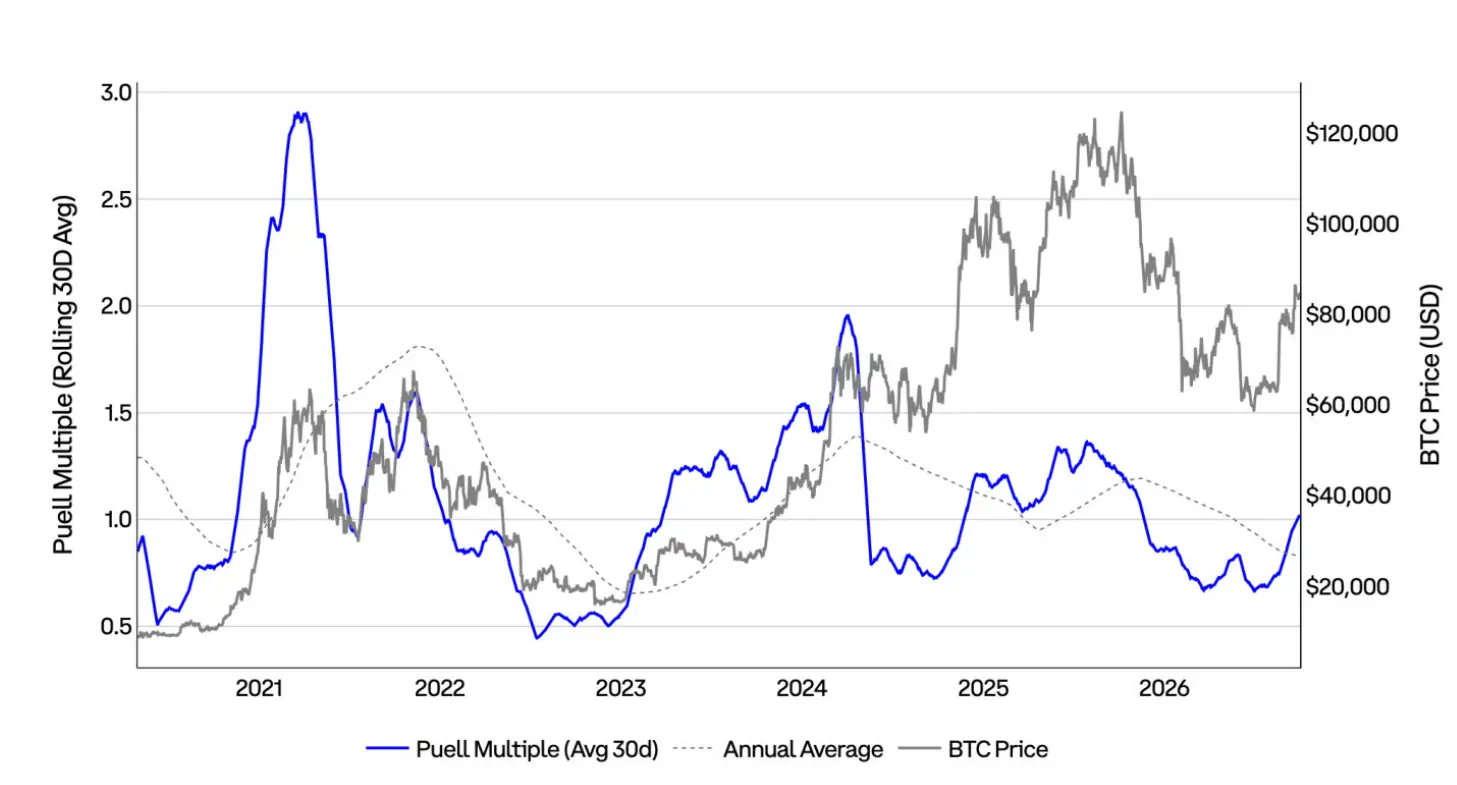
图:BTC 普尔倍数的 30 日滚动均值、年度平均值,以及 BTC 价格。
BTC 长期持有者净持仓变化
这张图比较了长期持有者(LTH,持币 155 天及以上)的净持仓变化与交易所的净持仓变化。我们认为,长期持有者持仓上升,同时交易所持仓下降,可能表明投资者正在积极增持。
将这一框架用于 2026 年第三季度可以看到,长期持有者在 7 月继续增持,但在 8 月价格突破前后,随着代币重新流入交易所,他们转为小幅净卖出。9 月,这两个趋势均出现逆转:长期持有者净持仓变化重新转正,交易所余额则开始下降。
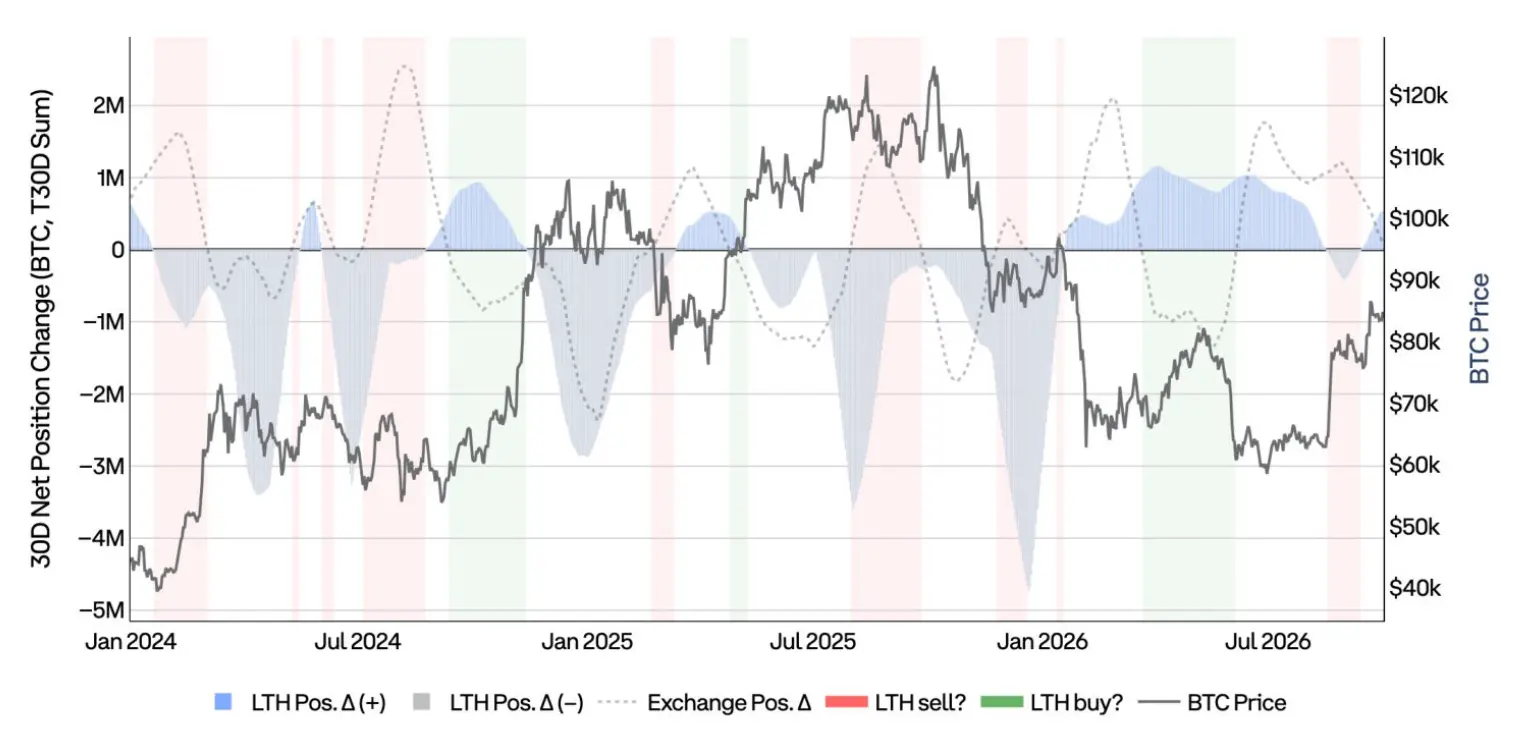
图:长期持有者持仓与交易所持仓的 30 日净变化,并叠加 BTC 价格。
BTC 衍生品市场
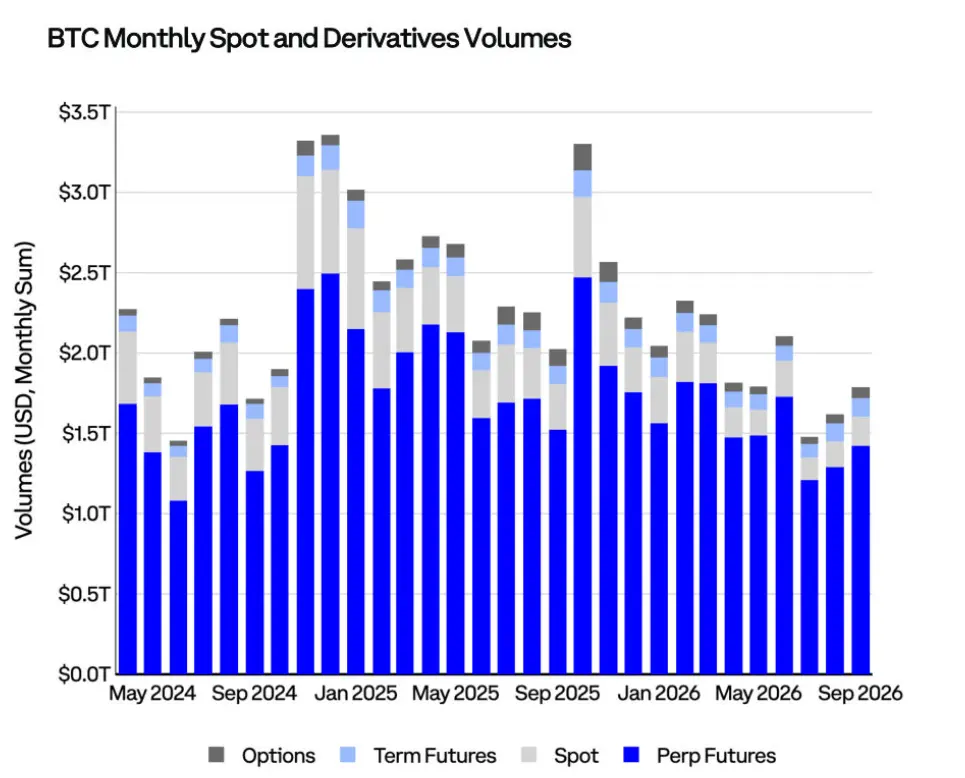
图:BTC 月度现货、永续合约、定期期货和期权交易量。
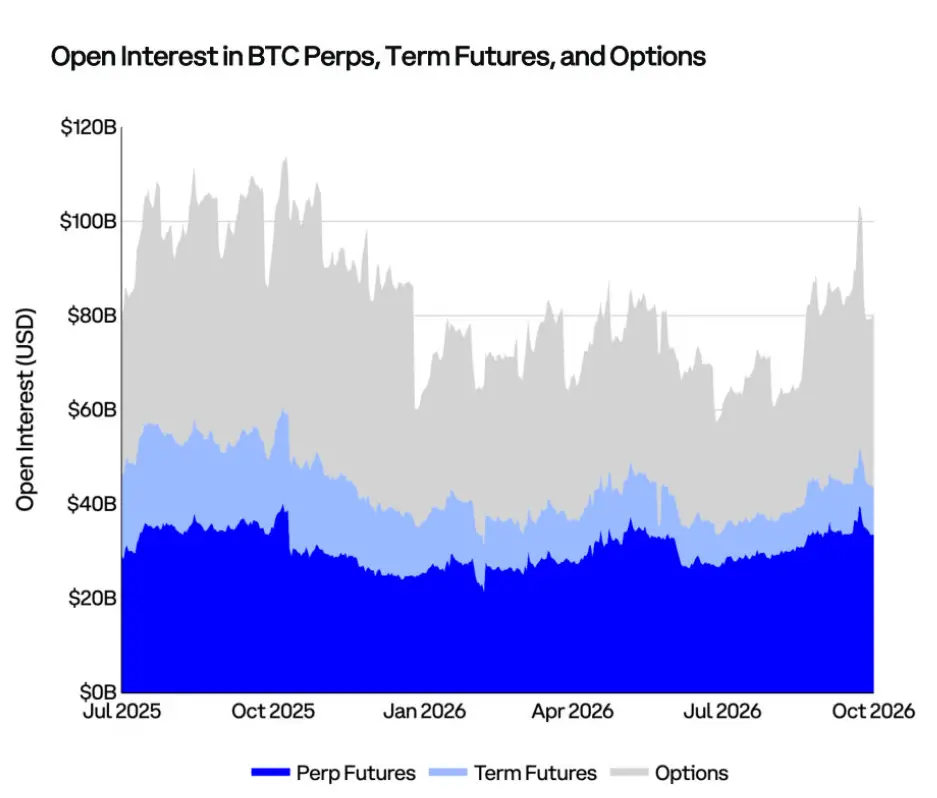
图:BTC 永续合约、定期期货和期权未平仓合约的美元名义价值。
以太坊
以太坊是一个开源区块链平台,开发者可以在其上运行去中心化应用(dApp),并创建和部署智能合约。以太币(ETH)是以太坊网络的原生加密货币,其市值在所有加密货币中位居第二,仅次于比特币。
- 开发者:以太坊由 Vitalik Buterin 提出构想,他在 2014 年发布白皮书,并于 2015 年推出该项目。共同创始人包括 Gavin Wood、Charles Hoskinson、Anthony Di Iorio 和 Joseph Lubin。
- 参考价格:以太币参考汇率(ETHUSD_RR),CME CF 基准参考汇率
- 彭博代码:XET Currency
- 流通供应量:1.222 亿枚
- DeFi 总锁仓价值:533 亿美元
- 通胀率:0.88%
以太坊:核心要点
- 2026 年第三季度,超过一年未移动的 ETH 供应量增加 7%,达到 6,670 万枚;过去三个月内最后发生过移动的代币则减少 18%,降至 1,100 万枚。这表明,持有者在上涨期间大体继续持币,而非趁上涨卖出。
- 随着以太币在 2026 年第三季度上涨 71%,衡量 ETH 市场情绪的净未实现盈亏(NUPL)从 -0.31 回升至 0.22,使该指标离开“投降”区间,进入“乐观/焦虑”区间。MVRV 从 0.70 升至 1.19,平均持有者自 5 月以来首次重新盈利。
- 2026 年第三季度,以太坊 DeFi TVL 从 370 亿美元升至 530 亿美元。在连续一年下降后,L2 所占的稳定币价值份额开始回升。美国以太币现货 ETF 在本季度净流入 31 亿美元,扭转了上半年的资金外流,资产规模也从 106 亿美元升至 216 亿美元。9 月,L2 手续费显著增加,主要由当月第一周 Robinhood 二层网络的一轮活动高峰推动。综合来看,这些数据表明,随着价格回升,生态参与范围也在扩大。
ETH 支撑位与阻力位
这张热力图根据 4 小时 K 线中已确认的价格转折点,标出支撑位和阻力位。每个转折点的交易量被分配到一个较窄的价格区间,在价格重新测试该位置之前赋予更高权重,并随时间逐渐衰减。因此,颜色越深的区间,代表市场中越重要的价位。蓝色表示现价下方的支撑,灰色表示现价上方的阻力。
2026 年第三季度末,以太币价格约为 2,685 美元,正处于 2,685 至 2,695 美元阻力区的下方,同时略高于 2,640 至 2,685 美元支撑区。8 月突破之后,价格进入狭窄的密集交易区。更下方最强的支撑区位于 2,335 至 2,380 美元,其后是约 2,265 美元的市场成本基础和约 2,105 美元的 200 日移动平均线。
9 月 2 日约 2,355 美元的低点落在这一支撑区内,此后整个月,以太币均维持在该区域上方。这种韧性与上半年形成对比,当时价格大部分时间都低于市场成本基础。本季度约 2,800 美元的高点,仍是需要突破的价位。
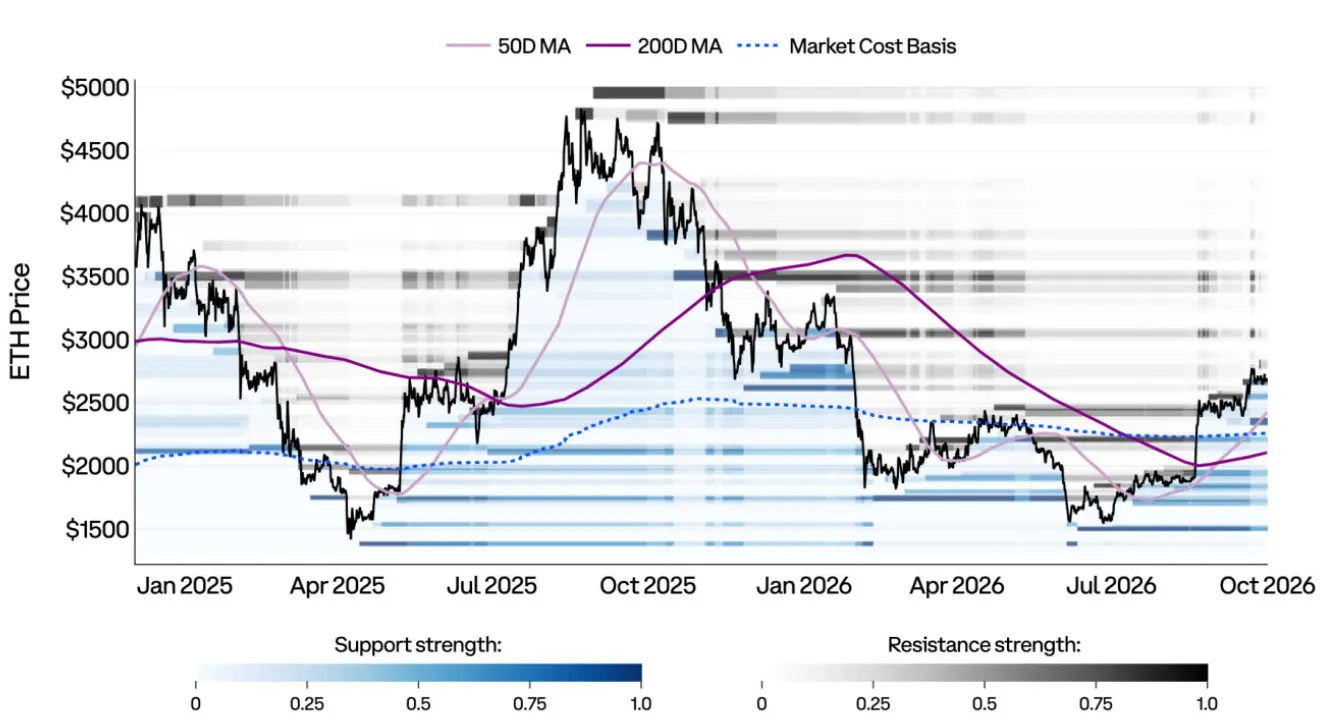
图:ETH 支撑位与阻力位热力图,并叠加 50 日移动平均线、200 日移动平均线和市场成本基础。
ETH 净未实现盈亏(NUPL)
这张图通过净未实现盈亏(NUPL)衡量投资者情绪。该指标是相对未实现利润与相对未实现亏损之差。图中各区间用于反映不同视角下的投资者情绪。由于市场难以预测,每个阶段都用两个含义相反的词描述。这些阶段遵循传统市场周期:市场从深度熊市中复苏时,往往依次经历“投降 → 希望 → 乐观 → 信念 → 狂热”;而在创下历史新高后进入熊市时,则可能依次经历“贪婪 → 否认 → 焦虑 → 恐惧 → 投降”。
2026 年第三季度,以太币上涨 71%,ETH 从“投降”阶段恢复,NUPL 从 -0.31 升至 0.22,到季度末,平均持有者重新处于盈利状态。
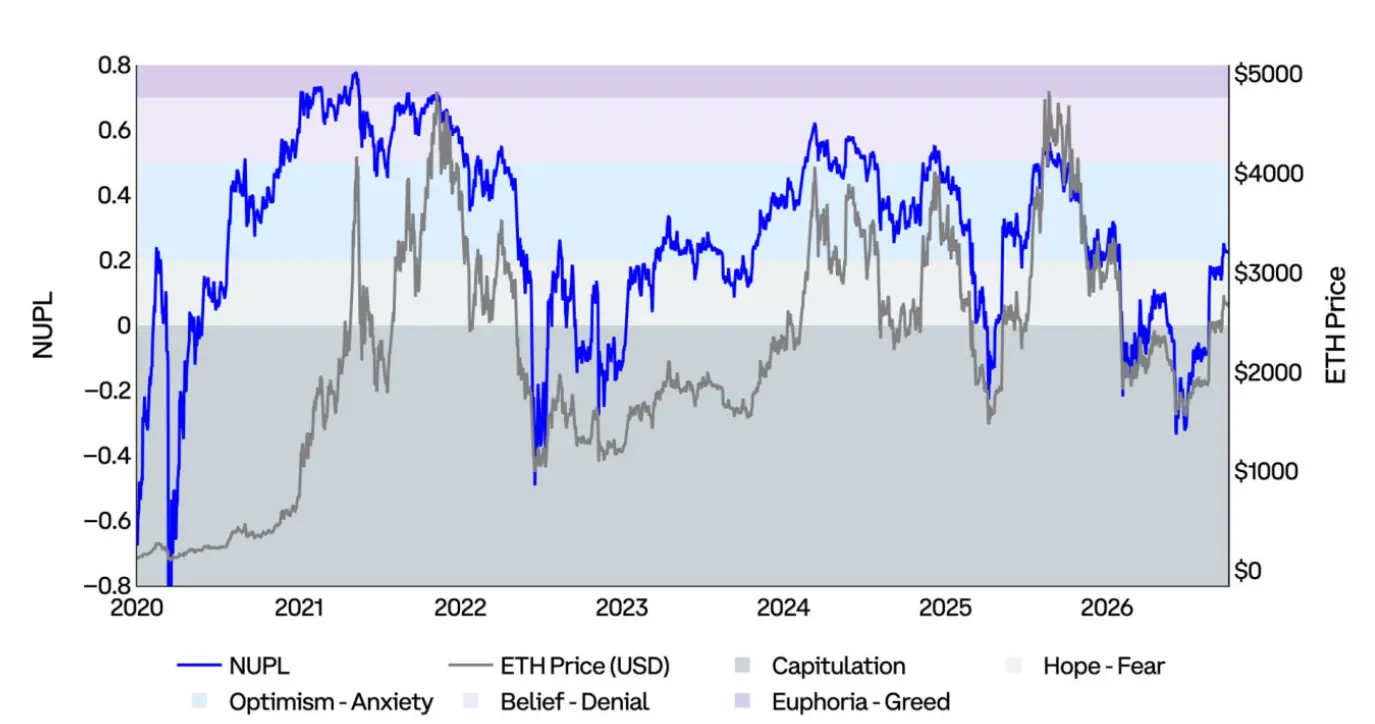
图:ETH 净未实现盈亏与 ETH 价格,并标示不同的情绪区间。
ETH 已实现价格与 MVRV
已实现价格(或“链上成本基础”)按每枚以太币最后一次链上交易发生当日的价格估值,计算所有以太币供应量的平均价格。
MVRV 比率将市场价值(现货价格)与已实现价值(已实现价格)进行比较,用于衡量投资者未实现盈亏的倍数:
- MVRV 为 2.0:价格是平均成本的 2 倍(平均持有者的回报为 2 倍)。
- MVRV 为 1.0:价格等于平均成本(平均持有者处于盈亏平衡状态)。
- MVRV 为 0.85:价格比平均成本低 15%(平均持有者浮亏 15%)。
MVRV 的极端值有助于识别市场何时过热或被低估,以及投资者的盈利水平何时显著偏离平均水平。
2026 年第三季度,以太币上涨 71%,MVRV 从 0.70 升至 1.19,使平均持有者自 5 月以来首次重新盈利。MVRV 仍低于其自 2020 年以来 1.3 的中位数,表明尽管价格上涨,估值仍较为温和。
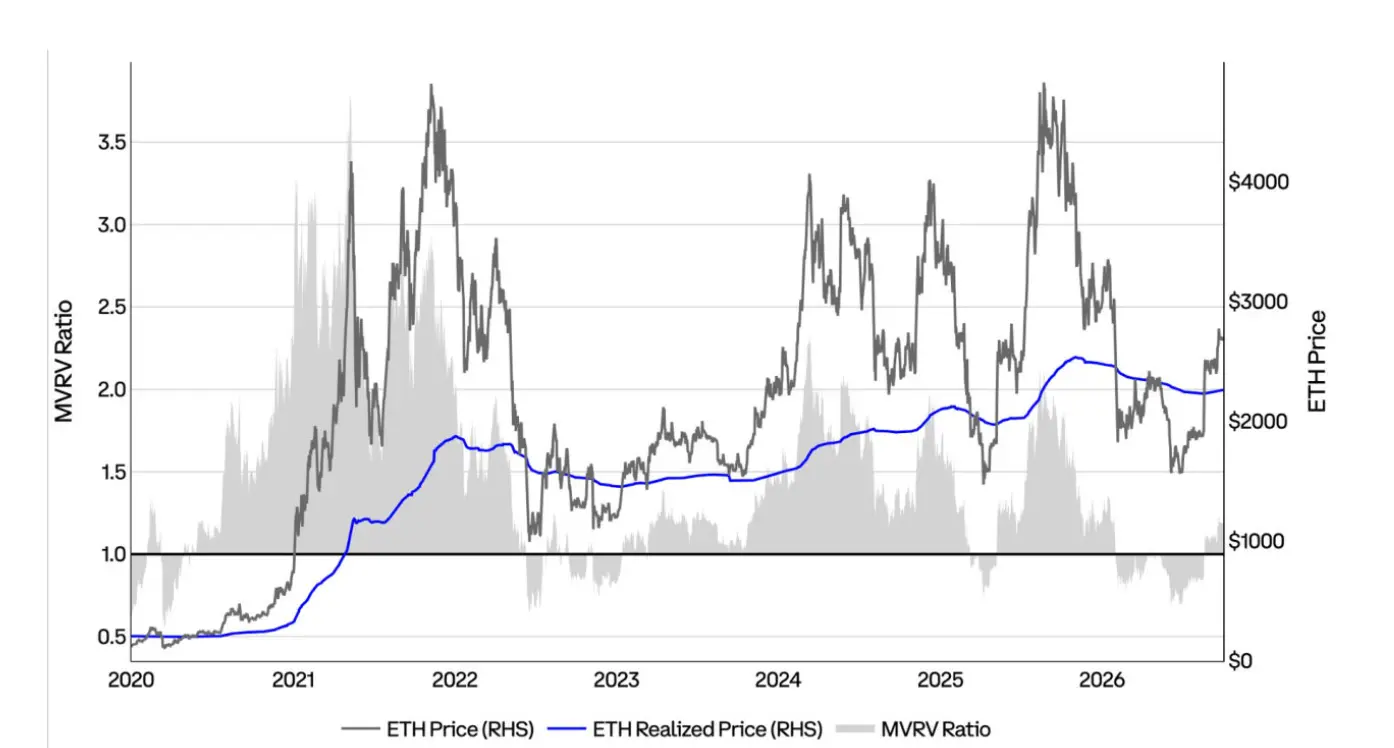
图:ETH 现货价格、已实现价格与 MVRV 比率。
ETH 供应量的盈亏状态
这张图显示处于盈利状态的 ETH 占总供应量的比例,并设置了正、负 1 个标准差两条统计界线。它们分别代表重要的警示区和增持区。该指标有助于了解投资者的持仓状况,并评估在什么时期,大部分供应量处于盈利或亏损状态。
2026 年第三季度,该指标从 28% 升至 63%,重新站上负 1 个标准差界线,离开历史上的增持区,但仍明显低于 87% 的警示线。
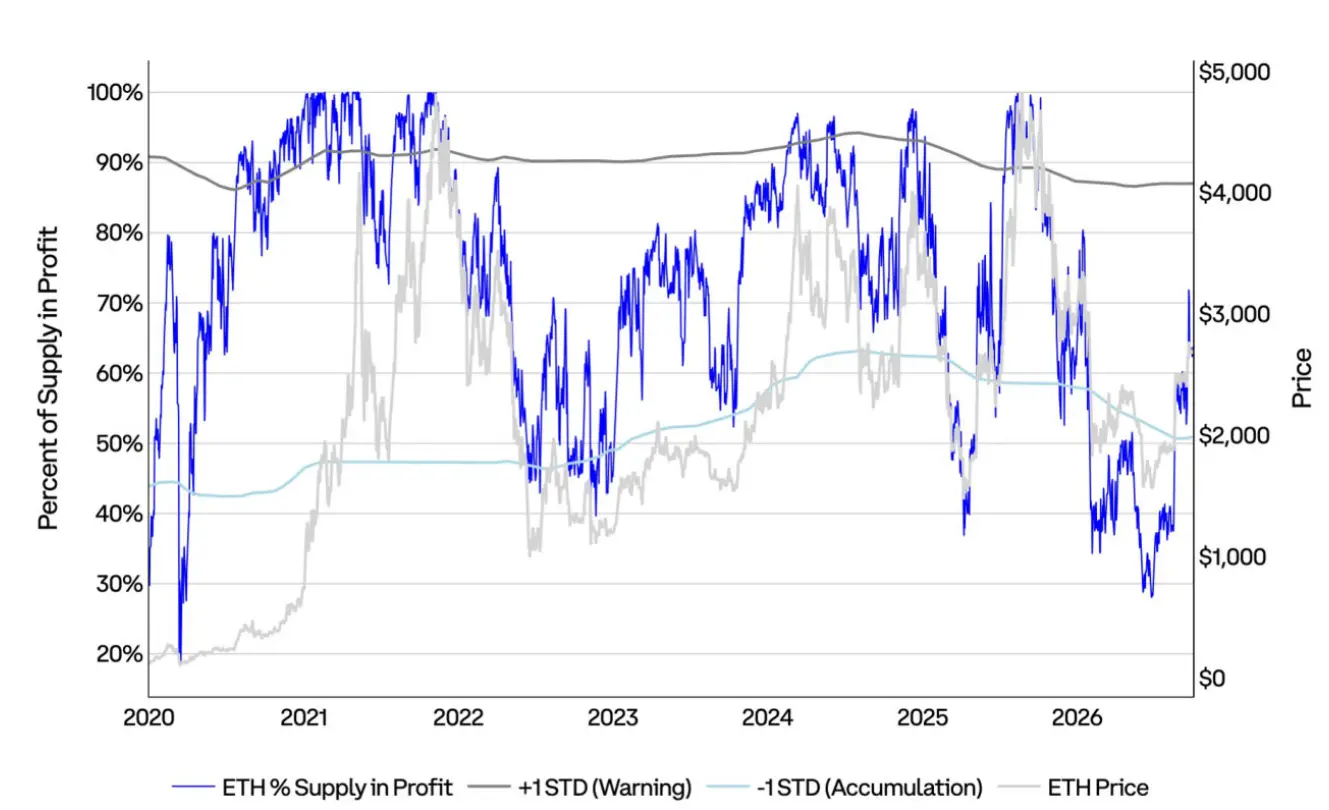
图:ETH 盈利供应量占比、正 1 个标准差警示线、负 1 个标准差增持线,以及 ETH 价格。
ETH 沉睡供应量与活跃供应量
这张图比较了至少一年未发生移动的 ETH 流通供应量,与短时间内(不足三个月)发生过活动的 ETH 流通供应量。
2026 年第三季度,超过一年未移动的 ETH 供应量增加 7%,过去三个月内最后发生过移动的代币则减少 18%,降至 1,100 万枚。这表明,持有者在上涨期间大体继续持币,而非趁上涨卖出。
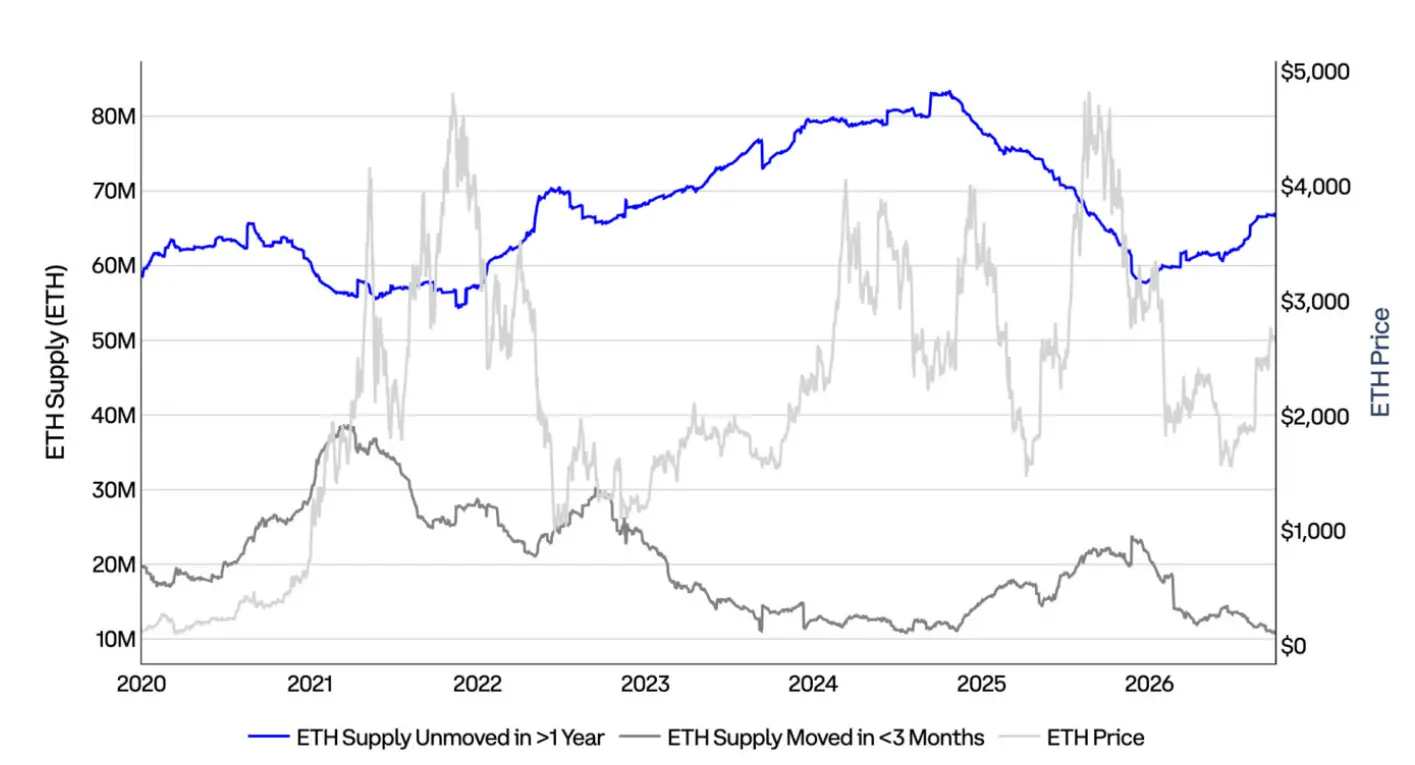
图:超过一年未移动的 ETH 供应量、过去三个月内移动过的 ETH 供应量,以及 ETH 价格。
ETH 衍生品市场
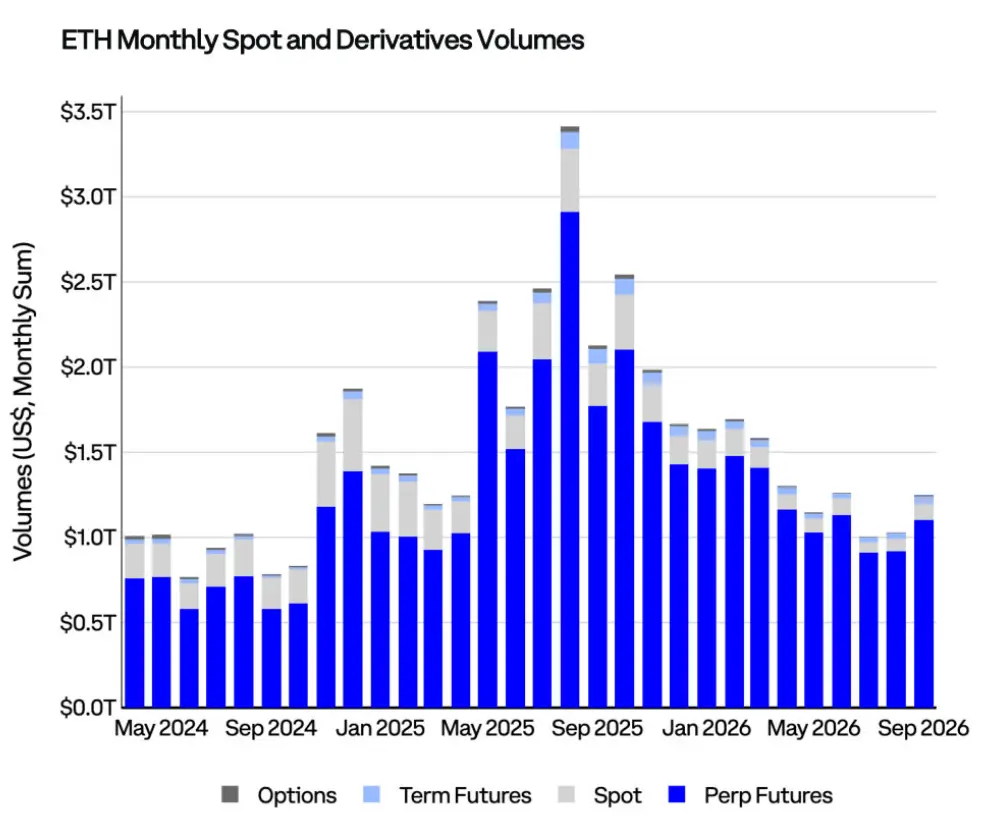
图:ETH 月度现货、永续合约、定期期货和期权交易量。
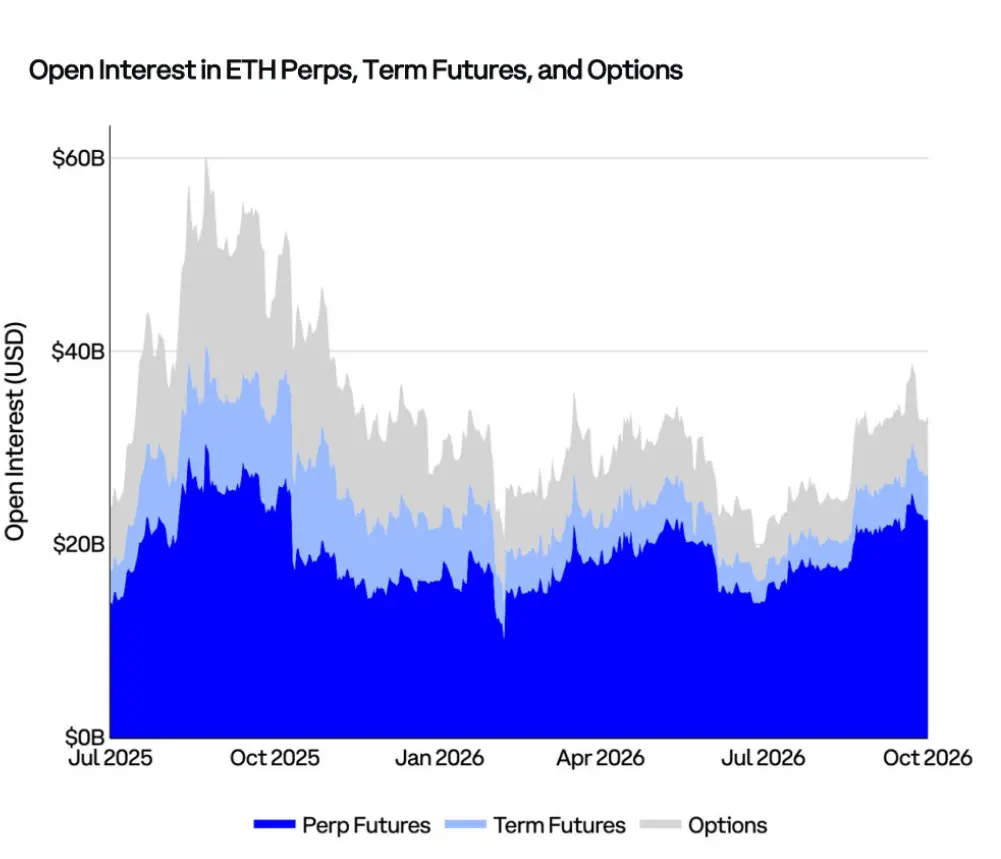
图:ETH 永续合约、定期期货和期权未平仓合约的美元名义价值。
L2 与以太坊主网
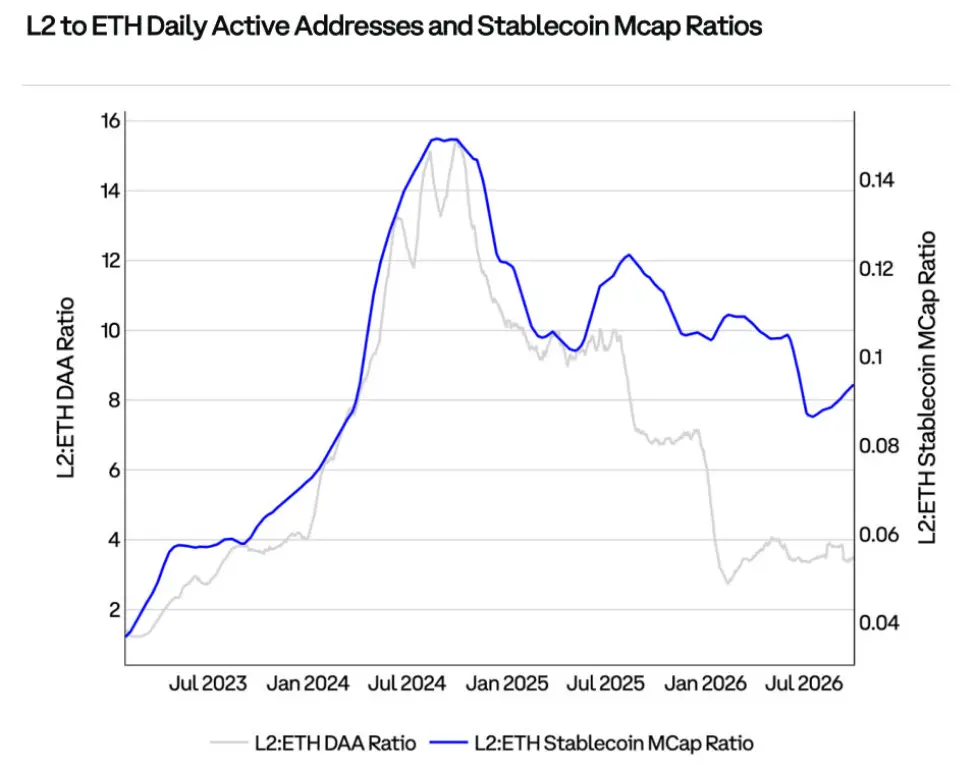
图:L2 相对于以太坊主网的日活跃地址数比率,以及稳定币市值比率,比率下降意味着活动与稳定币流动性正从 L2 转向以太坊主网。
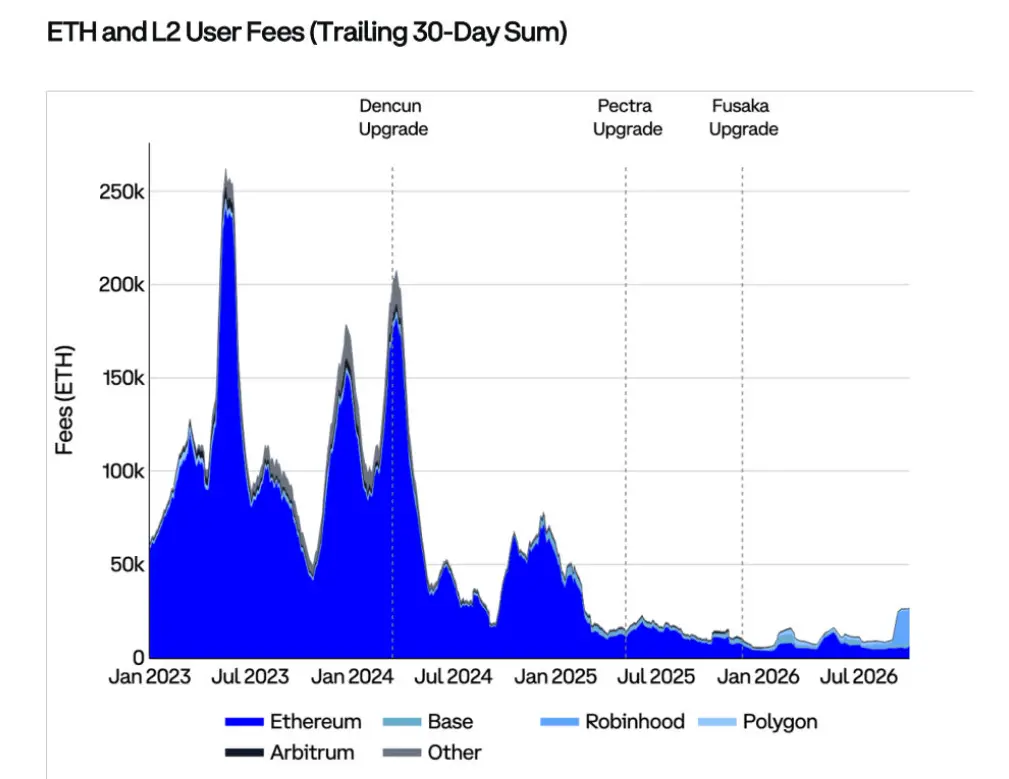
图:以 ETH 计价的以太坊、Base、Robinhood、Polygon、Arbitrum 及其他网络用户手续费。